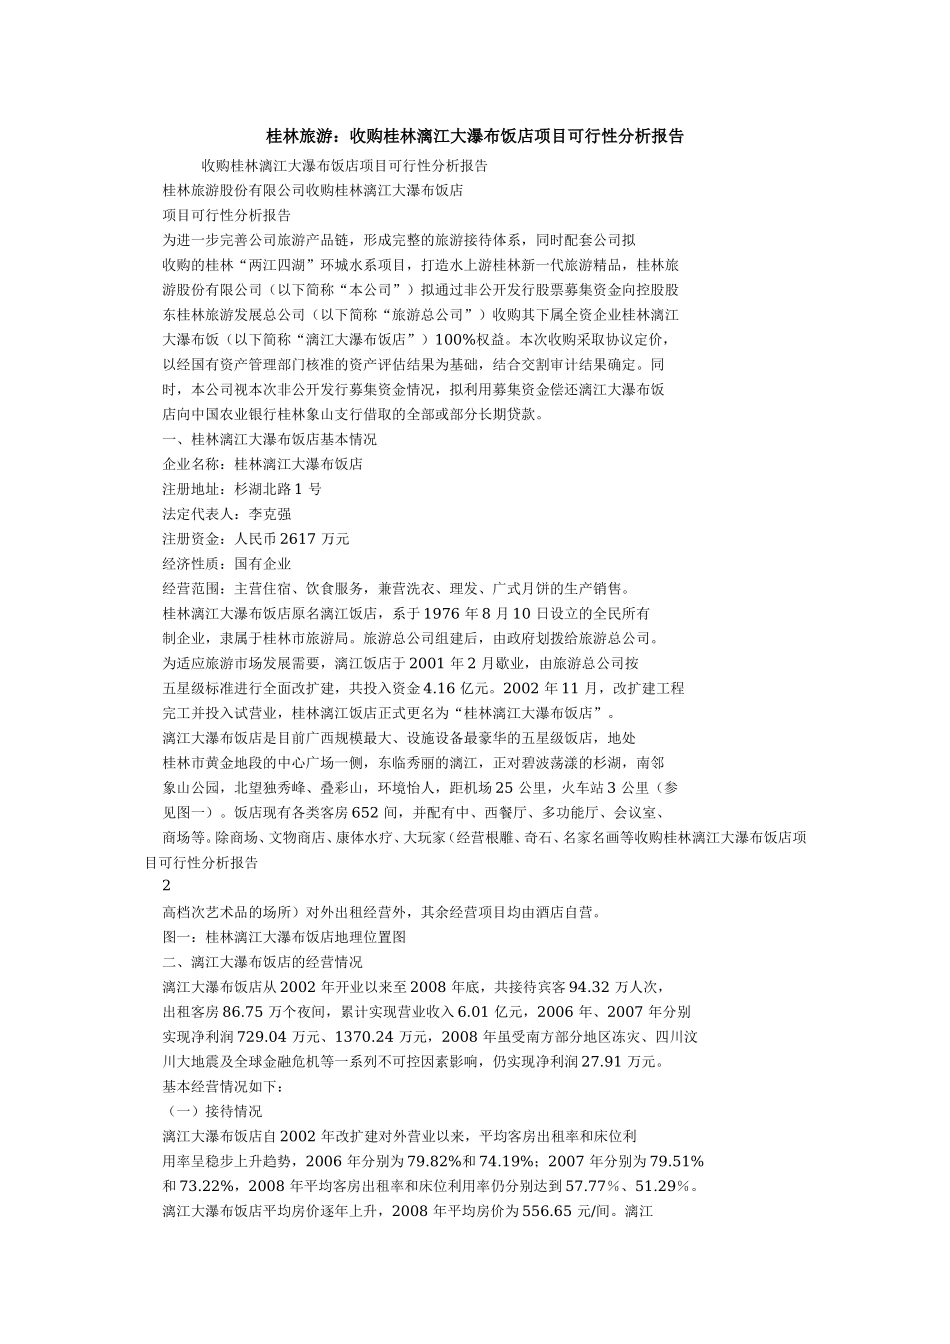
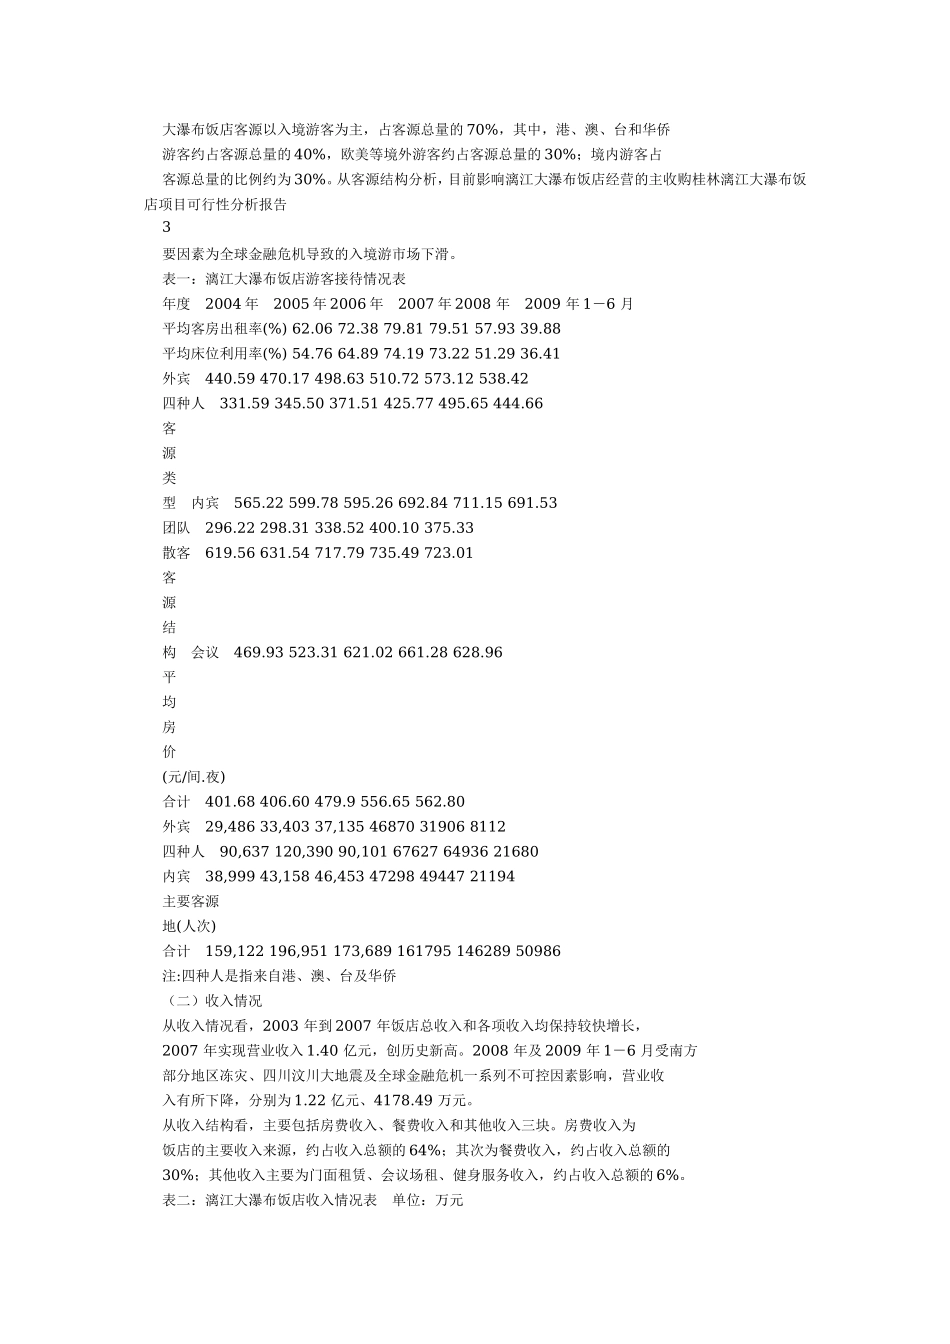
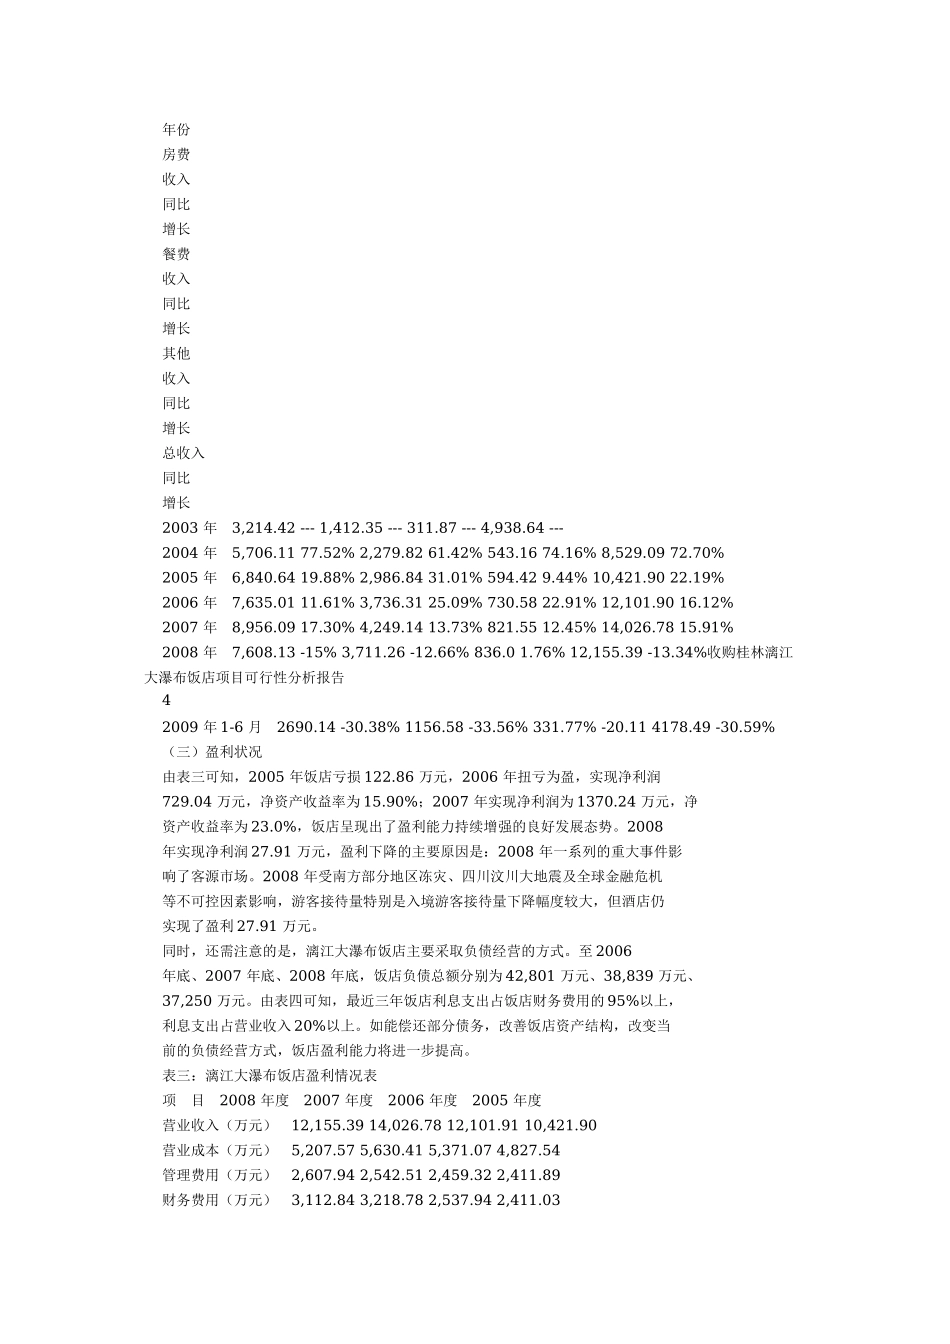
桂林旅游:收购桂林漓江大瀑布饭店项目可行性分析报告 收购桂林漓江大瀑布饭店项目可行性分析报告 桂林旅游股份有限公司收购桂林漓江大瀑布饭店 项目可行性分析报告 为进一步完善公司旅游产品链,形成完整的旅游接待体系,同时配套公司拟 收购的桂林“两江四湖”环城水系项目,打造水上游桂林新一代旅游精品,桂林旅 游股份有限公司(以下简称“本公司”)拟通过非公开发行股票募集资金向控股股 东桂林旅游发展总公司(以下简称“旅游总公司”)收购其下属全资企业桂林漓江 大瀑布饭(以下简称“漓江大瀑布饭店”)100%权益。本次收购采取协议定价, 以经国有资产管理部门核准的资产评估结果为基础,结合交割审计结果确定。同 时,本公司视本次非公开发行募集资金情况,拟利用募集资金偿还漓江大瀑布饭 店向中国农业银行桂林象山支行借取的全部或部分长期贷款。 一、桂林漓江大瀑布饭店基本情况 企业名称:桂林漓江大瀑布饭店 注册地址:杉湖北路 1 号 法定代表人:李克强 注册资金:人民币 2617 万元 经济性质:国有企业 经营范围:主营住宿、饮食服务,兼营洗衣、理发、广式月饼的生产销售。 桂林漓江大瀑布饭店原名漓江饭店,系于 1976 年 8 月 10 日设立的全民所有 制企业,隶属于桂林市旅游局。旅游总公司组建后,由政府划拨给旅游总公司。 为适应旅游市场发展需要,漓江饭店于 2001 年 2 月歇业,由旅游总公司按 五星级标准进行全面改扩建,共投入资金 4.16 亿元。2002 年 11 月,改扩建工程 完工并投入试营业,桂林漓江饭店正式更名为“桂林漓江大瀑布饭店”。 漓江大瀑布饭店是目前广西规模最大、设施设备最豪华的五星级饭店,地处 桂林市黄金地段的中心广场一侧,东临秀丽的漓江,正对碧波荡漾的杉湖,南邻 象山公园,北望独秀峰、叠彩山,环境怡人,距机场 25 公里,火车站 3 公里(参 见图一)。饭店现有各类客房 652 间,并配有中、西餐厅、多功能厅、会议室、 商场等。除商场、文物商店、康体水疗、大玩家(经营根雕、奇石、名家名画等收购桂林漓江大瀑布饭店项目可行性分析报告 2 高档次艺术品的场所)对外出租经营外,其余经营项目均由酒店自营。 图一:桂林漓江大瀑布饭店地理位置图 二、漓江大瀑布饭店的经营情况 漓江大瀑布饭店从 2002 年开业以来至 2008 年底,共接待宾客 94.32 万人次, 出租客房 86.75 万个夜间,累计实现营业收入 6.01 亿元,2006 年、2007 年分别 实现净利润 729.04 万元、1370.24 万元,2008 年虽受南方部分地区冻灾、四川汶 川大地震及全球金融危机等一系列不可控因素影响,仍实现净利润 27.91 万元。 基本经营情况如下: (一)接待情况 漓江大瀑布饭店自 2002 年改扩建对外营业以来,平均客房出租率和床位利 用率呈稳步上升趋势,2006 年分别为 79.82%和 74.19%;2007 年分别为 79.51% 和 73.22%,2008 年平均客房出租率和床位利用率仍分别达到 57.77%、51.29%。 漓江大瀑布饭店平均房价逐年上升,2008 年平均房价为 556.65 元/间。漓江 大瀑布饭店客源以入境游客为主,占客源总量的 70%,其中,港、澳、台和华侨 游客约占客源总量的 40%,欧美等境外游客约占客源总量的 30%;境内游客占 客源总量的比例约为 30%。从客源结构分析,目前影响漓江大瀑布饭店经营的主收购桂林漓江大瀑布饭店项目可行性分析报告 3 要因素为全球金融危机导致的入境游市场下滑。 表一:漓江大瀑布饭店游客接待情况表 年度 2004 年 2005 年 2006 年 2007 年 2008 年 2009 年 1-6 月 平均客房出租率(%) 62.06 72.38 79.81 79.51 57.93 39.88 平均床位利用率(%) 54.76 64.89 74.19 73.22 51.29 36.41 外宾 440.59 470.17 498.63 510.72 573.12 538.42 四种人 331.59 345.50 371.51 425.77 495.65 444.66 客 源 类 型 内宾 565.22 599.78 595.26 692.84 711.15 691.53 团队 296.22 298.31 338.52 400.10 375.33 散客 619.56 631.54 717.79 735.49 723.01 客 源 结 构 会议 469.93 523.31 621.02 661.28 628.96 平 均 房 价 (元/间.夜) 合计 401.68 406.60 479.9 556.65 562.80 外宾 29,486 33,403 37,135 46870 31906 8112 四种人 90,637 120,390 90,101 67627 64936 21680 内宾 38,999 43,158 46,453 47298 49447 21194 主要客源 地(人次) 合计 159,122 196,951 173,689 161795 146289 50986 注:四种人是指来自港、澳、台及华侨 (二)收入情况 从收入情况看,2003 年到 2007 年饭店总收入和各项收入均保持较快增长, 2007 年实现营业收入 1.40 亿元,创历史新高。2008 年及 2009 年 1-6 月受南方 部分地区冻灾、四川汶川大地震及全球金融危机一系列不可控因素影响,营业收 入有所下降,分别为 1.22 亿元、4178.49 万元。 从收入结构看,主要包括房费收入、餐费收入和其他收入三块。房费收入为 饭店的主要收入来源,约占收入总额的 64%;其次为餐费收入,约占收入总额的 30%;其他收入主要为门面租赁、会议场租、健身服务收入,约占收入总额的 6%。 表二:漓江大瀑布饭店收入情况表 单位:万元 年份 房费 收入 同比 增长 餐费 收入 同比 增长 其他 收入 同比 增长 总收入 同比 增长 2003 年 3,214.42 --- 1,412.35 --- 311.87 --- 4,938.64 --- 2004 年 5,706.11 77.52% 2,279.82 61.42% 543.16 74.16% 8,529.09 72.70% 2005 年 6,840.64 19.88% 2,986.84 31.01% 594.42 9.44% 10,421.90 22.19% 2006 年 7,635.01 11.61% 3,736.31 25.09% 730.58 22.91% 12,101.90 16.12% 2007 年 8,956.09 17.30% 4,249.14 13.73% 821.55 12.45% 14,026.78 15.91% 2008 年 7,608.13 -15% 3,711.26 -12.66% 836.0 1.76% 12,155.39 -13.34%收购桂林漓江大瀑布饭店项目可行性分析报告 4 2009 年 1-6 月 2690.14 -30.38% 1156.58 -33.56% 331.77% -20.11 4178.49 -30.59% (三)盈利状况 由表三可知,2005 年饭店亏损 122.86 万元,2006 年扭亏为盈,实现净利润 729.04 万元,净资产收益率为 15.90%;2007 年实现净利润为 1370.24 万元,净 资产收益率为 23.0%,饭店呈现出了盈利能力持续增强的良好发展态势。2008 年实现净利润 27.91 万元,盈利下降的主要原因是:2008 年一系列的重大事件影 响了客源市场。2008 年受南方部分地区冻灾、四川汶川大地震及全球金融危机 等不可控因素影响,游客接待量特别是入境游客接待量下降幅度较大,但酒店仍 实现了盈利 27.91 万元。 同时,还需注意的是,漓江大瀑布饭店主要采取负债经营的方式。至 2006 年底、2007 年底、2008 年底,饭店负债总额分别为 42,801 万元、38,839 万元、 37,250 万元。由表四可知,最近三年饭店利息支出占饭店财务费用的 95%以上, 利息支出占营业收入 20%以上。如能偿还部分债务,改善饭店资产结构,改变当 前的负债经营方式,饭店盈利能力将进一步提高。 表三:漓江大瀑布饭店盈利情况表 项 目 2008 年度 2007 年度 2006 年度 2005 年度 营业收入(万元) 12,155.39 14,026.78 12,101.91 10,421.90 营业成本(万元) 5,207.57 5,630.41 5,371.07 4,827.54 管理费用(万元) 2,607.94 2,542.51 2,459.32 2,411.89 财务费用(万元) 3,112.84 3,218.78 2,537.94 2,411.03 营业利润 (万元) 96.34 1,372.33 720.70 -87.30 利润总额 (万元) 65.72 1,370.24 729.04 -122.86 净利润 (万元) 27.91 1,370.24 729.04 -122.86 净资产收益率(摊薄) 0.48% 23.0% 15.90% -3.18% 营业成本/营业收入 43% 40.14% 44.38% 49.12% 管理费用/营业收入 21% 18.13% 21.57% 24.54% 财务费用/营业收入 26% 22.95% 22.32% 24.53% 表四:漓江大瀑布酒店的最近三年的利息支出情况 项目 2008 年度 2007 年度 2006 年 利息支出(万元) 3,006.61 3,113.10 2,452.02 利息支出/财务费用 97% 96.72% 96.61% 利息支出/营业收入 25% 22.19% 20.26%收购桂林漓江大瀑布饭店项目可行性分析报告 5 三、漓江大瀑布饭店的市场竞争力分析 (一)竞争优势 1、品牌优势 漓江大瀑布饭店是目前广西规模最大、设施设备最豪华的五星级饭店,其拥 有的大型人造瀑布——九天银河瀑布,列入大世界基尼斯纪录,是迄今为止最大 的人造瀑布。漓江大瀑布饭店已成为桂林标志性建筑和高档酒店的代表,九天银 河瀑布成为桂林市新的标志性景观,在国内外享有较高知名度。 2、位置优势 漓江大瀑布饭店位于桂林城中区,又处于杉湖与漓江的交汇处,从商业区位 而言,饭店地处桂林市黄金地段中心广场,东西两侧是桂林最繁华的旅游购物休 闲街——正阳步行街和中山步行街,南面是桂林“两江四湖”环城水系旅游路线的 驳船点之一和桂林水上公园的入口,汇集了桂林市最密集的人流、客流和商流; 从自然景观而言,饭店东临秀丽的漓江,正对碧波荡漾的杉湖,南邻象山公园, 北望独秀峰、叠彩山,堪称“江山会景处”,景色宜人。 3、规模优势 漓江大瀑布饭店是广西客房数量最多的五星级酒店,规模优势决定了漓江大 瀑布饭店在高档酒店市场的领先地位。目前饭店已成为桂林市接待入境游客数量 最多的星级酒店;曾多次成功举办过包括博鳌亚洲旅游论坛、世界旅游组织目的 地开发与管理地区合作研讨会、中国东盟自由贸易区高层论坛在内的国际性、高 规格会议;2005 年饭店成为广西首家收入过亿元的高星级饭店。 (二)市场机遇 1、中国和桂林旅游业正处于黄金发展期 中国旅游业发展迅速,根据世界旅游组织 2020 年发展规划的预测,中国将 跃居为世界第一大旅游目的地和第四大客源市场。虽受南方部分地区冻灾、四川 汶川大地震及全球金融危机等不可控因素影响,2008 年中国旅游业陷于暂时低收购桂林漓江大瀑布饭店项目可行性分析报告 6 迷,但 2009 年上半年国内旅游出现了恢复性增长,中国旅游业仍将在相当一个 时期内处于发展的黄金期。 桂林是广西旅游业的龙头,旅游业是桂林市最具城市优势、最具品牌效应、 最具综合竞争力、最具发展潜力的产业。桂林已提出了建设现代化国际旅游城市 的总目标,建成中国旅游强市...




发表评论取消回复