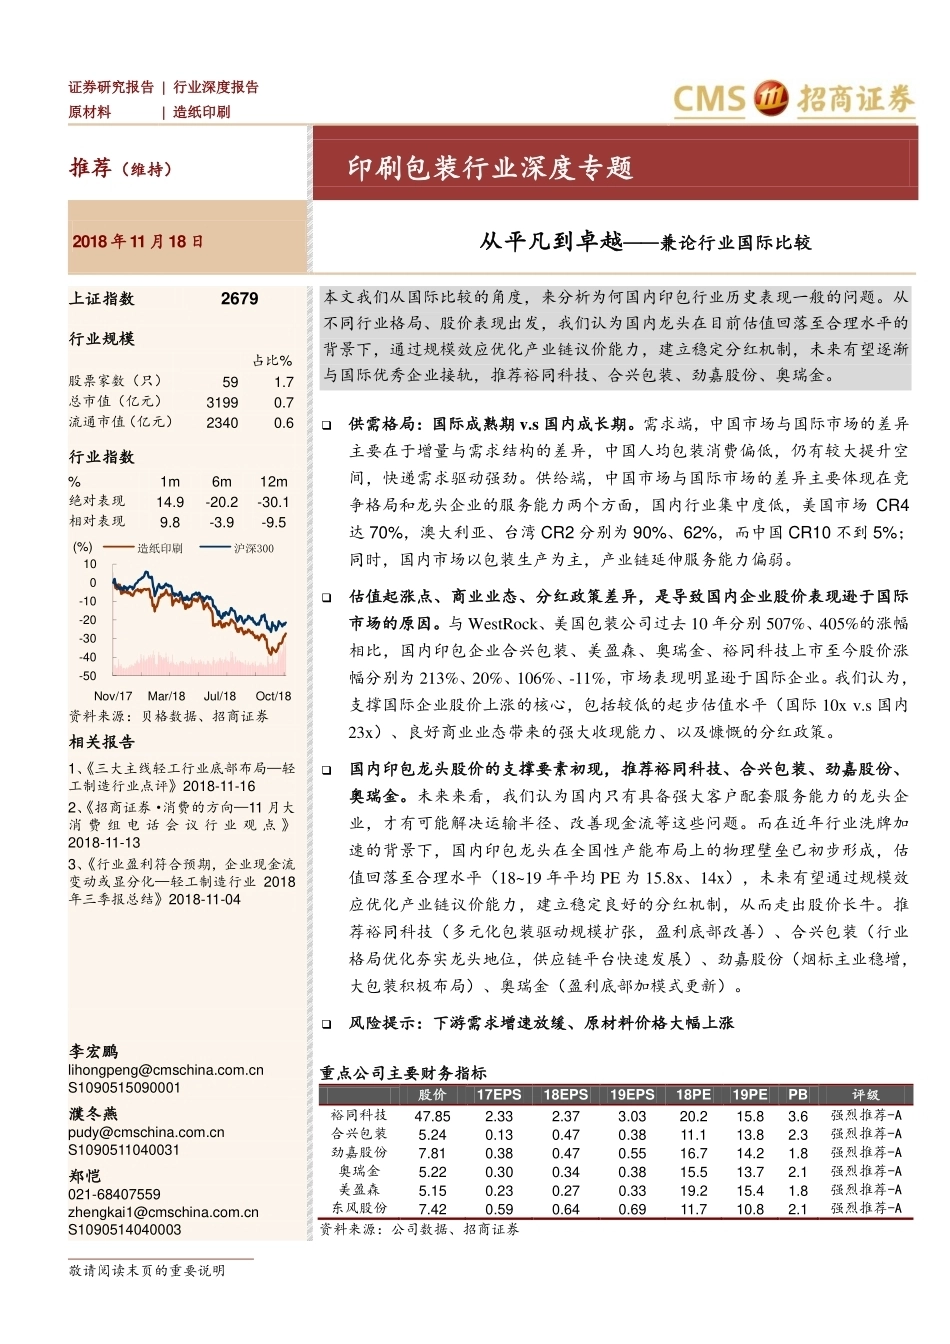
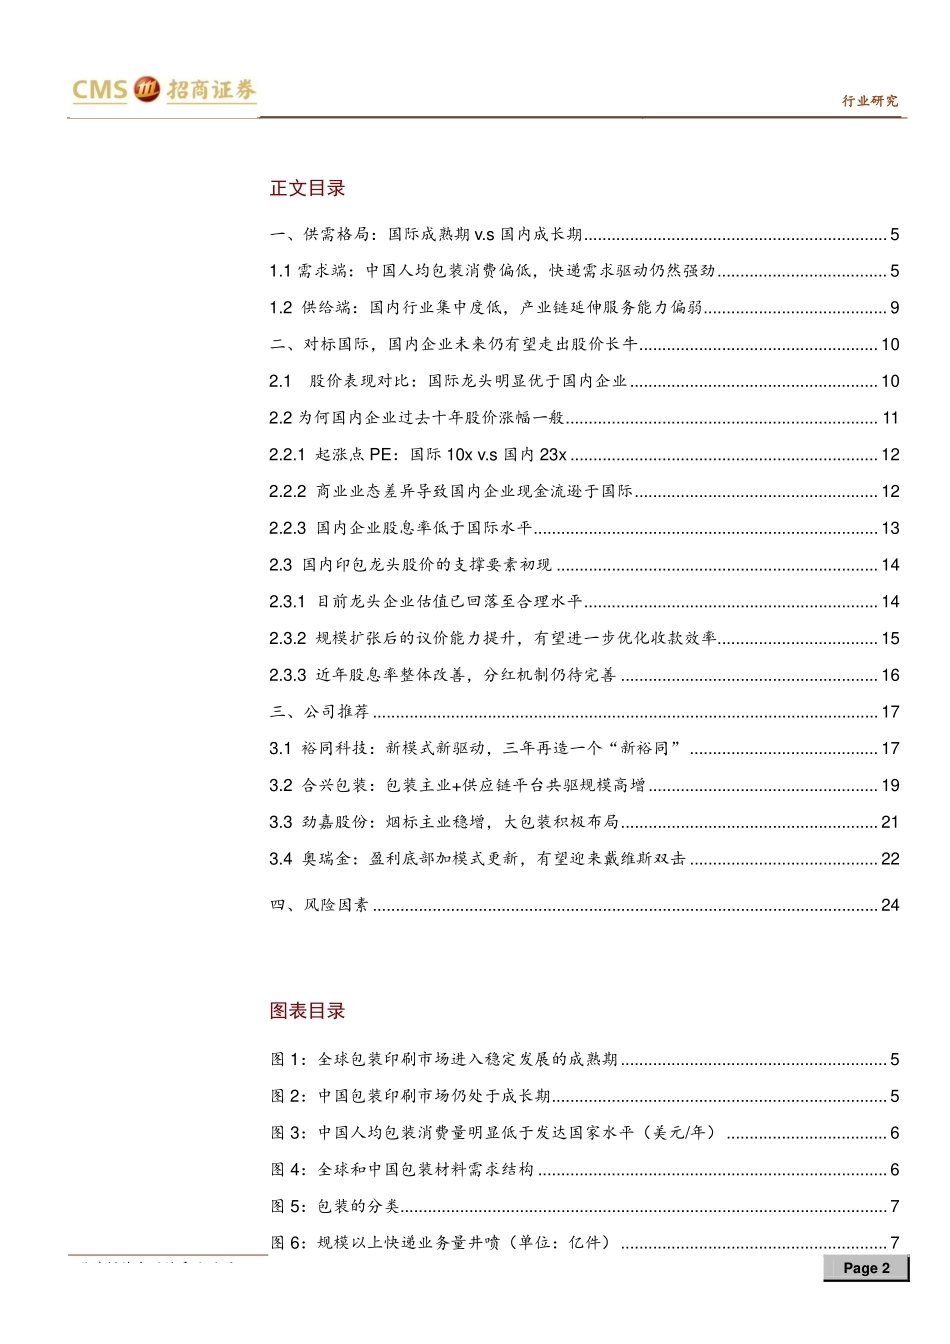
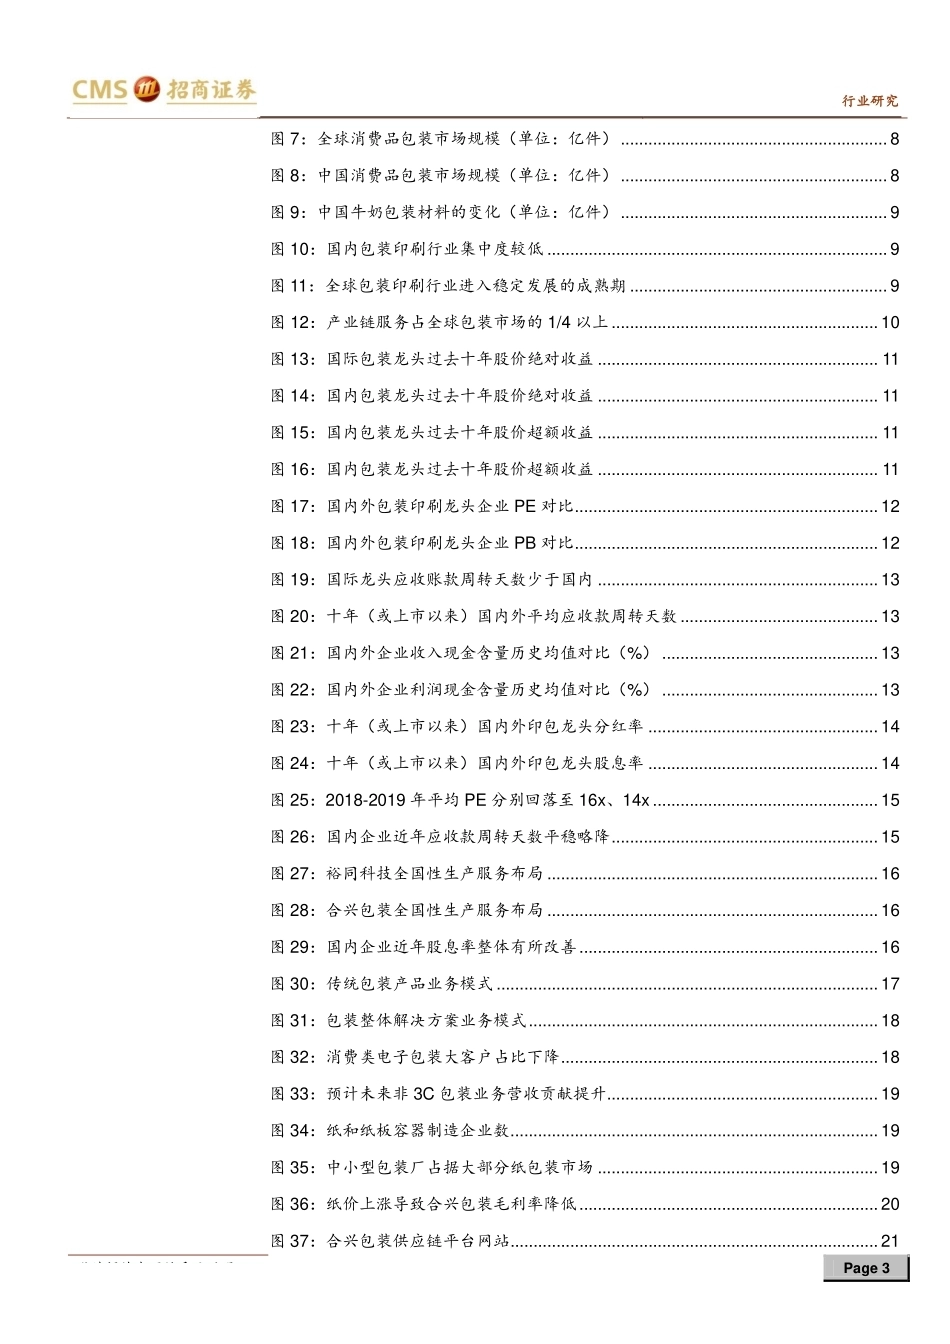
敬请阅读末页的重要说明证券研究报告 | 行业深度报告 原材料| 造纸印刷 推荐(维持)印刷包装行业深度专题 2018 年11 月18 日 从平凡到卓越——兼论行业国际比较上证指数 2679 行业规模占比% 股票家数(只)59 1.7 总市值(亿元)3199 0.7 流通市值(亿元) 2340 0.6 行业指数 % 1m 6m 12m 绝对表现14.9 -20.2 -30.1 相对表现9.8 -3.9 -9.5 资料来源:贝格数据、招商证券 相关报告 1、《三大主线轻工行业底部布局—轻工制造行业点评》2018-11-16 2、《招商证券·消费的方向—11 月大消 费 组 电 话 会 议 行 业 观 点 》2018-11-13 3、《行业盈利符合预期,企业现金流变动或显分化—轻工制造行业 2018年三季报总结》2018-11-04 本文我们从国际比较的角度,来分析为何国内印包行业历史表现一般的问题。从不同行业格局、股价表现出发,我们认为国内龙头在目前估值回落至合理水平的背景下,通过规模效应优化产业链议价能力,建立稳定分红机制,未来有望逐渐与国际优秀企业接轨,推荐裕同科技、合兴包装、劲嘉股份、奥瑞金。供需格局:国际成熟期 v.s 国内成长期。需求端,中国市场与国际市场的差异主要在于增量与需求结构的差异,中国人均包装消费偏低,仍有较大提升空间,快递需求驱动强劲。供给端,中国市场与国际市场的差异主要体现在竞争格局和龙头企业的服务能力两个方面,国内行业集中度低,美国市场 CR4达 70%,澳大利亚、台湾 CR2 分别为 90%、62%,而中国 CR10 不到 5%;同时,国内市场以包装生产为主,产业链延伸服务能力偏弱。估值起涨点、商业业态、分红政策差异,是导致国内企业股价表现逊于国际市场的原因。与 WestRock、美国包装公司过去 10 年分别 507%、405%的涨幅相比,国内印包企业合兴包装、美盈森、奥瑞金、裕同科技上市至今股价涨幅分别为 213%、20%、106%、-11%,市场表现明显逊于国际企业。我们认为,支撑国际企业股价上涨的核心,包括较低的起步估值水平(国际 10x v.s 国内23x)、良好商业业态带来的强大收现能力、以及慷慨的分红政策。国内印包龙头股价的支撑要素初现,推荐裕同科技、合兴包装、劲嘉股份、奥瑞金。未来来看,我们认为国内只有具备强大客户配套服务能力的龙头企业,才有可能解决运输半径、改善现金流等这些问题。而在近年行业洗牌加速的背景下,国内印包龙头在全国性产能布局上的物理壁垒已初步形成,估值回落至合理水平(18~19 年平均 PE 为 15.8x、14x),未来有望通过规模效应优化产业链议价能力,建立稳定良好的分红机制,从而走出股价长牛。推荐裕同科技(多元化包装驱动规模扩张,盈利底部改善)、合兴包装(行业格局优化夯实龙头地位,供应链平台快速发展)、劲嘉股份(烟标主业稳增,大包装积极布局)、奥瑞金(盈利底部加模式更新)。风险提示:下游需求增速放缓、原材料价格大幅上涨李宏鹏lihongpeng@cmschina.com.cn S1090515090001 濮冬燕pudy@cmschina.com.cn S1090511040031 郑恺021-68407559 zhengkai1@cmschina.com.cn S1090514040003 重点公司主要财务指标 股价 17EPS 18EPS 19EPS 18PE 19PE PB 评级 裕同科技47.85 2.33 2.37 3.03 20.2 15.8 3.6 强烈推荐-A合兴包装 5.24 0.13 0.47 0.38 11.1 13.8 2.3 强烈推荐-A劲嘉股份7.81 0.38 0.47 0.55 16.7 14.2 1.8 强烈推荐-A奥瑞金 5.22 0.30 0.34 0.38 15.5 13.7 2.1 强烈推荐-A美盈森 5.15 0.23 0.27 0.33 19.2 15.4 1.8 强烈推荐-A东风股份 7.42 0.59 0.64 0.69 11.7 10.8 2.1 强烈推荐-A资料来源:公司数据、招商证券-50 -40 -30 -20 -10 0 10 Nov/17Mar/18Jul/18Oct/18(%)造纸印刷沪深300 行业研究 正文目录 一、供需格局:国际成熟期 v.s 国内成长期 .................................................................. 5 1.1 需求端:中国人均包装消费偏低,快递需求驱动仍然强劲 ..................................... 5 1.2 供给端:国内行业集中度低,产业链延伸服务能力偏弱 ........................................ 9 二、对标国际,国内企业未来仍有望走出股价长牛 .................................................... 10 2.1 股价表现对比:国际龙头明显优于国内企业 ...................................................... 10 2.2 为何国内企业过去十年股价涨幅一般 .................................................................... 11 2.2.1 起涨点 PE:国际 10x v.s 国内 23x ................................................................... 12 2.2.2 商业业态差异导致国内企业现金流逊于国际 ..................................................... 12 2.2.3 国内企业股息率低于国际水平 ........................................................................... 13 2.3 国内印包龙头股价的支撑要素初现 ...................................................................... 14 2.3.1 目前龙头企业估值已回落至合理水平 ................................................................ 14 2.3.2 规模扩张后的议价能力提升,有望进一步优化收款效率................................... 15 2.3.3 近年股息率整体改善,分红机制仍待完善 ........................................................ 16 三、公司推荐 .............................................................................................................. 17 3.1 裕同科技:新模式新驱动,三年再造一个“新裕同” ......................................... 17 3.2 合兴包装:包装主业+供应链平台共驱规模高增 .................................................. 19 3.3 劲嘉股份:烟标主业稳增,大包装积极布局 ........................................................ 21 3.4 奥瑞金:盈利底部加模式更新,有望迎来戴维斯双击 ......................................... 22 四、风险因素 .............................................................................................................. 24 图表目录 图 1:全球包装印刷市场进入稳定发展的成熟期 .......................................................... 5 图 2:中国包装印刷市场仍处于成长期 ......................................................................... 5 图 3:中国人均包装消费量明显低于发达国家水平(美元/年) ................................... 6 图 4:全球和中国包装材料需求结构 ............................................................................ 6 图 5:包装的分类.......................................................................................................... 7 图 6:规模以上快递业务量井喷(单位:亿件) .......................................................... 7 敬请阅读末页的重要说明 Page 2 行业研究 图 7:全球消费品包装市场规模(单位:亿件) .......................................................... 8 图 8:中国消费品包装市场规模(单位:亿件) .......................................................... 8 图 9:中国牛奶包装材料的变化(单位:亿件) .......................................................... 9 图 10:国内包装印刷行业集中度较低 .......................................................................... 9 图 11:全球包装印刷行业进入稳定发展的成熟期 ........................................................ 9 图 12:产业链服务占全球包装市场的 1/4 以上 .......................................................... 10 图 13:国际包装龙头过去十年股价绝对收益 ............................................................. 11 图 14:国内包装龙头过去十年股价绝对收益 ............................................................. 11 图 15:国内包装龙头过去十年股价超额收益 ............................................................. 11 图 16:国内包装龙头过去十年股价超额收益 ............................................................. 11 图 17:国内外包装印刷龙头企业 PE 对比 .....................................................................




发表评论取消回复