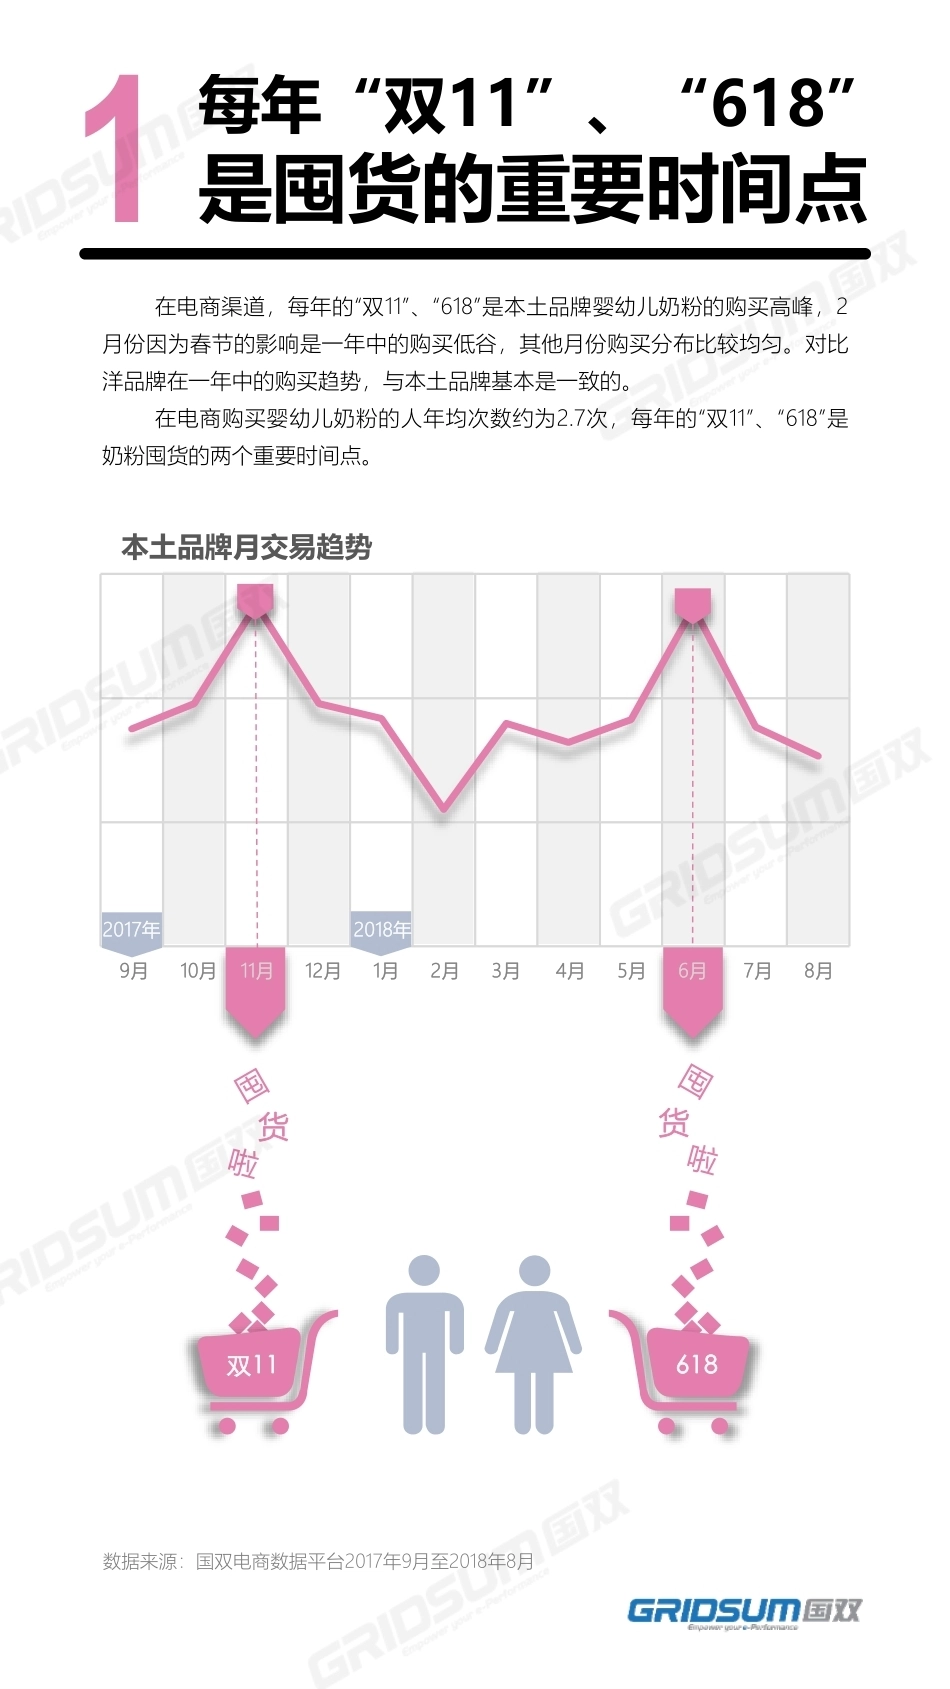
本土婴幼儿奶粉电商消费研究2018年10月2008年曝光的“三聚氰胺事件” 令本土婴幼儿奶粉市场遭受重创,经过十年蜕变,本土品牌(指中国婴幼儿奶粉企业,包含在国外进行生产的中国企业)开始逐渐回暖。继2015、2016年的负增长,2017年,本土品牌婴幼儿奶粉销售回升,但主要是个别品牌的拉动。2018年,随着婴幼儿奶粉配方新政的实施,很多小品牌将退出市场,消费者选购的品牌会更集中。谁来替代小品牌退出的市场,本土品牌、洋品牌(指国外婴幼儿奶粉企业,包含在中国进行生产的国外企业)都在虎视眈眈。现今市面上本土品牌婴幼儿奶粉主要分为三大类:本土奶源,在本土加工生产;进口奶源,在本土加工生产;国外奶源,国外加工生产后原装原罐进口。整体来说,本土婴幼儿奶粉品牌众多,覆盖了从中端到高端甚至是超高端的产品线,可以满足不同消费阶层的需求。然而本土品牌的困境一直存在,根据“国双电商数据平台”近两年的数据显示,本土品牌的市场份额提升非常有限。本土品牌想在一二线城市抢夺洋品牌用户非常艰难,随着洋品牌不断下沉,作为本土品牌主阵地的三四线城市如何坚守,本土企业任重而道远。首先,最重要的是产品质量的持续保证,不要让消费者好不容易建立的信心再次被摧毁;产品质量非常优异的品牌可通过参与国际标准认证,或出海销售产品,证明本土品牌奶粉的品质已达到国际标准甚至高于国际标准。其次,本土品牌应借助本土优势,大力宣传从奶源到配方更适合中国宝宝体质;采用新鲜生牛奶直接制作,营养不流失;生产日期更加新鲜;资金允许的情况下可自建牧场,并邀请消费者考察,尤其是一二线消费者。最后,优化产品线,合理定价。前言每年“双11”、“618”是囤货的重要时间点1在电商渠道,每年的“双11”、“618”是本土品牌婴幼儿奶粉的购买高峰,2月份因为春节的影响是一年中的购买低谷,其他月份购买分布比较均匀。对比洋品牌在一年中的购买趋势,与本土品牌基本是一致的。在电商购买婴幼儿奶粉的人年均次数约为2.7次,每年的“双11”、“618”是奶粉囤货的两个重要时间点。9月10月8月11月12月1月3月2月4月5月6月7月2018年2017年本土品牌月交易趋势数据来源:国双电商数据平台2017年9月至2018年8月货货双11618近两年电商份额来看,本土品牌提升有限2在电商渠道,本土品牌婴幼儿奶粉的交易占整体婴幼儿奶粉的22%-23%,在近两年内的份额提升非常有限。10月11月12月2月3月4月5月6月7月8月9月10月11月12月2月3月4月5月6月7月8月本土品牌月交易占比9月2016年1月2017年1月2018年本土品牌交易占比23%数据来源:国双电商数据平台2016年9月至2018年8月本土品牌交易占比22%更关注赠品和性价比3消费者在电商渠道购买婴幼儿奶粉,主要为了购买方便、送货上门、价格上也较线下更有优势,但会对商品的真假有一定甄别,所以提到商品是否是正品的比例非常高。商品能否被持续购买,很大程度取决于“婴幼儿是否爱喝”、“喝完是否上火”、“消化情况怎样”这些因素。本土品牌用户较洋品牌用户更关注赠品、性价比。相比洋品牌,本土品牌商家会提供品种多样且实用的赠品,如宝宝玩具、宝宝日常用品、小家电,甚至是手机、空调、电动车、跑步机。通过商品评价我们发现,本土品牌用户会比较关注赠品带来的附加价值。奶粉用户还非常关注生产日期,日期不新鲜会非常影响购物体验,同时日期新鲜也是宝妈们囤货的前提。宝宝爱喝正品性价比高赠品生产日期 不上火/上火值得信赖支持国产涨价易吸收数据来源:国双电商数据平台2017年9月至2018年8月本土品牌用户在电商渠道,洋品牌会有短暂缺货的情况,所以很多用户在购买洋奶粉时会有意囤货,避免宝宝断粮。正品宝宝爱喝生产日期不上火/上火囤货值得信赖不易溶/易溶大品牌放心性价比高本土品牌评价关键词洋品牌评价关键词对产地提及率更高4在本土品牌奶粉商品评价中,提及奶粉产地的评论量占总评论量的4%,提及率高于洋品牌。本土品牌中“君乐宝”、“飞鹤”的产地提及率很高,确实有一些本土品牌奶粉的忠粉,他们相信本土奶源的质量,相信本土奶粉更适合中国宝宝体质。数据来源:国双电商数据平台2017年9月至2018年8月本土品牌用户1.23%3.93%洋品牌本土品牌产地提及率对比0.92%1.10%1.28%1.42%3.13%0.72%1.18%2.83%6.15%7.84%各品牌的产地提及率忠诚度较低576%的本土品牌用户在一年内持续购买本土品牌,而洋品牌的这一比例高达91%,本土品牌的忠诚度低于洋品牌,流失率高于洋品牌。在各段位内看忠诚度时,本土品牌和洋品牌都是在1段及1段升2段时,忠诚度较高,但从2段开始,忠诚度下降,尤其是本土品牌用户在2段升3段时,忠诚度最低,超过30%的用户转向购买洋品牌。数据来源:国双电商数据平台2017年9月至2018年8月本土品牌用户各段位忠诚度86%85%81%69%81%96%95%92%91%93%1段1段升2段2段2段升3段3段一直保持购买本土品牌一直保持购买洋品牌忠诚度本土品牌始终如一76%洋品牌始终如一91%注:以本土品牌为例,本土品牌忠诚度指一年内一直保持购买本土品牌的用户比例;各段位忠诚度指在某个阶段内一直保持购买本土品牌的用户比例争夺用户中贡献最大6“伊利”做为本土婴幼儿奶粉老大哥,在与洋品牌争夺用户的过程中贡献最大,40%的用户都是“伊利”争夺来的。“伊利”争夺来的用户大部分来自“惠氏”、“美赞臣”、“美素佳儿”的用户。数据来源:国双电商数据平台2017年9月至2018年8月“伊利”在与洋品牌本土品牌争夺洋品牌的贡献率伊利40%君乐宝12%贝因美12%飞鹤12%圣元8%合生元8%完达山5%其他2%伊利争夺来的洋品牌惠氏22%美素佳儿16%雅培13%美赞臣18%雀巢12%诺优能7%爱他美7%其他5%{}消费两极分化明显7本土品牌零售价在100-200元(按每900克计算)区间的人次比例最高,体现了大众消费,排在第二的是300-400元的高端产品,非常明显的体现出本土品牌用户的两极分化,一方注重性价比,而另一方价格敏感度低,更注重品质。200-300元的供应品种最多,但销量反而不尽人意。洋品牌随着零售价格提升交易人次逐渐降低,消费更加理性健康。通过价格计算,电商上本土婴幼儿奶粉均价288元(按每900克计算),洋奶粉均价310元,而在国外,奶粉的均价只有120元人民币左右,中国已经是全球奶粉零售价格最高的市场了。造成这种奇怪现象的原因是多方面的,品牌方、渠道商、消费者共同造就了现在的价格水平。数据来源:国双电商数据平台2017年9月至2018年8月本土品牌数量与交易人次本土品牌用户21%39%25%15%44%20%30%6%100-200元200-300元300-400元>400元品牌数量占比交易人次占比22%22%31%25%42%32%20%6%100-200元200-300元300-400元>400元品牌数量占比交易人次占比洋品牌数量与交易人次注:选取本土品牌份额前15品牌共计75个子品牌,洋品牌份额前12品牌共计32个子品牌(洋品牌只包含国行,不含海淘类),以3段单罐装价格作为参考北京国双科技有限公司对本材料凡涉及的内容,包括但不限于文件所载的文字、数据、图形、照片等拥有完全的著作权,受著作权法保护。禁止任何媒体、网站、公司、个人或组织以任何形式或出于任何目的在未经本公司书面授权的情况下抄袭、转载、摘编、修改本文件内容,或链接、转帖或以其他方式复制用于商业目的或发行,或稍作修改后使用,前述行为均将构成对本公司之侵权,本公司将依法追究其法律责任。如引用发布,需注明出处。免责声明:本报告的各项内容、数据、观点仅用于研究和参考,任何第三方对于本报告各项内容、数据、观点的使用或者引用所导致的任何结果,北京国双科技有限公司不承担任何的法律责任,请任何第三方在接受该免责声明的前提下,在法律允许和经过授权的条件下,合理使用本报告。国双科技-应用科学部是国双科技(Nasdaq: GSUM)服务于市场营销、电商运营、调研咨询等领域的专业数据研究团队。团队秉承着技术驱动,业务导向的原则,深度整合数据技术和市场研究需求,为品牌提供专业的咨询解决方案和可定制化的数据仪表盘产品。我们拥有成熟的数据分析模型,服务覆盖了母婴、快消、3C、营养保健等行业的头部客户,通过数据驱动业务,为各大品牌提供商业决策支持。关于国双科技-应用科学部





发表评论取消回复