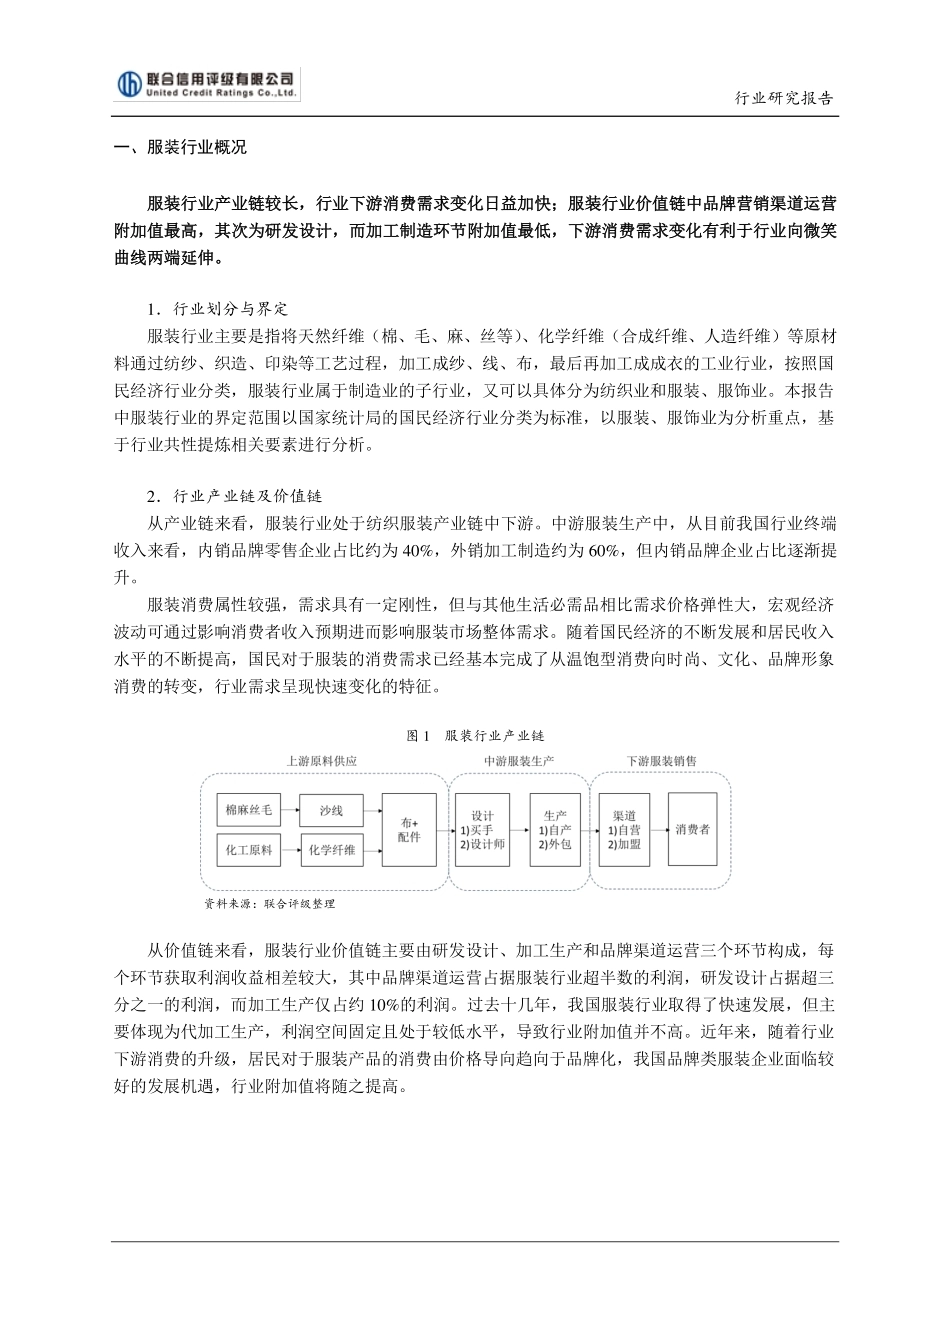
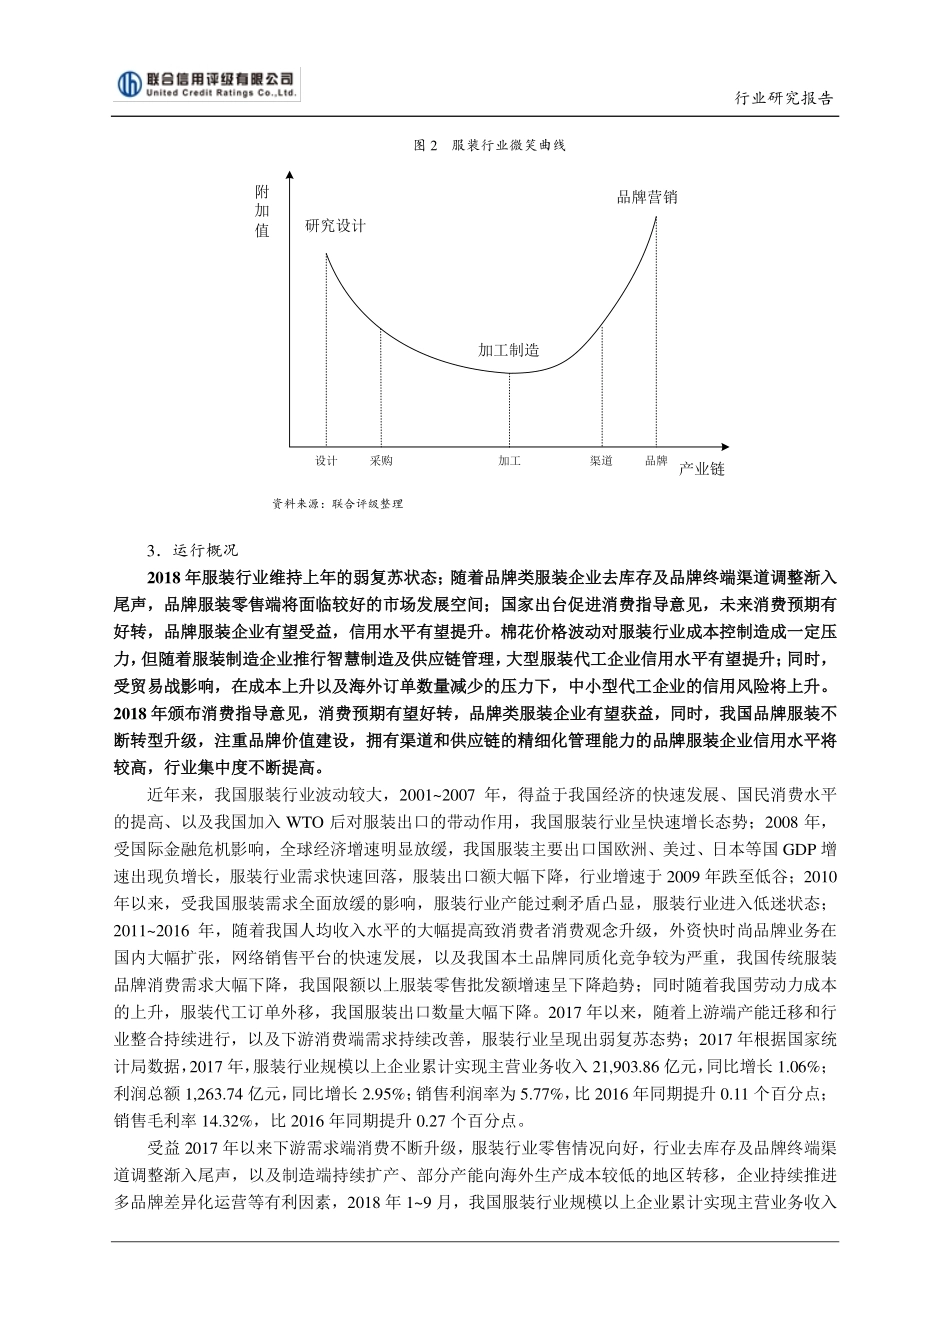
2018 年服装行业研究报告 行业研究报告 一、服装行业概况 服装行业产业链较长,行业下游消费需求变化日益加快;服装行业价值链中品牌营销渠道运营附加值最高,其次为研发设计,而加工制造环节附加值最低,下游消费需求变化有利于行业向微笑曲线两端延伸。 1.行业划分与界定 服装行业主要是指将天然纤维(棉、毛、麻、丝等)、化学纤维(合成纤维、人造纤维)等原材料通过纺纱、织造、印染等工艺过程,加工成纱、线、布,最后再加工成成衣的工业行业,按照国民经济行业分类,服装行业属于制造业的子行业,又可以具体分为纺织业和服装、服饰业。本报告中服装行业的界定范围以国家统计局的国民经济行业分类为标准,以服装、服饰业为分析重点,基于行业共性提炼相关要素进行分析。 2.行业产业链及价值链 从产业链来看,服装行业处于纺织服装产业链中下游。中游服装生产中,从目前我国行业终端收入来看,内销品牌零售企业占比约为 40%,外销加工制造约为 60%,但内销品牌企业占比逐渐提升。 服装消费属性较强,需求具有一定刚性,但与其他生活必需品相比需求价格弹性大,宏观经济波动可通过影响消费者收入预期进而影响服装市场整体需求。随着国民经济的不断发展和居民收入水平的不断提高,国民对于服装的消费需求已经基本完成了从温饱型消费向时尚、文化、品牌形象消费的转变,行业需求呈现快速变化的特征。 图 1 服装行业产业链 资料来源:联合评级整理 从价值链来看,服装行业价值链主要由研发设计、加工生产和品牌渠道运营三个环节构成,每个环节获取利润收益相差较大,其中品牌渠道运营占据服装行业超半数的利润,研发设计占据超三分之一的利润,而加工生产仅占约 10%的利润。过去十几年,我国服装行业取得了快速发展,但主要体现为代加工生产,利润空间固定且处于较低水平,导致行业附加值并不高。近年来,随着行业下游消费的升级,居民对于服装产品的消费由价格导向趋向于品牌化,我国品牌类服装企业面临较好的发展机遇,行业附加值将随之提高。 行业研究报告 图 2 服装行业微笑曲线 研究设计品牌营销加工制造附加值产业链设计品牌渠道加工采购 资料来源:联合评级整理 3.运行概况 2018 年服装行业维持上年的弱复苏状态;随着品牌类服装企业去库存及品牌终端渠道调整渐入尾声,品牌服装零售端将面临较好的市场发展空间;国家出台促进消费指导意见,未来消费预期有好转,品牌服装企业有望受益,信用水平有望提升。棉花价格波动对服装行业成本控制造成一定压力,但随着服装制造企业推行智慧制造及供应链管理,大型服装代工企业信用水平有望提升;同时,受贸易战影响,在成本上升以及海外订单数量减少的压力下,中小型代工企业的信用风险将上升。2018 年颁布消费指导意见,消费预期有望好转,品牌类服装企业有望获益,同时,我国品牌服装不断转型升级,注重品牌价值建设,拥有渠道和供应链的精细化管理能力的品牌服装企业信用水平将较高,行业集中度不断提高。 近年来,我国服装行业波动较大,2001~2007 年,得益于我国经济的快速发展、国民消费水平的提高、以及我国加入 WTO 后对服装出口的带动作用,我国服装行业呈快速增长态势;2008 年,受国际金融危机影响,全球经济增速明显放缓,我国服装主要出口国欧洲、美过、日本等国 GDP 增速出现负增长,服装行业需求快速回落,服装出口额大幅下降,行业增速于 2009 年跌至低谷;2010年以来,受我国服装需求全面放缓的影响,服装行业产能过剩矛盾凸显,服装行业进入低迷状态;2011~2016 年,随着我国人均收入水平的大幅提高致消费者消费观念升级,外资快时尚品牌业务在国内大幅扩张,网络销售平台的快速发展,以及我国本土品牌同质化竞争较为严重,我国传统服装品牌消费需求大幅下降,我国限额以上服装零售批发额增速呈下降趋势;同时随着我国劳动力成本的上升,服装代工订单外移,我国服装出口数量大幅下降。2017 年以来,随着上游端产能迁移和行业整合持续进行,以及下游消费端需求持续改善,服装行业呈现出弱复苏态势;2017 年根据国家统计局数据,2017 年,服装行业规模以上企业累计实现主营业务收入 21,903.86 亿元,同比增长 1.06%;利润总额 1,263.74 亿元,同比增长 2.95%;销售利润率为 5.77%,比 2016 年同期提升 0.11 个百分点;销售毛利率 14.32%,比 2016 年同期提升 0.27 个百分点。 受益 2017 年以来下游需求端消费不断升级,服装行业零售情况向好,行业去库存及品牌终端渠道调整渐入尾声,以及制造端持续扩产、部分产能向海外生产成本较低的地区转移,企业持续推进多品牌差异化运营等有利因素,2018 年 1~9 月,我国服装行业规模以上企业累计实现主营业务收入 行业研究报告 12,814.48 亿元,同比增长 3.51%;利润总额 697.06 亿元,同比增长 7.96;销售利润率为 5.54%,比2017 年同期提升 0.22 个百分点;销售毛利率 14.22%,比 2017 年同期下降 0.16 个百分点。 从上游原材料供应来看,2010 年以来,全球棉花价格持续上涨,2011 年价格波动幅度加大,我国启动棉花临时收储政策,导致国内外棉价差不断拉大,2013 年棉价差扩大至 6,000 元/吨,严重挤压了国内服装行业利润空间,产品国际竞争力也受到较大影响;2014 年以来,全球棉花库存量过大,国家取消棉花临时收储政策,棉花价格回归市场化,棉花价格快速下滑带动国内外棉价差逐步缩小,国内 328 棉花价格指数由 2010 年底最高点 31,320 元/吨持续下跌至 2015 年底 12,922 元/吨水平,国内服装企业经营压力有所缓解;2016 年由于棉花抛储进度不及预期,且当时国内棉花生产和需求出现一定缺口,棉花价格快速上涨。2016 年底国内 328 棉花价格指数达到 16,000 元/吨高位。2017 年至今棉花价格总体波动不大,维持在 15,900 元/吨的高位小幅震荡。2018 年 8 月全国棉花生长情况及产量预测调查显示,截至 2018 年 8 月底,全国各棉区处于开花至裂铃吐絮期,气象条件较适宜棉花生长,病虫害发生程度较轻,长势好于去年。2018 年 8 月,中国棉花协会对全国植棉面积进行了核实,并将其调整为 4,617.1 万亩,同比下降 2.97%;按照被调查农户植棉面积加权平均计算,预计全国棉花总产量约为 602.1 万吨,同比减少 0.43%,较上期增加 0.25%。2018 年 9 月美国农业部预测我国 2018/19 年棉花产量较 8 月预测值增加 21.7 万吨,消费量及进口量与 8 月预测数据相同。综合来看,据美国农业部 9 月预测数据,2018/19 年我国棉花供需缺口在 326.6 万吨、较此前 8 月份减少21.7 万吨,该部分缺口主要由进口棉花及国储棉轮出满足。短期来看,新棉上市补充短期棉花供给,国储棉轮出成交热情有一定下降,期货市场价格平稳、期货价格略有下降;但中长期看,国内棉花供需格局偏紧、棉花价格上行周期或将形成。 图 3 2009 年以来国内外棉花价格指数及价差 资料来源:Wind 2017 年 3 月,国家发展改革委财政部发布《关于深化棉花目标价格改革的通知》,称对新疆享受目标价格补贴的棉花进行上限管理,上限为基期全国棉花平均产量的 85%;确定 2017~2019 年,新疆棉花目标价格水平为 18,600 元/吨。整体而言,国内应季棉花供需缺口长期存在,需通过储备棉轮出的方式补足缺口,长期来看国内棉花去库存速度较快,国内产量无法有效满足棉花消费,未来预计我国棉花价格将呈现上涨的趋势,对服装企业未来成本控制将会造成一定压力。 行业研究报告 从下游消费端来看,零售市场方面,2009~2010 年,随着我国人均可支配收入逐年增长,限额以上依法和零售业商品零售总额持续增长,服装类零售额增速维持在较高水平,服装行业发展较为迅速。自 2011 年起,随着国外品牌及网络购物的快速发展,我国服装零售额增速大幅下降,服装行业发展持续低迷,与此同时行业进入洗牌阶段。2015 年起行业去库存及品牌终端渠道调整的逐步推进,服装行业零售额增速有所恢复,但仍维持在较低水平。2017 年,我国服装行业限额以上品批发和零售服装类零售额 10,356.40 亿元,较上年同期增长 8.20%,呈现出弱复苏的态势。2018 年 1~9月,我国限额以上企业商品零售额累计同比增 6.90%、较去年同期放缓 1.00 个百分点,终端消费数据放缓;其中限额以上企业服装鞋帽零售额累计同比增 8.90%、较去年同期提升 1.70 个百分点。长期来看,服装行业仍将维持较为缓慢的增速。 图 4 近年来我国限额以上企业服装类零售额及变动情况(单位:亿元、%) 资料来源:Wind 品牌建设方面,本土时尚服饰品牌加大品牌形象升级的投入力度,在门店体验、产品设计、价格定位、营销策略方面制定出更符合国人消费需求的发展战略。还有一些国产品牌或玩转民族风,或以中国深厚的文化积淀为设计灵感传递时尚。热风、拉夏贝尔、太平鸟、江南布衣、茵曼、韩都衣舍等等国产品牌逐渐打响知名度,并且向海外扩张。此外,社交平台、电商平台的出现与巨大影响力使得消费者能够有机会有时间对产品有清晰的认识,消费不再盲目追求外国品牌,而转向“只选对的”。对于曾经一度被忽略的国内本土服装品牌企业来说,消费者认知正在增加与本土品牌的粘性,本土品牌也将因此得到快速发展。2017 年度购物中心关注服饰品牌榜 TOP 50 中,国内品牌占31 家(占 62%),较 2016 年增加了 10 家。 供应链管理方面,RFID(射频识别)技术现在已经用于很多快时尚品牌的供应链跟踪上,利用RFID 标签和读写设备,产品能在数秒之内被检测,能加快配送速度,比传统人工计算的方式准确,确保了库存管理的正确性。衣服上植入一个微型 RFID 芯片,随后,每件衣服在线下体验店被顾客带进试衣间的次数,都可被追踪,有助于辨别热销产品并提升前端的产品设计。通过收集各种数据,从每件商品的销售数据、消费者的反馈到核心竞争对手和最新趋势的数据,快时尚品牌能够将数据 行业研究报告 转化为有意义和可操作的见解,实现更加贴近顾客以及清晰掌握实时需求,以数据驱动快时尚营销。 进口方面,2009~2010 年,我国服装进口数量变动不大,进口服装价格指数基本围绕在 110.00上下波动。2011 年起,随着国外快时尚品牌在国内的快速扩张,我国服装进口金额快速增长,进口价格指数呈现出下降趋势,2012 年起进口价格指数降至 100.00 以下,围绕 95.00 上下波动,进口服装对我国本土品牌服装造成了巨大冲击。2017 年我国服装及衣着附件进口金额 71.96 亿美元,同比增长 11.30%。2018 年 1~9 月,服装及衣着附件累计进口金额为 1,184.78 亿美元,同比增长 14.40%,主要系海外品牌受到进口关税下调的影响,进口金额存在一定增长。 图 5 2009 年以来我国服装及衣着进口金额及价格指数(单位:万美元) 资料来源:Wind 出口方面,我国服装产品主要出口市场为欧盟、美国、东盟、日本、香港、韩国等国家和地区,出口市场集中度较高。入世以来,欧美日三大市场出口额占我国纺织品服装出口总额的比例在50~70%。2008 年起,我国主要服装出口国经济发展受金融危机冲击较大,消费需求下降;另一方面,人民币升值、人口红利消失、以及劳动力成本上升等因素,导致我国劳动力资源禀赋优势逐渐丧失,部分国际服装代工订单转向越南、柬埔寨等东南亚国家。受上述因素综合影响,我国服装出口增速整体呈波动下降趋势,至 2015 年出现负增长,2016 年全年服装出口额为 1,578.19 亿美元,同比下降 9.40%,降幅较 2015 年扩大了 3.00 个百分点;服装出口数量为 295.93 亿件,同比下降 2.75%,降幅较 2015 年收窄 4.16 个百分点;服装出口平均单价 4.29 美元/件,同比下降 7....




发表评论取消回复