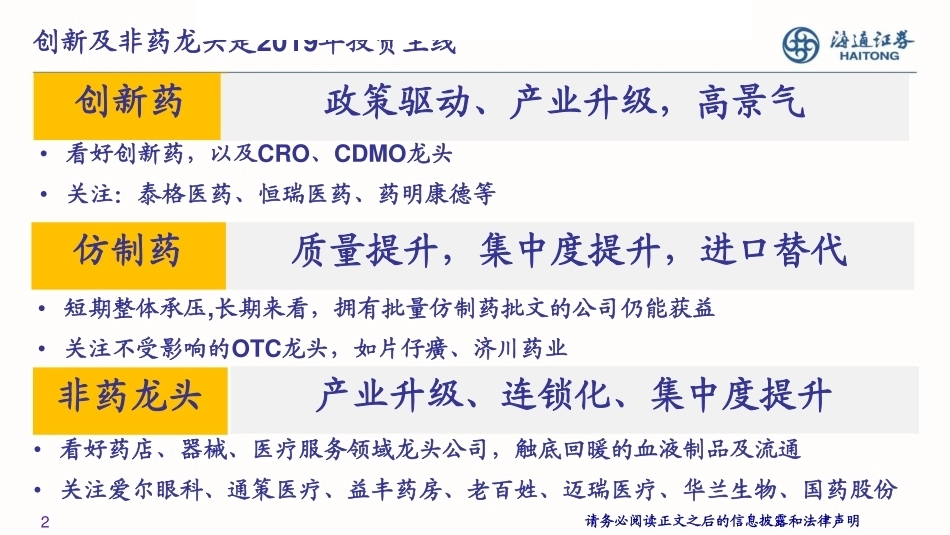
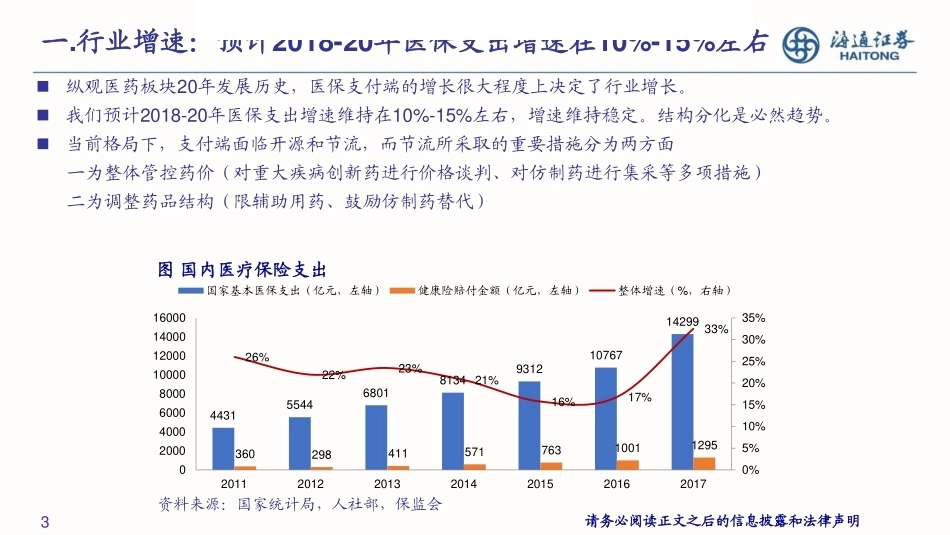
证券研究报告 (优于大市,维持) 创新、非药龙头驱动行业快速增长医药行业首席分析师 余文心 SAC号码:S0850513110005 高级分析师 郑琴 SAC号码:S0850513080005 高级分析师 孙建 SAC号码:S0850516060002 联系人: 贺文斌、吴佳栓、范国钦、梁广楷 2018年12月9日 1 请务必阅读正文之后的信息披露和法律声明 创新及非药龙头是2019年投资主线 • 看好创新药,以及CRO、CDMO龙头 • 关注:泰格医药、恒瑞医药、药明康德等 创新药 政策驱动、产业升级,高景气 仿制药 质量提升,集中度提升,进口替代 非药龙头 产业升级、连锁化、集中度提升 • 短期整体承压,长期来看,拥有批量仿制药批文的公司仍能获益 • 关注不受影响的OTC龙头,如片仔癀、济川药业 • 看好药店、器械、医疗服务领域龙头公司,触底回暖的血液制品及流通 • 关注爱尔眼科、通策医疗、益丰药房、老百姓、迈瑞医疗、华兰生物、国药股份 2 请务必阅读正文之后的信息披露和法律声明 一.行业增速:预计2018-20年医保支出增速在10%-15%左右 纵观医药板块20年发展历史,医保支付端的增长很大程度上决定了行业增长。 我们预计2018-20年医保支出增速维持在10%-15%左右,增速维持稳定。结构分化是必然趋势。 当前格局下,支付端面临开源和节流,而节流所采取的重要措施分为两方面 一为整体管控药价(对重大疾病创新药进行价格谈判、对仿制药进行集采等多项措施) 二为调整药品结构(限辅助用药、鼓励仿制药替代) 4431 5544 6801 8134 9312 10767 14299 360 298 411 571 763 1001 1295 26% 22% 23% 21% 16% 17% 33% 0%5%10%15%20%25%30%35%02000400060008000100001200014000160002011201220132014201520162017国家基本医保支出(亿元,左轴) 健康险赔付金额(亿元,左轴) 整体增速(%,右轴) 图 国内医疗保险支出 资料来源:国家统计局,人社部,保监会 3 请务必阅读正文之后的信息披露和法律声明 1.在医保资金压力日益增大的现实下,开源和节流成为必然 2004年-2014年,我国医保基金收入增速持续低于支出增速,医保资金压力日益增大; 2015年起,医保收入增速略超支出增速,我们预计2018-20年医保支出增速维持在10%-15%左右,增速维持稳定。分化是必然趋势,倒逼医保基金“开源”、“节流” 。 注:2017年医保收入与支出增速较往年同期大幅提升,原因是自2016年起新农合逐步合并到城镇基本医保,与往年不具可比性。 资料来源:卫计委,Wind,人社部,海通证券研究所 图 2004-2017年中国社会医疗保险收支情况 1141 1405 1747 2257.2 3040.4 3671.9 4308.9 5539.2 6938.7 8248.3 9687.2 11192.9 13084 17932 862 1079 1277 1561.8 2083.6 2797.4 3538.1 4431.4 5543.6 6801 8133.6 9312.1 10767 14422 76% 77% 73% 69% 69% 76% 82% 80% 80% 82% 84% 83% 82% 80% 60%65%70%75%80%85%0200040006000800010000120001400016000180002000020042005200620072008200920102011201220132014201520162017医保基金总收入(亿元,左轴) 医保基金总支出(亿元,左轴) 医保基金压力(支出/收入,右轴) 医保基金总收入同比增速(%,右轴) 医保基金总支出同比增速(%,右轴) 4 请务必阅读正文之后的信息披露和法律声明 1.1 开源:医保基金筹资标准逐年提高 城镇职工医疗保险:以职工工资总额为筹资基数,强制性地按国家规定的法定筹资比率筹资。(基本保障、广泛覆盖、双方负担、统账结合)。 城镇居民医保和新农合采用政府补助与个人自愿性缴费相结合的方式,最低筹资标准逐年提高。伴随中央扶贫力度的加强以及健康中国2030计划的逐步落实,我们认为各省社会医疗保险(城镇职工、城镇居民、新农合)缴费水平差异有望缩小,中央转移支付将为重要推手。目前各省医疗保险缴费水平多高于中央制定的最低缴费标准。 资料来源:国务院,人社部,卫生部基层卫生健康司,海通证券研究所 单位:元 1998 2003 2007 2010 2011 2012 2013 2014 2015 2016 2017 城镇职工基本医疗保险 企业缴工资6% 未规定 未规定 未规定 未规定 未规定 未规定 未规定 个人缴工资2% 未规定 未规定 未规定 未规定 未规定 未规定 未规定 城镇居民基本医疗保险 - - 政府补40 政府补120 政府补200 政府补240 政府补280 政府补320 政府补380 政府补420 政府补450 - - - - - - - 个人缴90 个人缴120 个人缴150 个人缴180 新型农村合作医疗 - 政府补20 政府补40 政府补120 政府补200 政府补240 政府补280 政府补320 政府补380 政府补420 政府补450 - 个人缴10 个人缴10 个人缴10 个人缴50 个人缴60 个人缴70 个人缴90 个人缴120 个人缴150 个人缴180 城乡居民基本医疗保险,2017 全国:630元 北京:1730元 河南:710元 表 全国社会医疗保险缴费最低标准 5 请务必阅读正文之后的信息披露和法律声明 30.1% 41.1% 28.8% 政府卫生支出 社会卫生支出 个人卫生现金支出 2018年中国大部制改革,建立国家医疗保障局。 我国医疗卫生支出分为政府支出、社会支出、个人支出,其中前两部分占主体,但2017年个人支出占比达28.8%,较美国日本相比属于高水平,社会性“看病贵”问题十分严重,我们认为继续提高共付比率缓解医保压力并不现实,强势医保是大势所趋。 图 2017年中国卫生支出自费比例28.8% 资料来源:卫生统计年鉴,人力资源和社会保障事业发展统计公报,海通证券研究所 资料来源:人力资源和社会保障事业发展统计公报,海通证券研究所 图 2007-2017年中国卫生支出情况与个人支出增速 1.2 节流:个人卫生支出占比高,强势医保为大势所趋 15.24% 11.83% 7.31% 20.05% 14.07% 11.09% 13.40% -1.41% 11.22% 11.52% -100%-80%-60%-40%-20%0%20%010,00020,00030,00040,00050,00060,0002007 2008 2009 2010 2011 2012 2013 2014 2015 2016 2017政府卫生支出(亿元,左轴) 社会卫生支出(亿元,左轴) 个人卫生现金支出(亿元,左轴) 个人卫生现金支出增速 (%,右轴) 6 请务必阅读正文之后的信息披露和法律声明 调整仿制药与原研药,治疗用药与辅助用药的结构:保证药品疗效与质量,依靠仿制药缓解资金压力,同时促进新药研发;保证治疗用药,削减辅助用药。 2017Q4辅助及中成药用药市场占比分别为23.0%和17.2%,治疗性用药为42.4%。本土药企中治疗性用药的比例更低,只有31.4%,而中成药和辅助用药合计占50%。辅助用药在新一轮政策中已成重点减负对象。 图 治疗性用药与辅助用药比例 资料来源:PDB,海通证券研究所 资料来源:IQVIA,海通证券研究所 图 2012-2018 H1 氯吡格雷原研占比变化 节流:医保支付结构调整→药占比→降药价&调药品结构 42.4% 23.0% 17.2% 11.9% 5.5% 治疗性用药 辅助用药 中成药 抗生素 静脉用溶液 31.4% 27.1% 22.9% 12.3% 6.3% 国内市场(2017Q4) 本土药企市场(2017Q4) 32.68% 27.66% 25.77% 24.35% 23.41% 23.20% 23.88% 0.00%5.00%10.00%15.00%20.00%25.00%30.00%35.00%050,000,000100,000,000150,000,000200,000,000250,000,000300,000,000350,000,000400,000,000乐普(元,左轴) 深圳信立泰(元,左轴) 赛诺菲(元,左轴) 原研(赛诺菲)销售数量占比(%,右轴) 7 请务必阅读正文之后的信息披露和法律声明 强医保的介入,将在未来几年影响中国制药业发展方向 组建国家药品监督管理局有利于加快药品准入制度的改革,利好创新药、高品质仿制药。 组建卫生健康委员会有利于进一步提高卫生政策的改革和执行效率。 组建国家医疗保障局,把医保管理和医疗服务价格管理职能统一,有利于加快医疗支付制度改革。 ——设臵招标采购司,制定医保支付价格 人社部城镇:职工、居民医保,生育保险 卫计委:新农合 发改委:药品和服务价格管理 民政部:医疗救助 国家医疗保障局 质检总局 食药监局 发改委:价格监督和反垄断 商务部:反垄断 国家市场监督管理总局 工商总局 国务院:反垄断委员会 国务院:深化医改领导小组 老龄办 安监总局:安全健康监督 国家卫生健康委员会 卫计委 资料来源:国家医保局,海通证券研究所 8 请务必阅读正文之后的信息披露和法律声明 当前药改核心思路:结构调整、创新升级 淘汰落后产能 研发端/准入端 生产端 流通端 应用端 鼓励药品创新 仿制药一致性评价 优先审评审批 MAH制度 临床试验数据国际互认 新版GMP CMO 两票制+ 营改增 降药占比 限辅助用药 限抗生素 结构调整、优胜劣汰、创新升级 集中招标带量采购 医保谈判 以价换量 保证药品疗效与质量、加速新药上市进程 挤压药价水分、调整用药结构、节省医保支出 资料来源:国家医保局,海通证券研究所 9 请务必阅读正文之后的信息披露和法律声明 医保支付标准改革:医保控费的核心手段 降最高零售价、降招标价格以降低医保目录药品价格 过去:2009-2011 医保支付方式改革(按项目付费、按人头付费、按病种付费、总额预付); 限辅助用药、限抗、降低药占比; 通过招标降低医保目录药品价格 当下:2012-2018 医保控费政策思路由过去和当前的招标决定价格的管理模式向医保支付价格模式进行调整。 我们认为医保支付标准政策的实施将成为未来政府医保控费的核心抓手。 我们认为未来医保支付标准是以通用名为准,同一通用名下价格高于支付标准的部分将由患者自付,有利于优秀仿制药的进口替代。 创新药:医保直接谈判 仿制药:建立医保支付标准(按通用名),倒逼原研药降价 未来 发改委及卫生部主导的招标采购控制药价 医保谈判决定医保支付价格 资料来源:海通证券研究所 10 请务必阅读正文之后的信息披露和法律声明 二、 未来1年我们最看好的几个细分领域 1. 创新产业链,包括创新药及卖水人CRO、CMO公司。 2. 仿制药短期承压,长期看好有批量产品的高壁垒仿制药。关注不受政策影响的OTC龙头。 3. 非药板块龙头,包括连锁业态的医疗服务、药店,以及医疗器械。 4. 血液制品及医药流通触底回暖。 如前所述,20年医药产业发展历史表明,买单方医保的增长很大程度决定了行业增长。在控费的大背景下,开源和节流成为医保必须的选择,超级医保局的诞生宣告医保未来对“买什么”及“价格是什么”话语权更强。具体体现在,此前,药品的价格形成机制由发改委主管,而定价通过卫生部的省级招标体制确定;未来,医保的话语权将进一步增强,具体体现在:对于创新药,进行统一的价格谈判,历史经验证明量可以补价;对于仿制药,由集采开始试...




发表评论取消回复