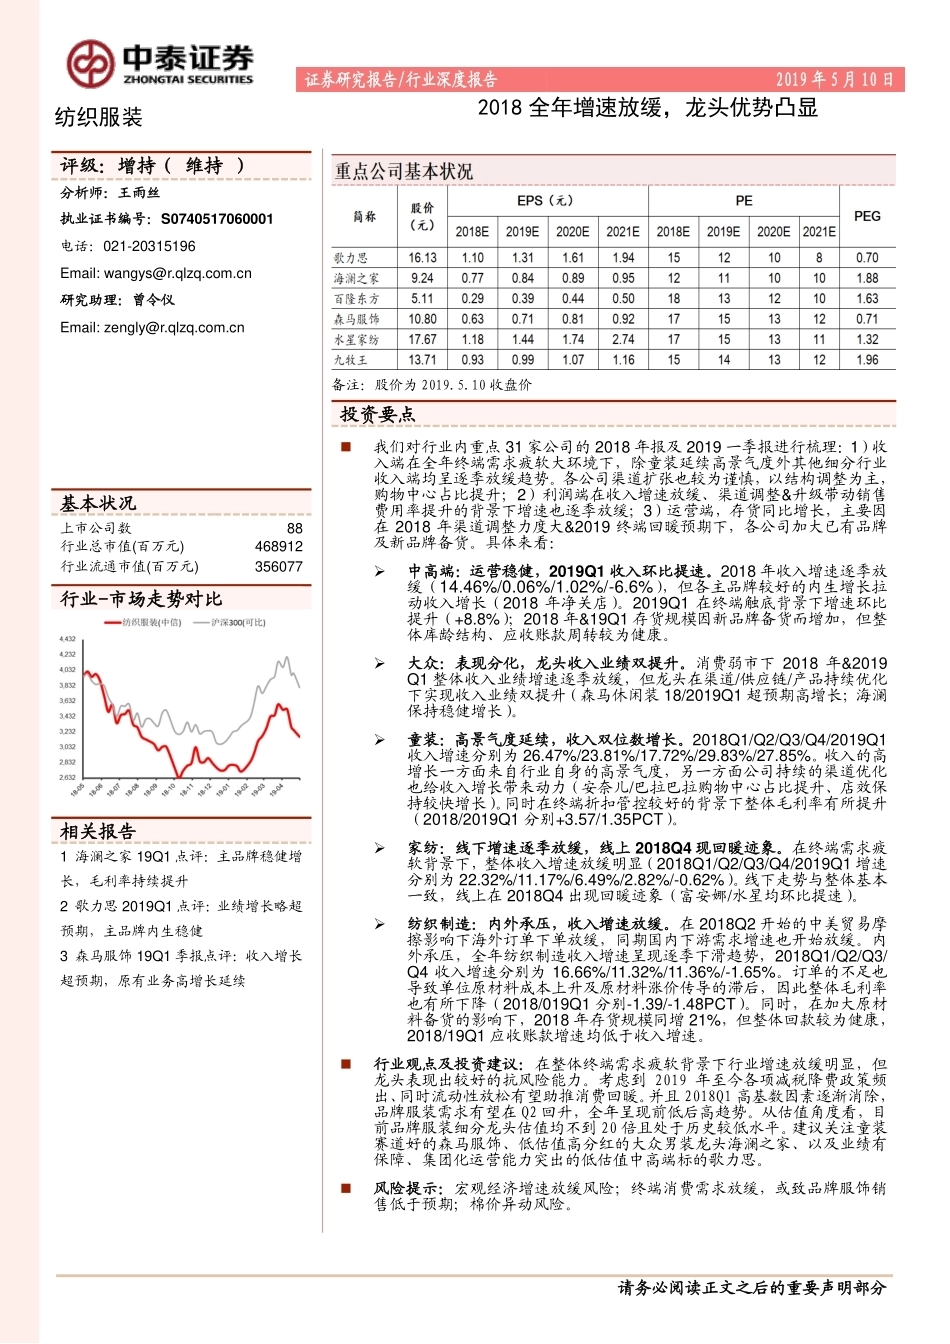
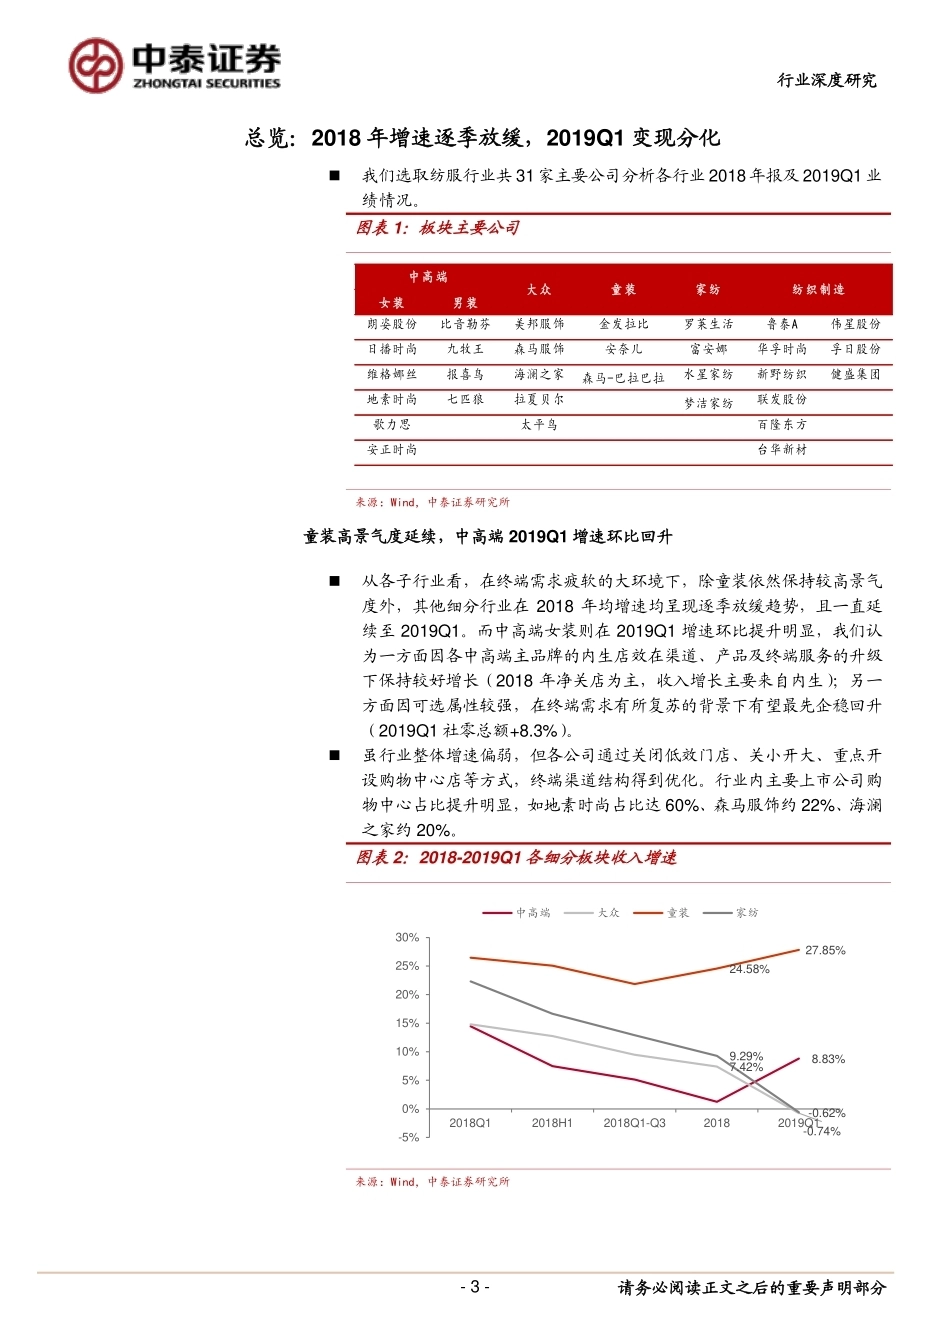
请务必阅读正文之后的重要声明部分 [Table_Industry] 证券研究报告/行业深度报告 2019 年 5 月 10 日 纺织服装 2018 全年增速放缓,龙头优势凸显 [Table_Main] [Table_Title] 评级:增持( 维持 ) 分析师:王雨丝 执业证书编号:S0740517060001 电话:021-20315196 Email: wangys@r.qlzq.com.cn 研究助理:曾令仪 Email: zengly@r.qlzq.com.cn [Table_Profit] 基本状况 上市公司数 88 行业总市值(百万元) 468912 行业流通市值(百万元) 356077 行业-市场走势对比 公司持有该股票比例 [Table_Report] 相关报告 1 海澜之家 19Q1 点评:主品牌稳健增长,毛利率持续提升 2 歌力思 2019Q1 点评:业绩增长略超预期,主品牌内生稳健 3 森马服饰 19Q1 季报点评:收入增长超预期,原有业务高增长延续 备注:股价为 2019.5.10 收盘价 [Table_Summary] 投资要点 我们对行业内重点 31 家公司的 2018 年报及 2019 一季报进行梳理:1)收入端在全年终端需求疲软大环境下,除童装延续高景气度外其他细分行业收入端均呈逐季放缓趋势。各公司渠道扩张也较为谨慎,以结构调整为主,购物中心占比提升;2)利润端在收入增速放缓、渠道调整&升级带动销售费用率提升的背景下增速也逐季放缓;3)运营端,存货同比增长,主要因在 2018 年渠道调整力度大&2019 终端回暖预期下,各公司加大已有品牌及新品牌备货。具体来看: 中高端:运营稳健,2019Q1 收入环比提速。2018 年收入增速逐季放缓(14.46%/0.06%/1.02%/-6.6%),但各主品牌较好的内生增长拉动收入增长(2018 年净关店)。2019Q1 在终端触底背景下增速环比提升(+8.8%);2018 年&19Q1 存货规模因新品牌备货而增加,但整体库龄结构、应收账款周转较为健康。 大众:表现分化,龙头收入业绩双提升。消费弱市下 2018 年&2019Q1 整体收入业绩增速逐季放缓,但龙头在渠道/供应链/产品持续优化下实现收入业绩双提升(森马休闲装 18/2019Q1 超预期高增长;海澜保持稳健增长)。 童装:高景气度延续,收入双位数增长。2018Q1/Q2/Q3/Q4/2019Q1收入增速分别为 26.47%/23.81%/17.72%/29.83%/27.85%。收入的高增长一方面来自行业自身的高景气度,另一方面公司持续的渠道优化也给收入增长带来动力(安奈儿/巴拉巴拉购物中心占比提升、店效保持较快增长)。同时在终端折扣管控较好的背景下整体毛利率有所提升(2018/2019Q1 分别+3.57/1.35PCT)。 家纺:线下增速逐季放缓,线上 2018Q4 现回暖迹象。在终端需求疲软背景下,整体收入增速放缓明显(2018Q1/Q2/Q3/Q4/2019Q1 增速分别为 22.32%/11.17%/6.49%/2.82%/-0.62%)。线下走势与整体基本一致,线上在 2018Q4 出现回暖迹象(富安娜/水星均环比提速)。 纺织制造:内外承压,收入增速放缓。在 2018Q2 开始的中美贸易摩擦影响下海外订单下单放缓,同期国内下游需求增速也开始放缓。内外承压,全年纺织制造收入增速呈现逐季下滑趋势,2018Q1/Q2/Q3/Q4 收入增速分别为 16.66%/11.32%/11.36%/-1.65%。订单的不足也导致单位原材料成本上升及原材料涨价传导的滞后,因此整体毛利率也有所下降(2018/019Q1 分别-1.39/-1.48PCT)。同时,在加大原材料备货的影响下,2018 年存货规模同增 21%,但整体回款较为健康,2018/19Q1 应收账款增速均低于收入增速。 行业观点及投资建议:在整体终端需求疲软背景下行业增速放缓明显,但龙头表现出较好的抗风险能力。考虑到 2019 年至今各项减税降费政策频出、同时流动性放松有望助推消费回暖。并且 2018Q1 高基数因素逐渐消除,品牌服装需求有望在 Q2 回升,全年呈现前低后高趋势。从估值角度看,目前品牌服装细分龙头估值均不到 20 倍且处于历史较低水平。建议关注童装赛道好的森马服饰、低估值高分红的大众男装龙头海澜之家、以及业绩有保障、集团化运营能力突出的低估值中高端标的歌力思。 风险提示:宏观经济增速放缓风险;终端消费需求放缓,或致品牌服饰销售低于预期;棉价异动风险。 请务必阅读正文之后的重要声明部分 - 2 - 行业深度研究 内容目录 品牌服装总览:2018 年增速逐季放缓,2019Q1 变现分化 ................................ - 3 - 童装高景气度延续,中高端 2019Q1 增速回升 ........................................... - 3 - 利润增速普遍放缓,渠道调整&升级下销售费用率提升 .............................. - 4 - 回暖预期及新品牌导致备货增加,整体回款较为健康 ................................. - 5 - 中高端服装:运营稳健,2019Q1 收入环比提速 ................................................ - 6 - 收入端:2018 年增长偏弱,2019Q1 环比提速 ........................................... - 6 - 盈利端:收入放缓致毛利率下滑,投资收益助利润增长 ............................. - 7 - 运营端:应收账款周转加快,多品牌运营下备货增加, ............................. - 9 - 大众服装:板块表现分化,龙头收入业绩双提升 .............................................. - 10 - 收入端:增速逐季放缓,龙头表现优异 ..................................................... - 10 - 盈利端:板块表现分化,龙头盈利能力提升 ............................................. - 11 - 运营端:弱需求&备货增加致库存增长,应收账款周转放缓 ..................... - 13 - 家纺:终端需求偏弱,收入业绩增速逐季放缓 ................................................. - 14 - 收入端:线下增速逐季放缓,线上 2018Q4 现回暖迹象 ........................... - 14 - 盈利端:产品&渠道结构变动影响毛利率,营销力度加大致费用提升 ...... - 15 - 运营端:原材料及新平台备货增加,应收账款周转健康 ........................... - 16 - 童装:高景气度延续,新品牌备货增加 ............................................................ - 17 - 收入端:内延外生并行,收入保持双位数增长 .......................................... - 17 - 盈利端:毛利率提升,渠道扩张致销售费用增长 ...................................... - 18 - 运营端:新品牌备货增加,应收账款周转加快 .......................................... - 19 - 纺织制造:内外承压,收入增速放缓 ................................................................ - 20 - 收入端:2018 年收入增速环比放缓,2019Q1 有所回升 .......................... - 20 - 盈利端:需求疲软致毛利率下降,低基数下 2019Q1 利润大增 ................ - 21 - 运营能力:原材料备货致存货增加,回款较为健康 .................................. - 22 - 请务必阅读正文之后的重要声明部分 - 3 - 行业深度研究 总览:2018 年增速逐季放缓,2019Q1 变现分化 我们选取纺服行业共 31 家主要公司分析各行业 2018 年报及 2019Q1 业绩情况。 图表 1:板块主要公司 女装男装朗姿股份比音勒芬美邦服饰金发拉比罗莱生活鲁泰A伟星股份日播时尚九牧王森马服饰安奈儿富安娜华孚时尚孚日股份维格娜丝报喜鸟海澜之家森马-巴拉巴拉水星家纺新野纺织健盛集团地素时尚七匹狼拉夏贝尔梦洁家纺联发股份歌力思太平鸟百隆东方安正时尚台华新材童装家纺纺织制造中高端大众 来源:Wind,中泰证券研究所 童装高景气度延续,中高端 2019Q1 增速环比回升 从各子行业看,在终端需求疲软的大环境下,除童装依然保持较高景气度外,其他细分行业在 2018 年均增速均呈现逐季放缓趋势,且一直延续至 2019Q1。而中高端女装则在 2019Q1 增速环比提升明显,我们认为一方面因各中高端主品牌的内生店效在渠道、产品及终端服务的升级下保持较好增长(2018 年净关店为主,收入增长主要来自内生);另一方面因可选属性较强,在终端需求有所复苏的背景下有望最先企稳回升(2019Q1 社零总额+8.3%)。 虽行业整体增速偏弱,但各公司通过关闭低效门店、关小开大、重点开设购物中心店等方式,终端渠道结构得到优化。行业内主要上市公司购物中心占比提升明显,如地素时尚占比达 60%、森马服饰约 22%、海澜之家约 20%。 图表 2:2018-2019Q1 各细分板块收入增速 8.83%7.42%-0.74%24.58%27.85%9.29%-0.62%-5%0%5%10%15%20%25%30%2018Q12018H12018Q1-Q320182019Q1中高端大众童装家纺 来源:Wind,中泰证券研究所 请务必阅读正文之后的重要声明部分 - 4 - 行业深度研究 图表 3:2018 年各板块渠道情况(家) 歌力思5335925911165759地素时尚10381062104815112724占比约60%比音勒芬652764112九牧王263327742760364327141约190家维格娜丝144913861381206269-63占比10%+安正时尚91797395717111556七匹狼2000+100+朗姿股份44850557日播时尚989106727319578报喜鸟1478157698ELLASSAY3223123072434-10DAZZLE6146136006970-1九牧王246224112393222273-51维格娜丝1621531521120-9玖姿69169269472711朗姿22524823播76082681466森马-休闲装36283830917715202达400家海澜之家579266731181300881约1350家太平鸟42514594450811117683431700拉夏贝尔94489269765311321311-179美邦服饰3500~4000净减少森马-巴拉巴拉4,7955,2931059561498超1500安奈儿14351433211213-2264罗莱生活2663近270037富安娜1310梦洁股份29353300365水星家纺2610超270...




发表评论取消回复