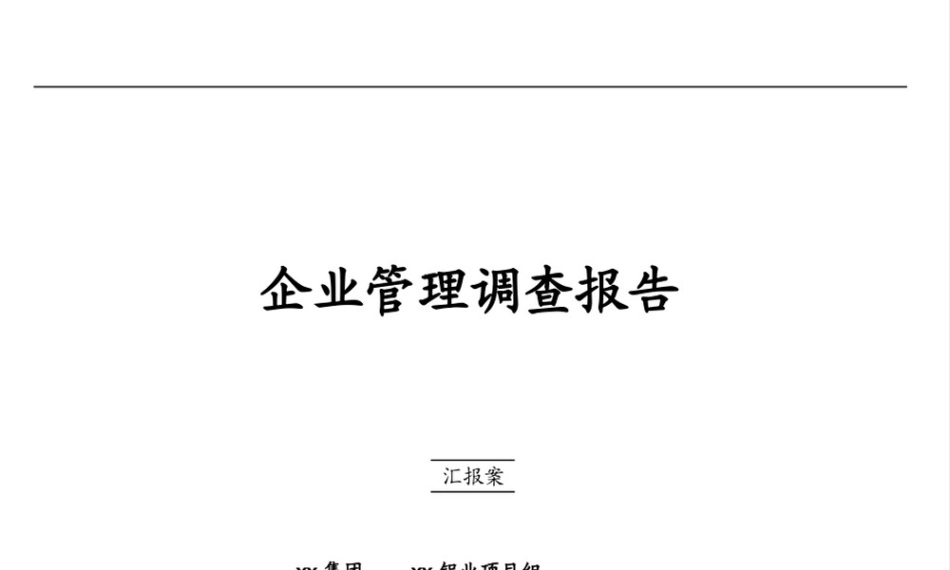
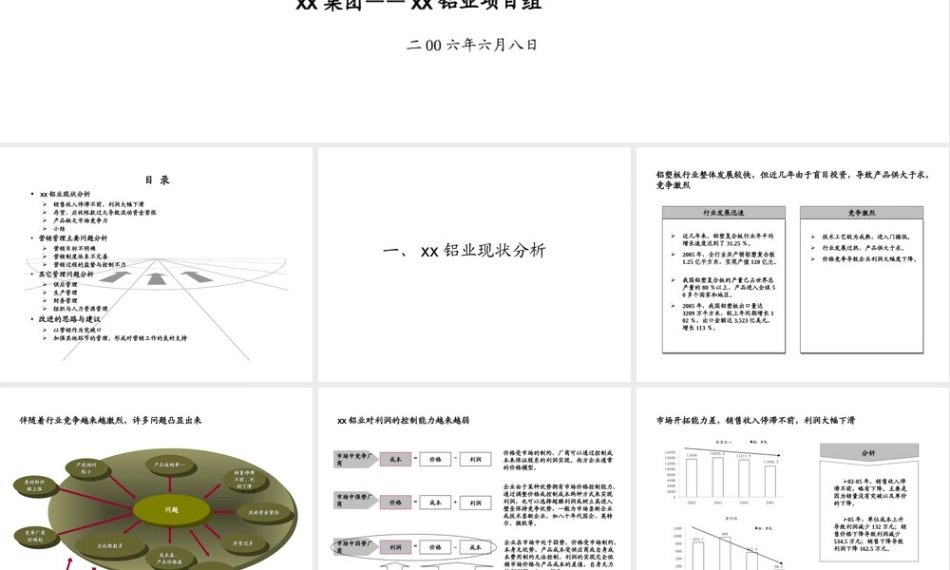
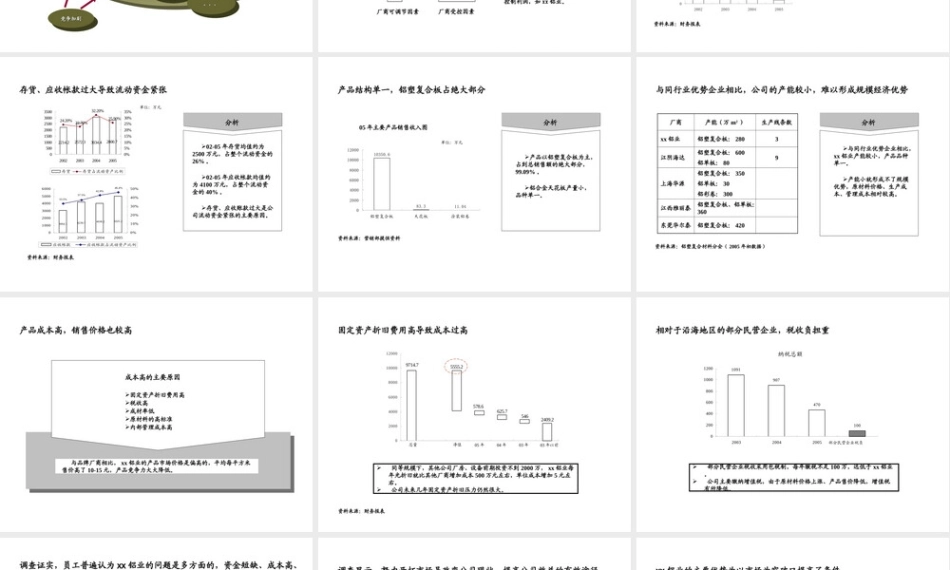
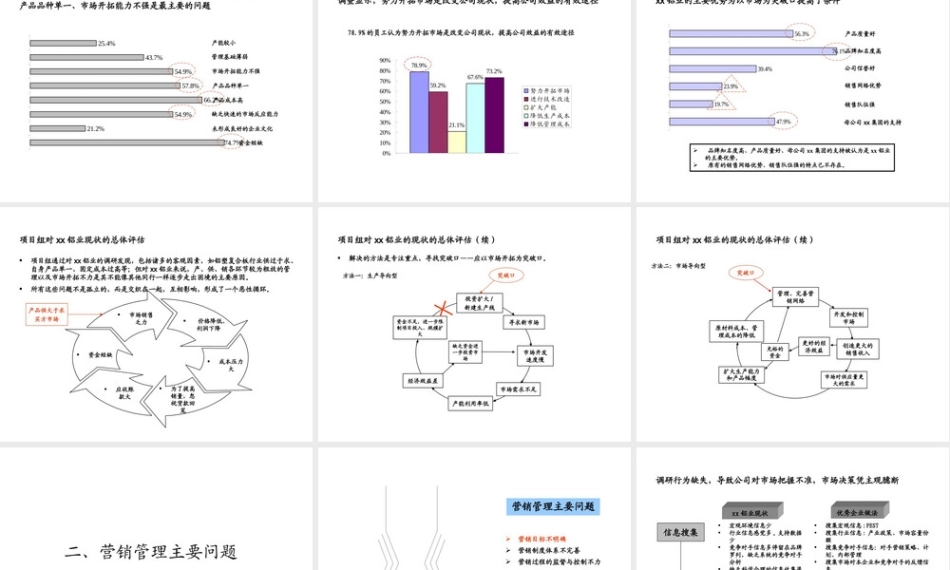
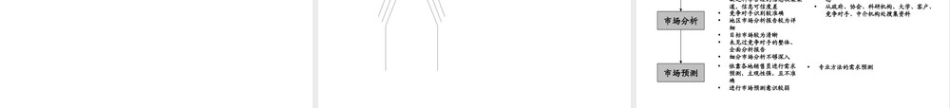
企业管理调查报告二 00 六年六月八日汇报案xx 集团—— xx 铝业项目组目 录 xx 铝业现状分析 销售收入停滞不前,利润大幅下滑 存货、应收帐款过大导致流动资金紧张 产品缺乏市场竞争力 小结▪ 营销管理主要问题分析 营销目标不明确 营销制度体系不完善 营销过程的监督与控制不力▪ 其它管理问题分析 供应管理 生产管理 财务管理 组织与人力资源管理▪ 改进的思路与建议 以营销作为突破口 加强其他环节的管理,形成对营销工作的良好支持 一、 xx 铝业现状分析铝塑板行业整体发展较快,但近几年由于盲目投资,导致产品供大于求,竞争激烈行业发展迅速竞争激烈近几年来,铝塑复合板行业年平均增长速度达到了 31.25 %。2005 年,全行业共产销铝塑复合板1.25 亿平方米,实现产值 120 亿元。 我国铝塑复合板的产量已占世界总产量的 80 %以上,产品进入全球 50 多个国家和地区。2005 年,我国铝塑板出口量达3209 万平方米,较上年同期增长 102 %,出口金额达 3.523 亿美元,增长 113 %。技术工艺较为成熟,进入门槛低。行业发展过热,产品供大于求。价格竞争导致企业利润大幅度下降。伴随着行业竞争越来越激烈,许多问题凸显出来产品结构单一产品结构单一产品结构单一产品结构单一销售停滞销售停滞不前、利不前、利润下滑润下滑销售停滞销售停滞不前、利不前、利润下滑润下滑应收账款多应收账款多应收账款多应收账款多存货过多存货过多存货过多存货过多流动资金紧张流动资金紧张流动资金紧张流动资金紧张原材料价原材料价格上涨格上涨原材料价原材料价格上涨格上涨问题问题竞争厂商竞争厂商的崛起的崛起竞争厂商竞争厂商的崛起的崛起成本高、成本高、产品价格高产品价格高成本高、成本高、产品价格高产品价格高产能相对产能相对较小较小产能相对产能相对较小较小竞争加剧竞争加剧竞争加剧竞争加剧。。。。。。。。。。。。xx 铝业对利润的控制能力越来越弱企业由于某种优势拥有市场价格控制能力,通过调整价格或控制成本两种方式来实现利润,也可以选择超额利润或树立高进入壁垒保持竞争优势,一般为市场垄断企业或技术垄断企业,如八十年代国企、英特尔、微软等。价格受市场的制约,厂商可以通过控制成本来保证股东的利润实现。西方企业通常的价格模型。市场中强势厂商成本=价格-利润=价格+利润=价格-利润成本成本市场中弱势厂商市场中竞争厂商厂商可调节因素厂商受控因素企业在市场中处于弱势,价格受市场制约,本身无优势,产品成本受供应商或自身成本费用制约无法控制,利润的实现完全依赖市场价格与产品成本的差值,自身无力控制利润,如 xx 铝业。市场开拓能力差,销售收入停滞不前,利润大幅下滑销售收入11006.213255.914020.61360002000400060008000100001200014000160002002200320042005净利润823.7966562.498.20200400600800100012002002200320042005单位:万元单位:万元02-05 年,销售收入停滞不前,略有下降。主要是因为销量没有突破以及单价的下降。05 年,单位成本上升导致利润减少 132 万元;销售价格下降导致利润减少534.5 万元;销售下降导致利润下降 162.5 万元。资料来源:财务报表分析存货、应收帐款过大导致流动资金紧张2800.73034.42214.22572.325.90%32.20%22.70%24.20%050010001500200025003000350020022003200420050%5%10%15%20%25%30%35%存货存货占流动资产比例4038.25025.23064.34239.746.4%42.8%37.5%33.5%010002000300040005000600020022003200420050%10%20%30%40%50%应收帐款应收帐款占流动资产比例单位:万元资料来源:财务报表分析02-05 年存货均值约为2500 万元,占整个流动资金的26% 。02-05 年应收帐款均值约为 4100 万元,占整个流动资金的 40% 。存货、应收账款过大是公司流动资金紧张的主要原因。产品结构单一,铝塑复合板占绝大部分10350.683.311.04020004000600080001000012000铝塑复合板天花板涂装铝卷05 年主要产品销售收入图分析产品以铝塑复合板为主,占到总销售额的绝大部分,99.09% 。铝合金天花板产量小,品种单一。资料来源:营销部提供资料单位:万元与同行业优势企业相比,公司的产能较小,难以形成规模经济优势厂商产能(万 m2 )生产线条数xx 铝业铝塑复合板: 2803江阴海达铝塑复合板: 600铝单板: 809上海华源铝塑复合板: 350铝单板: 30铝彩卷: 300江西雅丽泰铝塑复合板、铝单板:360东莞华尔泰铝塑复合板: 420资料来源:铝塑复合材料分会( 2005 年初数据)分析与同行业优势企业相比,xx 铝业产能较小,产品品种单一。产能小就形成不了规模优势,原材料价格、生产成本、管理成本相对较高。产品成本高,销售价格也较高成本高的主要原因固定资产折旧费用高 税收高成材率低原材料的高标准内部管理成本高与品牌厂商相比, xx 铝业的产品市场价格是偏高的,平均每平方米 售价高了 10-15 元,产品竞争力大大降低。固定资产折旧费用高导致成本过高2409.2546625.7578.65555.29714.702000400060008000100001200003 年以前03 年05 年04 年净值总量 同等规模下,其他公司厂房、设备前期投资不到 2000 万, xx 铝业每年光折旧就比其他厂商增加成本 500 万元左右,单位成本增加 5 元左右。 公司未来几年固定资产折旧压力仍然很大。资料来源:财务报表相对于沿海地区的部分民营企业,税收负担重纳税总额1091907470100020040060080010001200200320042005 部分民营企业税收采用包税制,每年缴税不足 100 万,远低于 xx 铝业。 公司主要缴纳增值税,由于原材料价格上涨、产品售价降低,增值税有所降低。部分民营企业税负调查证实,员工普遍认为 xx 铝业的问题是多方面的,资金短缺、成本高、产品品种单一、市场开拓能力不强是最主要的问题74.7%21.2%54.9%66.2%57.8%54.9%43.7%25.4%产能较小管理基础薄弱市场开拓能力不强产品品种单一产品成本高未形成良好的企业文化缺乏快速的市场反应能力资金短缺调查显示,努力开拓市场是改变公司现状,提高公司效益的有效途径78.9%59.2%67.6%73.2%21.1%0%10%20%30%40%50%60%70%80%90%努力开拓市场进行技术改造扩大产能降低生产成本降低管理成本78.9% 的员工认为努力开拓市场是改变公司现状,提高公司效益的有效途径xx 铝业的主要优势为以市场为突破口提高了条件 品牌知名度高、产品质量好、母公司 xx 集团的支持被认为是 xx 铝业的主要优势。 原有的销售网络优势、销售队伍强的特点已不存在。47.9%19.7%23.9%39.4%56.3%76.1%产品质量好品牌知名度高公司信誉好销售网络优势销售队伍强母公司 xx 集团的支持资金短缺市场销售乏力 价格降低、利润下降成本压力大为了提高销量,忽视货款回笼应收账款大项目组对 xx 铝业现状的总体评估项目组通过对 xx 铝业的调研发现,包括诸多的客观因素,如铝塑复合板行业供过于求、自身产品单一、固定成本过高等;但对 xx 铝业来说,产、供、销各环节较为粗放的管理以及市场开拓不力是其不能像其他同行一样逐步走出困境的主要原因。 所有这些问题不是孤立的,而是交织在一起,互相影响,形成了一个恶性循环。产品供大于求买方市场项目组对 xx 铝业的现状的总体评估(续)解决的方法是专注重点,寻找突破口——应以市场开拓为突破口。方法一:生产导向型投资扩大 / 新建生产线寻求新市场市场开发速度慢产能利用率低经济效益差缺乏资金进一步投资市场资金不足,进一步限制项目投入、规模扩大市场需求不足突破口项目组对 xx 铝业的现状的总体评估(续)管理、完善营销网络开发和控制市场创造更大的销售收入市场对供应量更大的需求扩大生产能力和产品幅度原材料成本、管理成本的降低更好的经济效益充裕的资金方法二:市场导向型突破口二、营销管理主要问题营销管理主要问题 营销目标不明确 营销制度体系不完善 营销过程的监督与控制不力调研行为缺失,导致公司对市场把握不准,市场决策凭主观臆断xx 铝业现状优秀企业做法信息搜集市场分析市场预测•宏观环境信息少•行业信息感觉多 , 支持数据少•竞争对手信息多停留在品牌罗列,缺乏系统的竞争对手分析•缺乏科学合理的信息收集渠道,信息可信度差•搜集宏观信息 :PEST•搜集行业信息 : 产业政策、市场容量份额•搜集竞争对手信息:对手营销策略、计划、内部管理•搜集市场对本企业和竞争对手的反馈信息•从政府、协会、科研机构、大学、客户、竞争对手、中介机构处搜集资料•竞争对手识别较准确•地区市场分析报告较为详细•目标市场较为清晰•未见过竞争对手的整体、全面分析报告•细分市场分析不够深入•依靠各地销售员进行需求预测,主观性强,且不准确•进行市场预测意识较弱•专业方法的需求预测销售计划形式化,缺乏配套措施来支持销售计划的实现由于缺乏市场调研的基础,销售计划的制定缺乏科学性。前两年没有达到计划目标,计划可信度降低,计划成为可有可无的形式。没有针对计划目标提供政策支持是导致计划形式化的主要原因。销售计划分析营销管理主要问题 营销目标不明确 营销制度体系不完善 营销过程的监督与控制不力营销制度体系不完善 xx 铝业缺乏一套完善的、具有可操作性的营销管理相关制度,导致员工在工作的过程中缺乏制度指导和约束,更多的是靠个人的责任和经验。 部分制度缺失。如公司缺乏经销商的准入制度、管理制度、考核制度;不规则品的处理制度等。 制度不完善,缺乏可操作性。如营销政策规定:以合同时间为界定时间,对逾期超过六个月的应收账款视情况转入法律诉讼追讨,视情况过于模糊,缺乏可操作性。 xx 铝业缺乏一套完善的、具有可操作性的营销管理相关制度,导致员工在工作的过程中缺乏制度指导和约束,更多的是靠个人的责任和经验。 部分制度缺失。如公司缺乏经销商的准入制度、管理制度、考核制度;不规则品的处理制度等。 制度不完善,缺乏可操作性。如营销政策规定:以合同时间为界定时间,对逾期超过六个月的应收账款视情况转入法律诉讼追讨,视情况过于模糊,缺乏可操作性。 营销管理主要问题 营销目标不明确 营销制度体系不完善 营销过程的监督与控制不力•营销人员的管理与监督• 销售网络的管理与控制• 应收帐款管理• 合同管理公司对业务员的依赖过大,管理难度大 营销部 北京地区经理 杭州地区经理 安徽地区经理 江西地区经理 内蒙地区经理 新疆地区经理 …… 二级业务员 二级业务员 二级业务员 二级业务员对业务员控制力弱。对二级业务员没法控制。 公司每个地区只有一名业务经理,由业务经理组织自己的销售队伍,一方面,对业务经理的过分依赖,导致公司风险增大,失去了一个业务经理就等于失去了一个市场;另一方面,导致公司业务员的后备力量不足,对二级业务人员无法管理控制。业务员代理其他同类产品,对公司利益、形象造成了重大损失原因分析危害条件•xx 铝板价格较高,销售有一定困难,而业务员要收回前期攻单的投入。•业务员利益驱使。•公司对业务员的管理控制不利,出现代理其他产品的情况并未采取有力措施控制。现过分依赖业务员。• 公司与业务员实行差价,实际上确立了业务员的代理地位。• 业务员有自己的销售网络、资源。• 公司管理不严格。• 损害了公司的形象。• 不利于公司产品销售...





发表评论取消回复