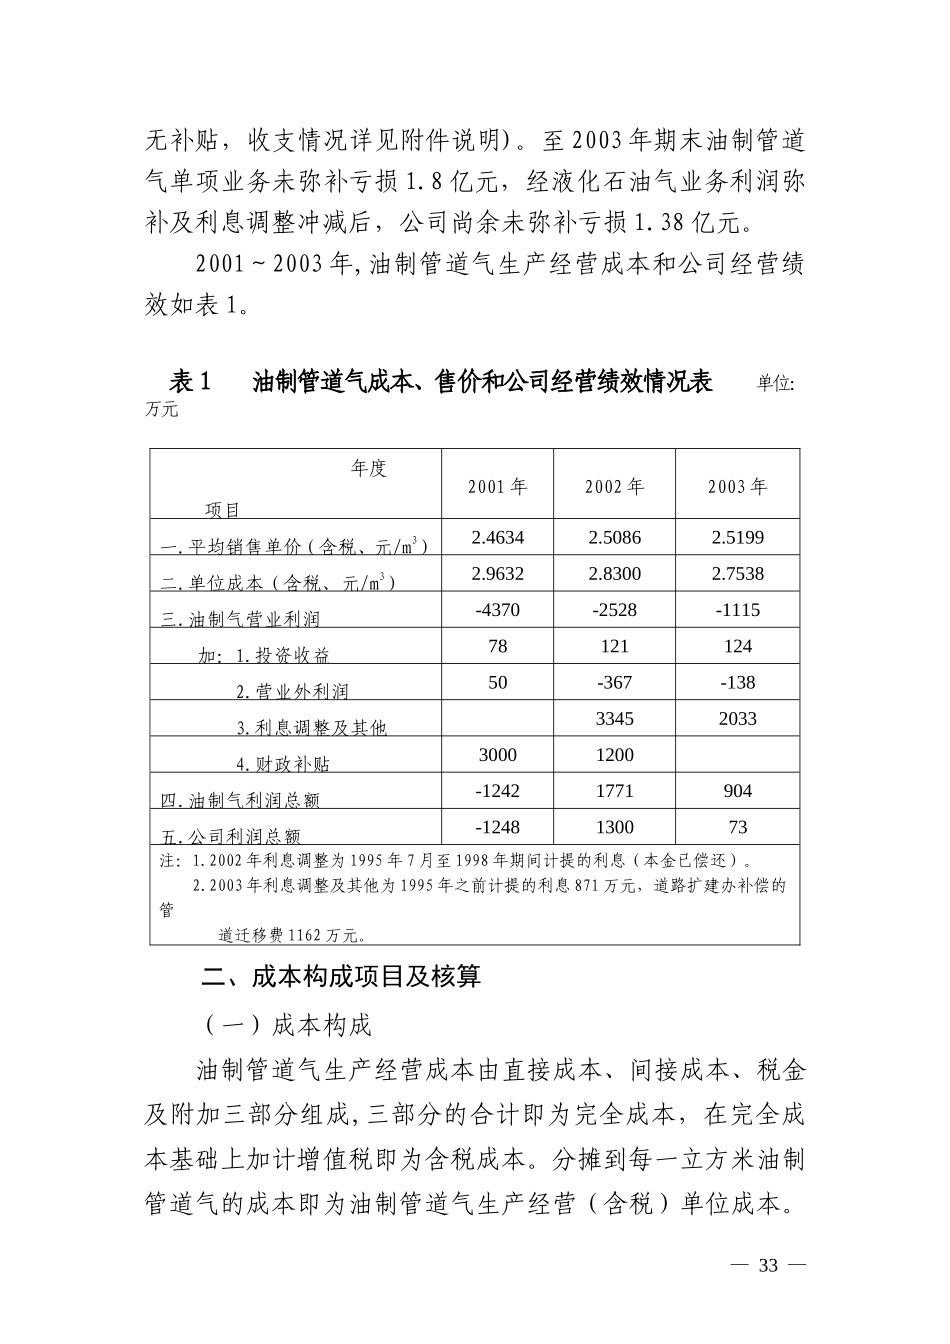
广州市油制管道气生产经营广州市油制管道气生产经营成本调查报告成本调查报告根据广州市煤气公司的申请,受广州市物价局的委托,我队于 2004 年 4 月下旬至 6 月初对广州市煤气公司 2001~2003三个会计年度的油制管道气生产经营成本进行了调查。现报告如下: 一、公司经营概况(一)公司基本情况 广州市煤气公司是国有独资企业,1983 年 11 月成立。市政府 1988 年第 16 次常务会议决定:当年 12 月起,投资建设油制气工程。该工程于 1991 年 9 月试产,1995 年 7 月验收投产,竣工决算为 11.3 亿元,负债 6.9 亿元,1994 年债权债务一并转入广州市煤气公司。 公司现拥有固定资产 18.83 亿元,员工 2570 人,下设 1个制气厂、4 个销售分公司、1 个管线分公司和 1 个液化石油气分公司,共计 7 个二级并账核算单位,另有 11 个独立核算的子公司和联营公司。制气厂生产油制管道气,通过管道输送、销售。初期设计产能为 28 万 m3/日,经 1996 和 2001 年两次技术改造,CCR 工程投产后,产能现已达到 103 万 m3/日。 销售分公司负责油制管道气销售和调压箱以后的户内管、— 31 —煤气表的维护、抢险及安全检查。广州地区油制管道气产、销由广州市煤气公司独家经营。目前拥有燃气用户 90 万,其中油制管道气用户 59 万,液化石油气用户 31 万。油制管道气用户分:居民用户、非商业用户、商业用户。近年来以每年约 5~10 万户的速度增长,预计 2005 年可达到70 多万户。2003 年平均日供油制管道气 52.9 万 m3,峰值现已达 82.4 万 m3。供气范围覆盖广州市(除芳村外)原七区。现行售价(含税价)1995 年 7 月经市物价局批准执行:居民用气2.20 元/m3,非商业用气 2.60 元/m3,商业用气 3.20 元/m3。 管线分公司负责制气厂外供气表以后至用户调压箱以前的管线巡检、维护及燃气抢险工作。管线长度 2003 年已达到 1700 公里。 广州市煤气公司主营油制管道气(亦称管道煤气)和液化石油气,兼营燃气器具安装维修、改管业务。公司业务按销售收入分,油制管道气占 60.5%,液化石油气占 31.7%,燃气器具安装维修、气管改装占 7.8%。经营油制管道气和液化石油气的 7 个分公司财务管理实行总公司一级核算,子公司和联营公司的经营独立核算,独自呈报财务报表、申报纳税。(二)公司经营绩效情况广州市煤气公司 1994 年接收油制气工程后,油制管道气业务每年因工程债务产生利息净支出 1000 多万元,加上1991 年 9 月试产供气后, 因经营规模小、生产成本高、原材料价格上涨等因素影响,连年出现经营性亏损 (1995 年投产后经市政府工作组核定当年油制管道气经营性亏损 1.27 亿元),截至 2000 年期末累计未弥补亏损 1.94 亿元。为解决公司油制管道气业务经营性和政策性亏损,市财政 1994 年至2002 年期末给予财政补贴共计 4.02 亿元(2003 年以后财政— 32 —无补贴,收支情况详见附件说明)。至 2003 年期末油制管道气单项业务未弥补亏损 1.8 亿元,经液化石油气业务利润弥补及利息调整冲减后,公司尚余未弥补亏损 1.38 亿元。2001~2003 年,油制管道气生产经营成本和公司经营绩效如表 1。 表 1 油制管道气成本、售价和公司经营绩效情况表 单位:万元 年度2001 年2002 年2003 年项目 一.平均销售单价(含税、元/m3)2.46342.50862.5199二.单位成本(含税、元/m3)2.96322.83002.7538三.油制气营业利润-4370-2528-1115 加:1.投资收益78121124 2.营业外利润50-367-138 3.利息调整及其他 33452033 4.财政补贴30001200 四.油制气利润总额-12421771904五.公司利润总额-1248130073注:1.2002 年利息调整为 1995 年 7 月至 1998 年期间计提的利息(本金已偿还)。 2.2003 年利息调整及其他为 1995 年之前计提的利息 871 万元,道路扩建办补偿的管 道迁移费 1162 万元。 二、成本构成项目及核算(一)成本构成油制管道气生产经营成本由直接成本、间接成本、税金及附加三部分组成,三部分的合计即为完全成本,在完全成本基础上加计增值税即为含税成本。分摊到每一立方米油制管道气的成本即为油制管道气生产经营(含税)单位成本。— 33 —直接成本包括:制气成本(制气厂成本费用)、销售成本(销售分公司、管线分公司的运作费用)。间接成本指总公司的管理和财务费用应分摊计入油制管道气产销业务的部分。税金及附加指公司缴纳应计入油制管道气产销业务的城市维护建设税和教育费附加。增值税指油制管道气销项税。成本构成如图 1(详见附件-1) 图 1 油制管道气生产经营(含税)成本构成图 直接成本间接成本税金及附加增值税 (二)成本核算成本依《会计法》、《企业会计准则》、《企业财务通则》、《国营企业固定资产折旧试行条例》、《国营企业固定资产折旧试行条例实施细则》(以下简称《折旧条例》、《实施细则》)— 34 —税金及附加-城建税-教育费附加完全成本增值税直接成本-制气成本-销售成本间接成本-管理费用-财务费用《税法》和国家、省、广州市有关国有企业的财务法规、规章制度及公司内部财务管理制度等,按生产经营环节分步核算。 首先核算制气成本和销售成本,其次核算总公司管理和财务费用的分摊额及公司缴纳应计入油制管道气产销业务的城市维护建设税和教育费附加,然后核计油制管道气业务的增值税销项税额。单位成本按下述方法计算:(制气成本/外供量①)+〔(销售成本+总公司管理和财务费用的分摊额+城建税和教育附加)/外供量〕+(供销差值②/销售量)+(增值税销项税额 /销售量)=油制管道气生产经营(含税)单位成本。1.制气成本的核算制气成本费用包括原材料和动力(含重油、自来水、外购电、煤、柴油、辅助材料、炼厂气、液化石油气)、人员工资及福利、制造费用(分厂管理费用)、制气总厂管理费用、固定资产折旧。原材料按实际投入油制管道气生产额结转成本(剥离了库存的原材料成本,同时对制气厂 2001、2002 年度的外购电费进行了修正,2001 年外购电费中剔除了以往年度多收退回的54 万元,2002、2003 年按实际发生的外购电费核计);外供成本③总额按实际外供(出厂)量核计(剥离了库存的制成气成本);人员工资福利按市劳动社保局审批定额内的实发数核计。制造费用、总厂管理费用按《工业企业会计制度》和制气① 外 供 量 —— 制气厂外供给销售环节的气量,即出厂气量,核算成本时以年计。② 供销差值 —— 外供气量与销售气量之间的差额,按售出时的成本折合出的价值量。③ 外供成本 ―― 制气厂外供给销售环节每立方米油制管道气的成本。— 35 —厂内部财务管理制度核计。固定资产年折旧额依《折旧条例》及《实施细则》,按 3%的残值率和规定的折旧 年限核计。单位制气成本以外供成本总额除以外供量求得。 2001~2003 年制气成本核算明细情况如表 2。(详见附件-2) 表 2 2001~2003 年制气成本核算明细表项 目单位 2001 年 2002 年 2003 年 一.原材料、动力元 220,858,639.18 247,423,695.43 295,332,374.02 二.人员工资及福利元 34,938,793.13 37,621,012.90 37,574,419.60 三.制造费用(分厂)元 11,246,546.44 9,012,028.39 10,265,046.76 四.管理费用(总厂)元 8,843,092.98 8,258,630.42 10,451,641.31 五.固定资产折旧元 33,287,610.19 32,901,504.56 32,804,395.74 六.外供成本差总额元 -119,165.79 39,849.43 -27,741.46七.外供成本总额元 309,055,516.13 335,256,721.13 386,400,135.97 八.外供量m3 154,579,200 179,328,200 204,280,500九.单位制气成本(七÷八)元/m3 1.9993 1.8695 1.8915 2.销售成本的核算销售成本包括 4 个销售分公司和管线分公司的成本费用。销售分公司和管线分公司的成本费用包括:人员工资福利、销售业务费用、分公司管理费用、设备折旧。(明细项目详见附件-3、附件-4)人员工资按市劳动社保局审批定额内的实发数核计;福利费按核定的工资总额的 14%核计;销售业务费用、分公司管理费用按《企业会计制度》和公司内部财务管理制度核计;设备折旧按《折旧条例》及《实施细则》的规定年限,以 3%的残— 36 —值率核计。折旧额中不应计提的部分(指用初装费建设的中压管线,此项折旧 2002 年元月起停止计提),核算时我们进行了剔除(从 2001 年管线分公司成本中剔除了 357.2 万元)。经核算,管线分公司和 4 个销售分公司的成本费用总额和单位成本如表 3。 表 3 2001~2003 年销售、管线分公司成本费用表 项目 年度200120022003销售分公司成本费用(元)25752859.8827231136.4930607469.73管线分公司成本费用(元)30944835.4132068476.0633392774.44成本费用合计(元)56697695.2959299612.5564000244.17销售量 (m3)143743484166772502194441560单位成本(元/m3)0.39440.35560.32913.总公司管理和财务费用的核算总公司的管理费用包括:人员工资及福利、社会保险、办公费、业务费、税费、固定资产折旧。人员工资按经市劳动社保局审批定额内的实发数核计;福利费按核定的工资总额的 14%核计;社保费用按广州市劳动社保局的相关规定核计;办公费、业务费按《企业会计制度》和公司内部财务制度规定核计,剔除了不合理或异常支出的部分(含 2002 年应收自来水公司交缴的公司总部办公大楼管理费 19.5 万元,2003 年为举办公司成立 20 周年庆典所发生的政工费、办公费 78.75 万元);固定资产折旧按《折旧条例》及《实施细则》的规定年限,以 3%的残值率核计。总公司所缴且应计入管理费的税费有:土地使用税(按 1-10级计)、车船使用税(按吨位、座位计)、印花税(按 0.3‰、0.5‰计)、房产税(按租金收入的 12%计)、防洪费(按营业— 37 —收入的 1.3‰)、燃气管理费(上交主管局,2001 年 30 万元、2002 年 18.9 万元、2003 年取消)、排污费(每年 1~3 千元)。总公司管理费按油制管道气、液化石油气和燃气器具安装维修、改管业务的年销售收入分摊(分摊后,2001、2002、2003年分别剔除了 183.8 万元、293.3 万元、368.7 万元)。总公司的财务费用以经审计、财政 、税务部门和主管局认同的损益表按业务份额分摊核计(分摊后,2001、2002、2003 年分别剔除了 80 万元、87 万元、67 万元)。2001~2003 年总公司管理和财务费用分摊情况如表 4。(详见附件-5) 表 4 2001~2003 年管理、财务费用分摊情况表 单位:元项目年度总额油制管道气分摊比例油制管道气分摊额管理费2001 32,981,399.14 60.31% 19,891,081.82 2002 45,733,812.10 64.86% 29,662,950.53 2003 49,090,283.13 58.56% 28,747,269.80 财务费用2001 -567,655.49 60.31%-342,353.032002 -5,903...





发表评论取消回复