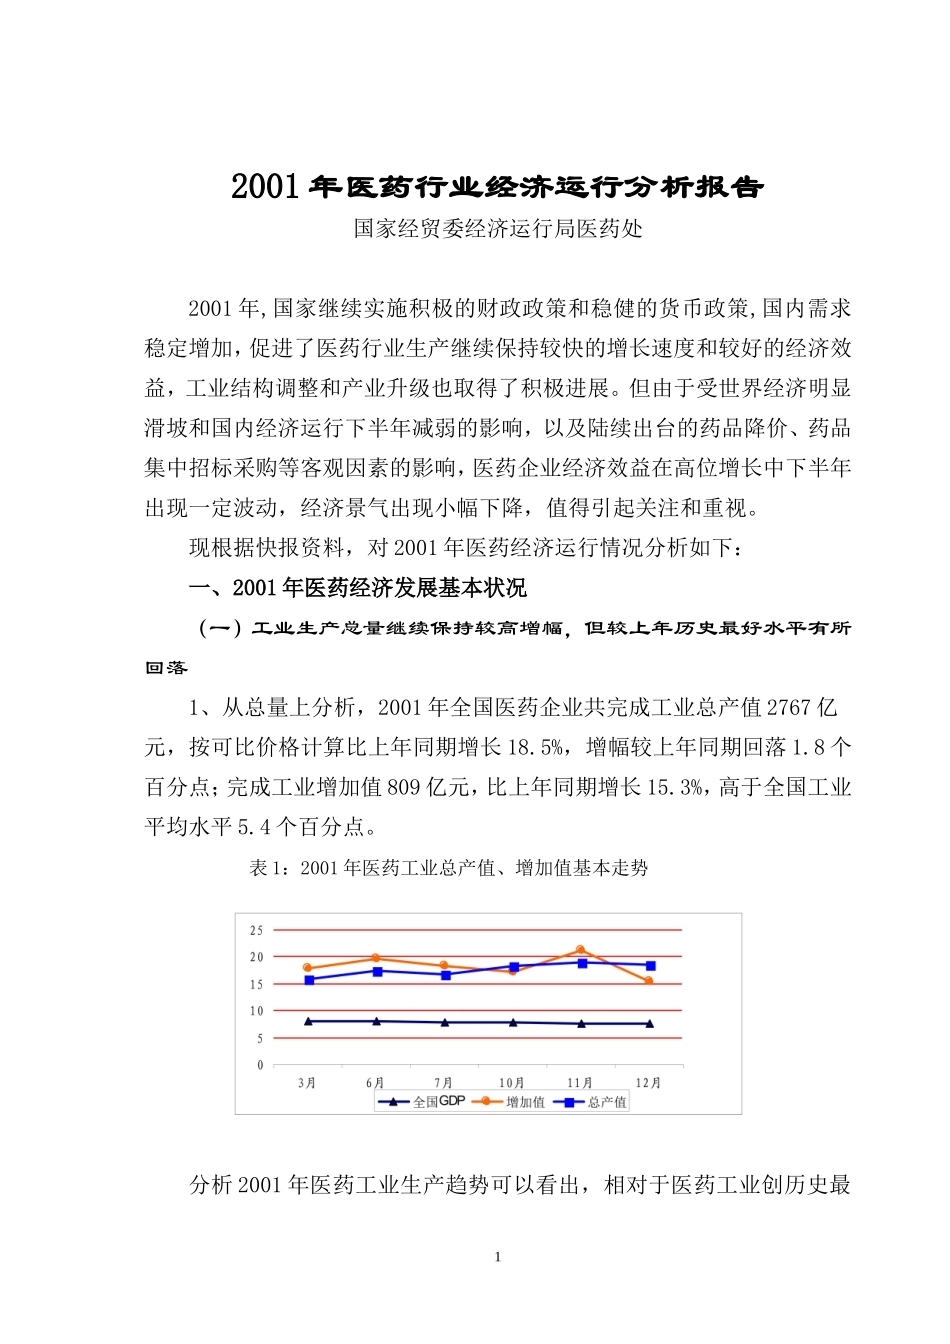
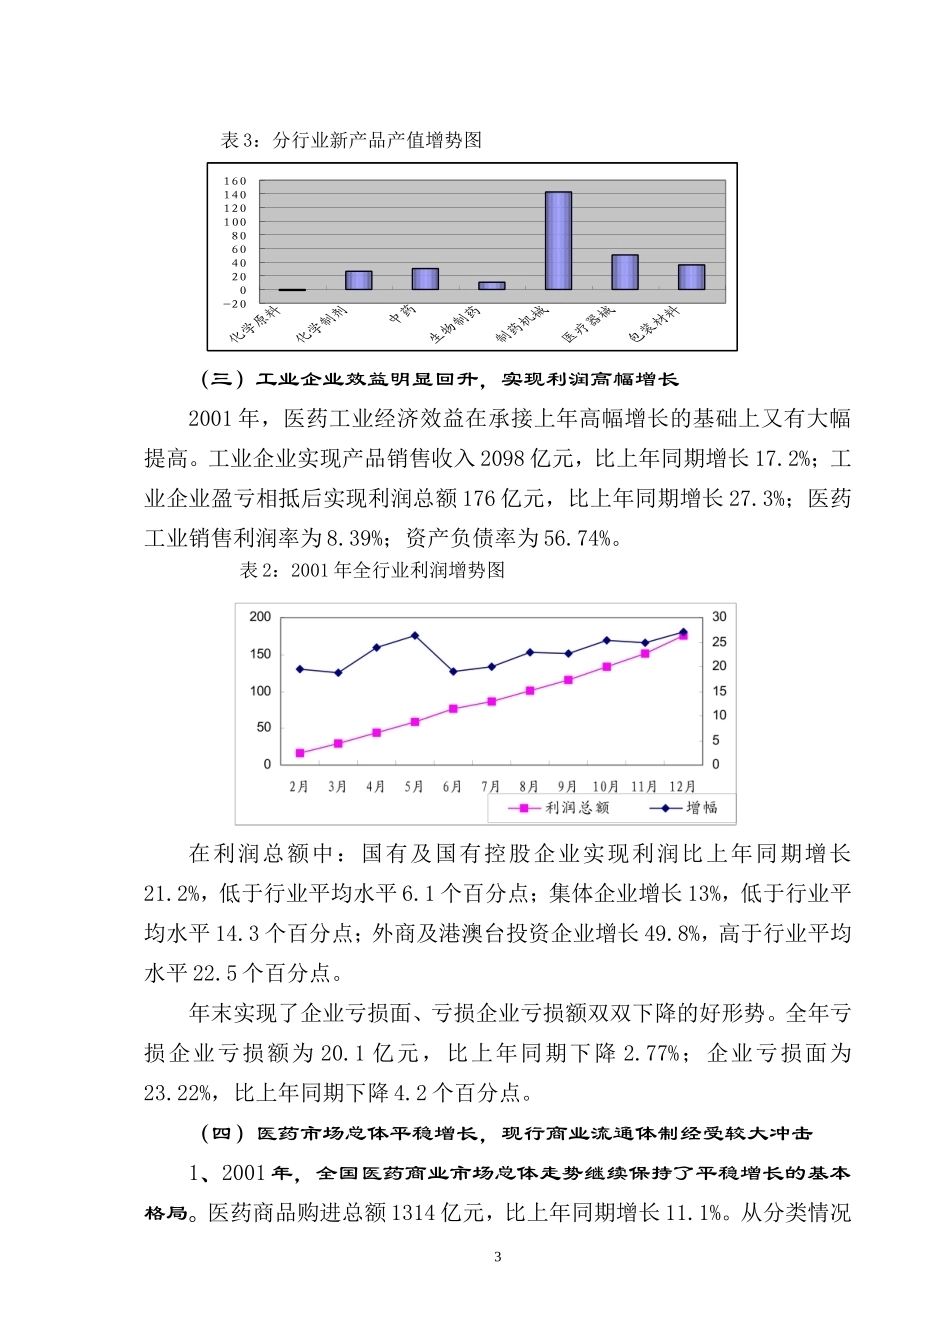
2001 年医药行业经济运行分析报告国家经贸委经济运行局医药处2001 年,国家继续实施积极的财政政策和稳健的货币政策,国内需求稳定增加,促进了医药行业生产继续保持较快的增长速度和较好的经济效益,工业结构调整和产业升级也取得了积极进展。但由于受世界经济明显滑坡和国内经济运行下半年减弱的影响,以及陆续出台的药品降价、药品集中招标采购等客观因素的影响,医药企业经济效益在高位增长中下半年出现一定波动,经济景气出现小幅下降,值得引起关注和重视。现根据快报资料,对 2001 年医药经济运行情况分析如下: 一、2001 年医药经济发展基本状况 (一)工业生产总量继续保持较高增幅,但较上年历史最好水平有所回落1、从总量上分析,2001 年全国医药企业共完成工业总产值 2767 亿元,按可比价格计算比上年同期增长 18.5%,增幅较上年同期回落 1.8 个百分点;完成工业增加值 809 亿元,比上年同期增长 15.3%,高于全国工业平均水平 5.4 个百分点。 表 1:2001 年医药工业总产值、增加值基本走势分析 2001 年医药工业生产趋势可以看出,相对于医药工业创历史最1好水平的 2000 年(工业总产值和工业增加值增长速度均达到 20%以上)的高速度,在 2001 年世界经济滑坡和国内经济减弱的大环境下是不可能维持的,医药经济增长出现了回落,尤其工业增加值更明显回落了 10.2 个百分点。在工业总产值中:国有及国有控股企业完成 837 亿元,同比增长13.9%,低于行业平均水平 4.6 个百分点;集体企业完成 240 亿元,同比增长 16.5%,低于行业平均水平 2 个百分点;外商及港澳台投资企业完成 551亿元,同比增长 21.6%,高于行业平均水平 3.1 个百分点;民营企业完成151 亿元,同比增长 24.8%,高于行业平均水平 6.3 个百分点。2、全年完成工业销售产值 2096 亿元,比上年同期增长 14.9%;工业产销率为 94.34%,与上年基本持平,但仍低于全国工业平均水平 3.38 个百分点。多年来,医药工业产销衔接始终低于全国工业平均水平的状况尚未得到扭转。3、综合全年医药工业经济总量,对我国全部工业的增长贡献率为3.9%,即拉动全国生产增长的贡献度为 0.39 个百分点。(二)医药工业新产品产值增长状况良好,为医药经济持续健康发展奠定了基础2001 年,医药工业总产值中实现新产品产值 308 亿元,比上年同期增长 18.2%,提高了 5.2 个百分点,增长状况良好。从分行业情况看,受光机电等高新技术产业发展的拉动,医疗器械和制药机械工业表现较为活跃,新产品产值增长显著,分别达到 50.45%和 142.52%;药用包装材料工业增长 36.23%;其他工业增长 36.15%;中药工业增长 30.42%;化学药品制剂工业增长 26.49%,而生物制药工业仅增长 10.39%;化学原料药工业甚至出现负增长 1.8%。新技术、新产品的不断发展是医药经济赖以快速增长的产业基础,只有新产品的快速增长才能为医药行业的不断发展带来不懈的动力。从总体趋势上看,医药行业的不断快速发展具有较好的基础。2表 3:分行业新产品产值增势图(三)工业企业效益明显回升,实现利润高幅增长2001 年,医药工业经济效益在承接上年高幅增长的基础上又有大幅提高。工业企业实现产品销售收入 2098 亿元,比上年同期增长 17.2%;工业企业盈亏相抵后实现利润总额 176 亿元,比上年同期增长 27.3%;医药工业销售利润率为 8.39%;资产负债率为 56.74%。表 2:2001 年全行业利润增势图在利润总额中:国有及国有控股企业实现利润比上年同期增长21.2%,低于行业平均水平 6.1 个百分点;集体企业增长 13%,低于行业平均水平 14.3 个百分点;外商及港澳台投资企业增长 49.8%,高于行业平均水平 22.5 个百分点。年末实现了企业亏损面、亏损企业亏损额双双下降的好形势。全年亏损企业亏损额为 20.1 亿元,比上年同期下降 2.77%;企业亏损面为23.22%,比上年同期下降 4.2 个百分点。(四)医药市场总体平稳增长,现行商业流通体制经受较大冲击1、2001 年,全国医药商业市场总体走势继续保持了平稳增长的基本格局。医药商品购进总额 1314 亿元,比上年同期增长 11.1%。从分类情况3-20020406080100120140160看,西药类继续保持稳定的增长态势,购进总额 953 亿元,比上年同期增长16.5%;中药类 296 亿元,与上年基本持平。医药商品销售总额 1780 亿元,比上年同期增长 11.4%。从分类情况看,西药类销售增长状况较好,销售总额 1059 亿元,比上年同期增长 13.8%;中药类 425 亿元,比上年同期增长13.6%。零售市场增长稳定。对居民及社会集团零售总额 723 亿元,比上年同期增长 9.6%;其中:西药类 494 亿元,比上年同期增长 13.8%;中药类195 亿元,比上年同期增长 5.9%。2、医药商业效益稳中趋升。医药商业综合效益有所提高,除企业亏损面仍在加大外,其他各项主要经济指标均呈现向好趋势。商业企业实现利润总额 9.37 亿元,比上年同期增长 18.94%;其中,亏损企业亏损额 6.97亿元,比上年同期增长 6.37%;商业销售利润率为 7.22‰;均比同期有所提高。企业应收、应付帐款分别比上年同期增长 30.28%、28.76%,但增幅有所下降。企业亏损面为 40.5%,比上年同期增加了 4.4 个百分点,显示商业企业扭亏任务艰巨。2001 年是我国医药商业流通市场受各方面冲击最大的一年,先是近年来逐步推进的我国医疗体制改革效应在 2001 年逐步显现,城镇职工基本医疗保险制度的全面启动,医药分开核算、分别管理的逐步推开,医院分类管理的试点等,均在医药市场上引起了强烈震动和连锁反响。其次是国家加强了药品价格管理的宏观调控,自 2000 年 7 月出台了《关于药品价格管理的意见》后,在 2001 年又陆续出台了《关于单独定价药品价格制定有关问题的通知》、《关于药品政府定价办法的通知》、《关于集中招标采购药品有关价格政策问题的通知》等十余个文件,3 次出台了药品限价销售措施,涉及了进口药品、化学药品、中成药和国家医疗保险药品目录等数百个品种。仅其中涉及的国家医疗保险药物目录的 383 种药品,即影响药品销售额约 20 亿元左右,其中最高降价幅度达到 80%以上,引起市场激烈反响。(五)进出口总体保持平稳增长趋势,出口增幅稳中略降,进口增长过4快1、进出口总额增幅稳定。根据海关统计数据分析,2001 年医药商品进出口增幅稳定。进出口总额 71.54 亿美元,比上年同期增长 24.3%;其中,出口总额 38.32 亿美元,比上年同期增长 10.06%;进口总额 33.22 亿美元,同比增长 37.1%;进出口相抵,出口大于进口 5.1 亿美元。2、出口增幅稳中趋降。纵观全年出口趋势,自 4 月份开始出口增幅逐月下降,从 17%下降至 6 月份的 15%左右,继而在8月份以后下降趋势加快,逐渐降至 12 月末的 10.06%。从分类情况分析,化学原料药出口 19.2 亿美元,比上年同期增长9.4%;医疗器械出口增长较好,出口总额 7.94 亿美元,同比增长 24.3%;西成药出口 0.97 亿美元,同比增长 23%;中成药出口依然较难,全年出口1.78 亿美元,同比增长 10.5%;中药材出口有所下降,但由于中药提取物的出口有了大幅增长,提高了中药材出口的附加值,从而保持全年中药材进出口为顺差,同比增长 16.4%。3、进口快速增长。2001 年,医药商品进口增长速度过快。从分类情况分析,增幅最大的是医疗器械类,增幅达 42.8%;其次是化学原料药类,增幅为 36.1%;中成药、西成药、中药材类的增幅分别为 31.4%、14.5%、26.4%。医疗器械、中成药、西药制剂进出口相抵,继续为逆差。其中逆差最大的医疗器械类达 8.6 亿美元,中成药的逆差为 3.9 亿美元,西成药的逆差为 1.97 亿美元。(六)存在的问题和困难1、年末虽然实现工业企业亏损面、亏损企业亏损额双双下降的好形势,但全行业扭亏局面不稳,国有企业改革和扭亏脱困工作亟待加强。统计结果显示,医药行业前 10 家亏损大户的亏损额占全行业亏损额的比重由上年的 34.4%下降至 21.6%,这是医药行业亏损大户亏损额出现下降、扭亏见效的好现象,但是,国有及国有控股企业的扭亏状况仍不理想,亏损额同比增加了 5.8%,亏损面仍高达 35.6%,且高于行业 12.4 个百分点。同时还5应看到,医药工业扭亏形势见好,是在连续数月亏损面下降、亏损额增加的情况下,于年末首次出现的,扭亏局面还不稳定,国有企业改革和扭亏的任务还很艰巨。2、企业应收账款净额居高不下,产成品资金占用增加,已经成为影响医药经济运行的“瓶颈”问题。截至 12 月末,医药工业企业应收账款净额525 亿元,比上年同期增长 9.22%;产成品资金占用 238 亿元,比上年同期增长 11.1%;两项合计,已经占企业全部流动资产的 30%以上。从全年趋势看,这两项指标在 2001 年始终处于居高不下状态,已经成为医药行业资金沉淀、资产周转率较低的主要因素之一,也是多年困扰医药经济快速发展的“瓶颈”问题。在市场经济条件下,产销率下降、应收帐款和库存上升,一般是意味着出现了不能继续支撑目前生产增长水平的信号,其结果将是对生产增长速度的调整。如果说 2000 年企业应收帐款和产成品资金的持续上升,影响了 2001 年生产增幅出现下降,那末,2001 年这个信号的持续出现,将有可能导致 2002 年生产速度的进一步下调。因此,高度重视这一“瓶颈”问题的发展态势,并从结构调整上加大改革力度,应是各级领导者、经营者需要十分注意的问题。3、在进口增长过快、出口趋缓的同时,医药进出口商品结构不理想的状况将直接影响下一步医药外贸的发展。目前支撑医药行业进出口发展的主要产品依然是传统的、附加值较低的化学原料药,其出口金额占全部医药商品出口总额的 48.2%,占化学药品出口总额的 94%,而西成药只占其比重的 6%。在 2001 年进出口贸易中表现十分活跃的医疗器械工业,其出口增幅为 24.3%,进口增幅达 42.8%,进出口相抵,出现了 8.6 亿美元的明显逆差,关键也是进出口商品结构不合理所致;我国出口的多是常规手术器械和普通中低档的医疗器械,而进口的主要是 X 射线断层诊断仪、核磁共振成像装置等大型高附加值医疗设备。支撑我国医药商品进出口发展的另一类主要商品——中药,与上年同期相比,附加值相对较高的中药提取物的出口增长较好,但由于其进口增长速度更快,使中药类出口商品总体上6仍然以低附加值、粗加工的中药材为主要品种,而我国具有传统优势的中成药却变成了进口的主要品种,并且增长势头很猛。随着加入 WTO 的进程,这种进出口格局将进一步加剧医药外贸的不利局面。表 4:中药商品进出口结构图二、2001 年医药经济运行的基本特点2001 年,虽然自四季度出现了高位震荡和明显波动,但全年医药经济总体上保持了高速运行的基本态势,表现出一些明显的基本特征,分析其基本特征及内涵,有利于把握未来的经济走势。(一)医药经济发展与国家宏观经济走势息息相关,第四季度出现的高位震荡,影响全年经济增幅出现一定回落2001 年,我国经济运行在逐季回落中走出了“前高后低”的基本态势。医药经济发展主要以我国 13 亿人口治病医疗、保健康复、生育生息等必需的医药消费所拉动,医药消费又具有比较明显的刚性特征,由此医药经济的运行轨迹也表现出一定特性,与全国工业经济运行稳中趋降的态势不完全相同。2001 年全国 GDP 增长 7.3%,医药工业增加值增长 15.3%,其增长速度也高于全国工业增速 5.4 个百分点,这种高速增长已是近年来医药经济的基本运行态势。2001 年医药经济效益增幅虽有所趋缓,但运行质量仍好于大势,...





发表评论取消回复