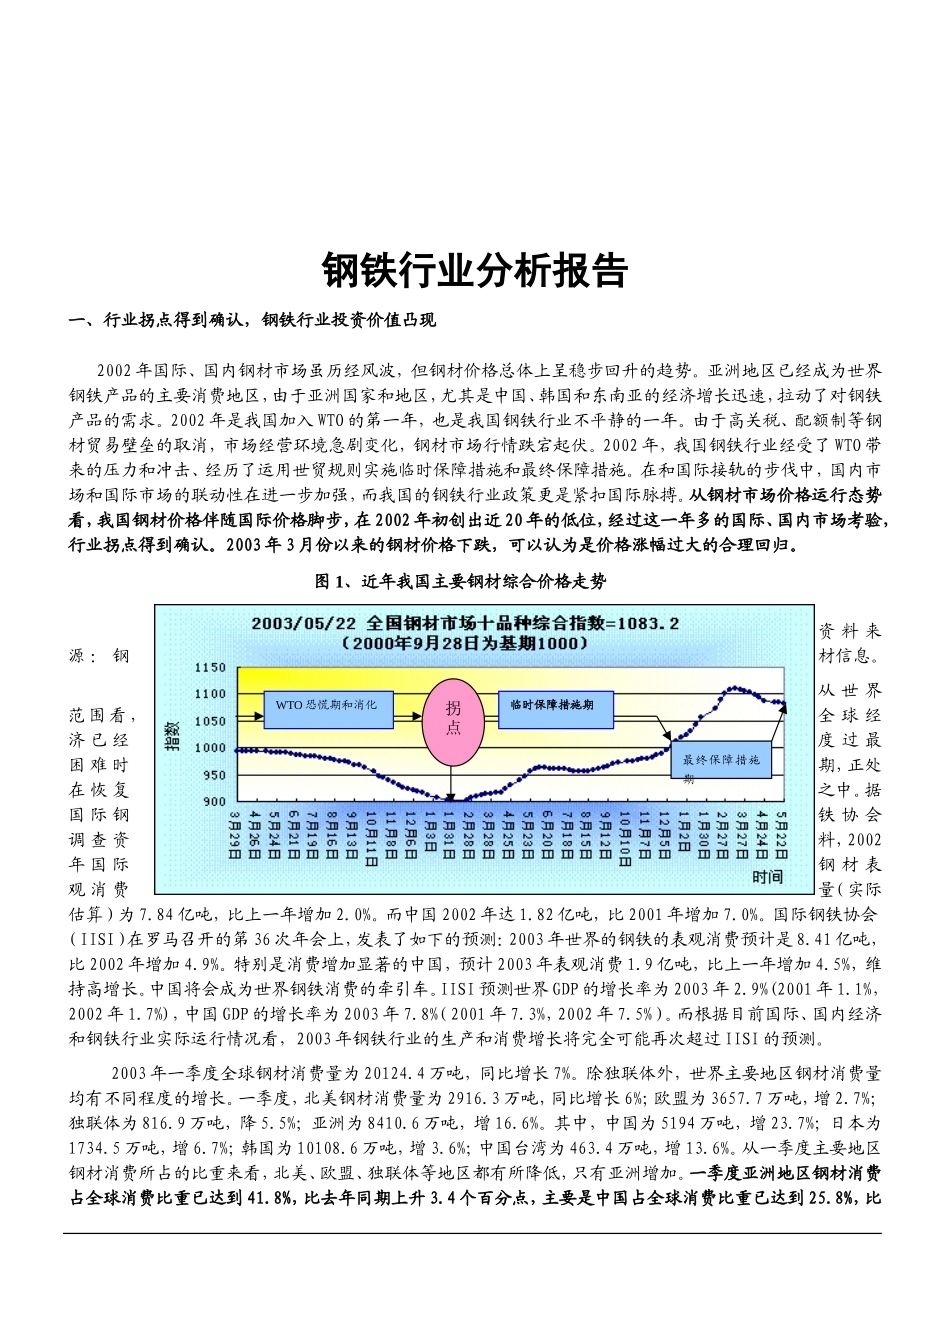
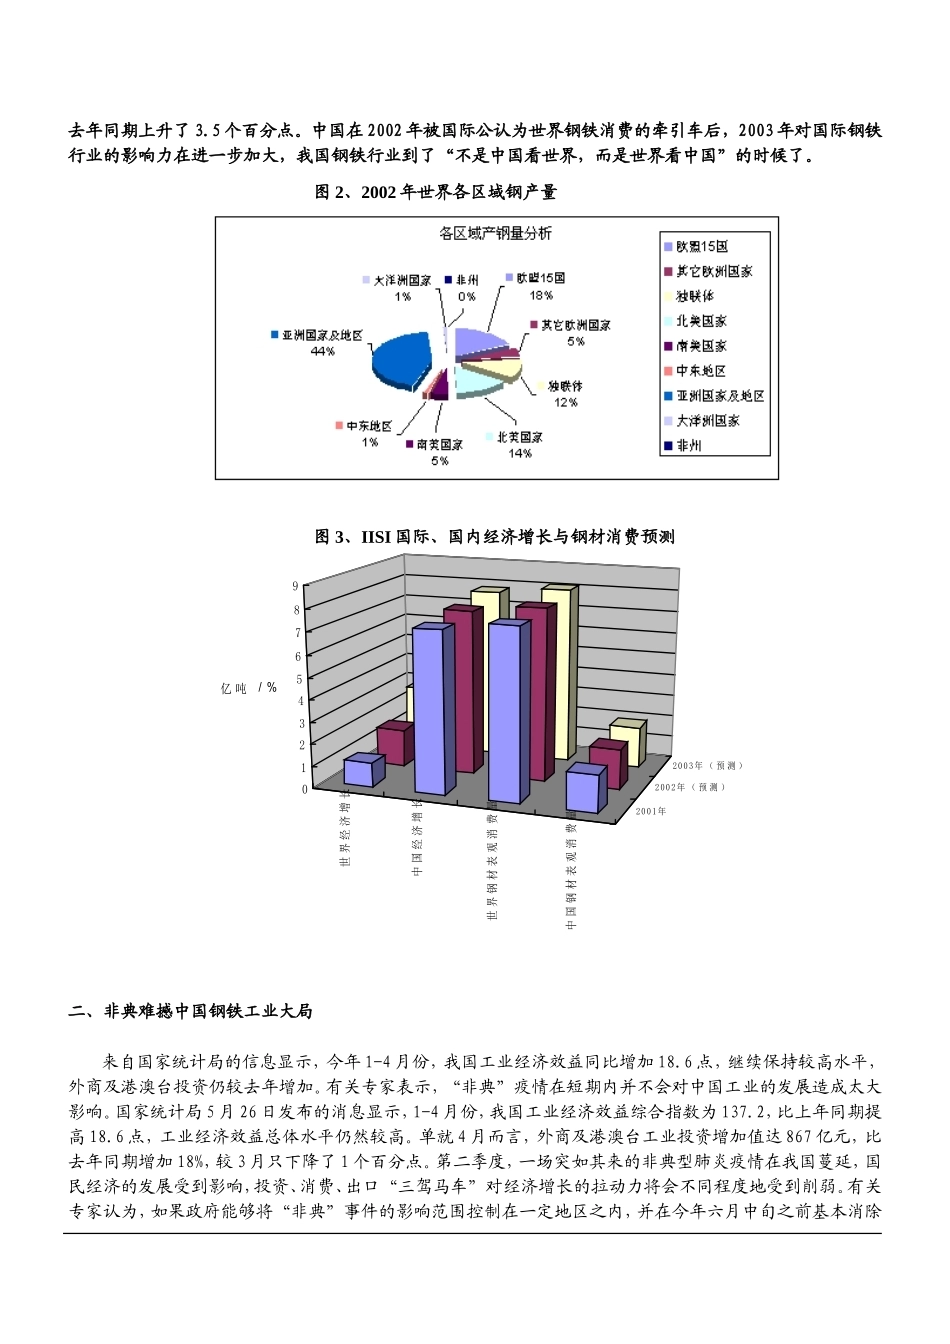
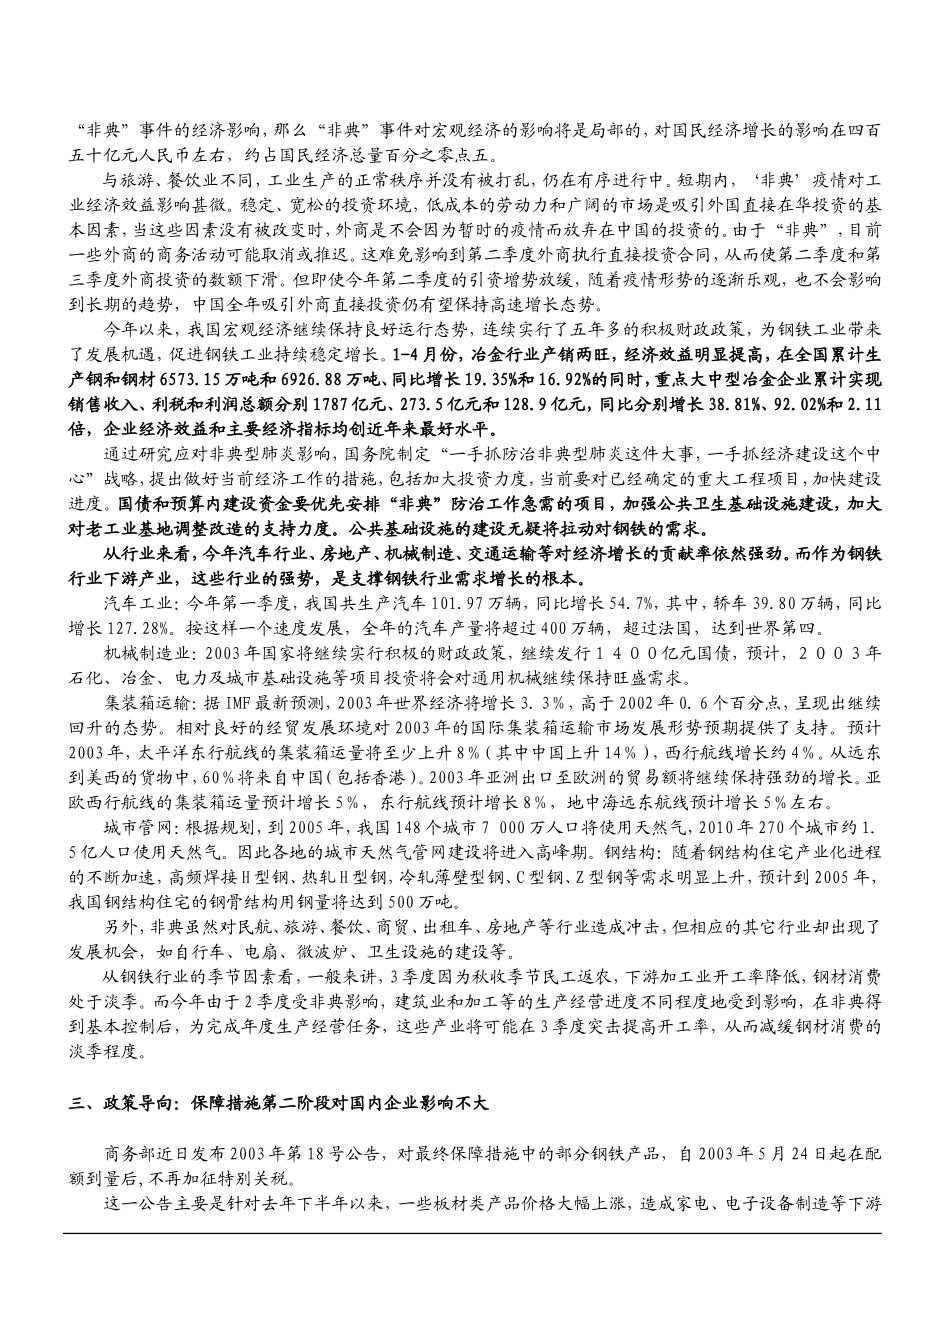
钢铁行业分析报告一、行业拐点得到确认,钢铁行业投资价值凸现2002 年国际、国内钢材市场虽历经风波,但钢材价格总体上呈稳步回升的趋势。亚洲地区已经成为世界钢铁产品的主要消费地区,由于亚洲国家和地区,尤其是中国、韩国和东南亚的经济增长迅速,拉动了对钢铁产品的需求。2002 年是我国加入 WTO 的第一年,也是我国钢铁行业不平静的一年。由于高关税、配额制等钢材贸易壁垒的取消,市场经营环境急剧变化,钢材市场行情跌宕起伏。2002 年,我国钢铁行业经受了 WTO 带来的压力和冲击、经历了运用世贸规则实施临时保障措施和最终保障措施。在和国际接轨的步伐中,国内市场和国际市场的联动性在进一步加强,而我国的钢铁行业政策更是紧扣国际脉搏。从钢材市场价格运行态势看,我国钢材价格伴随国际价格脚步,在 2002 年初创出近 20 年的低位,经过这一年多的国际、国内市场考验,行业拐点得到确认。2003 年 3 月份以来的钢材价格下跌,可以认为是价格涨幅过大的合理回归。图 1、近年我国主要钢材综合价格走势资 料 来源 : 钢材信息。 从 世 界范 围 看 ,全 球 经济 已 经度 过 最困 难 时期,正处在 恢 复之中。据国 际 钢铁 协 会调 查 资料,2002年 国 际钢 材 表观 消 费量(实际估算)为 7.84 亿吨,比上一年增加 2.0%。而中国 2002 年达 1.82 亿吨,比 2001 年增加 7.0%。国际钢铁协会(IISI)在罗马召开的第 36 次年会上,发表了如下的预测:2003 年世界的钢铁的表观消费预计是 8.41 亿吨,比 2002 年增加 4.9%。特别是消费增加显著的中国,预计 2003 年表观消费 1.9 亿吨,比上一年增加 4.5%,维持高增长。中国将会成为世界钢铁消费的牵引车。IISI 预测世界 GDP 的增长率为 2003 年 2.9%(2001 年 1.1%,2002 年 1.7%),中国 GDP 的增长率为 2003 年 7.8%(2001 年 7.3%,2002 年 7.5%)。而根据目前国际、国内经济和钢铁行业实际运行情况看,2003 年钢铁行业的生产和消费增长将完全可能再次超过 IISI 的预测。2003 年一季度全球钢材消费量为 20124.4 万吨,同比增长 7%。除独联体外,世界主要地区钢材消费量均有不同程度的增长。一季度,北美钢材消费量为 2916.3 万吨,同比增长 6%;欧盟为 3657.7 万吨,增 2.7%;独联体为 816.9 万吨,降 5.5%;亚洲为 8410.6 万吨,增 16.6%。其中,中国为 5194 万吨,增 23.7%;日本为1734.5 万吨,增 6.7%;韩国为 10108.6 万吨,增 3.6%;中国台湾为 463.4 万吨,增 13.6%。从一季度主要地区钢材消费所占的比重来看,北美、欧盟、独联体等地区都有所降低,只有亚洲增加。一季度亚洲地区钢材消费占全球消费比重已达到 41.8%,比去年同期上升 3.4 个百分点,主要是中国占全球消费比重已达到 25.8%,比WTO 恐慌期和消化临时保障措施期拐点最终保障措施期去年同期上升了 3.5 个百分点。中国在 2002 年被国际公认为世界钢铁消费的牵引车后,2003 年对国际钢铁行业的影响力在进一步加大,我国钢铁行业到了“不是中国看世界,而是世界看中国”的时候了。图 2、2002 年世界各区域钢产量 图 3、IISI 国际、国内经济增长与钢材消费预测 世 界 经 济 增 长中 国 经 济 增 长世 界 钢 材 表 观 消 费 量中 国 钢 材 表 观 消 费 量2001年2002年 ( 预 测 )2003年 ( 预 测 )0123456789亿 吨 / %二、非典难撼中国钢铁工业大局来自国家统计局的信息显示,今年 1-4 月份,我国工业经济效益同比增加 18.6 点,继续保持较高水平,外商及港澳台投资仍较去年增加。有关专家表示,“非典”疫情在短期内并不会对中国工业的发展造成太大影响。国家统计局 5 月 26 日发布的消息显示,1-4 月份,我国工业经济效益综合指数为 137.2,比上年同期提高 18.6 点,工业经济效益总体水平仍然较高。单就 4 月而言,外商及港澳台工业投资增加值达 867 亿元,比去年同期增加 18%,较 3 月只下降了 1 个百分点。第二季度,一场突如其来的非典型肺炎疫情在我国蔓延,国民经济的发展受到影响,投资、消费、出口“三驾马车”对经济增长的拉动力将会不同程度地受到削弱。有关专家认为,如果政府能够将“非典”事件的影响范围控制在一定地区之内,并在今年六月中旬之前基本消除“非典”事件的经济影响,那么“非典”事件对宏观经济的影响将是局部的,对国民经济增长的影响在四百五十亿元人民币左右,约占国民经济总量百分之零点五。与旅游、餐饮业不同,工业生产的正常秩序并没有被打乱,仍在有序进行中。短期内,‘非典’疫情对工业经济效益影响甚微。稳定、宽松的投资环境,低成本的劳动力和广阔的市场是吸引外国直接在华投资的基本因素,当这些因素没有被改变时,外商是不会因为暂时的疫情而放弃在中国的投资的。由于“非典”,目前一些外商的商务活动可能取消或推迟。这难免影响到第二季度外商执行直接投资合同,从而使第二季度和第三季度外商投资的数额下滑。但即使今年第二季度的引资增势放缓,随着疫情形势的逐渐乐观,也不会影响到长期的趋势,中国全年吸引外商直接投资仍有望保持高速增长态势。 今年以来,我国宏观经济继续保持良好运行态势,连续实行了五年多的积极财政政策,为钢铁工业带来了发展机遇,促进钢铁工业持续稳定增长。1-4 月份,冶金行业产销两旺,经济效益明显提高,在全国累计生产钢和钢材 6573.15 万吨和 6926.88 万吨、同比增长 19.35%和 16.92%的同时,重点大中型冶金企业累计实现销售收入、利税和利润总额分别 1787 亿元、273.5 亿元和 128.9 亿元,同比分别增长 38.81%、92.02%和 2.11倍,企业经济效益和主要经济指标均创近年来最好水平。 通过研究应对非典型肺炎影响,国务院制定“一手抓防治非典型肺炎这件大事,一手抓经济建设这个中心”战略,提出做好当前经济工作的措施,包括加大投资力度,当前要对已经确定的重大工程项目,加快建设进度。国债和预算内建设资金要优先安排“非典”防治工作急需的项目,加强公共卫生基础设施建设,加大对老工业基地调整改造的支持力度。公共基础设施的建设无疑将拉动对钢铁的需求。 从行业来看,今年汽车行业、房地产、机械制造、交通运输等对经济增长的贡献率依然强劲。而作为钢铁行业下游产业,这些行业的强势,是支撑钢铁行业需求增长的根本。 汽车工业:今年第一季度,我国共生产汽车 101.97 万辆,同比增长 54.7%,其中,轿车 39.80 万辆,同比增长 127.28%。按这样一个速度发展,全年的汽车产量将超过 400 万辆,超过法国,达到世界第四。 机械制造业:2003 年国家将继续实行积极的财政政策,继续发行1400亿元国债,预计,2003年石化、冶金、电力及城市基础设施等项目投资将会对通用机械继续保持旺盛需求。 集装箱运输:据 IMF 最新预测,2003 年世界经济将增长 3.3%,高于 2002 年 0.6 个百分点,呈现出继续回升的态势。相对良好的经贸发展环境对 2003 年的国际集装箱运输市场发展形势预期提供了支持。预计2003 年,太平洋东行航线的集装箱运量将至少上升 8%(其中中国上升 14%),西行航线增长约 4%。从远东到美西的货物中,60%将来自中国(包括香港)。2003 年亚洲出口至欧洲的贸易额将继续保持强劲的增长。亚欧西行航线的集装箱运量预计增长 5%,东行航线预计增长 8%,地中海远东航线预计增长 5%左右。 城市管网:根据规划,到 2005 年,我国 148 个城市 7 000 万人口将使用天然气,2010 年 270 个城市约 1.5 亿人口使用天然气。因此各地的城市天然气管网建设将进入高峰期。钢结构:随着钢结构住宅产业化进程的不断加速,高频焊接 H 型钢、热轧 H 型钢,冷轧薄壁型钢、C 型钢、Z 型钢等需求明显上升,预计到 2005 年,我国钢结构住宅的钢骨结构用钢量将达到 500 万吨。 另外,非典虽然对民航、旅游、餐饮、商贸、出租车、房地产等行业造成冲击,但相应的其它行业却出现了发展机会,如自行车、电扇、微波炉、卫生设施的建设等。从钢铁行业的季节因素看,一般来讲,3 季度因为秋收季节民工返农,下游加工业开工率降低,钢材消费处于淡季。而今年由于 2 季度受非典影响,建筑业和加工等的生产经营进度不同程度地受到影响,在非典得到基本控制后,为完成年度生产经营任务,这些产业将可能在 3 季度突击提高开工率,从而减缓钢材消费的淡季程度。三、政策导向:保障措施第二阶段对国内企业影响不大 商务部近日发布 2003 年第 18 号公告,对最终保障措施中的部分钢铁产品,自 2003 年 5 月 24 日起在配额到量后,不再加征特别关税。 这一公告主要是针对去年下半年以来,一些板材类产品价格大幅上涨,造成家电、电子设备制造等下游企业生产成本不断上升,从而陷入生产极度困难的境地的情况而提出的。这一政策出台对保障国内相关行业的市场秩序,特别是缓解家电等企业的困难将起到积极的作用。不仅大大降低了生产成本,更解决了原材料难以保证供应的难题。对众多家电企业来说,无疑是一个利好。 为防止国际钢材市场的过剩钢材冲击国内市场,保证国内钢铁行业的自身利益,维护钢铁行业的正常发展,我国采取对 5 种板材类产品实施 3 年的保障措施。政策实施以来已取得明显效果。但对一个行业的保护,势必会对一些相关行业产生一定的消极影响,为平衡相关行业的正常利益,对措施进行适当的调整也是合理的。目前美国 201 条款,已对钢材保护进行了第 7 批豁免。但整体看,保护措施仍然存在而有效。 从目前的进口情况看,截止到 4 月底进口板材累计达到 1092 万吨,增幅达到 73.5%。在如此高的增长速度的情况下,国内冷、热板价格 1 季度达到高点,尤其是 2、3 月份 1.00mm 冷板更是达到了 5000 元/吨、3.00mm 热板达到了 3600 元/吨的高位,一时间钢铁成了社会舆论的焦点。进入 3 月下旬,虽然冷、热板出现大幅回落,但 1.00mm 冷板、3.00mm 热板仍处于 4200 元/吨、3000 元/吨的水平。 从被免除的品种看,与第一次免除的部分品种相似,主要是一些超薄规格,材质要求较高的国内企业基本不生产或难以生产品种,且大部分已得到生产企业的认可,因此对国内生产企业的市场占有率不会造成影响。对板材进口价格的影响,实际上已被市场所消化。此外,近期出台的对从俄罗斯等国进口的冷轧板提出反倾销调查,对低价进口钢材已产生警示作用。而且,由于前期板材价格的大幅回落,也将使中间商的投机行为大大减小,进口钢材压力会逐步缓解。因此,价格再大幅下降的可能性很小。通过此次调整将使保障措施更加完善而有效。 保护措施所涉及的上市公司主要是宝钢股份、鞍钢新轧、太钢不锈、武钢股份等生产薄板类产品的公司,近期企业的钢价已随市场价格的回落进行了调整,目前板材类产品的价格仍处于涨价期间的中高水平,且仍处于供不应求的状况。因此,板材类公司仍会有较好的业绩预期。四、钢材不同品种价格走势出现分化,价值回归是 2003 年主旋律在 2002 年钢材综合价格急剧变化的态势中,板材产品价格表现“一枝独秀”,在推动钢材综合价格指数上涨过程中,扮演了重要角色。进入 2003 年 2 季度,板材价格的大幅下挫同样引起钢材市场的大幅震荡。从 2003 年 1-5 月份钢材市场价格看,建材价格保持强势,而板材价格大幅下跌。型材价格相对稳定,但由于中板的替代因素,受板材价格下跌影响而有所回落。图 3、我国主要板材价格走势从目 前 情 况看,主要钢 材 消 费城市,无论 是 热 轧板卷还是冷 轧 板 卷价格均已全面企稳。全 国 21个 主 要 城市 ...




发表评论取消回复