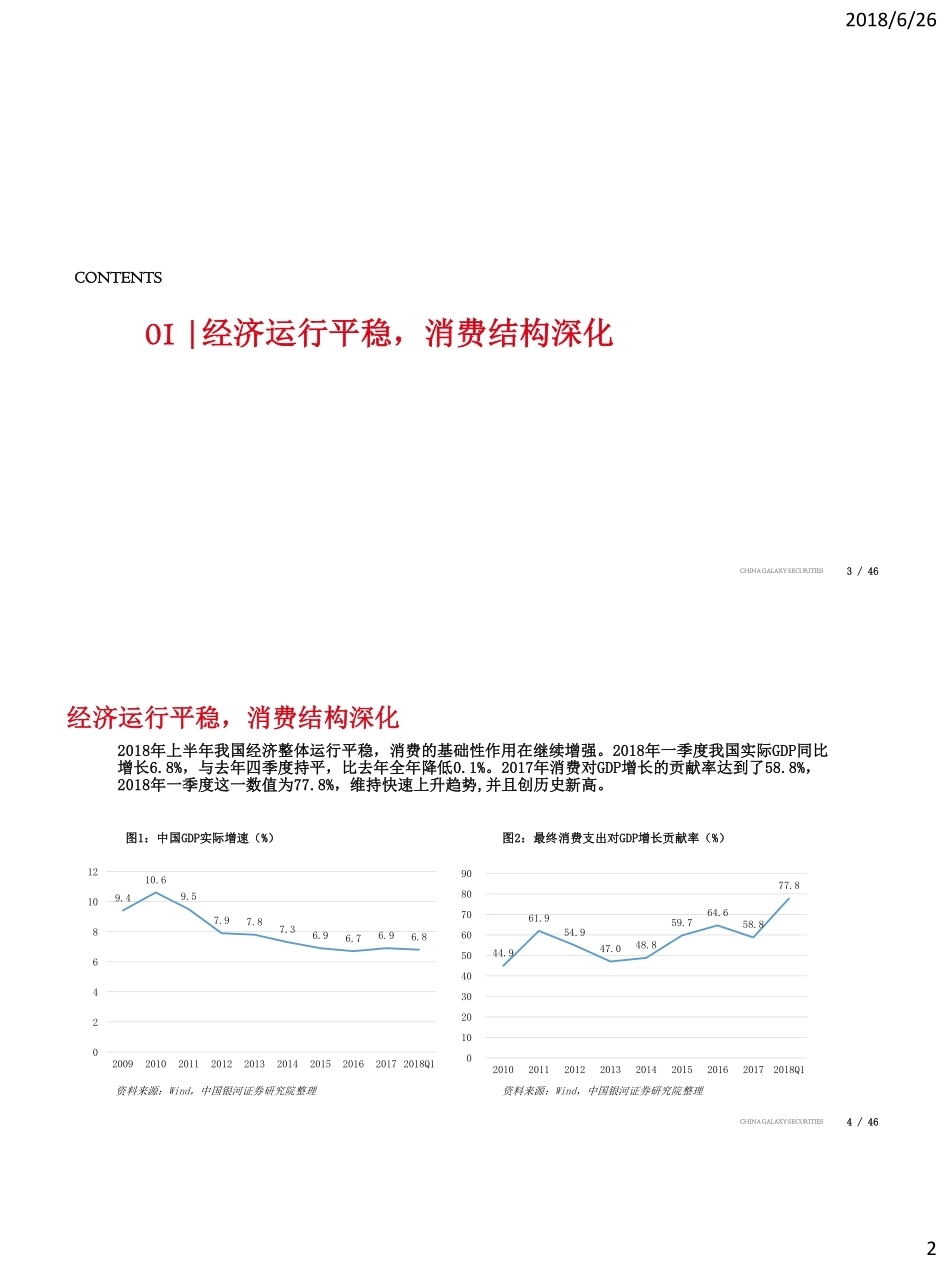
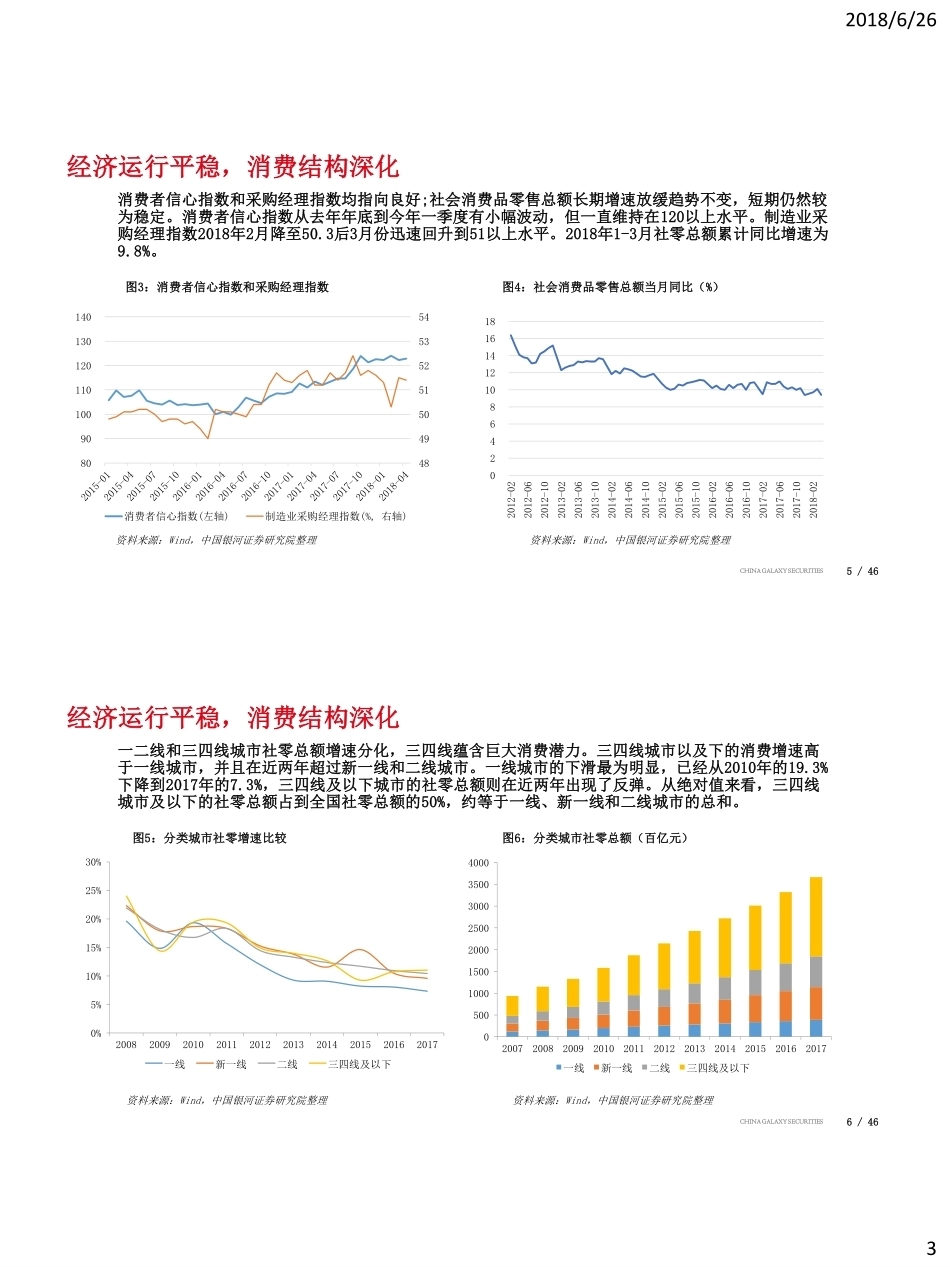
2018/6/26 1 1 / 46 CHINA GALAXY SECURITIES CO., LTD. 中国银河证券股份有限公司 CHINA GALAXY SECURITIES CO., LTD. 食品饮料:消费主力结构变迁催生机会 行业分析师/周颖 2 / 46 CHINA GALAXY SECURITIES 目录 01 | 经济运行平稳,消费结构深化 02 | 行业总体稳健,细分行业分化 03 | 市场风格变化,板块估值回调 04 | 行业业绩稳健,投资价值凸显 05 | 兼顾成长估值,精选优质公司 2018/6/26 2 3 / 46 CONTENTS CHINA GALAXY SECURITIES 01 |经济运行平稳,消费结构深化 4 / 46 CHINA GALAXY SECURITIES 经济运行平稳,消费结构深化 2018年上半年我国经济整体运行平稳,消费的基础性作用在继续增强。2018年一季度我国实际GDP同比增长6.8%,与去年四季度持平,比去年全年降低0.1%。2017年消费对GDP增长的贡献率达到了58.8%,2018年一季度这一数值为77.8%,维持快速上升趋势,并且创历史新高。 9.4 10.6 9.5 7.9 7.8 7.3 6.9 6.7 6.9 6.8 024681012200920102011201220132014201520162017 2018Q1图2:最终消费支出对GDP增长贡献率(%) 图1:中国GDP实际增速(%) 资料来源:Wind,中国银河证券研究院整理 资料来源:Wind,中国银河证券研究院整理 44.9 61.9 54.9 47.0 48.8 59.7 64.6 58.8 77.8 0102030405060708090201020112012201320142015201620172018Q12018/6/26 3 5 / 46 CHINA GALAXY SECURITIES 经济运行平稳,消费结构深化 消费者信心指数和采购经理指数均指向良好;社会消费品零售总额长期增速放缓趋势不变,短期仍然较为稳定。消费者信心指数从去年年底到今年一季度有小幅波动,但一直维持在120以上水平。制造业采购经理指数2018年2月降至50.3后3月份迅速回升到51以上水平。2018年1-3月社零总额累计同比增速为9.8%。 图4:社会消费品零售总额当月同比(%) 图3:消费者信心指数和采购经理指数 资料来源:Wind,中国银河证券研究院整理 资料来源:Wind,中国银河证券研究院整理 484950515253548090100110120130140消费者信心指数(左轴) 制造业采购经理指数(%, 右轴) 0246810121416182012-022012-062012-102013-022013-062013-102014-022014-062014-102015-022015-062015-102016-022016-062016-102017-022017-062017-102018-026 / 46 CHINA GALAXY SECURITIES 经济运行平稳,消费结构深化 一二线和三四线城市社零总额增速分化,三四线蕴含巨大消费潜力。三四线城市以及下的消费增速高于一线城市,并且在近两年超过新一线和二线城市。一线城市的下滑最为明显,已经从2010年的19.3%下降到2017年的7.3%,三四线及以下城市的社零总额则在近两年出现了反弹。从绝对值来看,三四线城市及以下的社零总额占到全国社零总额的50%,约等于一线、新一线和二线城市的总和。 图6:分类城市社零总额(百亿元) 图5:分类城市社零增速比较 资料来源:Wind,中国银河证券研究院整理 资料来源:Wind,中国银河证券研究院整理 0%5%10%15%20%25%30%2008200920102011201220132014201520162017一线 新一线 二线 三四线及以下 0500100015002000250030003500400020072008200920102011201220132014201520162017一线 新一线 二线 三四线及以下 2018/6/26 4 7 / 46 CHINA GALAXY SECURITIES 经济运行平稳,消费结构深化 食品饮料行业整体增速放缓,尽管食品饮料行业总体增速不及以往,细分子行业却呈现出不同的增长特点。中国快消品市场增速从2011年起便开始放缓,2014年之后,包装食品饮料和个人家庭护理用品的增速明显分化,前者增速明显低于后者。食品饮料子行业的增速分化明显,其中,即饮茶、包装水、酸奶的增速较高,而巧克力、果汁和食用油的销量增速呈现负增长趋势。 图8:食品饮料子行业增速分化 图7:中国快速消费品城镇购物者总支出年度增长率(%) 资料来源:凯度消费者指数研究,贝恩 资料来源:尼尔森零售研究 8 / 46 CHINA GALAXY SECURITIES 经济运行平稳,消费结构深化 主力消费者年龄结构和收入结构的变化有力地解释了中国消费结构的调整。中国历史上有两次生育高峰,分别发生在1960-1970年和1980-1990年,对应目前的25-35岁和45-55岁两个年龄段,这两组年龄段人口构成了当下中国的消费主力军。并且中国已经孕育出较大规模的中产阶层,上层中产和富裕家庭数量占中国家庭总数的比例已从2010年的7%提升到2015年的17%,并且将在2020年达到30%。 图10:城镇家庭收入组成变化(百万户) 图9:2018年中国人口金字塔(百万人) 资料来源:世界银行,中国银河证券研究院整理 资料来源:BCG,中国银河证券研究院整理 8060402002040608000-0405-0910-1415-1920-2425-2930-3435-3940-4445-4950-5455-5960-6465-6970-7475-7980+男性 女性 050100150200250300350201020152020准中产与低收入 新型中产 中产阶层 上层中产 富裕人群 2018/6/26 5 9 / 46 CHINA GALAXY SECURITIES 20 8 12 2 8 9 消费升级,购买更贵的品牌 消费降级,购买更便宜的品牌 经济运行平稳,消费结构深化 中国人口结构的变迁和收入结构的改善很大程度上推动了消费升级的步伐。 图12:中国消费者正在从大众产品向高端产品升级 图11:关键快消品的消费升级/消费降级-受访者比例(%) 资料来源:麦肯锡2016年全球消费者信心调查 注:关键快消品包括食品、无酒精饮料、酒精饮料、个人护理品、日用品 资料来源:麦肯锡2016年全球消费者信心调查 3 6 4 2 4 2 2 1 3 3 4 2 4 7 15 17 18 19 22 22 24 25 26 29 36 44 碳酸饮料 瓶装水 冷冻预制食品 果汁 曲奇 冰激淋和其他冷冻奶制品 啤酒 生鲜 大米 护发用品 牛奶 酒类 化妆品 升级消费 降级消费 百分比 10 / 46 CONTENTS CHINA GALAXY SECURITIES 02 | 行业总体稳健,细分行业分化 2018/6/26 6 11 / 46 CHINA GALAXY SECURITIES 白酒 2016年至今,中高端白酒产品价量齐升,中低档白酒产销稳增,但白酒行业供大于求、产大于销的根本状况没有改变,大势依然严峻,走向更趋复杂。长远看,白酒行业进入新一轮上升期,行业回暖趋势更加明朗,生产集中度更加提升,提价增利趋势更加明显,品牌营销更加风行,酒企业探索新零售更加快速。 图13:规模以上白酒企业销售收入增速(%) 资料来源:国家统计局,中国银河证券研究院整理 40.25 19.21 12.35 4.80 5.70 10.20 14.42 0510152025303540452011201220132014201520162017图14:不同档次白酒上市公司收入增速(%) 资料来源:Wind,白酒上市公司年报,中国银河证券研究院整理 -20-1001020304050201220132014201520162017一线 二线 三四线 12 / 46 CHINA GALAXY SECURITIES 啤酒 啤酒行业产量止跌企稳,但高点已过,从年产量数据来看,我国啤酒产量在2013年达到5062万千升的高点之后持续下行;从国际人均消费量对比数据来看,行业需求量提升的想象空间不大。行业CR5市场占有率继续提升,2016年已经超过80%。行业未来的发展趋势在于产销量稳定下的价格提升和结构优化。 表1:2010-2016年啤酒行业CR5市场占有率变化 图15:啤酒行业年产量(万千升) 资料来源:Wind, 国家统计局,中国银河证券研究院整理 资料来源:Wind,巴特哈斯集团,世界银行,中国银河证券研究院整理 01000200030004000500060001990 199319961999 2002200520082011 201420172011 2011 2012 2013 2014 2015 2016 华润雪花 22.1 23.0 23.9 25.2 26.4 27.3 28.7 青岛啤酒 15.2 16.2 17.8 16.8 17.0 16.4 17.9 百威英博 12.6 12.9 14.1 15.8 17.4 17.6 燕京啤酒 11.9 12.3 12.2 12.3 11.8 11.2 11.0 嘉士伯 5.7 5.5 5.9 5.3 合计 49.2 64.1 66.8 74.1 76.5 78.3 80.4 35.86 47.69 38.27 74.60 27.44 01020304050607080中国 日本 韩国 美国 全球 图16:2011年啤酒人均消费量(升) 资料来源:喜啤士,中国酒业协会,中国银河证券研究院整理 2018/6/26 7 13 / 46 CHINA GALAXY SECURITIES 乳制品 中国乳制品市场规模巨大,2017年乳制品全渠道销售额达到3500多亿元,但整体增速呈现放缓趋势,Euromonitor预计2016-2021年CAGR将维持在5-8%区间。乳制品行业呈现出两大趋势特征:1、三四线城市及以下成长空间仍然较大,增长动力强劲;2、细分品类增速分化,2017年我国酸奶、巴氏奶、常温奶和风味乳的增速大概为18%、10%、2%和-10%。 图17:乳品业销售总额及增速 资料来源:Wind,中国奶业年鉴,中国银河证券研究院整理 051015202530354005001000150020002500300035004000销售总额(亿元) 同比增速(%) -20-10010203020102011201220132014201520162017酸奶 巴氏杀菌奶 常温奶 风味牛奶饮品 图18:我国各类城市和农村液态奶渗透率(%) 图19:液态奶各细分品类增速(%) 资料来源:Euromonitor,中国银河证券研究院整理 资料来源:中国产业信息网,中国银河证券研究院整理 0102030405060708090100一线城市 二线城市 三线城市 农村 14 / 46 CHINA GALAXY SECURITIES 调味品 调味品行业整体稳定性强,需求偏刚性。调味品的CPI相较于其他食品分项变化较为平缓,受到经济周期的影响较弱。未来调味品行业的成长仍然值得期待:一方面,调味品行业将整体受益于餐饮业回暖;另一方面,消费升级推动调味品品类结构改革。消费升级背景下,消费者对调味品的需求除了口感以外,还增加了对食品安全和绿色健康的考量,对于价格的敏感度相对降低。 图21:餐饮社零总额当月同比增速(%) 图20:食品及分项CPI(上年=100) 资料来源:Wind,国家统计局,中国银河证券研究院整理 资料来源:Wind,国家统计局,中国银河证券研究院整理 051015202...




发表评论取消回复