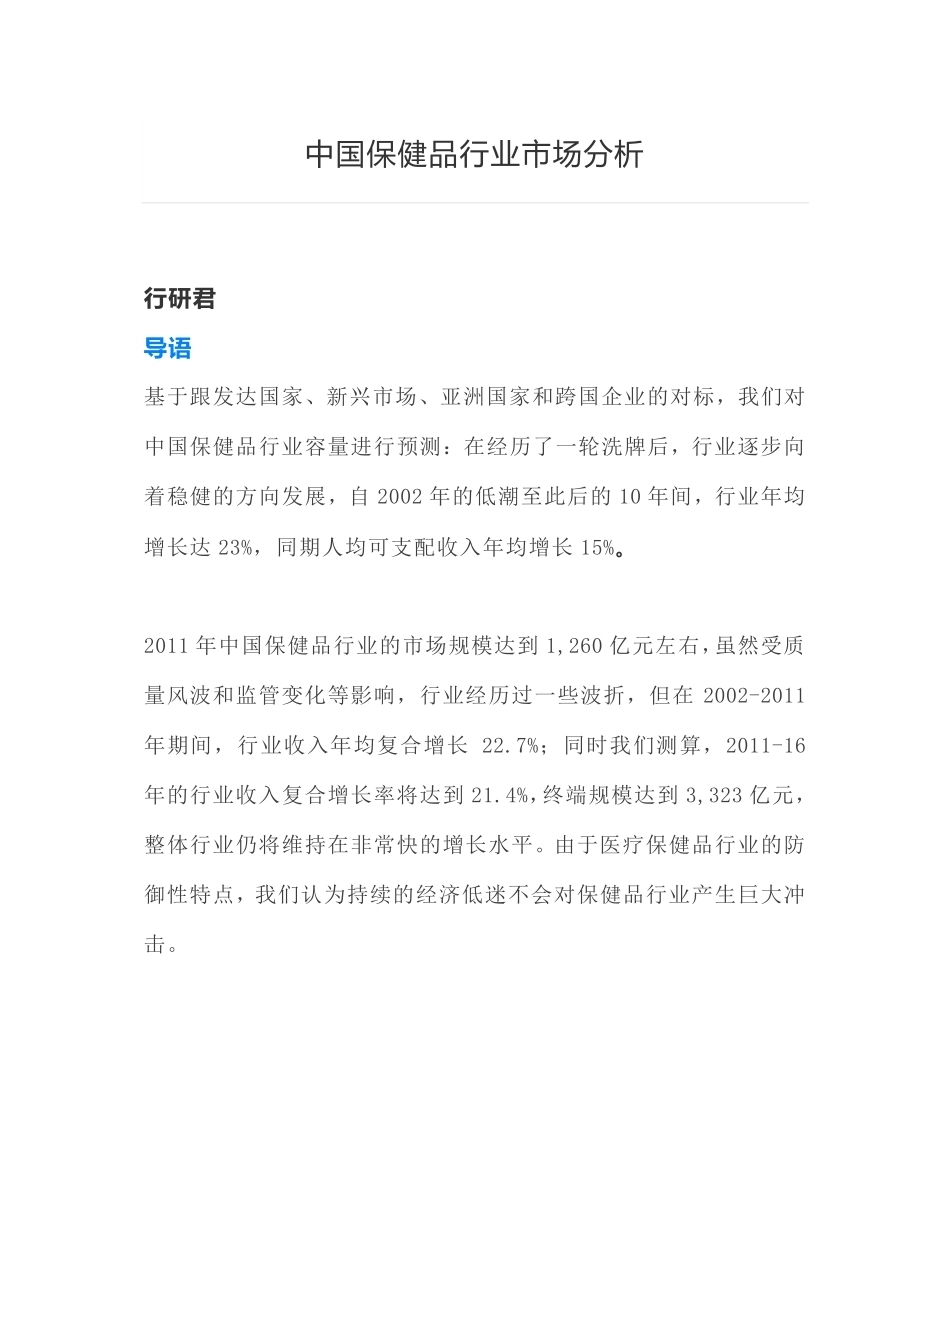
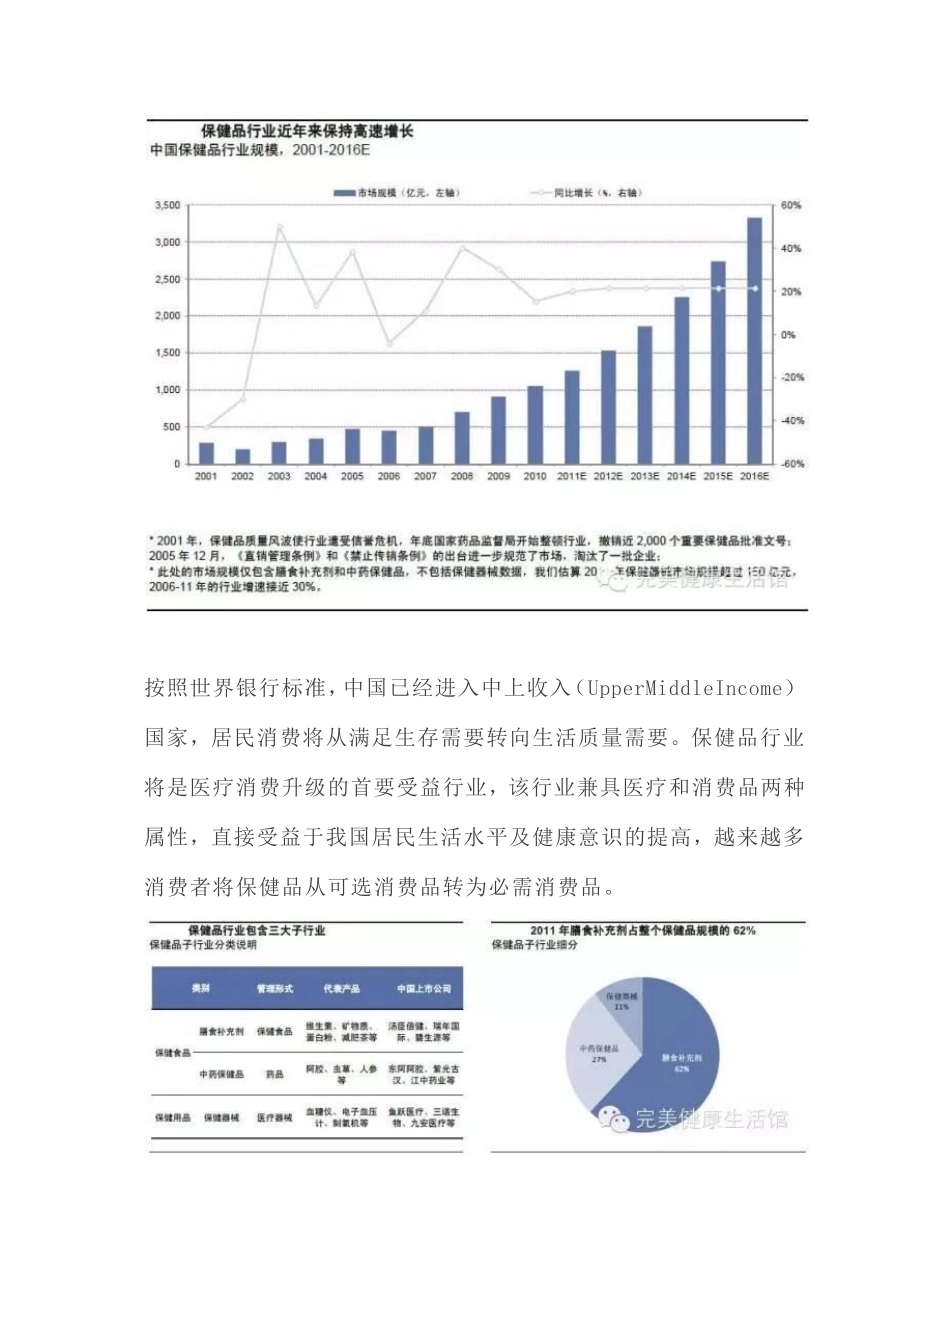
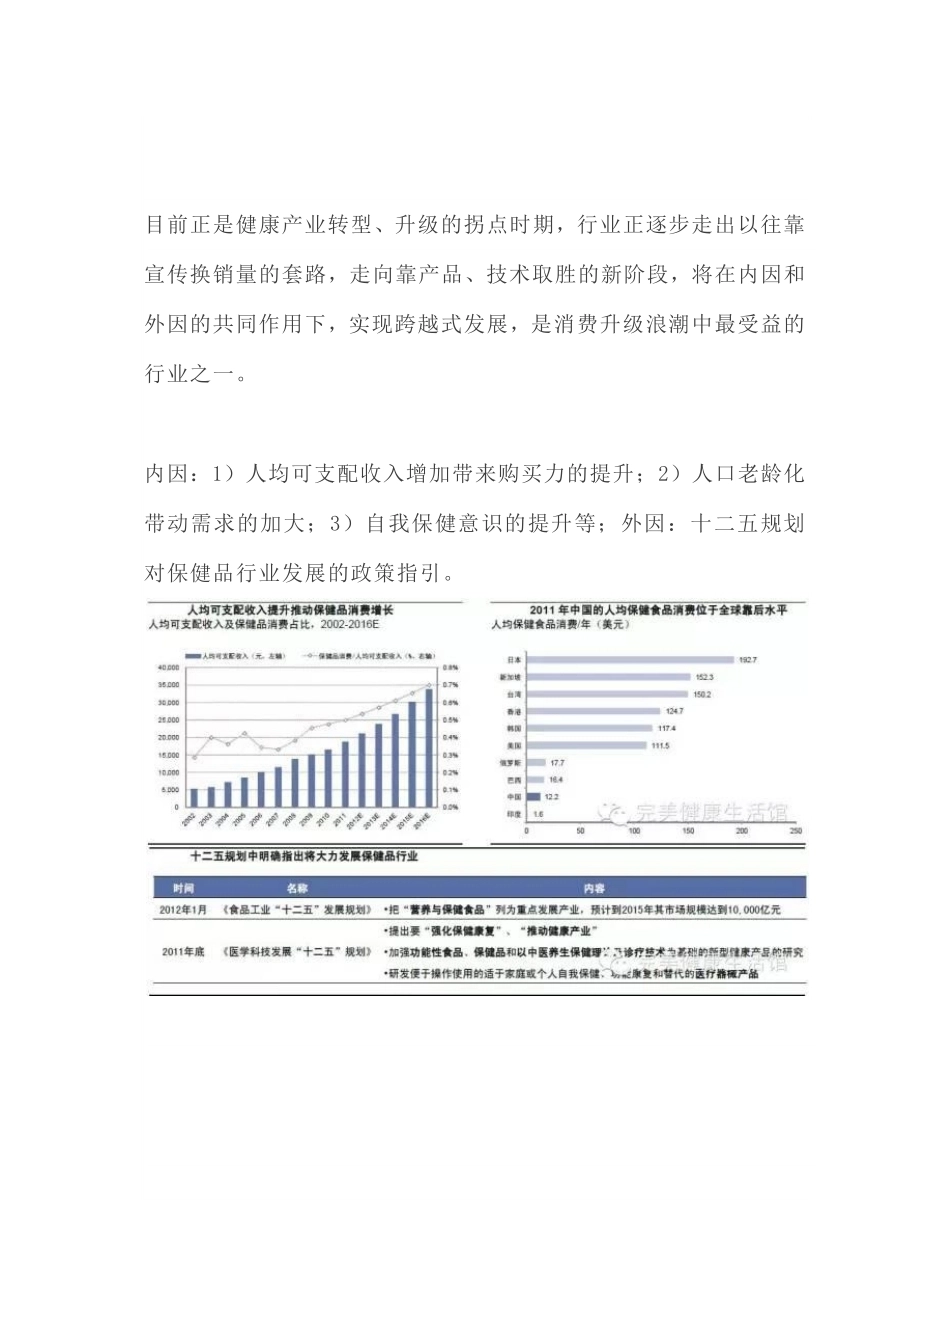
中国保健品行业市场分析 行研君 导语 基于跟发达国家、新兴市场、亚洲国家和跨国企业的对标,我们对中国保健品行业容量进行预测:在经历了一轮洗牌后,行业逐步向着稳健的方向发展,自 2002 年的低潮至此后的 10 年间,行业年均增长达 23%,同期人均可支配收入年均增长 15%。 2011 年中国保健品行业的市场规模达到 1,260 亿元左右,虽然受质量风波和监管变化等影响,行业经历过一些波折,但在 2002-2011年期间,行业收入年均复合增长 22.7%;同时我们测算,2011-16年的行业收入复合增长率将达到 21.4%,终端规模达到 3,323 亿元,整体行业仍将维持在非常快的增长水平。由于医疗保健品行业的防御性特点,我们认为持续的经济低迷不会对保健品行业产生巨大冲击。 按照世界银行标准,中国已经进入中上收入(UpperMiddleIncome)国家,居民消费将从满足生存需要转向生活质量需要。保健品行业将是医疗消费升级的首要受益行业,该行业兼具医疗和消费品两种属性,直接受益于我国居民生活水平及健康意识的提高,越来越多消费者将保健品从可选消费品转为必需消费品。 目前正是健康产业转型、升级的拐点时期,行业正逐步走出以往靠宣传换销量的套路,走向靠产品、技术取胜的新阶段,将在内因和外因的共同作用下,实现跨越式发展,是消费升级浪潮中最受益的行业之一。 内因:1)人均可支配收入增加带来购买力的提升;2)人口老龄化带动需求的加大;3)自我保健意识的提升等;外因:十二五规划对保健品行业发展的政策指引。 对标发达国家:中国处在初级发展阶段 发达国家的保健品行业起步较早,发展较为成熟。以美国、日本为例,高速发展期的主要推动因素为: 1)自我保健意识的提高:70 年代是美国保健品的第一个高速发展期,战后婴儿潮出生的美国人成年后,追求更为健康的生活方式,带动了整个社会保健意识的提高,从而促进了保健品行业的发展。 2)监管重心的后移:自 70 年代起,保健品的监管在 FDA、消费者和生产企业的博弈中逐渐放宽,模式从上市前审批逐渐后移成为上市后监管。1994 年《膳食补充剂健康与教育法令》的出台,规定健康食品只需向 FDA 备案就可上市,成就了 1994-2000 年间的爆发式增长,CAGR 达 23%。 3)人口老龄化:自日本于 70 年代进入老龄化社会开始,医药保健品消费占总消费比重大幅提高,提升作用明显。 我们选取美国、欧洲及亚洲国家/地区的保健食品消费水平进行分析,发现我国的人均保健食品使用量远低于发达国家/地区: 1)以人均保健食品消费额为标准:亚洲发达国家/地区平均相当于中国的 12.1 倍,北美和欧洲分别相当于中国的 8.8 倍和 3.4 倍。 2)以保健食品的渗透率为标准,中国经常使用者不到 20%,不到美国 70 年代的水平。 从服用人群上,发达国家表现出的特点为: 1)在老龄人口中的渗透率相对较高:老龄人口一向是保健产品的重要使用人群,渗透率随着年龄的增长而提高。而在我国,45 岁以上健康食品的渗透率相对较高,但仍大幅低于美国的水平; 2)消费人群分布广泛:中、青年与老年人的渗透率差别并不大,30-39 岁/40-49 岁服用维生素和矿物质补充剂的男性/女性分别在35%/47%左右,与 50 岁以上男性/女性的服用率 40%/52%相差并不明显。对我国而言,25-45 岁中青年的渗透率相对较低,说明中青年使用健康食品的比例仍然较小。 我国正在进入老龄化社会,同时现代社会快节奏的生活方式使得人们难以足量摄取维生素、矿物质以及其他营养。我们相信,未来健康食品在老年人中的渗透率将继续提高,并且将有越来越多中、青年人也将开始选择适合自己的保健品,他们的消费习惯将呈现重复性、刚性化的特点。 对标新兴市场:购买力提升支撑行业扩容 新兴市场正处在行业的高速发展期,购买力的提升对于保健品行业的增长具有决定性作用:衡量购买力的重要指标是人均可支配收入,以巴西、俄罗斯为例,过去十年健康食品行业随人均可支配收入的提高而增长较快,复合增长率分别达 18%和 20%。 随着收入提高,人们会越来越倾向于购买传统意义上的非必需品,保健品将成为其中的重要选择。中国中产阶层的迅速扩大标志着购买力的增强,他们是市场消费的主体,是消费需求持续扩大的主要来源。根据 2011 年庶正康讯的消费者调查报告,钙制剂、蛋白粉的购买者都主要是 36-45 岁的中年人,这个年龄层的人群正是中产阶级的主力。他们除购买自用保健品外,还要负责家中老人、儿童的需求,因此,我们认为中产阶级的扩大以及他们的购买偏好将对保健品未来发展起到决定性作用。 以人均年收入 6,000-30,000 美元(2007 年购买力平价标准)计算,到 2020 年,中国将较 2010 年新增 4.56 亿中产阶级人群,这将大力推动终端消费需求。 在基本情形假设下,我们预计未来 5 年中国人均可支配收入复合增长率为 12.5%,保健品消费占人均可支配收入比例将达到 0.7%左右。经过计算,中国保健品行业的销售额未来 5 年的复合增长率为21.4%,2016 年规模将达到人民币 3,323 亿元。 由于购买力的地区差异显著,我国国内保健食品消费量的地区差异极大,蕴藏着巨大市场。生活方式的改变使得城镇居民保健意识逐步增强,保健消费支出增长迅速。2010 年城镇居民人均滋补保健品支出 129 元,是 2005 年的 2 倍,年均增长 14.2%,占医疗保健支出比重为 14.8%,高于 2005 年 3.8 个百分点,但考虑地区因素: 1)西北部、中部、西南部低于全国平均水平,人均保健品消费不及南部的一半; 2)2010 年农村人均保健品消费仅相当于城镇居民人均消费的 12%。 对标亚洲国家:中国保健品消费比率有望超越欧美、行业集中度将提升。我们将各国家的人均可支配收入和人均保健品消费进行比较,发现亚洲国家保健食品消费占人均可支配收入的比例更高(大多数国家居于回归线上侧),也就是说,亚洲国家更倾向于将收入用于保健食品消费。从总体上来看,亚洲国家具有相对较强的“养生”、“保健”意识。就我国而言,2011 年庶正康讯公布的一项随机调查显示,表示“关注”或“非常关注”养生保健类信息的受访者高达84%。可以预见,中国人均保健品消费将以高于人均可支配收入的速度增长。 亚洲成熟市场的保健食品普遍集中度较高,前十大企业市场份额均在 30%以上,以日本为例,其前十大保健食品公司中 9 家均为国内企业。 健康产业未来将向集中化方向发展,内资龙头企业将成长为行业领导者。目前中国的保健食品产业集中度较低,行业整体呈现混乱、分散的特点,在市场上销售的保健食品中,未获得 SFDA 保健食品认证的占总量的一半以上,该部分产品属于监管的灰色地带,但由于消费者对合格标准认识不足,短期内仍将存在一定市场。另一方面,行业集中度较低,2010 年行业销售额前十大企业销售收入仅占26%左右,安利独占 10%以上。未来竞争格局将会改变,行业向着合规、集中的方向演进,龙头企业将受益。 2011 年 8 月《保健食品功能范围调整方案(征求意见稿)》出台,将原有的 27 项保健品功能陈述改为 18 项。从征求意见稿的修改细节来看,主要有以下 3 个特点:(1)提高了大部分动物试验和人体试食标准;(2)更科学化,比如去掉了改善生长发育;(3)部分需要人体试食的延长了观察期时间。总体来讲行业门槛有所提高,但是具有较长使用经验的蛋白质、维生素等基本不会受到影响。蛋白质、维生素等产品虽然同质化较大,但是也规避了政策风险。 对标跨国企业:盈利能力强、单位面积销售额低 我们选取了核心业务是保健品的国内外企业做对比。我们选取的跨国企业中,大部分快速成长于八九十年代,因此对中国企业未来的发展有一定的参考意义;我们主要从盈利能力、单店销售额这两个指标来进行详细比较。 (1)盈利能力 中国企业的盈利能力普遍好于跨国企业,从可比的非直销企业来看,2011 年中国企业的毛利率基本在 60%以上,远高于跨国企业的不到40%;虽然中国企业的销售费用率普遍高于跨国企业,但凭借高毛利水平,国内厂家的净利率基本在 20%以上,远高于跨国企业的不到 10%。 我们认为本土企业毛利率较高的主要原因是:1)中国拥有原材料成本优势,中国医药保健品进出口商会公布的数据显示,全球营养产业 60%-70%的原料来自于中国,这使得国内企业有相对的成本优势;2)产品在中国定位于可选消费品,过低的价格会给人造成低质量的形象,因此产品的定价略高于合理值。 我们认为,随着中国市场的逐渐成熟以及竞争格局的进一步加剧,从长远来看,国内企业的盈利能力有下降的趋势;而从 5 年内的角度来看,国内企业仍在树立品牌形象阶段,未到完全竞争市场,高盈利能力可持续。 (2)单店销售额 中国企业的门店普遍偏小,一般连锁门店的大小不超过 100 平方米,而大部分的产品销售集中在药店或超市的专柜,单体面积普遍小于10 平方米;相比而言,跨国企业基本以连锁门店的形式销售,单店面积较大,单店销售金额也远高于中国企业。 以上图所列的可比公司为例,中国企业的单店销售额普遍低于5,000 美元,这主要是因为大多数的零售终端是药店专柜或卖场超市店;而以 GNC 和 VSI 为首的跨国企业的单店销售额远高于国内企业,其中 GNC 的平均门店面积为 140 平方米,单店收入近 38 万美元;VSI 的平均门店面积为 340 平方米,单店销售额超过 160 万美元;即使按单位面积的销售额来算,中国企业目前也仅占跨国企业的不到 1/3,单店销售额随着人均可支配收入的提升将持续增加。 我们预计中国保健品行业 2011-2016 年销售额的复合增长率为21.4% 基于跟发达国家、新兴市场、亚洲国家和跨国企业的对标,我们对中国保健品行业容量进行预测:2000 年中国开始取消保健药品、整顿保健食品行业,在经历了一轮洗牌后,行业逐步向着稳健的方向发展,自 2002 年的低潮至此后的 10 年间,行业年均增长达 23%,同期人均可支配收入年均增长 15%。 我们对行业未来 5 年的预测,主要基于对人均可支配收入和保健产品占人均可支配收入比例两大参数的测算,以此来推导 5 年后保健产品的市场容量: 1)人均可支配收入稳定快速增长:过去十年,我国人均可支配收入复合增长率为 15%,是推动保健品行业增长的核心因素;根据国家“十二五规划”,未来 5 年人均可支配收入(实际值)的复合增速将超过 7%,因此我们测算未来 5 年人均可支配收入(名义值)将在10%以上;同时,根据很多政府官员提出的中国 5 年国民收入翻番计划,复合增速有望实现 15%左右;因此,我们在推算中将使用10%/12.5%/15%的增长速度来做情形讨论。 2)保健品占人均可支配收入比例将持续提升:亚洲可比国家(韩国、马来西亚、新加坡、日本)当年人均可支配收入达到 4,690-5,857美元(中国 2016 年的人均可支配收入预测值)时,保健品占人均可支配收入的比例集中在 0.68%-0.72%;亚洲国家的消费习惯趋同,因此我们认为,中国在 5 年后的消费比例也将达到 0.70%左右。 以下测算中,我们假设 2016 年中国人口数达到 14 亿人,同时按未来 5 年中国人均可支配收入的复合增长率的不同假设分三类情景讨论: (1)悲观情形:CAGR=10%;(2)基本情形:CAGR=12.5%;(3)乐观情形:CAGR=15%。 经过计算,基本情形下,中国保健品行业的销售额未来 5 年的复合增长率为 21.4%,2016 年规模将达到 3,323 亿元。 来源: 中国报告网




发表评论取消回复