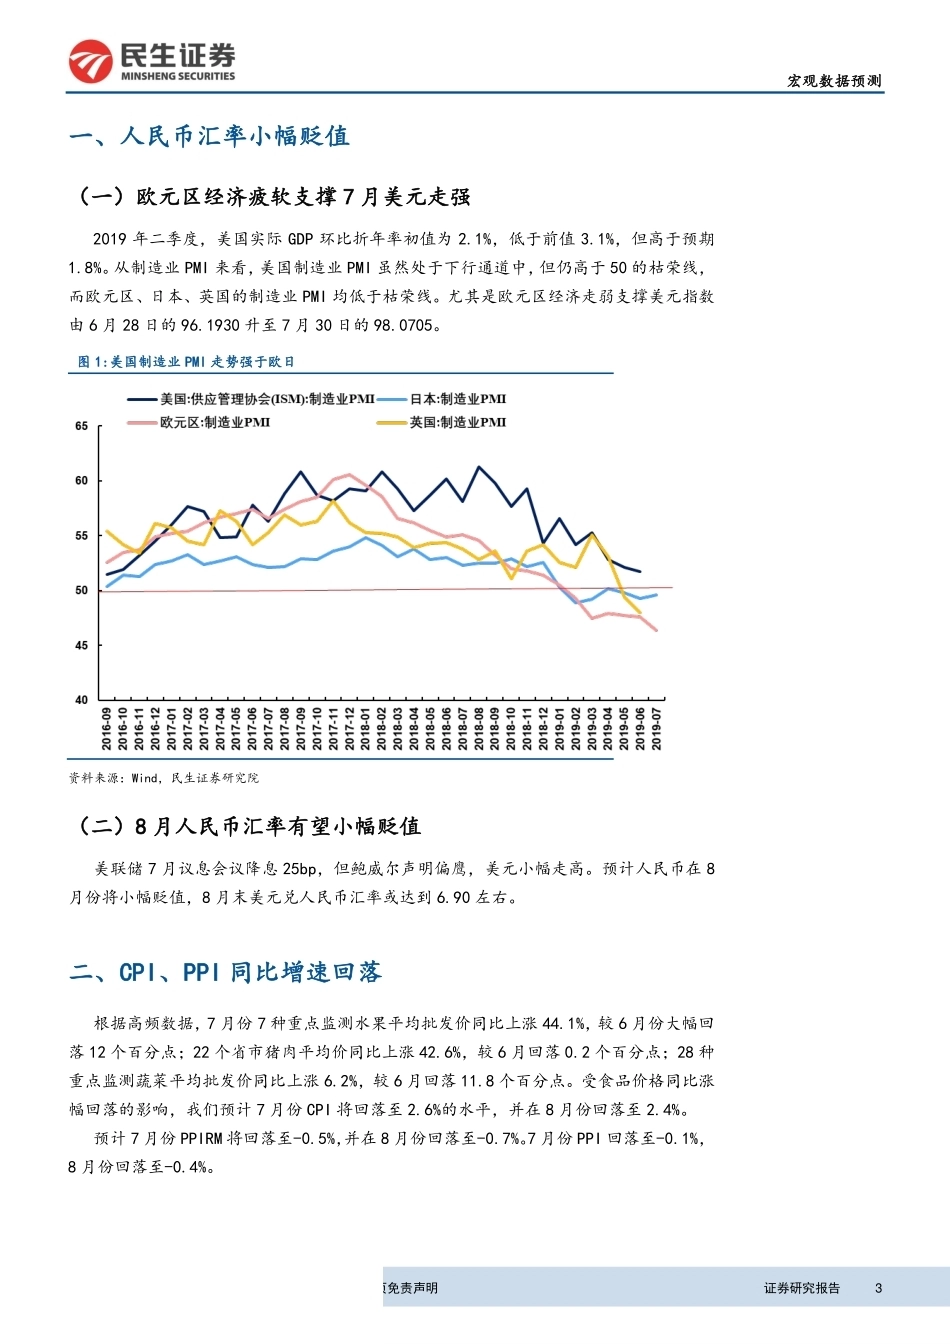
本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 1 [Table_Summary] 报告摘要: 人民币汇率小幅贬值 美联储 7 月议息会议降息 25bp,但鲍威尔声明偏鹰,美元小幅走高。预计人民币在 8 月份将小幅贬值,8 月末美元兑人民币汇率或达到 6.90 左右。 CPI、PPI 同比增速回落 受食品价格同比涨幅回落的影响,我们预计 7 月份 CPI 将回落至 2.6%的水平,并在 8 月份回落至 2.4%。预计 7 月份 PPIRM 将回落至-0.5%,并在 8 月份回落至-0.7%。7 月份 PPI 回落至-0.1%,8 月份回落至-0.4%。 出口反弹、进口回落 预计 7 月份出口同比增速为 1.7%,8 月份出口或将回落至 0.6%。7 月份进口同比增速回落至-9.0%,8 月份进口同比增速为-10.9%。7 月份和 8 月份的贸易顺差分别为 479.41 与 483.51 亿美元。 社会消费品零售增速回落 预计 7 月份社会消费品零售总额同比增速将回落至 8.3%;8 月份则回升至 8.6%。 固定资产投资结构有所优化 预计民间固定资产投资 7 月累计同比增速回落至 5.3%,8 月份回落至 4.9%。受房地产和制造业投资增速回落影响,预计 7 月份房地产固定资产投资增速继续回落至 10.4%,8 月份将回落至 10.0%。预计 7 月份基础设施投资(全口径)累计同比增长 2.6%,8 月份累计同比增长 3.0%。基建投资(不含电力、热力、燃气及水生产和供应业)增速 7 月份将回落至 4.0%,8 月份增速或升至 4.4%。制造业固定资产投资累计同比增速 7 月份回落至 2.7%,8 月份回落至 2.5%。固定资产投资 7 月累计同比增速将回落至 5.6%,8 月份回落至 5.4%。 生产短期回落 预计工业增加值 7 月份当月同比增长 6.0%,8 月份工业增加值当月同比增速将小幅回升至 6.1%。 货币政策稳健,社融增速小幅回落 预计 7 月份人民币贷款增加 14000 亿元,8 月份新增人民币贷款 11000 亿元。7月人民币贷款余额同比增速为 12.8%,8 月人民币贷款余额同比增速为 12.6%。7月社会融资规模增量为 13700 亿元,社会融资规模余额同比增长 10.9%。8 月社会融资规模增量为 19000 亿元,社会融资规模余额同比增长 10.9%。7 月份 M1同比增速小幅回落至 4.3%,8 月份 M1 同比增速将小幅回落至 4.2%。7 月份 M2同比增长 8.5%,8 月份 M2 同比增长 8.4%。 风险提示:中美贸易谈判不及预期,全球经济下行超预期,改革推进不及预期。 民生证券研究院 [Table_Author] 分析师:解运亮 执业证号: S0100519040001 电话: 010-85127730 邮箱: xieyunliang@mszq.com 研究助理:毛健 执业证号: S0100119010023 电话: 021-60876720 邮箱: maojian@mszq.com [Table_docReport] 相关研究 1、通货膨胀的季节调整与预测模型——宏观预测专题报告一 20190408 2、中美经贸谈判再生波澜——特朗普加税声明点评 20190506 3、基建投资资金来源剖析及增速预测——宏观预测专题报告二 20190523 4、挤出效应超越拉动效应,房住不炒仍需 坚 持— 房 地产 深度 报告系 列 之 三20190710 [Table_Title] 宏观研究 通胀缓解,出口反弹 ——2019 年 7 月宏观数据预测 宏观数据预测 2019 年 08 月 02 日 更多资料欢迎添加微信:zsxf2017【讯库】扫码免费领取更多[研究报告]、[短视频运营资料]、[职场资源]、[专业课程]【 扫 码 领 取 】 宏观数据预测 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 3 一、人民币汇率小幅贬值 (一)欧元区经济疲软支撑 7 月美元走强 2019 年二季度,美国实际 GDP 环比折年率初值为 2.1%,低于前值 3.1%,但高于预期1.8%。从制造业 PMI 来看,美国制造业 PMI 虽然处于下行通道中,但仍高于 50 的枯荣线,而欧元区、日本、英国的制造业 PMI 均低于枯荣线。尤其是欧元区经济走弱支撑美元指数由 6 月 28 日的 96.1930 升至 7 月 30 日的 98.0705。 图 1:美国制造业 PMI 走势强于欧日 资料来源:Wind,民生证券研究院 (二)8 月人民币汇率有望小幅贬值 美联储 7 月议息会议降息 25bp,但鲍威尔声明偏鹰,美元小幅走高。预计人民币在 8月份将小幅贬值,8 月末美元兑人民币汇率或达到 6.90 左右。 二、CPI、PPI 同比增速回落 根据高频数据,7 月份 7 种重点监测水果平均批发价同比上涨 44.1%,较 6 月份大幅回落 12 个百分点;22 个省市猪肉平均价同比上涨 42.6%,较 6 月回落 0.2 个百分点;28 种重点监测蔬菜平均批发价同比上涨 6.2%,较 6 月回落 11.8 个百分点。受食品价格同比涨幅回落的影响,我们预计 7 月份 CPI 将回落至 2.6%的水平,并在 8 月份回落至 2.4%。 预计 7 月份 PPIRM 将回落至-0.5%,并在 8 月份回落至-0.7%。7 月份 PPI 回落至-0.1%,8 月份回落至-0.4%。 宏观数据预测 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 4 图 2:重点食品高频数据(%) 图 3:CPI 回落(%) 资料来源:WIND,民生证券研究院 资料来源:WIND,民生证券研究院 图 4:PPI 回落(%) 图 5:PPIRM 回落(%) 资料来源:WIND,民生证券研究院 资料来源:WIND,民生证券研究院 三、出口反弹,进口回落 图 6:OECD 综合领先指标预示全球经济走弱(%) 图 7:出口反弹,进口回落(%) 资料来源:WIND,民生证券研究院 资料来源:WIND,民生证券研究院 OECD 综合领先指标预示全球经济继续走弱,主要经济体制造业 PMI 回落,带动全球出口需求回落。但 2018 年 7 月基数较低,当月出口环比下降 1.9%。因此,我们预计 7 月份出口同更多资料欢迎添加微信:zsxf2017 宏观数据预测 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 5 比增速为 1.7%,8 月份出口或将回落至 0.6%。 进口方面,我们预计 7 月份进口同比增速回落至-9.0%,8 月份进口同比增速为-10.9%。7月份和 8 月份的贸易顺差分别为 479.41 与 483.51 亿美元。 四、社会消费品零售总额增速回落 6 月份社会消费零售当月同比 9.8%,较 5 月提高 1.2 个百分点,部分源自国五库存车清理。高频数据显示,7 月 1-4 周零售同比增速-16%,大幅低于 6 月的 1-4 周的增速5%的水平。预计 7 月份社会消费品零售总额同比增速将回落至 8.3%;8 月份则回升至 8.6%。 图 8:7 月乘用车零售增速下滑(%) 图 9:社会零售总额增速回落(%) 资料来源:乘联会,民生证券研究院 资料来源:WIND,民生证券研究院 五、固定资产投资结构有所优化 (一)房地产固定资产投资增速继续回落 当前,房地产对消费和制造业投资的挤出效应已经超越拉动效应,刺激房地产只会适得其反,进一步固化经济结构扭曲(见《挤出效应超越拉动效应,房住不炒仍需坚持》)。7 月政治局会议要求,坚持房子是用来住的、不是用来炒的定位,落实房地产长效管理机制,不将房地产作为短期刺激经济的手段。不将房地产作为短期刺激经济的手段表明了中央的决心,房地产调控只可能趋严,不会放松。 近期召开的银行业金融机构信贷结构调整优化座谈会提出,要保持个人住房贷款合理适度增长,严禁消费贷款违规用于购房,加强对银行理财、委托贷款等渠道流入房地产的资金管理。加强对存在高杠杆经营的大型房企的融资行为的监管和风险提示,合理管控企业有息负债规模和资产负债率。 因而,我们预计 7 月份房地产固定资产投资增速继续回落至 10.4%,8 月份将回落至 10.0%。但受到区域经济一体化和建安投资支撑,房地产投资仍具韧性,预计 2019年全年房地产投资累计同比增速将达到 8.5%。 图 10: 房地产投资累计同比增速回落(%) 宏观数据预测 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 6 资料来源:Wind,民生证券研究院 (二)基建投资增速回落 虽然城市化对传统基础设施依然存在一定需求,但投资的边际收益递减,无助于推动经济转型升级,同时还会带来一定的债务和金融风险。新型基础设施建设可以推进数字经济发展,改善投资结构,为推动供给侧结构性改革创造新动能。1-6 月基础设施投资(全口径)累计同比增长 2.95%,基础设施投资(不含电力、热力、燃气及水生产和供应业)累计同比增长 4.1%。鉴于 7 月专项债和城投债净融资额回落,预计 7 月份基础设施投资(全口径)累计同比增长2.6%,8 月份累计同比增长 3.0%。基建投资(不含电力、热力、燃气及水生产和供应业)增速 7 月份将回落至 4.0%,8 月份增速或升至 4.4%。 图 11: 专项债与城投债净融资(亿元) 图 12:基建投资增速回落(%) 资料来源: Wind,民生证券研究院 资料来源: Wind,民生证券研究院 (三)制造业投资增速小幅回落 受房地产挤压和经济下行影响,1-6 月规模以上制造业企业利润累计同比增速下降4.1%。但受益于减税降费,制造业营收增速回落但营业收入利润率有所回升。预计制造业固定资产投资累计同比增速 7 月份回落至 2.7%,8 月份回落至 2.5%。 图 13: 制造业投资累计同比增速回落(%) 更多资料欢迎添加微信:zsxf2017 宏观数据预测 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 7 资料来源:Wind,民生证券研究院 (四)固定资产投资增速小幅回落 预计民间固定资产投资 7 月累计同比增速回落至 5.3%,8 月份回落至 4.9%。受房地产和制造业投资增速回落影响,固定资产投资 7 月累计同比增速将回落至 5.6%,8 月份回落至 5.4%。 图 14: 民间固定资产投资增速回落(%) 图 15:固定资产投资增速回落(%) 资料来源: Wind,民生证券研究院 资料来源: Wind,民生证券研究院 六、生产小幅回落 高频数据显示,7 月份 6 大发电集团耗煤量当月同比下降 13.85%,较 6 月份回落 3.73个百分点。全国高炉开工率为 66.43%,较 6 月份回落 3.98 个百分点。但 7 月官方制造业PMI 生产指数为 52.1,较 6 月提升 0.8 个百分点。预计工业增加值 7 月份当月同比增长6.0%,8 月份工业增加值当月同比增速将小幅回升至 6.1%。 图 16: 发电耗煤和高炉开工率(%) 图 17:工业增加值增速小幅回落(%) 宏观数据预测 本公司具备证券投资咨询业务资格,请务必阅读最后一页免责声明 证券研究报告 8 资料来源: Wind,民生证券研究院 资料来源: Wind,民生证券研究院 七、货币政策稳健,贷款增速回落 图 18: 新增人民币贷款回落(亿元) 图 19:表外融资较 2018 年改善(亿元) 资料来源: Wind,民生证券研究院 资料来源: Wind,民生证券研究院 图 20:M1 增速回落(%) 图 21:M2 增速持平(%) 资料来源: Wind,民生证券研究院 资料来源: Wind,民生证券研究院 政治局会议强调,货币政策要松紧适度,保持流动性合理充裕。预计 7 月份人民币贷款增加 14000 亿元,8 月份新增人民币贷款 1...




发表评论取消回复