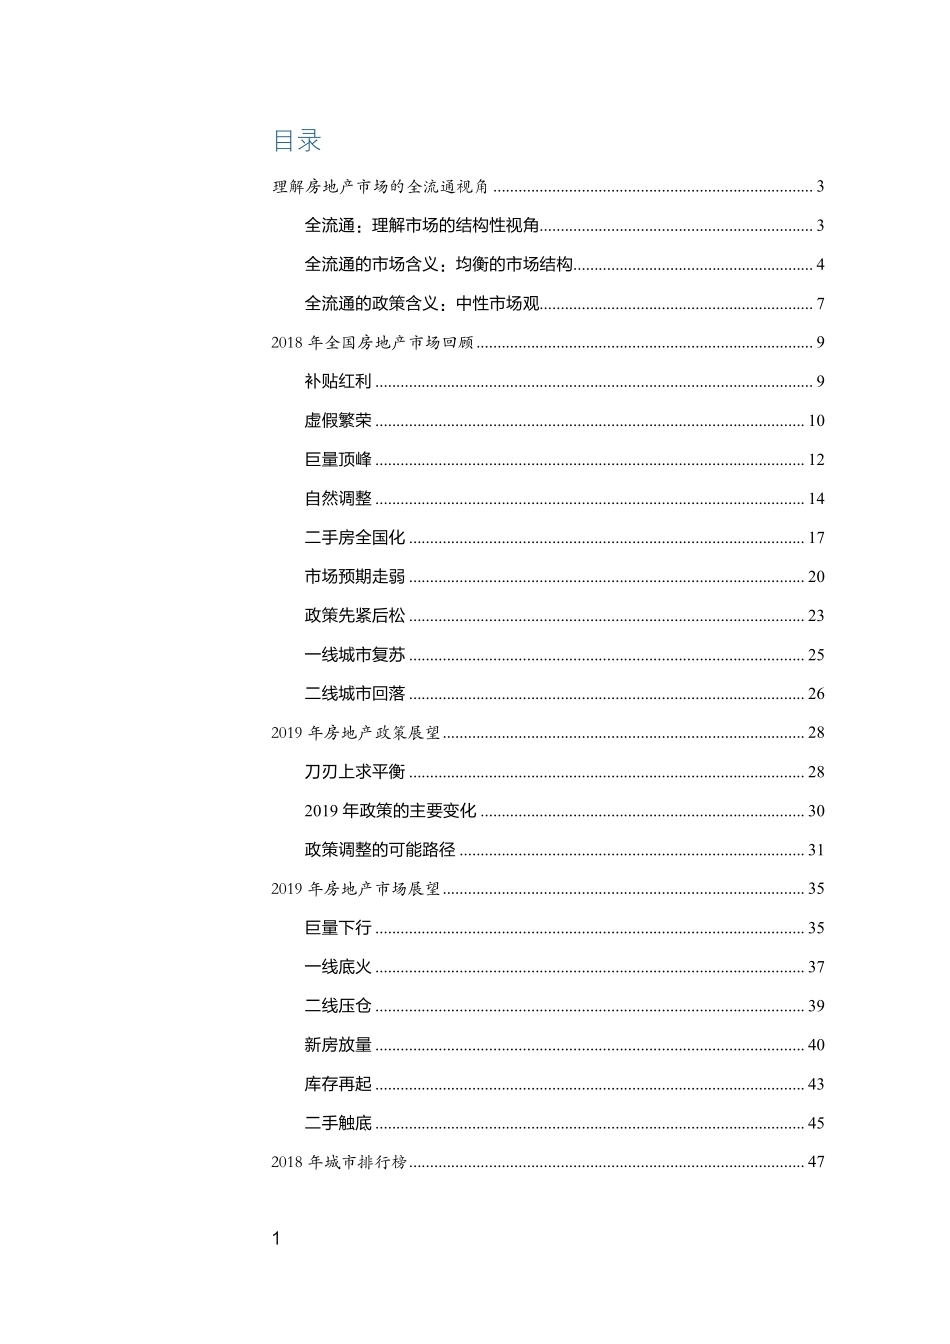
[文档标题] [文档副标题] 每日免费阅读行业报告1、每日星球内分享10+精品报告;2、不定时分享国际投行报告,脱水研报等;3、行业报告均为公开内容,版权归原作者所有,星球仅分享内部学习。扫描右侧二维码即刻加入【行业报告(免费) 】星球(此页只为更多需要行业报告的朋友提供便利,希望不会影响您的阅读,谢谢理解!) 1 目录 理解房地产市场的全流通视角 ............................................................................ 3 全流通:理解市场的结构性视角................................................................. 3 全流通的市场含义:均衡的市场结构 ......................................................... 4 全流通的政策含义:中性市场观................................................................. 7 2018 年全国房地产市场回顾 ................................................................................ 9 补贴红利 ........................................................................................................ 9 虚假繁荣 ...................................................................................................... 10 巨量顶峰 ...................................................................................................... 12 自然调整 ...................................................................................................... 14 二手房全国化 .............................................................................................. 17 市场预期走弱 .............................................................................................. 20 政策先紧后松 .............................................................................................. 23 一线城市复苏 .............................................................................................. 25 二线城市回落 .............................................................................................. 26 2019 年房地产政策展望 ...................................................................................... 28 刀刃上求平衡 .............................................................................................. 28 2019 年政策的主要变化 ............................................................................. 30 政策调整的可能路径 .................................................................................. 31 2019 年房地产市场展望 ...................................................................................... 35 巨量下行 ...................................................................................................... 35 一线底火 ...................................................................................................... 37 二线压仓 ...................................................................................................... 39 新房放量 ...................................................................................................... 40 库存再起 ...................................................................................................... 43 二手触底 ...................................................................................................... 45 2018 年城市排行榜 .............................................................................................. 47 2 销售篇 .......................................................................................................... 47 房价篇 .......................................................................................................... 48 土地篇 .......................................................................................................... 48 3 第一部分 理解房地产市场的全流通视角 市场结构对于市场表现具有较强的解释能力,观察市场表现要从全流通的视角展开。全流通是指新房市场、二手房市场和租赁市场之间不再是孤立分割的关系,而是互生共连的交互关系。三个市场之间交互的方式、时机与动能决定了房地产市场运行的总体效果。 全流通:理解市场的结构性视角 在全流通的市场格局下,微观的市场运行机制是“交易乘数”效应:即当一个潜在客户从租赁市场进入交易市场会引发一连串交易,从而显著放大交易总量。 举个例子,假设 100 个租房者进入购房市场,其中 50 人选择新房,资金从租客与银行进入开发商,完成一次性交易;另外 50 人选择二手房,资金从租客与银行进入 50 个卖房的业主。考虑到资产配置渠道的有限性(中国金融资产波动性大、收益不稳定),为方便起见,我们假设这 50 个业主全部选择换房,并按照同样的比例(50%),25 个业主进入新房市场,另外 25 个业主进入二手房市场,至此一次连锁交易产生,如此循环,会触发更多的交易。如果触发 3 次交易,那么最终的交易量为 175,交易乘数为 1.75。很显然,初始交易进入二手房市场的比例越高、连锁交易的次数越多,乘数效应越大。 4 图:交易乘数效应 来源:贝壳研究院 交易乘数可以解释城市之间市场表现的差异。比如,北京和上海两个存量主导的一线城市(其中北京二手房成交占比超过 70%),换房比例均在 60%以上,即大部分业主卖房之后会选择买房,两个城市的交易乘数通常大于 2,即一个新进入市场的购房者会触发超过 2 次交易,从而导致交易量快速且集中增加。相比之下,深圳换房比例较低,首次置业比例相对较高,所以乘数效应相对较低。从这个角度看,北京和上海的房价上涨主要由于换房需求的快速释放,而深圳房价上涨则主要取决于首次置业人群杠杆的上升,这也导致深圳房地产市场对信贷条件更加敏感。 全流通的市场含义:均衡的市场结构 从全流通的角度看,租赁、新房、二手房的结构往往导致市场表现差异。 第一,租赁市场的发育程度对房价有着非常重要的影响。一个多元化、高品二手房新房12.51005050252512.5如r=0.5,n=3时,交易乘数k=1.75r1-rn=1n=2n=3 5 质的租赁市场可以为年轻人提供更多的选择,买房的迫切度低,需求释放节奏缓慢,房价上涨的压力相对就会更小。例如,德国私人租赁市场发达,租赁人口占比超过 50%,历史上房价和租金都比较稳定。反观中国,尽管超过 85%的城市户籍家庭已经拥有自己的住宅,但仍有 15%的户籍人口需要租房,同时另外 2 亿多外来非户籍人口徘徊在租房与非正规住房之间。由于大城市租赁房源普遍短缺,租房子女无法得到与购房同等的受教育机会,租赁权益缺失,一旦购买力达到则会进入买卖市场。 从国际大城市的住房供给结构看,柏林、纽约、东京的私人租赁市场都比较发达,北京私人租赁房源比例明显偏低。租赁市场发展滞后导致租房只是购房的过渡形态。 图: 国际大城市住房供给结构 来源:贝壳研究院整理 第二,新房产品线的丰富程度有助于降低房价。如果新房市场的供给结构均衡,产品线丰富,给年轻人的选择更多,第一次购房的年轻人可以更多地选择新房满足需求,从而使得交易乘数更低。反之,如果新房市场不能为首次置业的年轻人提供适合的产品,他们不得不进入存量市场,这会导致二手房过度承压,也使得交易乘数过大,房价短期内容易快速上涨。举个例子,上海从中环到外环特别是外环外,购房者几乎都能找到价格合适的新房产品,新房作为重要供给主体23.10%56.10%39.80%26.10%65.90%0%10%20%30%40%50%60%70%80%90%100%北京纽约东京伦敦柏林住房自有私人租赁公共租赁其他方式 6 可以分散二手房的压力。而北京近几年新房供应逐年下降,位置越来越远离市中心,购房者越来越倾向于二手房市场,房价上涨的压力自然更大。 图:2018 年主要城市二手房成交占比 数据来源:贝壳研究院 Real Data 数据库 第三,交易乘数具有负反馈效应。当房价高到一定程度或居民杠杆加到一定程度时,交易链条会反向收缩,乘数效应的负反馈机制容易引发市场快速下行。例如,目前在一、二线的高房价情况下,首次置业者越来越难以进入市场,换房压力也日益增加,表现在换房面积增量越来越小,线上不少客户看大房买小房,...




发表评论取消回复