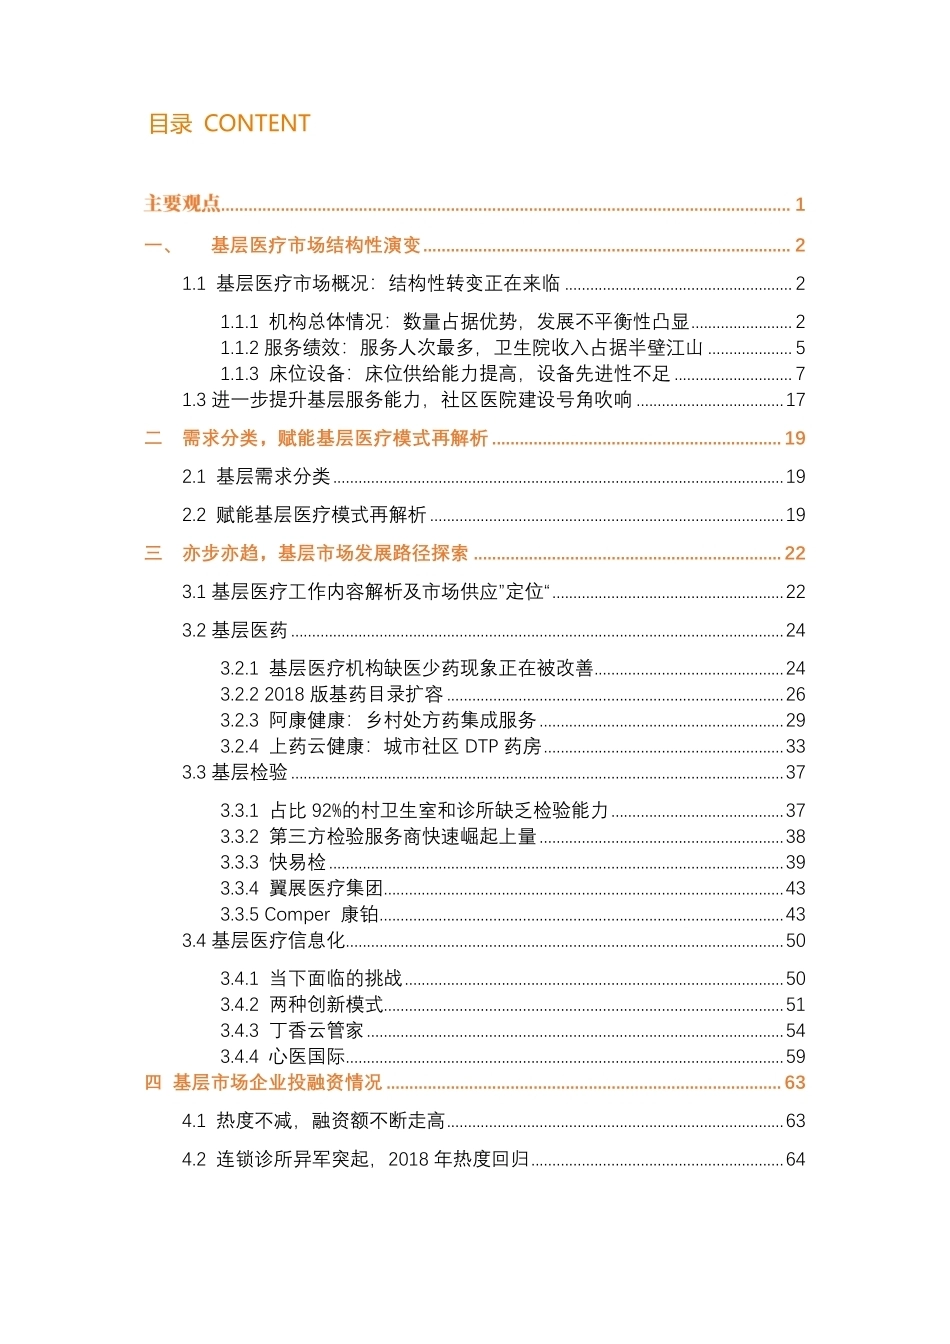
1 前 言 基层医疗市场是中国医疗的主战场,人口基数大,医疗需求极其旺盛。同时,基层医疗能力弱,基础设施差,高质量医疗服务供给缺乏。由于政策、技术、人才、资金等各种因素的影响,加强基层医疗水平建设一直存在如何切实落地的问题,有病就奔三甲医院已经成为许多患者的第一选择 政策的激励偏差、资本投入的匮乏,人才易走难留、患者信任缺失以及以上种种因素产生的强大惯性,都是摆在基层医疗发展道路前的一座座大山。 2017 年我们惊喜地发现,随着互联网技术的飞速发展、智能硬件技术的不断进步、智能算法和 AI 技术的革命性突破、生物医学技术的连续爆发,很多曾羁绊基层医疗发展的障碍正在消融,依托互联网等多方面技术开展,新的商业模式如雨后春笋般生长壮大,连同政策改革的春风细雨将极大程度促进优质医疗资源的双向流动,我们把这一过程称为赋能。 时隔两年,我们再次回顾基层医疗市场,我们发现基层医疗基础环境得到了切实的改变,基层医疗机构服务能力得到切实提高,但各细分领域发展进程不一。 今年动脉网蛋壳研究院通过走访调研基层医疗机构,了解现有医疗新科技、新模式的落地进程,基层需求被满足的情况,重新梳理典型模式,研判基层医疗的发展路径与节奏,以期能够激发读者更进一步的思考和实践,那么此篇报告也就真正创造了些价值。 基层医疗市场定义:在我们以往的研究当中,基层医疗市场作为一个大的市场范围被进行研究。在这次报告中我们根据国家相关部委文件及对基层医疗市场关注理解,将基层医疗市场定义为:服务发生在基层卫生机构中的医疗健康行为的产业集合,基层医疗机构主要包含社区卫生服务中心(站)、乡镇卫生院(村卫生室)及各类诊所、药店。 ............................................................................................................................ 1 一、 基层医疗市场结构性演变 ................................................................................ 2 1.1 基层医疗市场概况:结构性转变正在来临 ...................................................... 2 1.1.1 机构总体情况:数量占据优势,发展不平衡性凸显 ........................ 2 1.1.2 服务绩效:服务人次最多,卫生院收入占据半壁江山 .................... 5 1.1.3 床位设备:床位供给能力提高,设备先进性不足 ............................ 7 1.3 进一步提升基层服务能力,社区医院建设号角吹响 ................................... 17 二 需求分类,赋能基层医疗模式再解析 ............................................................... 19 2.1 基层需求分类 ........................................................................................................... 19 2.2 赋能基层医疗模式再解析 .................................................................................... 19 三 亦步亦趋,基层市场发展路径探索 ................................................................... 22 3.1 基层医疗工作内容解析及市场供应”定位“ ....................................................... 22 3.2 基层医药 ..................................................................................................................... 24 3.2.1 基层医疗机构缺医少药现象正在被改善............................................. 24 3.2.2 2018 版基药目录扩容 ................................................................................ 26 3.2.3 阿康健康:乡村处方药集成服务 .......................................................... 29 3.2.4 上药云健康:城市社区 DTP 药房 ......................................................... 33 3.3 基层检验 ..................................................................................................................... 37 3.3.1 占比 92%的村卫生室和诊所缺乏检验能力 ......................................... 37 3.3.2 第三方检验服务商快速崛起上量 .......................................................... 38 3.3.3 快易检 ............................................................................................................ 39 3.3.4 翼展医疗集团............................................................................................... 43 3.3.5 Comper 康铂 ................................................................................................ 43 3.4 基层医疗信息化 ........................................................................................................ 50 3.4.1 当下面临的挑战 .......................................................................................... 50 3.4.2 两种创新模式............................................................................................... 51 3.4.3 丁香云管家 ................................................................................................... 54 3.4.4 心医国际 ........................................................................................................ 59 四 基层市场企业投融资情况 ...................................................................................... 63 4.1 热度不减,融资额不断走高 ................................................................................ 63 4.2 连锁诊所异军突起,2018 年热度回归 ............................................................ 64 目录 CONTENT 1 ⚫ ⚫ ⚫ 2 一、基层医疗市场结构性演变 基层医疗机构的数量在我国整个医疗卫生体系中的占比高达 95%,涵盖了社区卫生服务中心(站)、乡镇(街道)卫生院、村卫生室以及门诊部(所)。随着医改政策的逐步实施,我国基层医疗的规模、医务人员数量和服务能力有了较大的改善。但是,与各类高等级医院相比,基层医疗的床位供给能力、设备先进性存在不足,而且城乡发展不平衡性矛盾突出。根据最新出版的《中国卫生健康统计年鉴 2018》所公布的数据,我们来一览基层医疗的总体情况。 1.1 基层医疗市场概况:结构性转变正在来临 1.1.1 机构总体情况:数量占据优势,发展不平衡性凸显 数据来源:中国卫生健康统计年鉴 2018,动脉网蛋壳研究院整理 总量上升,增速减缓:2011-2017 年间,我国基层医疗卫生机构总体呈现上升趋势,但增速比较缓慢。其中,在 2012 年,机构数量大幅减少,主要是因为村卫生室数量减少所致。随着城镇化建设进程加快,农村人口在逐年减少,村卫生室 3 数量相应减少。 数据来源:中国卫生健康统计年鉴 2018,动脉网蛋壳研究院整理 数量占据绝对优势:在整个医疗卫生机构体系中,基层医疗卫生机构占比在 95%左右,为我国医疗卫生事业的发展起着重要的作用。而在我国医疗机构营收占比达到 78%的医院,数量占比只有 3%。 数量占比有所下降:2011 年到 2017 年,基层医疗机构数量占比下降了 1.6 个百分点。同期,医院、专业公共卫生机构占比都增长了 0.8 个百分点。医院作为我国医疗卫生服务体系的重要支柱,其建设保持稳定增长。 4 数据来源:中国卫生健康统计年鉴 2018,动脉网蛋壳研究院整理 村卫生室数量领先:我国各类基层医疗卫生机构中,村卫生室数量占比为 70%,遥遥领先于其他机构,为农村医疗服务提供了保障。 门诊部(所)发展势头好:门诊部(所)数量逐年上涨,2011-2016 年总体增长了 17%,得益于政策对诊所开办条件的放宽。 乡镇卫生院数量保持稳定:近几年乡镇卫生院数量稳定在 3.7 万家,主要是我国乡镇建制未发生变化。 社区卫生服务中心(站)发展不足:我国后期需加强社区卫生服务中心(站)网点建设,更好满足社区居民医疗服务需求。 前言:www.iww8.com关注“报告学苑”公众号,ID:day1238,每日分享20篇最新、最专业、最有深度的研究报告 5 1.1.2 服务绩效:服务人次最多,卫生院收入占据半壁江山 数据来源:中国卫生健康统计年鉴 2018,动脉网蛋壳研究院整理 数据来源:中国卫生健康统计年鉴 2018,动脉网蛋壳研究院整理 诊疗人次占比最高,但增长疲软:主要是基层医疗服务质量不如医院,患者对基层医疗缺乏信任,优先选择到医院就诊。 规模与服务能力不匹配:基层医疗机构数量占比高达 95%,但诊疗人次占比仅为55%;而数量占比仅为 3%的医院,诊疗人次却高达 41.2%。 6 数据来源:中国卫生健康统计年鉴 2018,动脉网蛋壳研究院整理 总量增加,增速下降:基层医疗总收入逐年上升,但增速已由 2011 年的 16.4%下降到...




发表评论取消回复