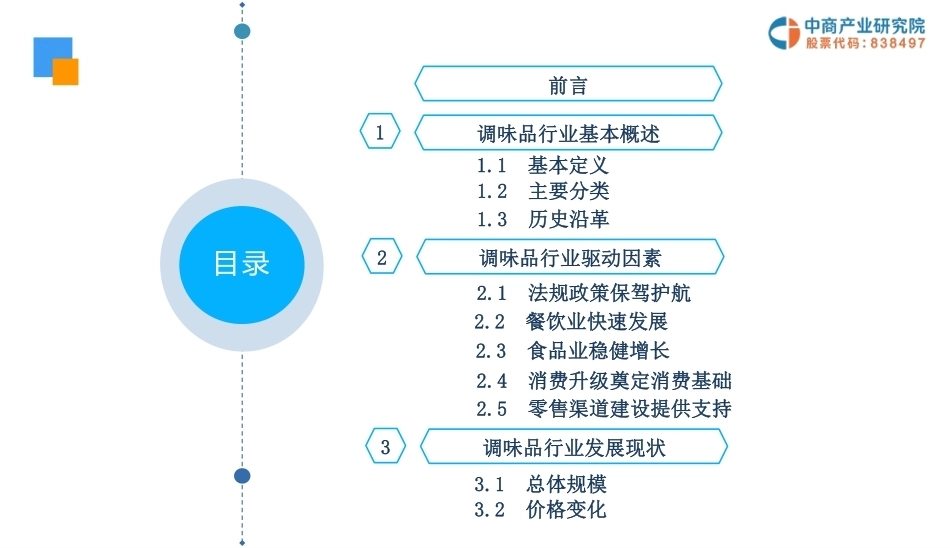
2019年中国调味品行业市场前景研究报告中商产业研究院编制更多产业情报:www.askci.com/reports 中国调味品行业的“油、盐、酱、醋等”是老百姓“衣食住行”中最基本的刚性需求,近十年,调味品行业品牌企业日益强大,品牌企业的市场份额进一步提高,产业集中度也有了明显的变化。行业正处于产品不断细分、市场不断集中的成长阶段。2017年调味品行业的营业收入就已超过3000亿元,调味品行业品种丰富,种类繁多,需求旺盛,调味品行业发展稳定而繁荣。未来随着科研,技术、设备,工艺的不断投入,品牌企业将开发出更多新产品以满足消费者日益提升的烹饪需求,行业也将在中国人口红利、经济发展、税改红利等多方面的影响下,继续保持稳定而健康的发展。前 言Introduction目录1.1 基本定义1.3 历史沿革2.1 法规政策保驾护航2.2 餐饮业快速发展2.4 消费升级奠定消费基础2.3 食品业稳健增长1调味品行业基本概述2调味品行业驱动因素前言3调味品行业发展现状3.1 总体规模3.2 价格变化1.2 主要分类2.5 零售渠道建设提供支持4.4 中炬高新4.5 天味食品4.6 恒顺醋业4.7 千禾味业3.5 酱油市场3.6 食醋市场4.3 海天味业3.7 复合调味料3.3 渠道结构5.1 规模预测5.2 发展趋势4调味品行业重点企业5调味品行业发展趋势3.4 市场结构目录3.8 蚝油市场调味品行业基本概述PAGE 6调味品是指在饮食、烹饪和食品加工中广泛应用的,用于调和滋味和气味并具有去腥、除膻、解腻、增香、提鲜等作用的产品。从广义上讲,调味品包括咸味剂、酸味剂、甜味剂、鲜味剂和辛香剂等,像食盐、酱油、醋、味精、糖、八角、茴香、花椒、芥末等都属此类。调味品基本定义PAGE 6PAGE 7调味品分类调味品按不同分类方式,可以分成不同类别。按产品成份分类,可被分为单味调味品和复合调味品;按味觉感受分类,有咸味、甜味、鲜味、酸味、辛辣味等类别;按成品形状分类,可为酱品类、酱油类、汁水类、味粉类、固体类等;按地方风味分类,可被分为川式、广式、西式及其他地方风味等。PAGE 7调味品按成份分类单味复合咸味甜味鲜味酸味辛辣味酱品类酱油类汁水类粉末类固体类川式广式西式其他按味觉分类按形状分类按风味分类PAGE 7调味品历史沿革PAGE 8如超鲜味精、IMP、GMP、甜蜜素、阿斯巴甜、甜叶菊和木糖等,还有酵母抽提物、HVP、HAP、食用香精、香料等。此类高效调味品从70年代流行至今。如:酱油、食醋、酱、腐乳及辣椒、八角等天然香辛料,其盛行时间最长,跨度数千年。现代化复合调味品起步较晚,进入90年代才开始迅速发展。目前,上述三代调味品共存,但后两者逐年扩大市场占有率和营销份额。纯天然调味品以纯提前技术为前提,更以营养健康为重。目前,在益意追求健康为主的呼吁下,纯天然调味品所占领的市场份额越来越大。调味品驱动因素调味品行业基本概述PAGE 10法规政策保驾护航调味品行业主要法律法规及规范一览发布时间部门政策文件2013年国家卫计委《食品生产通用卫生规范》2013年国家卫计委新食品原料安全性审查管理办法2014年国家卫计委《食品添加剂使用标准》2014年国家食药监局《食品安全抽样检验管理办法》2015年全国人大常委会《中国人民共和国食品安全法》2016年国务院《中华人民共和国食品安全法实施条例》2016年农业部《全国农产品加工业与农村一二三产业融合发展规划(2016-2020)》2017年发改委、工信部《关于促进食品工业健康发展的指导意见》2017年国务院《“十三五”国家食品安全规划》2017年食药总局《食品生产许可管理办法》2017年食药总局《食品经营许可管理办法》2018年国家卫健委《食品安全国家标准复合调味料》调味品业可以提高人们生活质量,满足人民群众日益增长和不断升级的安全、多样、健康、营养、方便食品消费需求。调料品设计食品安全,国家出台了多项法律法规及政策。PAGE 11餐饮业快速发展餐饮采购是我国复合调味料的主要消费渠道。数据显示,2018年全国餐饮收入达4.27万亿元,同比增长9.5%。餐饮是消费行业中的重头戏,2018年比重也终于跨过11%,比上年比重提高了0.4%,反映了我国餐饮消费市场不断扩大。餐饮行业快速发展带动了整个调味品行业的增长,同时巨大的市场空间,为调味品行业未来的增长提供了有力支持。数据来源:统计局、中商产业研究院整理2539227860323103579939644427169.0%9.7%11.7%10.8%10.7%9.5%0%2%4%6%8%10%12%14%0500010000150002000025000300003500040000450002013年 2014年 2015年 2016年 2017年 2018年2013-2018年全国餐饮收入统计及变化趋势餐饮收入(亿元)增长率%10.8%10.6%10.7%10.8%10.8%11.2%10.2%10.4%10.6%10.8%11.0%11.2%11.4%2013年2014年2015年2016年2017年2018年2013-2018年餐饮收入占社会消费品零售总额比重情况PAGE 12食品行业稳健增长2018年面对异常复杂严峻的国内外环境,国民经济延续总体平稳、稳中向好的发展态势,工业企业效益总体改善,供给侧结构性改革成效明显。随着人民生活水平的提高,食品行业市场规模多年来保持7%以上稳健增长。18164.9920261.721700.323619.223118.118348.215.9%12.2%6.3%8.0%8.3%7.3%0%2%4%6%8%10%12%14%16%18%05000100001500020000250002013年2014年2015年2016年2017年2018年2013-2018年规模以上食品制造业企业收入统计主营业务收入(亿元)增速%数据来源:统计局、中商产业研究院整理PAGE 13消费升级奠定消费基础随着国民经济的发展、城市化进程的提高,居民日常生活正由温饱型逐步向营养型、健康型和便捷型过渡,居民饮食结构与习惯逐渐发生变化,广大居民对特色、绿色农产品加工产品如川式复合调味料等的喜爱程度与日俱增。居民收入水平的提高、消费升级和消费习惯的改变为包括调味品行业在内的食品工业的发展奠定了消费基础。资料来源:中商产业研究院整理居民收入水平的提高消费升级消费习惯的改变PAGE 14在零售业迅速发展的支撑下,近年来我国商品零售行业呈现出高速发展的态势,随着城市社区大型化的发展,农贸市场、大型连锁超市、社区便利店和仓储会员店取得了长足发展。自2007年以来,我国连锁零售企业门店总数以年均4.66%的速度递增,2017年底已经达到23.61万家。随着国内零售业的发展,流通体系的逐步完善,节省了产品的中间流通成本,增强了产品终端消费的便利,为调味品行业的发展奠定了渠道基础。零售渠道建设提供支持1928702040902064152098122324442361030500001000001500002000002500002012年2013年2014年2015年2016年2017年2012-2017年中国零售企业门店总数变化情况(个)数据来源:统计局、中商产业研究院整理调味品驱动因素调味品行业发展现状总体规模数据来源:统计局、中商产业研究院整理PAGE 162012-2017年调味品、发酵制品制造行业销售收入年复合增长率达到8%。相关数据显示,2017 年 全 国 调 味 品 及 发 酵 行 业 销 售 收 入 为3097.40 亿 元, 同 比 增 长 8.9% ; 利 润总额 为330.50亿元,同比增长12.9%。利润增长高于销售收入增长,消费升级意愿明显。我国调味品行业进入稳增长、调结构、上规模和上档次的新阶段。初步估算2018年调味品行业收入为3427亿元。0%2%4%6%8%10%12%14%16%050010001500200025003000350040002012年 2013年 2014年 2015年 2016年 2017年 2018年我国调味品、发酵制品制造业企业营收统计主营业务收入(亿元)增长率PAGE 17调味品价格指数从调味品价格指数来看,近年我国调味品类价格指数整体呈现下降趋势。居民消费价格指数从2012年的104.2下降至2017年102.6,下降了1.6。另外2017年调味品类零售价格指数为102.7,比2012年104.5下降了1.8。2004-2018年国内调味品人均消费单价提升了65%,基本保持年均4%的复合增速。但是我国消费单价仅为日本、美国的40%、50%,国内调味品市场消费单价的提升依然处于早期阶段。数据来源:统计局、中商产业研究院整理100.5101101.5102102.5103103.5104104.51052012年2013年2014年2015年2016年2017年我国调味品类价格指数变化趋势(上年=100)居民消费价格指数商品零售价格指数141516171819202013年2014年2015年2016年2017年2018年2013-2018年中国调味品单价变化情况调味品单价(元/千克)数据来源: Euromonitor 、中商产业研究院整理工业渠道餐饮渠道家庭渠道传统流通小商店其他杂货现代流通商场BC店便利店PAGE 18调味品渠道结构我国调味品渠道由餐饮、家庭、工业渠道三分天下。从渠道分布来看,餐饮是调味品企业最大的销售渠道,占比达到了40%,家庭和工业渠道分别占比30%。餐饮渠道具有粘性强,易守难攻特点,而且成功突破后可以获得非常可观的稳定销量,餐饮渠道先入者具有非常明显的先发优势。与餐饮渠道所不同,家庭渠道对调味品的消费表现为品牌、促销等相对较高敏感度,而且具有冲动型消费特点。数据来源:中商产业研究院整理2018年调味品分渠道份额占比情况餐饮家庭工业PAGE 19各地区渠道结构从各行政地区渠道结构来看,目前一线城市和省/地级市都是以调味品消费市场最大,但在县级市及县城市场远远不及食杂店。与部分快消品具备可选消费的属性不一样的是,调味品作为生活必需品,决定了其渠道必须下沉至人口规模更大的低线城市以及县乡市场才能收获更大的市场。数据来源:Katnar、中商产业研究院整理全国一线城市省级市地级市县级市县城大卖场33%51%45%30%23%9%便利店/超市26%29%23%25%28%30%食杂店23%6%13%20%30%42%其他18%15%19%25%19%19%0%10%20%30%40%50%60%全国各行政级别地区调味品渠道结构分布PAGE 20市场结构在我国调味品行业中,酱油规模最大。作为我国调味品行业的第一大产业,酱油行业产销量和企业规模均居调味品行首位,发展潜力广阔。从消费结构上看,2018年酱油和醋占中国居民调味品消费量的比重分别为60%和20%;而在考虑人均消费单价和人均消费量之后,蚝油、醋以及汤类复合调味料三个子领域的增速领先于其他调味品。2018年中国调味品市场消费结构%酱油醋味精蚝油汤类调味料辣椒酱腌制品等其他数据来源:Euromonitor、光大证券、中商产业研究院整理PAGE 21酱油市场根据统计局数据,2018年规模以上酱油企业总产量仅为589万达,相比较2015年以前酱油产量增速已经大幅下降。2017年我国人均酱油消费量是7.19L,而日本酱油消费量约为7.8L,目前来看两国消费量差距不大。在消费升级趋势下,酱油行业将通过产品升级继续扩大行业空间。数据来源:统计局、中商产业研究院整理0200400600800100012002013年2014年2015年2016年2017年2018年2013-2018年我国酱油产量统计情况(万吨)0123456782013年2014年2015年2016年2017年2013-2017年我国人均酱油消费量统计人均消费量(升/年)数据来源:WIND、华泰证券、中商产业研究院整理PAGE 22食醋市场随着我国居民消费水平的...




发表评论取消回复