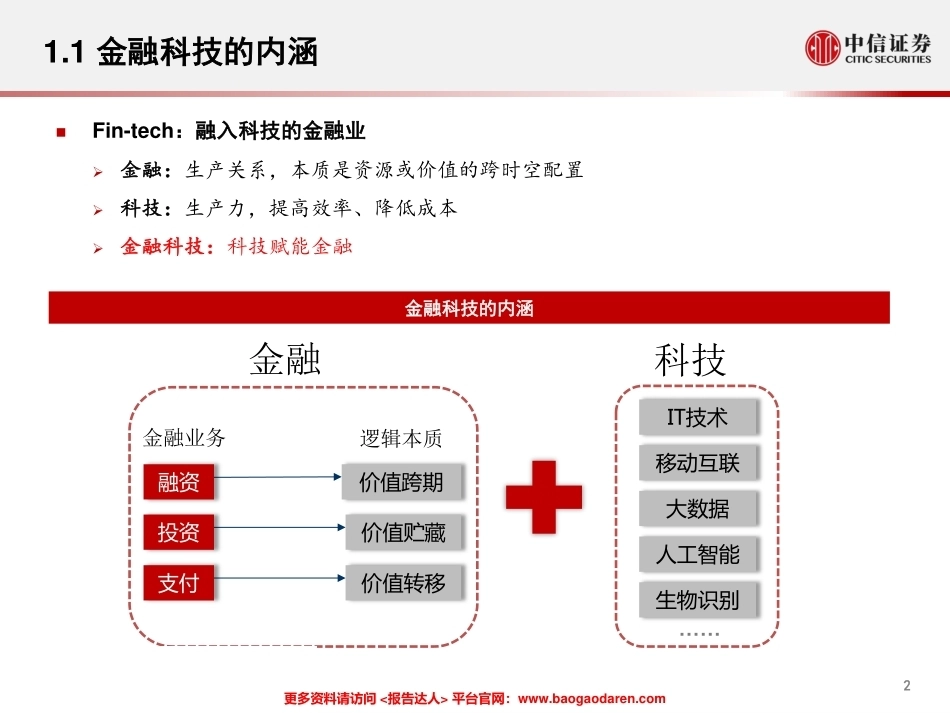
2018年11月 金融科技公司盈利模式和估值逻辑 肖斐斐 中信证券研究部 首席银行分析师 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com目录 CONTENTS 1 1. 金融科技行业概览 2. 金融科技企业的商业模式 3. 金融科技企业的估值逻辑 4. 金融科技发展格局展望 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com2 Fin-tech:融入科技的金融业 金融:生产关系,本质是资源或价值的跨时空配置 科技:生产力,提高效率、降低成本 金融科技:科技赋能金融 1.1 金融科技的内涵 金融科技的内涵 融资 价值跨期 投资 价值贮藏 支付 价值转移 金融业务 逻辑本质 金融 科技 • 资料来源:中信证券研究部 IT技术 移动互联 大数据 人工智能 生物识别 …… 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com3 存 贷 汇 支票计算机 银行卡 ATM机 POS机 • 资料来源:中信证券研究部整理 IT技术 阶段I 互联网技术 阶段II 移动互联、大数据、AI、生物识别 阶段III 首个P2P平台 首个智能投顾 互联网支付 移动支付 互联网理财平台 二维码支付 外部信用卡分期 金融的发展,就是科技的发展 阶段I:IT技术发展,金融机构信息化 阶段II:互联网技术,金融机构线上化 阶段III:分布式技术,金融机构智能化 1.2 金融的发展,即科技的发展 1 9 6 0 s 1 9 7 0 s 1 9 8 0 s 1 9 9 0 s 2 0 0 0 s 2 0 1 0 s 金融与科技,一直在融合 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com4 全球Fintech公司榜单:中国独占鳌头 共有9家国内金融科技企业跻身世界Fintech 50强 1.3 全球金融科技企业图谱 • 资料来源:KPMG,中信证券研究部 2018全球Fintech公司50强 #1 蚂蚁金服 #17 Adyen #34 Future Finance #2 京东金融 #18 Policybazaar #35 Neyber #3 Grab #19 Klarna #36 众安保险 #4 度小满金融 #20 ACORN Oaknorth #37 TransferWise #5 SoFI #21 Kreditech #38 Pushpay #6 Oscar Health #22 Monzo #39 League #7 Nubank #23 我来贷 #40 Circle #8 Robinhood #24 N26 #41 Lendingkart #9 Atom Bank #25 WealthSimple #42 Opendoor #10 陆金所 #26 Afterpay #43 Metromile #11 平安壹账通 #27 点融 #44 Folio #12 51信用卡 #28 VivaRepublica #45 Lendix #13 Revolut #29 QUOINE #46 GuiaBolso #14 Compass #30 Kabbage #47 Starling Bank #15 Stripe #31 Affirm #48 Coinbase #16 Clover Health #32 OurCrowd #49 Airwallex #33 SolarisBank #50 Lemonade 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com5 国内Fintech榜单 平台型企业稳居榜首 国内主要金融科技企业集中于融资和支付两领域 资产管理领域企业相对较少 1.4 国内金融科技企业图谱 2017中国领先金融科技企业50强 • 资料来源:KPMG,中信证券研究部 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com6 1.5 我们的分类:基于金融本质的角度 • 资料来源:中信证券研究部整理 支付类 金融科技企业分类:基于金融业态的视角 融资类、资管类、支付类、科技输出类、平台型 科技输出类 平台型 融资类 资管类 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com7 科技给予金融科技企业更高估值 纳斯达克金融科技指数(KFTX)、KBW银行指数对应2018年PE分别为30X/12X 1.6 Tech or Fin? •2017年3月,蚂蚁金服明确公司定位为TechFin•2018年9月,京东金融更名为“京东数科”•2018年4月,乐信投入10亿打造消费金融开放生态•2018年4月,京东金融提出B2B2C为核心商业模式•2018年 8月 ,微贷 网上 线“伯乐分”,着重于大数据信贷风控能力的对外输出•2018年3月,京东金融发布零售信贷全流程产品北斗七星•2017年9月,蚂蚁金服为南京银行搭建的互金云平台“鑫云+”• 资料来源:Wind,中信证券研究部 金融科技公司向技术转型时间一览 Tech or Fin,并不是一个问题 看产品本质 看盈利可持续性 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com目录 CONTENTS 8 1. 金融科技行业概览 2. 金融科技企业的商业模式 3. 金融科技企业的估值逻辑 4. 金融科技发展格局展望 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com9 金融科技企业的商业模式 I.融资业务类 II. 资管业务类 III.支付业务类 IV. 科技输出类 V.平台型公司 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com10 2.1.1 互联网融资业务分类 • 资料来源:中信证券研究部 互联网融资企业分类 消费信贷模式:基于提供贷款的利息收入 网贷平台模式:基于撮合贷款的手续费收入 金融超市模式:基于代理业务的手续费收入 互联网融资商业模式分类 消费信贷网贷平台金融超市现金贷或消费分期产品盈利来源代表公司贷款利息收入借呗、白条、趣店等网络借贷撮合贷款手续费宜人贷、拍拍贷、LC等外部金融机构信贷产品代理业务手续费融360等互联网融资更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com11 2.1.2 互联网融资业务版图 • 资料来源:Bloomberg,中信证券研究部 互联网融资企业规模 消费信贷:市场规模万亿量级,头部公司(蚂蚁花呗)规模逾千亿 网贷平台:行业成交量2.8万亿,Top 5占比不到7% 金融超市:代表性公司简普科技,年贷款撮合量8980万笔 1000+ 992 257 299 213 129 742 468 315 298 135 656 584 414 212 微粒贷 (2017-08) 蚂蚁花呗 (2017-06) 京东白条 (2017-06) 易鑫 (2017-12) 乐信 (2018-03) 趣店 (2018-03) 捷信 招联 中银 马上 中邮 拍拍贷 Lending Club 宜人贷 信而富 (亿元) 互联网融资企业信贷规模(促成量) 消费信贷:消费金融公司 网贷平台 消费信贷:互联网平台 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com12 融资业务公司盈利比较 消费信贷:中等费率,中低风险,盈利稳定 网贷平台:高风险高收益,盈利分化 金融超市:国内仍处扩张阶段,暂未盈利 2.1.3 互联网融资业务盈利分解 融资业务商业模式核心:量、价、风控 业务规模 融资利率 (费率) 风险减值 盈利 互联网融资企业盈利驱动分解 头部平台:12%-18% 一般平台:20%以上 融资成本 消费信贷 网贷平台 金融超市 头部:6%-7%(ABS) 一般:10%左右(借款) 头部:不良率1%左右 一般:逾期率2%-7% ROE:20%左右 ROA:2%左右 综合费率:5%-20% 坏账率:5%-20% 半数亏损 盈利公司ROA 2%左右 P2P产品成本10%左右 简谱金融为例: 贷款撮合:12.5元/笔 卡推介:92.3元/张 —— —— 尚未盈利 • 资料来源:各公司财报,中信证券研究部 头部平台:千亿以上 一般平台:十亿-百亿规模 十亿-百亿规模 —— 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com13 金融科技企业的商业模式 I.融资业务类 II. 资管业务类 III.支付业务类 IV. 科技输出类 V.平台型公司 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com14 2.2.1 资产管理业务分类 资产管理业务的商业本质是“资产”的“管理” 管理型机构:管理模式,收取手续费 渠道型机构:代销模式,收取代销费 顾问型机构:顾问模式,收取顾问费 • 资料来源:中信证券研究部 资产管理行业图谱 资金端 管理型机构 固定费率型(贝莱德、先锋等) 浮动费率型(凯雷、橡树资本等) 资产端 渠道型机构 传统机构(嘉信、东方财富等) 浮动费率(蚂蚁金服、京东金融等) 顾问型机构 传统机构(爱德华琼斯、诺亚等) 智能投顾(Wealthfront、Betterment) 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com15 2.2.2 资产管理业务版图 • 资料来源:各公司财报,中信证券研究部 注:诺亚财富为产品募集量数据,东方财富为代销基金及信托产品总额,蚂蚁金服为新闻报道数据( https://finance.ifeng.com/a/20180517/16289186_0.shtml ) 6.2万亿 5.1万亿 2.8万亿 2489 1951 1684 1002 696 324 1.5万亿 1万亿 100 100 010000200003000040000500006000070000AuM规模 美国主要资管机构AuM规模(2017) 国内主要资管机构AuM规模(2017) 管理型(固定费率) 管理型(浮动费率) 顾问型 渠道型 (亿美元) 1.7万亿 6928 6486 6339 5335 约2.2万亿 约3000 2233 1174 0500010000150002000025000AuM规模 (亿元) 管理型(固定费率) 渠道型 顾问型 资产管理公司市场格局 管理型公司:固定费率型市场高度集中(美中CR5为50%/33%),浮动费率型以精品为主 渠道型公司:龙头平台规模超过千亿量级 顾问型公司:线下顾问型规模经济,新兴智能投顾仍处起步阶段 更多资料请访问 <报告达人> 平台官网:www.baogaodaren.com16 2.2.3 资管管理业务盈利分解 资管公司盈利比较 管理型(固定费率):规模主导,固定费率下盈利稳定 管理型(浮动费率):业绩为王,业绩波动带来盈利高波动 代销型:费率薄利多销,ROE稳定 顾问型:传统机构享受高费率,ROE保持15%-20%高位 资产管理规模(AuM) 费率 盈利 互联网融资企业盈利驱动分解 运营成本 管理型 固定费率 管理型 浮动费率 代销型 资管业务商业模式核心:AuM、费率结构、费率水平 主动管理:0.5%-1% 被动型:0.1%-0.3% 顾问型 营业支出/AuM:0.1%-0.4% 个体ROE稳定,分布于10%-20% 管理费率:0.5%-1% 业绩分成:超额收益的20% (17年业绩分成/AuM均值1%) 营业支出/AuM:1%-1.5% 各年份盈亏差异大,ROE宽幅波动 代销费率:0.1%-0.4% 代销费率稳定,ROE稳定(10%左右) —— 传统顾问费率:0.5%-1% 智能投顾:0.25% 传统投顾ROE在15%-20%较优水平 智能投顾尚未盈利 • 资料来源:各公司财报,...




发表评论取消回复