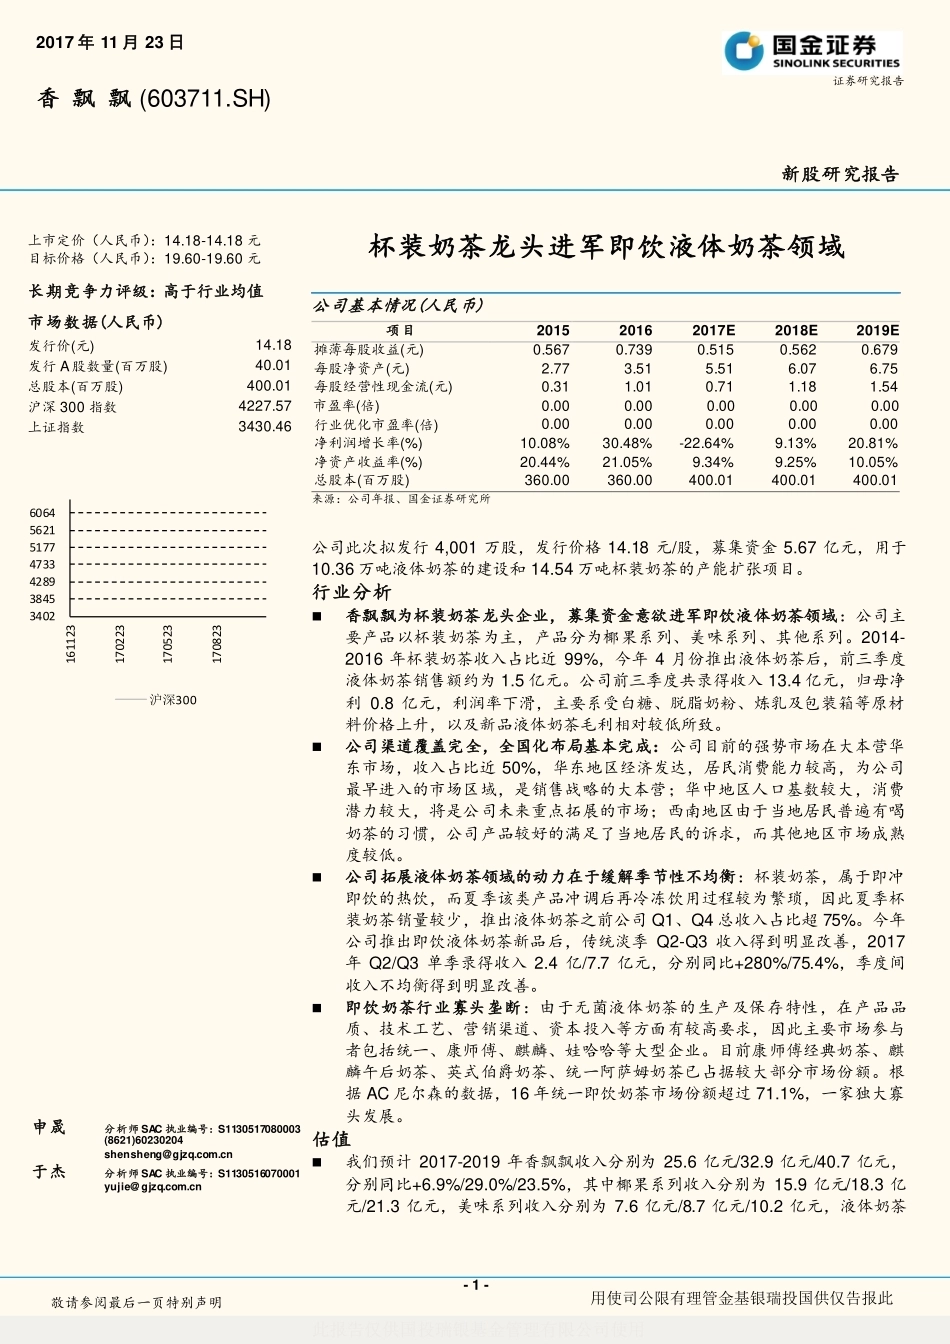
- 1 - 敬请参阅最后一页特别声明 上市定价(人民币):14.18-14.18 元 目标价格(人民币):19.60-19.60 元 长期竞争力评级:高于行业均值 市场数据(人民币) 发行价(元) 14.18 发行 A 股数量(百万股) 40.01 总股本(百万股) 400.01 沪深 300 指数 4227.57 上证指数 3430.46 申晟 分析师 SAC 执业编号:S1130517080003 (8621)60230204 shensheng@gjzq.com.cn 于杰 分析师 SAC 执业编号:S1130516070001 yujie@gjzq.com.cn 杯装奶茶龙头进军即饮液体奶茶领域 公司基本情况(人民币) 项目 2015 2016 2017E 2018E 2019E 摊薄每股收益(元) 0.567 0.739 0.515 0.562 0.679 每股净资产(元) 2.77 3.51 5.51 6.07 6.75 每股经营性现金流(元) 0.31 1.01 0.71 1.18 1.54 市盈率(倍) 0.00 0.00 0.00 0.00 0.00 行业优化市盈率(倍) 0.00 0.00 0.00 0.00 0.00 净利润增长率(%) 10.08% 30.48% -22.64% 9.13% 20.81% 净资产收益率(%) 20.44% 21.05% 9.34% 9.25% 10.05% 总股本(百万股) 360.00 360.00 400.01 400.01 400.01 来源:公司年报、国金证券研究所 公司此次拟发行 4,001 万股,发行价格 14.18 元/股,募集资金 5.67 亿元,用于10.36 万吨液体奶茶的建设和 14.54 万吨杯装奶茶的产能扩张项目。 行业分析 香飘飘为杯装奶茶龙头企业,募集资金意欲进军即饮液体奶茶领域:公司主要产品以杯装奶茶为主,产品分为椰果系列、美味系列、其他系列。2014-2016 年杯装奶茶收入占比近 99%,今年 4 月份推出液体奶茶后,前三季度液体奶茶销售额约为 1.5 亿元。公司前三季度共录得收入 13.4 亿元,归母净利 0.8 亿元,利润率下滑,主要系受白糖、脱脂奶粉、炼乳及包装箱等原材料价格上升,以及新品液体奶茶毛利相对较低所致。 公司渠道覆盖完全,全国化布局基本完成:公司目前的强势市场在大本营华东市场,收入占比近 50%,华东地区经济发达,居民消费能力较高,为公司最早进入的市场区域,是销售战略的大本营;华中地区人口基数较大,消费潜力较大,将是公司未来重点拓展的市场;西南地区由于当地居民普遍有喝奶茶的习惯,公司产品较好的满足了当地居民的诉求,而其他地区市场成熟度较低。 公司拓展液体奶茶领域的动力在于缓解季节性不均衡:杯装奶茶,属于即冲即饮的热饮,而夏季该类产品冲调后再冷冻饮用过程较为繁琐,因此夏季杯装奶茶销量较少,推出液体奶茶之前公司 Q1、Q4 总收入占比超 75%。今年公司推出即饮液体奶茶新品后,传统淡季 Q2-Q3 收入得到明显改善,2017年 Q2/Q3 单季录得收入 2.4 亿/7.7 亿元,分别同比+280%/75.4%,季度间收入不均衡得到明显改善。 即饮奶茶行业寡头垄断:由于无菌液体奶茶的生产及保存特性,在产品品质、技术工艺、营销渠道、资本投入等方面有较高要求,因此主要市场参与者包括统一、康师傅、麒麟、娃哈哈等大型企业。目前康师傅经典奶茶、麒麟午后奶茶、英式伯爵奶茶、统一阿萨姆奶茶已占据较大部分市场份额。根据 AC 尼尔森的数据,16 年统一即饮奶茶市场份额超过 71.1%,一家独大寡头发展。 估值 我们预计 2017-2019 年香飘飘收入分别为 25.6 亿元/32.9 亿元/40.7 亿元,分别同比+6.9%/29.0%/23.5%,其中椰果系列收入分别为 15.9 亿元/18.3 亿元/21.3 亿元,美味系列收入分别为 7.6 亿元/8.7 亿元/10.2 亿元,液体奶茶3402384542894733517756216064161123170223170523170823沪深300 2017 年 11 月 23 日 香 飘 飘 (603711.SH) 新股研究报告 证券研究报告 用使司公限有理管金基银瑞投国供仅告报此此报告仅供国投瑞银基金管理有限公司使用新股研究报告 - 2 - 敬请参阅最后一页特别声明 系列收入分别为 1.8 亿元/5.7 亿元/8.9 亿元。 今年由于白糖、脱脂奶粉、炼乳以及包材价格的上升,使得前三季度香飘飘的毛利率下滑,由于液态奶茶的平均成本约为美味杯装奶茶的两倍(液态奶茶每箱 15 杯,杯装奶茶每箱 30 杯),且初期所摊销的制造费用较高,液态奶茶的毛利率低于杯装奶茶,我们预计随着液态奶茶产能逐渐达产,销售占比提高,会影响公司整体毛利率,我们假设液态奶茶 2018/2019 年分别提价3%/4% 以 覆 盖 其 成 本 , 对 应 2017-2019 年 公 司 整 体 毛 利 率 分 别 为39.1%/38.6%/39.4%。 我们预计公司 2017-2019 年净利润分别为 2.06 亿元/2.25 亿元/2.71 亿元,同比-22.6%/+9.1%/+20.8%,按照发行后 4.0 亿股算,对应 2017-2019 年EPS 分别为 0.515 元/0.562 元/0.679 元。目前港股上市的统一(中国)以及康师傅控股股价对应 2018 年 PE 分别为 23X/31X,考虑到 A 股新股溢价属性,我们给予香飘飘 2018 年 PE 35X 的估值,目标价 19.6 元,“买入”评级。 风险 市场竞争激烈:香飘飘所要进入的液体奶茶市场被统一所垄断,根据 AC 尼尔森的数据,16 年统一即饮奶茶市场份额超过 71.1%。我们认为香飘飘产品并不具备优势,且统一在中国发展多年,渠道下沉完全,香飘飘下线城市的渠道优势也并不明显,因此香飘飘液体奶茶业务将面临较为激烈的市场竞争环境。 费用投放超预期:即饮奶茶属于快消品的一种,消费者粘性低,需要不断的广告投放以留住消费者。公司今年前三季度的销售费用下滑或属于短期现象。 新股研究报告 - 3 - 敬请参阅最后一页特别声明 内容目录 一、公司简介:杯装奶茶龙头,进军液体奶茶领域 .........................................5 二、行业趋势:即饮软饮料市场增速回暖,细分子品类市场潜力更大 .............7 2.1 2017 年即饮软饮料市场增速回暖...........................................................7 2.2 细分饮料行业发展分化 ..........................................................................7 2.3 奶茶行业处于规模工业化阶段,杯装奶茶集中度高 ................................8 三、公司产品:提升价格改善产品结构, 进军液体奶茶市场 ........................10 3.1 杯装奶茶依然是收入核心来源 ..............................................................10 3.2 原材料价格和新品影响 2017 年毛利水平 .............................................12 3.3 销售费用高于同业,广告费用高 ..........................................................13 四、扁平化+分级管理制度,重视经销商管理 ................................................14 4.1 经销商渠道为主,扁平化管理 ..............................................................14 4.2 全国化布局基本完成 ............................................................................15 4.3 分级管理、返利补贴激励经销商 ..........................................................15 五、募资项目扩大产能、进军液体奶茶市场 ..................................................16 5.1 年产 10.36 万吨液体奶茶建设项目 .......................................................16 5.2 年产 14.54 万吨杯装奶茶自动化生产线项目 .........................................16 六、盈利预测 ...............................................................................................17 6.1 销售预测 .............................................................................................17 6.2 生产成本预测 ......................................................................................18 6.3 销售费用预测 ......................................................................................19 七、风险提示 ...............................................................................................20 图表目录 图表 1:公司发展历程 ....................................................................................5 图表 2:香飘飘收入及利润增速(亿元) ........................................................5 图表 3:椰果和美味系列收入占比近 90% .......................................................5 图表 4:股权占比发行前后比较 ......................................................................5 图表 5:公司发行前股权结构图 ......................................................................6 图表 6:募投项目概况(万元) ......................................................................6 图表 7:即饮软饮料销量及增速 ......................................................................7 图表 8:饮料制造收入及增速.................................................




发表评论取消回复