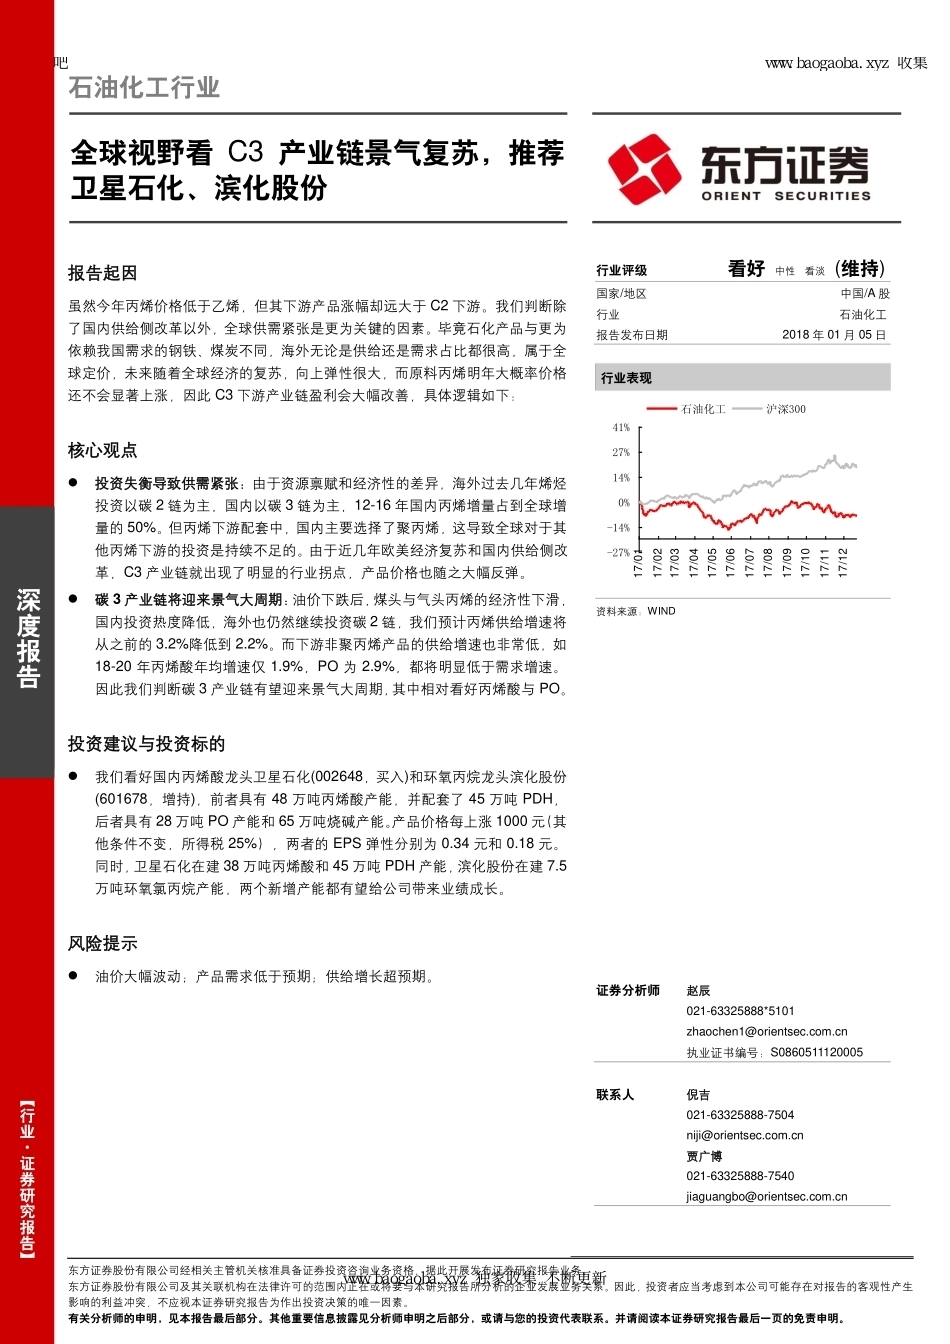
报告吧www. baogaoba. xyz 收集www. baogaoba. xyz 独家收集 不断更新 HeaderTable_User 5017307 1200150010 1535026936 HeaderTable_Industry 13023100 看好 investRatingChange.same 460887479 深度报告 东方证券股份有限公司经相关主管机关核准具备证券投资咨询业务资格,据此开展发布证券研究报告业务。 东方证券股份有限公司及其关联机构在法律许可的范围内正在或将要与本研究报告所分析的企业发展业务关系。因此,投资者应当考虑到本公司可能存在对报告的客观性产生影响的利益冲突,不应视本证券研究报告为作出投资决策的唯一因素。 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 【行业〃证券研究报告】 报告起因 虽然今年丙烯价格低于乙烯,但其下游产品涨幅却远大于 C2 下游。我们判断除了国内供给侧改革以外,全球供需紧张是更为关键的因素。毕竟石化产品与更为依赖我国需求的钢铁、煤炭不同,海外无论是供给还是需求占比都很高,属于全球定价,未来随着全球经济的复苏,向上弹性很大,而原料丙烯明年大概率价格还不会显著上涨,因此 C3 下游产业链盈利会大幅改善,具体逻辑如下: 核心观点 投资失衡导致供需紧张:由于资源禀赋和经济性的差异,海外过去几年烯烃投资以碳 2 链为主,国内以碳 3 链为主,12-16 年国内丙烯增量占到全球增量的 50%。但丙烯下游配套中,国内主要选择了聚丙烯,这导致全球对于其他丙烯下游的投资是持续不足的。由于近几年欧美经济复苏和国内供给侧改革,C3 产业链就出现了明显的行业拐点,产品价格也随之大幅反弹。 碳 3 产业链将迎来景气大周期:油价下跌后,煤头与气头丙烯的经济性下滑,国内投资热度降低,海外也仍然继续投资碳 2 链,我们预计丙烯供给增速将从之前的 3.2%降低到 2.2%。而下游非聚丙烯产品的供给增速也非常低,如18-20 年丙烯酸年均增速仅 1.9%,PO 为 2.9%,都将明显低于需求增速。因此我们判断碳 3 产业链有望迎来景气大周期,其中相对看好丙烯酸与 PO。 投资建议与投资标的 我们看好国内丙烯酸龙头卫星石化(002648,买入)和环氧丙烷龙头滨化股份(601678,增持),前者具有 48 万吨丙烯酸产能,并配套了 45 万吨 PDH,后者具有 28 万吨 PO 产能和 65 万吨烧碱产能。产品价格每上涨 1000 元(其他条件不变,所得税 25%),两者的 EPS 弹性分别为 0.34 元和 0.18 元。同时,卫星石化在建 38 万吨丙烯酸和 45 万吨 PDH 产能,滨化股份在建 7.5万吨环氧氯丙烷产能,两个新增产能都有望给公司带来业绩成长。 风险提示 油价大幅波动;产品需求低于预期;供给增长超预期。 全球视野看 C3 产业链景气复苏,推荐卫星石化、滨化股份 石油化工行业 行业评级 看好 中性 看淡 (维持) 国家/地区 中国/A 股 行业 石油化工 报告发布日期 2018 年 01 月 05 日 行业表现 资料来源:WIND 证券分析师 赵辰 021-63325888*5101 zhaochen1@orientsec.com.cn 执业证书编号:S0860511120005 联系人 倪吉 021-63325888-7504 niji@orientsec.com.cn 贾广博 021-63325888-7540 jiaguangbo@orientsec.com.cn -27%-14%0%14%27%41%17/0117/0217/0317/0417/0517/0617/0717/0817/0917/1017/1117/12石油化工沪深300报告吧www. baogaoba. xyz 收集www. baogaoba. xyz 独家收集 不断更新 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 石油化工深度报告 —— 全球视野看C3产业链景气复苏,推荐卫星石化、滨化股份 2 目 录 1、明年丙烯衍生品盈利将大幅好转 ............................................................... 4 2、投资失衡导致 C3 产品供需紧张 ................................................................ 5 2.1 国内重 C3,海外重 C2 ................................................................................................ 5 2.2 国内 C3 下游投资失衡 ................................................................................................. 6 2.3 全球 C3 衍生品供需紧张 ............................................................................................. 6 3. C3 衍生品景气度将持续提升 ...................................................................... 8 3.1 全球 C3 投资增速下滑 ................................................................................................. 8 3.2 明年丙烯酸景气有望大幅提升 ..................................................................................... 9 3.3 明年 PO 景气有望大幅提升 ......................................................................................... 9 4. 投资建议 ................................................................................................. 10 5. 风险提示 ................................................................................................. 10 报告吧www. baogaoba. xyz 收集www. baogaoba. xyz 独家收集 不断更新 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 石油化工深度报告 —— 全球视野看C3产业链景气复苏,推荐卫星石化、滨化股份 3 图表目录 图 1:乙烯和丙烯价差图.............................................................................................................. 4 表 1:16 年初至今 C2 与 C3 下游产品价格变化 .......................................................................... 4 表 2:国内外烯烃产量变化(万吨) ............................................................................................ 5 表 3:国内外 PP 产量占比比较(万吨) ..................................................................................... 6 图 2:美国与欧洲(欧元区)GDP 同比变化 ............................................................................... 7 表 4:全球 PO 产能产量(万吨) ............................................................................................... 7 表 5:国内油头烯烃新增产能(万吨,丙烯合计产能按照乙烯规模的 70%估算) ....................... 8 表 6:国内煤头烯烃新增产能(万吨) ........................................................................................ 8 表 7:全球丙烯酸供需平衡(万吨) ............................................................................................ 9 表 8:全球 PO 新增产能情况(万吨) ........................................................................................ 9 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 石油化工深度报告 —— 全球视野看C3产业链景气复苏,推荐卫星石化、滨化股份 4 1、18 年起丙烯衍生品盈利将大幅好转 乙烯和丙烯作为最重要的两大石化品种,其价格强度一直呈现着此消彼长的关系。09-13 年丙烯价格远强于乙烯,因此当时国内也上马了大量专产丙烯的气头 PDH 和煤头 MTP 工艺,导致丙烯供给增速大幅超越乙烯。14 年以后随着乙烯供给的紧张,乙烯也开启了新一轮景气大周期,其价格也显著强于丙烯。从 05 年以后的 C2-C3 价差看,大体上乙烯和丙烯价格强势都在 5 年左右,基本是各占 10 年石化朱格拉产能周期的一半左右,以此推测明年大概率乙烯价格还会强于丙烯,其后将进入丙烯逐步强势的新一轮周期。而从真实的供给端变化看,也基本符合这一规律,明年无论是乙烯还是丙烯供给都比较有限,19 年以后乙烯将迎来一轮扩产周期,国内的油头和气头都将开始逐步扩产,丙烯则由于过去几年盈利显著弱于乙烯,未来扩产力度也要小很多。 图 1:乙烯和丙烯价差图 资料来源:Wind,东方证券研究所 而从丙烯下游化工品其周期启动还要更早于丙烯,17 年虽然石化产品普遍上涨,但我们发现 C3下游产品的价格涨幅还是明显大于 C2 产业链。撇开聚烯烃不看,从 16 年初至今,基本所有丙烯下游产品的涨幅都有 50%及以上,区间最大涨幅都在 70%以上,环氧氯丙和丙烯酸甚至出现了 120%以上的涨幅。而 C2 链中除了乙二醇以外,其他品种的涨幅明显都较低。虽然各子产品都有自身的供需逻辑,但乙烯和丙烯下游之间出现如此明显的差别,说明丙烯在下...




发表评论取消回复