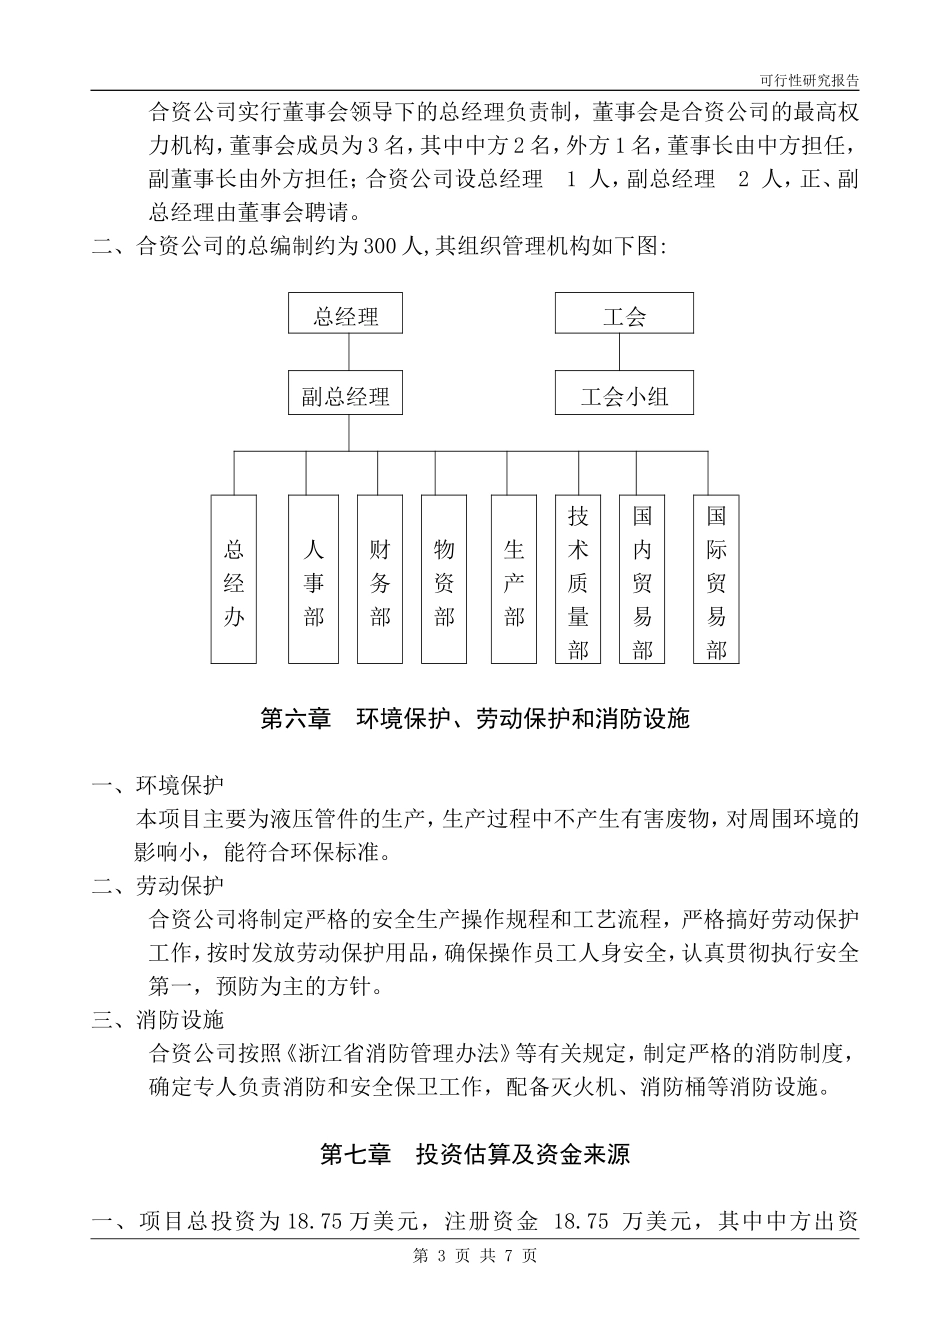
可行性研究报告中 外 合 资某机械制造有限公司可行性研究报告第一章 项目概述一、合资公司名称: 二、合资公司地址: 三、合资公司宗旨:各方本着加强经济合作和技术交流的愿望,引进先进的管理理念、设备、技术和科学管理方法,提高产品品质,扩大生产能力,使产品在市场上更具竞争力,使合资各方都能获得满意的经济效益,同时为国家增加外汇收入。四、合资公司性质:合资公司为中外合资有限责任公司,合资各方以各自认缴的出资额对合资公司的债务承有限责任,按注册资本的比例分享利润和分担风险及亏损。五、经营范围:1、 机械零配件、气动元件、汽车零配件、液压胶管总成的制造、加工、销售、研发;2、 自营和代理各类商品和技术的进出口(但国家限定经营或禁止进出口的商品和技术除外)。生产规模:年产值为陆佰万美元。六、合资各方基本情况:A、中方:1、名称: (以下简称甲方)法定地址:,国籍:中国专业从事相关产品的制造加工销售,拥有较强的经济实力,经营状况良好。2、名称: (以下简称乙方)法定地址: 国籍:中国专业从事相关产品的制造加工销售,拥有较强的经济实力,经营状况良好。B、外方(以下简称丙方):名称: 法定地址:。第 1 页 共 7 页可行性研究报告 丙方长期从事与本合资企业相关的业务,拥有一定的销售渠道,具有一定的经济实力,信誉良好。七、投资总额和注册资本:总投资 18.75 万美元,注册资本 18.75 万美元,折合人民币壹佰伍拾万元整。八、投资比例及出资方式:甲方:出资 8.4375 万美元,占注册资本的 45 %,以人民币折合美元投入。乙方:出资 5.625 万美元,占注册资本的 30%;以人民币折合美元投入。乙方:出资 4.6875 万美元,占注册资本的 25%,以美元现汇投入。九、产品内外销比例:产品 50%外销。十、合资公司的合资期限为 20 年,以后经合资各方提议,董事会通过,报中国有关审批机构批准,可以延长。十一、该项目已于二 00 六年五月 签订了意向书, 并经 人民政府批准立项。 第二章 产品销售和市场分析一、合资公司计划年销售伍佰万美元,产品 50%外销。二、市场预测:国内市场需求量大,主要面向工程机械配套;外销前景很好,资金回笼迅捷,预计三年后销售总额可达 1000 万美元。 第三章 物料安排一、合资公司所需的原辅材料主要为钢材,由本土就地采购解决。二、合资公司所需的厂房、水、电等设施,合资公司的厂房将以租赁的方式进行。第四章 技术工艺及装备一、中方现有技术能满足合资公司生产所需,合资公司将在成立后,加强研发工作和技术方面的管理,设立专门机构,进行技术指导;扩大外销。二、合资公司将配备数控加工机床、进口弯管机等设备,能满足合资公司所需。第五章 生产组织和劳动定员一、管理机构的设置第 2 页 共 7 页可行性研究报告合资公司实行董事会领导下的总经理负责制,董事会是合资公司的最高权力机构,董事会成员为 3 名,其中中方 2 名,外方 1 名,董事长由中方担任,副董事长由外方担任;合资公司设总经理 1 人,副总经理 2 人,正、副总经理由董事会聘请。二、合资公司的总编制约为 300 人,其组织管理机构如下图: 总经理工会副总经理工会小组总经办人事部财务部物资部生产部技术质量部国内贸易部国际贸易 部第六章 环境保护、劳动保护和消防设施一、环境保护 本项目主要为液压管件的生产,生产过程中不产生有害废物,对周围环境的影响小,能符合环保标准。二、劳动保护合资公司将制定严格的安全生产操作规程和工艺流程,严格搞好劳动保护工作,按时发放劳动保护用品,确保操作员工人身安全,认真贯彻执行安全第一,预防为主的方针。三、消防设施合资公司按照《浙江省消防管理办法》等有关规定,制定严格的消防制度,确定专人负责消防和安全保卫工作,配备灭火机、消防桶等消防设施。第七章 投资估算及资金来源一、项目总投资为 18.75 万美元,注册资金 18.75 万美元,其中中方出资第 3 页 共 7 页可行性研究报告14.0625 万美元,占 75%,以人民币现金折合美元投入;外方出资 4.6875 万美元,占 25%, 以美元现汇投入。甲乙方在合营公司注册登记前缴付完毕,丙方的出资在工商注册登记之日起三个月内出资 30%;其余一年内缴付完毕。二、资金用途框算1、进口生产设备办公用品 3 万美元 2、国产设备购买 5 万美元3、厂房租赁 4 万美元4、不可预计费 2 万美元5、流动资金 4.75 万美元 合计 18.75 万美元第八章 财务经济分析一、经济收入测算依据 计划年销售额伍佰万($500 万)美元。二、经营成本测算变动成本:叁佰壹拾伍万($315 万)美元。其中: 原辅材料:贰佰肆拾壹万($241 万)美元 利息: 叁万($3 万)美元 水电费: 捌万($8 万)美元 经营业务费:壹拾伍万($15 万)美元 包装费: 壹拾万($10 万)美元 广告费: 肆万(4 万)美元 运输费: 贰万($2 万)美元 税负: 叁拾万($30 万)美元 不可预计费: 贰万($2 万)美元固定成本:捌拾捌万($88 万)美元。其中:折旧: 1)厂房租赁(折旧)伍万($5 万)美元 2)设备折旧 陆万($6 万)美元 3)汽车折旧 贰万($2 万)美元工资和工会经费: 陆拾万($60 万)美元 行政管理费: 壹拾伍万(15 万)美元上述经营成本肆佰零叁万($403 万)美元,则销售利润为玖拾柒万($97 万)美元三、经济效益分析经济效益预测见附表一合资公司利润分配见附表二四、主要经济指标 销售利润第 4 页 共 7 页可行性研究报告 (1).销售利润率=────── ×100%= 19.4 % 销售收入 纯利润总额 (2).投资利润率=────── ×100%= 274.5% 投资额×年份 (3).投资回收期: 由于采用厂房租赁进行生产经营,从筹建到实现生产销售的周期短,当年即可实现销售额贰佰万美元。依据 19.4%的销售利润率投资当年即可实现销售利润 38.8 万美元,当年即可收回投资。五、 盈亏平衡点分析(附表三)第九章 项目实施计划 2006 年 6 月中旬完成可行性论证; 2006 年 7 月中旬完成合同、章程等审批签字手续; 2006 年 7 月下旬领取营业执照并准备筹建、生产。 第十章 可行性分析结论 本项目上马快,创利多,收益显著,合资后当年即可投入生产,当年见效, 三年内收回全部投资,外汇平衡有余。因此,该项目条件具备,切实可行。 中方代表 外方代表(签 字): (签 字):第 5 页 共 7 页可行性研究报告附表一合资期内经济效益预测表单位:万美元 年份金额项目06-0708-1011-1616-26合计销售收入销售数(万件)700450075001500027700销售额(万元)2001500250050009200其中内 销 50 %100750125025004600外 销 50 %100750125025004600销售成本变动成本126945157531505796固定成本35.22644408801619.2合计161.21209201540307415.2销售利润38.82914859701784.8附表二合营公司利润分配表 单位:万美元 年份金额项目06-0708-1011-1616-26合计销售利润38.82914859701784.8所得税38.7129320487.7三项基金5.8243.6572.75145.5267.72可分利润32.98208.65283.25504.51029.38甲方人民币美元14.8594136250494.85乙方人民币美元4.95324584165.95第 6 页 共 7 页可行性研究报告附表三盈 亏 平 衡 点 分 析盈亏平衡点分析: 固定成本 88 万元/(销售额 500 万元 – 变动成本 315 万元)×100% ≈ 45 %保本销售额: 45 %×销售额 500 万元 = 225 万美元销售额 金额单位为:美元500 万销售收入 总利润 315 万变动成本88 万45%固定成本 0 盈亏平衡点 产量第 7 页 共 7 页f总营业收入盈利区域亏损区域





发表评论取消回复