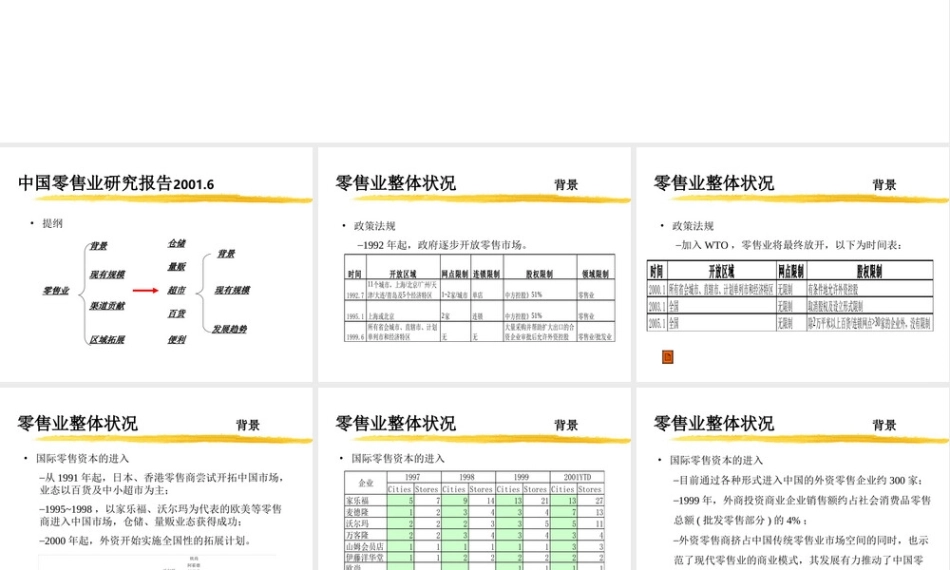
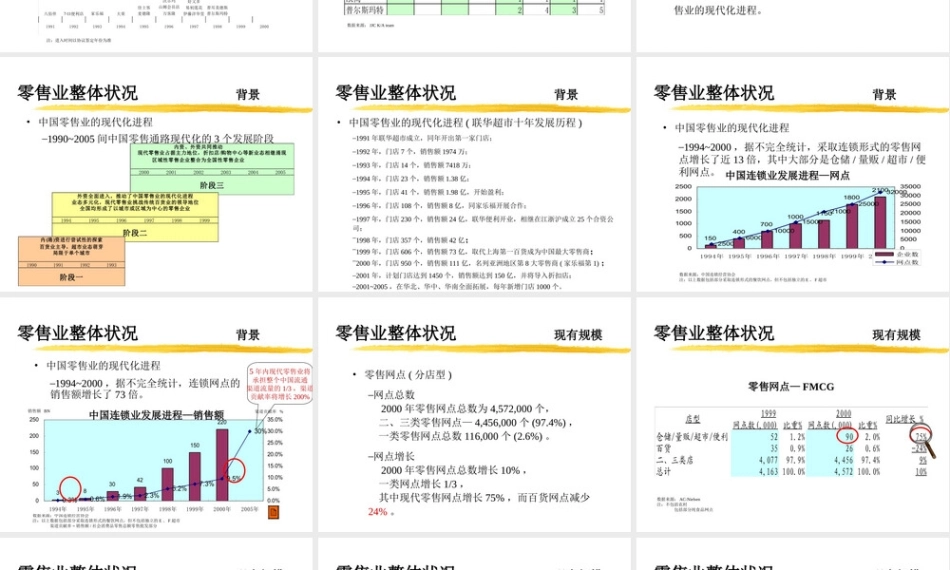
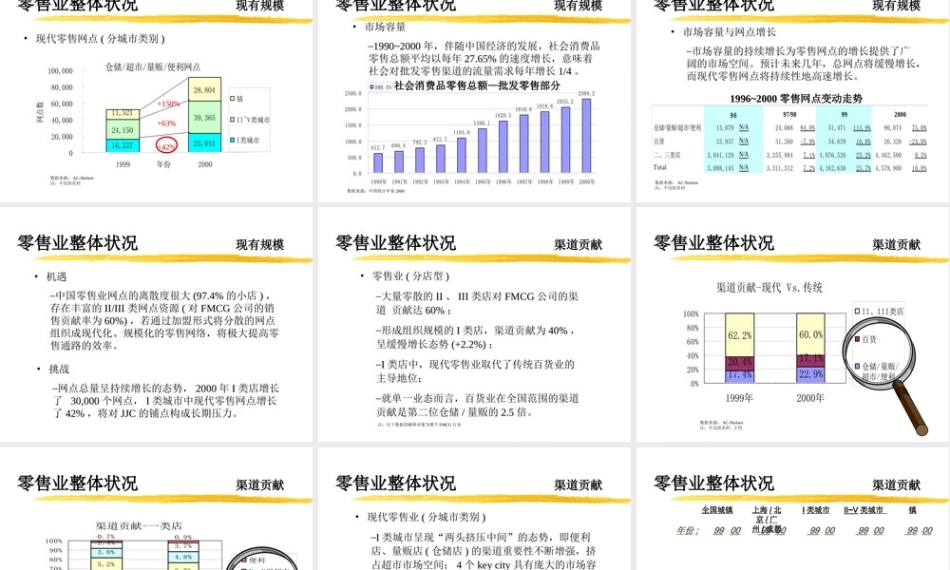
中国零售业研究报告中国零售业研究报告中国零售业研究报告2001.6量贩量贩百货百货便利便利仓储仓储超市超市零售业零售业• 提纲背景背景现有规模现有规模渠道贡献渠道贡献区域拓展区域拓展背景背景发展趋势发展趋势现有规模现有规模零售业整体状况背景• 政策法规–1992 年起,政府逐步开放零售市场。时间开放区域网点限制 连锁限制股权限制领域限制1992.711个城市,上海/北京/广州/天津/大连/青岛及5个经济特区1~2家/城市 单店中方控股》51%零售业1995.1 上海或北京2家连锁中方控股》51%零售业1999.6所有省会城市、直辖市、计划单列市和经济特区无无大量采购并帮助扩大出口的合资企业审批后允许外资控股零售业/批发业零售业整体状况背景• 政策法规–加入 WTO ,零售业将最终放开,以下为时间表:时间开放区域网点限制股权限制2000.1 所有省会城市、直辖市、计划单列市和经济特区 无限制有条件地允许外资控股2003.1 全国无限制取消股权及设立形式限制2005.1 全国无限制除2万平米以上百货/连锁网点>30家的企业外,没有限制零售业整体状况背景• 国际零售资本的进入–从 1991 年起,日本、香港零售商尝试开拓中国市场,业态以百货及中小超市为主;–1995~1998 ,以家乐福、沃尔玛为代表的欧美等零售商进入中国市场,仓储、量贩业态获得成功;–2000 年起,外资开始实施全国性的拓展计划。欧尚阿霍德沃尔玛好又多佳士客山姆会员店易初莲花普耳美德斯八佰伴7-11便利店家乐福大荣麦德隆万客隆伊藤洋华堂 普尔斯玛特1991199219931994199519961997199819992000注:进入时间以协议签定年份为准零售业整体状况背景Cities Stores Cities Stores Cities Stores Cities Stores家乐福5791413211327麦德隆123434713沃尔玛222335511万客隆22343434山姆会员店11111133伊藤洋华堂11222222欧尚1111普尔斯玛特2435199819992001YTD企业1997数据来源: JJC K/A team• 国际零售资本的进入• 国际零售资本的进入–目前通过各种形式进入中国的外资零售企业约 300 家;–1999 年,外商投资商业企业销售额约占社会消费品零售总额 ( 批发零售部分 ) 的 4% ;–外资零售商挤占中国传统零售业市场空间的同时,也示范了现代零售业的商业模式,其发展有力推动了中国零售业的现代化进程。零售业整体状况背景200020012002200320042005阶段三内资、外资共同推动现代零售业占据主力地位,折扣店/购物中心等新业态相继涌现区域性零售企业整合为全国性零售企业零售业整体状况背景• 中国零售业的现代化进程–1990~2005 间中国零售通路现代化的 3 个发展阶段199419951996199719981999阶段二外资全面进入,推动了中国零售业的现代化进程业态多元化,现代零售业挑战传统百货业的领导地位全国均形成了以城市或区域为中心的零售企业1990199119921993阶段一内(港)资进行尝试性的探索百货业主导,超市业态萌芽局限于单个城市零售业整体状况背景• 中国零售业的现代化进程 ( 联华超市十年发展历程 )–1991 年联华超市成立,同年开出第一家门店;–1992 年,门店 7 个,销售额 1974 万;–1993 年,门店 14 个,销售额 7418 万;–1994 年,门店 23 个,销售额 1.38 亿;–1995 年,门店 41 个,销售额 1.98 亿,开始盈利;–1996 年,门店 108 个,销售额 8 亿,同家乐福开展合作;–1997 年,门店 230 个,销售额 24 亿,联华便利开业,相继在江浙沪成立 25 个合资公司;–1998 年,门店 357 个,销售额 42 亿;–1999 年,门店 606 个,销售额 73 亿,取代上海第一百货成为中国最大零售商;–2000 年,门店 950 个,销售额 111 亿,名列亚洲地区第 8 大零售商 ( 家乐福第 1) ;–2001 年,计划门店达到 1450 个,销售额达到 150 亿,并将导入折扣店;–2001~2005 ,在华北、华中、华南全面拓展,每年新增门店 1000 个。零售业整体状况背景中国连锁业发展进程—网点数据来源:中国连锁经营协会注:以上数据包括部分采取连锁形式的餐饮网点,但不包括独立的 E 、 F 超市• 中国零售业的现代化进程–1994~2000 ,据不完全统计,采取连锁形式的零售网点增长了近 13 倍,其中大部分是仓储 / 量贩 / 超市 / 便利网点。1504007001000115018002100250060001000015000210002500032000050010001500200025001994年 1995年 1996年 1997年 1998年 1999年 2000年05000100001500020000250003000035000企业数网点数零售业整体状况背景• 中国零售业的现代化进程–1994~2000 ,据不完全统计,连锁网点的销售额增长了 73 倍。数据来源:中国连锁经营协会注:以上数据包括部分采取连锁形式的餐饮网点,但不包括独立的 E 、 F 超市 渠道贡献率 = 销售额 / 社会消费品零售总额零售批发部分3830421001502200.3%0.6%1.9%2.3%5.2%7.3%9.5%30%0501001502002501994年1995年1996年1997年1998年1999年2000年2005年0.0%5.0%10.0%15.0%20.0%25.0%30.0%35.0%中国连锁业发展进程—销售额销售额 BN渠道贡献率 %5 年内现代零售业将承担整个中国流通渠道流量的 1/3 ,渠道贡献率将增长 200%零售业整体状况现有规模• 零售网点 ( 分店型 )–网点总数 2000 年零售网点总数为 4,572,000 个, 二、三类零售网点— 4,456,000 个 (97.4%) , 一类零售网点总数 116,000 个 (2.6%) 。–网点增长 2000 年零售网点总数增长 10% , 一类网点增长 1/3 , 其中现代零售网点增长 75% ,而百货网点减少24% 。零售业整体状况现有规模数据来源: AC-Nielsen注:不包括农村 包括部分纯食品网点零售网点— FMCG网点数(,000) 比重% 网点数(,000) 比重%仓储/量贩/超市/便利521.2%902.0%75%百货350.9%260.6%-24%二、三类店4,07797.9%4,45697.4%9%总计4,163 100.0%4,572 100.0%10%19992000同比增长 %店型零售业整体状况现有规模仓储/超市/量贩/便利网点16,22723,04324,15039,36511,52128,804020,00040,00060,00080,000100,00019992000年份网点数镇II~V类城市I类城市+42%+63%+150%数据来源: AC-Nielsen注:不包括农村• 现代零售网点 ( 分城市类别 )零售业整体状况现有规模• 市场容量–1990~2000 年,伴随中国经济的发展,社会消费品零售总额平均以每年 27.65% 的速度增长,意味着社会对批发零售渠道的流量需求每年增长 1/4 。612.7690.4792.2872.71104.01380.11620.51810.81918.6 2055.22304.20.0500.01000.01500.02000.02500.01990年1991年1992年1993年1994年1995年1996年1997年1998年1999年2000年BMB BN 社会消费品零售总额—批发零售部分数据来源:中国统计年鉴 2000零售业整体状况现有规模• 市场容量与网点增长–市场容量的持续增长为零售网点的增长提供了广阔的市场空间。预计未来几年,总网点将缓慢增长,而现代零售网点将持续性地高速增长。仓储/量贩/超市/便利13,079N/A24,06884.0%51,471113.9%90,07475.0%百货33,937N/A31,260-7.9%34,63910.8%26,326-24.0%二、三类店3,041,129N/A3,255,9847.1% 4,076,52625.2% 4,462,5009.5%Total3,088,145N/A3,311,3127.2% 4,162,63625.7% 4,578,90010.0%9697/98992000数据来源: AC-Nielsen注:不包括农村1996~2000 零售网点变动走势零售业整体状况现有规模• 机遇–中国零售业网点的离散度很大 (97.4% 的小店 ) ,存在丰富的 II/III 类网点资源 ( 对 FMCG 公司的销售贡献率为 60%) ,若通过加盟形式将分散的网点组织成现代化、规模化的零售网络,将极大提高零售通路的效率。• 挑战–网点总量呈持续增长的态势, 2000 年 I 类店增长了 30,000 个网点, I 类城市中现代零售网点增长了 42% ,将对 JJC 的铺点构成长期压力。• 零售业 ( 分店型 )–大量零散的 II 、 III 类店对 FMCG 公司的渠道 贡献达 60% ;–形成组织规模的 I 类店,渠道贡献为 40% ,呈缓慢增长态势 (+2.2%) ;–I 类店中,现代零售业取代了传统百货业的主导地位;–就单一业态而言,百货业在全国范围的渠道贡献是第二位仓储 / 量贩的 2.5 倍。零售业整体状况渠道贡献注:以下数据的解释对象为整个 FMCG 行业零售业整体状况渠道贡献数据来源: AC-Nielsen注:不包括农村 , 下同渠道贡献-现代 Vs.传统17.4%22.9%20.4%17.1%62.2%60.0%0%20%40%60%80%100%1999年2000年II、III类店百货仓储/量贩/超市/便利零售业整体状况渠道贡献数据来源: AC-Nielsen渠道贡献-一类店20.4%17.1%5.2%6.9%5.2%6.7%3.8%4.8%2.4%0.7%0.9%3.7%0%10%20%30%40%50%60%70%80%90%100%1999年2000年便利E、F级超市B、C级超市A、B级超市仓储/量贩百货• 现代零售业 ( 分城市类别 )–I 类城市呈现“两头挤压中间”的态势,即便利店、量贩店 ( 仓储店 ) 的渠道重要性不断增强,挤占超市市场空间; 4 个 key city 具有庞大的市场容量,业态发展较为成熟,消费的差异化需求逐渐体现,因而这种态势尤为明显。–II~V 类城市市场容量相对较小,消费尚停留在以满足居民日常消费为主阶段,适于大型超市发展。–广大乡镇市场规模有限,零售业现代化尚处于起步阶段,现阶段以零散的中小超市为主。零售业整体状况渠道贡献零售业整体状况渠道贡献数据来源: AC-Nielsen注:以现代零售业为 100全国城镇I 类城市II~V 类城市 镇年份 :99 00 99 00 99 00 99 00 99 00上海 / 北京 / 广州 / 成都零售业整体状况渠道贡献• 渠道贡献 ( 分品类 )–品类不同,对应的渠道贡献结构也不同。总体来看,一类店的渠道作用要胜于二、三类小店。–1999~2001.6 ,所有品类的渠道贡献结构均有较大变化。表现为现代化零售渠道的贡献水平迅速提高 ( 至少增长14 个点 ) ,传统百货及二类店的贡献量持续萎缩。其中爽身粉 / 沐浴露、洁面类产品的主渠道已改变,妇女卫生用品、护肤品的主渠道地位正接受挑战。零售业整体状况渠道贡献18.226.036.27.27.05.656.649.243.618.017.813.60%10%20%30%40%50%60%70%80%90%100%19992000200...





发表评论取消回复