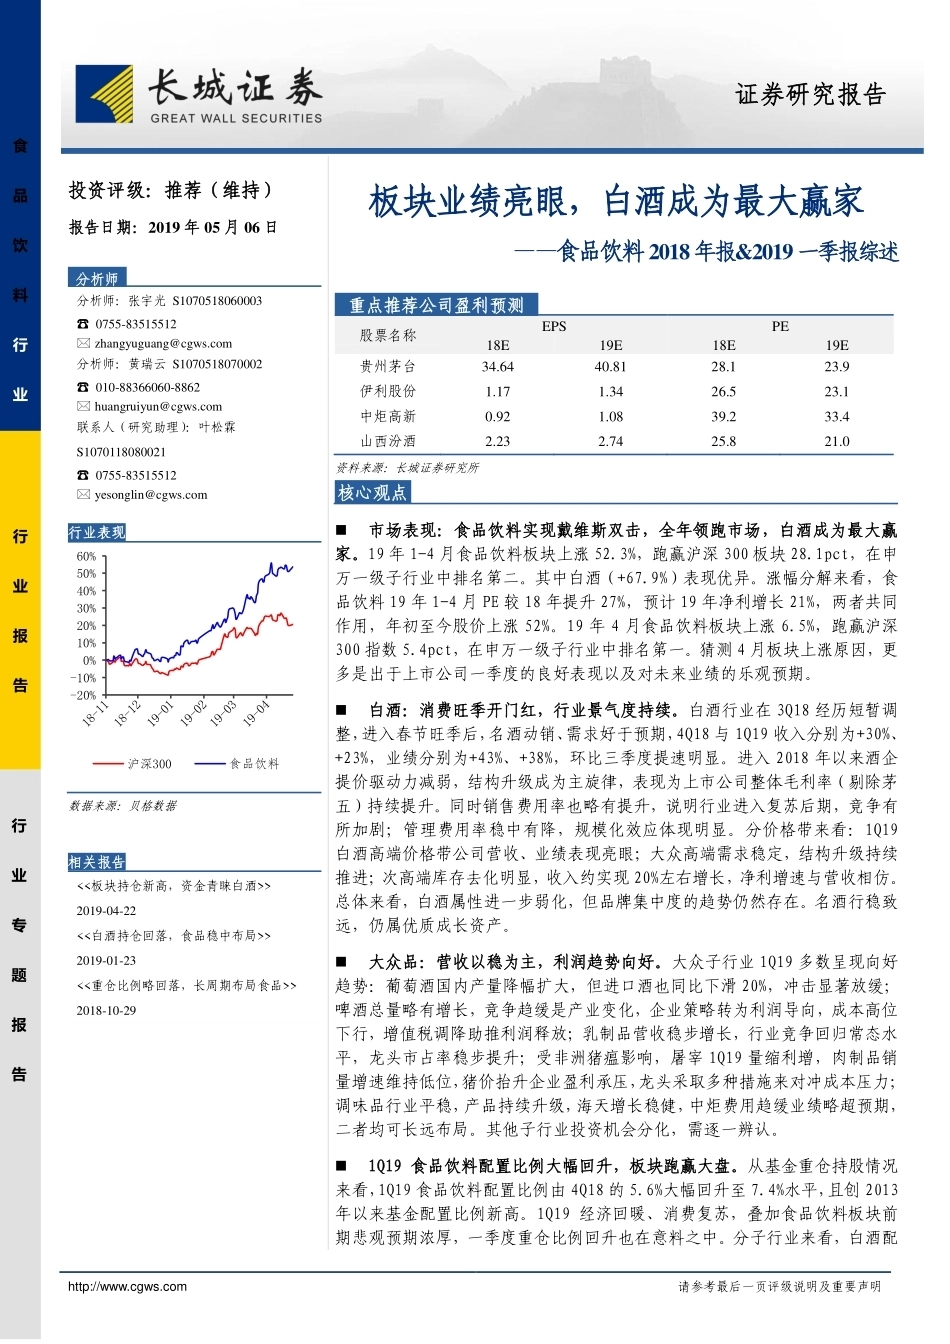
http://www.cgws.com 请参考最后一页评级说明及重要声明 投资评级:推荐(维持) 报告日期:2019 年 05 月 06 日 分析师:张宇光 S1070518060003 ☎ 0755-83515512 zhangyuguang@cgws.com 分析师:黄瑞云 S1070518070002 ☎ 010-88366060-8862 huangruiyun@cgws.com 联系人(研究助理):叶松霖 S1070118080021 ☎ 0755-83515512 yesonglin@cgws.com 行业表现 数据来源:贝格数据 相关报告 <<板块持仓新高,资金青睐白酒>> 2019-04-22 <<白酒持仓回落,食品稳中布局>> 2019-01-23 <<重仓比例略回落,长周期布局食品>> 2018-10-29 板块业绩亮眼,白酒成为最大赢家 ——食品饮料2018 年报&2019 一季报综述股票名称 EPS PE 18E 19E 18E 19E 贵州茅台 34.64 40.81 28.1 23.9 伊利股份 1.17 1.34 26.5 23.1 中炬高新 0.92 1.08 39.2 33.4 山西汾酒 2.23 2.74 25.8 21.0 资料来源:长城证券研究所 市场表现:食品饮料实现戴维斯双击,全年领跑市场,白酒成为最大赢家。19 年 1-4 月食品饮料板块上涨 52.3%,跑赢沪深 300 板块 28.1pct,在申万一级子行业中排名第二。其中白酒(+67.9%)表现优异。涨幅分解来看,食品饮料 19 年 1-4 月 PE 较 18 年提升 27%,预计 19 年净利增长 21%,两者共同作用,年初至今股价上涨 52%。19 年 4 月食品饮料板块上涨 6.5%,跑赢沪深300 指数 5.4pct,在申万一级子行业中排名第一。猜测 4 月板块上涨原因,更多是出于上市公司一季度的良好表现以及对未来业绩的乐观预期。 白酒:消费旺季开门红,行业景气度持续。白酒行业在 3Q18 经历短暂调整,进入春节旺季后,名酒动销、需求好于预期,4Q18 与 1Q19 收入分别为+30%、+23%,业绩分别为+43%、+38%,环比三季度提速明显。进入 2018 年以来酒企提价驱动力减弱,结构升级成为主旋律,表现为上市公司整体毛利率(剔除茅五)持续提升。同时销售费用率也略有提升,说明行业进入复苏后期,竞争有所加剧;管理费用率稳中有降,规模化效应体现明显。分价格带来看:1Q19白酒高端价格带公司营收、业绩表现亮眼;大众高端需求稳定,结构升级持续推进;次高端库存去化明显,收入约实现 20%左右增长,净利增速与营收相仿。总体来看,白酒属性进一步弱化,但品牌集中度的趋势仍然存在。名酒行稳致远,仍属优质成长资产。 大众品:营收以稳为主,利润趋势向好。大众子行业 1Q19 多数呈现向好趋势:葡萄酒国内产量降幅扩大,但进口酒也同比下滑 20%,冲击显著放缓;啤酒总量略有增长,竞争趋缓是产业变化,企业策略转为利润导向,成本高位下行,增值税调降助推利润释放;乳制品营收稳步增长,行业竞争回归常态水平,龙头市占率稳步提升;受非洲猪瘟影响,屠宰 1Q19 量缩利增,肉制品销量增速维持低位,猪价抬升企业盈利承压,龙头采取多种措施来对冲成本压力;调味品行业平稳,产品持续升级,海天增长稳健,中炬费用趋缓业绩略超预期,二者均可长远布局。其他子行业投资机会分化,需逐一辨认。 1Q19 食品饮料配臵比例大幅回升,板块跑赢大盘。从基金重仓持股情况来看,1Q19 食品饮料配臵比例由 4Q18 的 5.6%大幅回升至 7.4%水平,且创 2013年以来基金配臵比例新高。1Q19 经济回暖、消费复苏,叠加食品饮料板块前期悲观预期浓厚,一季度重仓比例回升也在意料之中。分子行业来看,白酒配-20%-10%0%10%20%30%40%50%60%沪深300 食品饮料 核心观点 重点推荐公司盈利预测 分析师 证券研究报告 行业专题报告 行业报告 食品饮料行业 20609964/36139/20190506 14:40行业专题报告 长城证券 2 请参考最后一页评级说明及重要声明 臵比例由 4Q18 的 3.4%回升至 1Q19 的 5.5%水平,除了洋河、水井坊、迎驾贡持有基金数量下降,其余酒企均被增持,其中五粮液增持尤其明显;非白酒食品配臵比例为 2.0%,环比 4Q18 略回落 0.3pct,其中乳制品、啤酒、肉制品、调味品均略有减持。 投资建议:19 年 1-4 月市场上涨,主要逻辑在于政策支持,如减税、国家对科技创新扶持、股票质押风险化解等。食品饮料板块优异表现,更多是预期变化与业绩催化。往二季度展望,在政策的持续推动下(如货币放松预期、中美贸易缓和预期等),估计市场大概率平稳上行。我们选取 2Q19 食品饮料交易策略两条主线:一是自身具有明显边际改善,预期变化加速,有望快速成长或业绩超预期的公司;二是选择可长期保持稳健增长的行业龙头。推荐茅台、五粮液、泸州老窖、伊利股份、海天味业、中炬高新,建议关注涪陵榨菜、绝味食品等。 风险提示:原料幅上涨风险、食品安全风险、业绩不达预期风险20609964/36139/20190506 14:40 行业专题报告 长城证券 3 请参考最后一页评级说明及重要声明 目录 1. 食品戴维斯双击,全年表现领先市场 ..................................................................................... 6 1.1 股价大幅上涨,1-4 月食品涨幅领跑大盘 ....................................................................... 6 1.2 个股涨幅:白酒成为最大赢家 ........................................................................................ 8 1.3 1Q19 基金重仓比例新高,资金青睐白酒 ........................................................................ 8 2. 行业:白酒增速换挡,大众品现分化 ..................................................................................... 9 2.1 白酒:消费旺季开门红,行业景气度持续 ...................................................................... 9 2.2 葡萄酒:进口酒冲击放缓,国产酒或迎机遇 ................................................................ 18 2.3 啤酒:竞争格局持续改善,盈利能力有望提升 ............................................................ 19 2.4 肉制品:猪周期上行,行业利润承压 ........................................................................... 20 2.5 乳制品:行业竞争回归常态,龙头份额持续提升 ......................................................... 22 2.6 调味品:餐饮业加速增长,调味品产品持续升级 ......................................................... 24 3. 重点个股:业绩为重,胜者为王 .......................................................................................... 26 3.1 贵州茅台:渠道价差充足,利润回流增厚业绩 ............................................................ 26 3.2 五粮液:改革不断落地,渠道利润改善空间大 ............................................................. 27 3.3 山西汾酒:改革释放活力,全国化不断推进 ................................................................ 27 3.4 伊利股份:业绩稳步增长,市占率持续提升 ................................................................ 28 3.5 双汇发展:屠宰盈利提升,肉制品略有承压 ................................................................ 29 3.6 海天味业:业绩稳延续,“三五”开门红 ........................................................................ 29 3.7 中炬高新:业绩表现良好,改善仍在途 ....................................................................... 30 3.8 恒顺醋业:调味品稳增长,毛利率稳提升 .................................................................... 31 3.9 千禾味业:调味品业务加速,静待 19 年成长 .............................................................. 31 3.10 安琪酵母:酵母稳增长,不利渐缓解 ......................................................................... 32 3.11 涪陵榨菜:营收小步跑,19 年收入有望稳增长 ......................................................... 33 3.12 绝味食品:开店仍加速,稳增亦可期 ......................................................................... 33 3.13 桃李面包:利润略有承压,全国稳步推进 .................................................................. 34 4. 投资建议: ........................................................................................................................... 35 5. 风险提示 .............................................................................................................................. 35 20609964/36139/20190506 14:40 行业专题报告 长城证券 4 请参考最后一页评级说明及重要声明 图表目录 图 1:1-4 月食品饮料涨幅市场...




发表评论取消回复