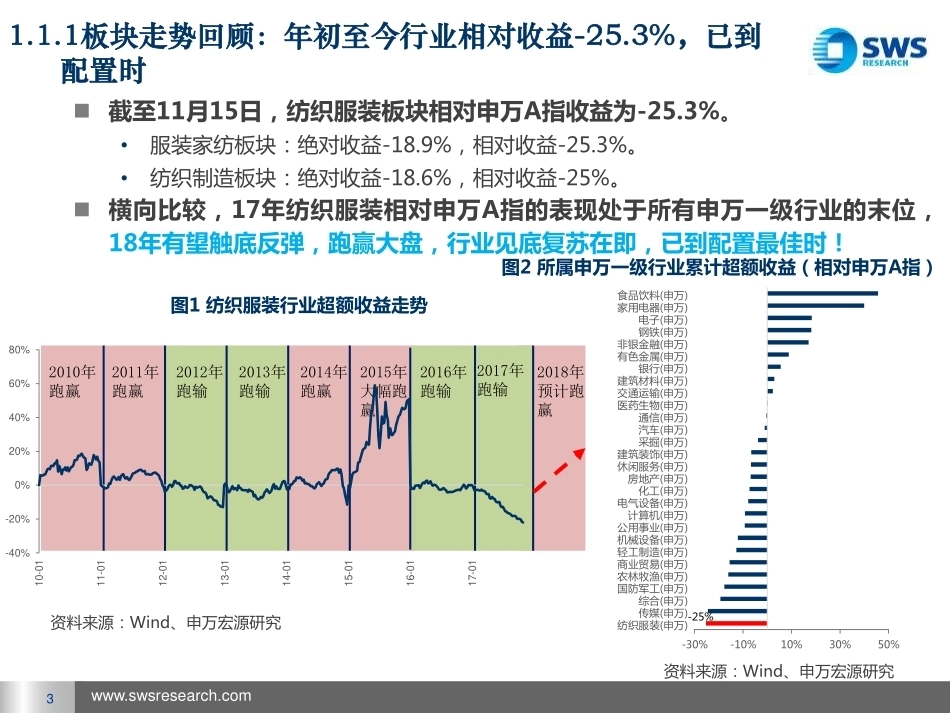
纺服已到配置时,电商开启新格局——2018年纺织服装行业投资策略报告证券分析师:王立平 A02305110400522017.11.222主要内容1. 板块走势和基本面回顾2. 服装行业历经调整,龙头强者将愈强3. 全球价值链重构:线上零售风起云涌,渠道变革孕育万亿市场4. “一带一路”指引,跨境电商携中国供应链登上价值链高峰5. 投资建议与标的推荐www.swsresearch.com-30%-10%10%30%50%食品饮料(申万)家用电器(申万)电子(申万)钢铁(申万)非银金融(申万)有色金属(申万)银行(申万)建筑材料(申万)交通运输(申万)医药生物(申万)通信(申万)汽车(申万)采掘(申万)建筑装饰(申万)休闲服务(申万)房地产(申万)化工(申万)电气设备(申万)计算机(申万)公用事业(申万)机械设备(申万)轻工制造(申万)商业贸易(申万)农林牧渔(申万)国防军工(申万)综合(申万)传媒(申万)纺织服装(申万)-25%31.1.1板块走势回顾:年初至今行业相对收益-25.3%,已到配置时 截至11月15日,纺织服装板块相对申万A指收益为-25.3%。•服装家纺板块:绝对收益-18.9%,相对收益-25.3%。•纺织制造板块:绝对收益-18.6%,相对收益-25%。 横向比较,17年纺织服装相对申万A指的表现处于所有申万一级行业的末位,18年有望触底反弹,跑赢大盘,行业见底复苏在即,已到配置最佳时!图2 所属申万一级行业累计超额收益(相对申万A指)资料来源:Wind、申万宏源研究图1 纺织服装行业超额收益走势资料来源:Wind、申万宏源研究2016年跑输2015年大幅跑赢2014年跑赢2013年跑输2012年跑输2011年跑赢2010年跑赢2017年跑输2018年预计跑赢-40%-20%0%20%40%60%80%10-0111-0112-0113-0114-0115-0116-0117-01www.swsresearch.com41.1.2板块走势回顾:板块估值至近五年来较低水平 纺织服装板块估值大幅回调,其中纺织制造板块回落明显。截至11月17日,纺织服装板块估值较年初回落超19.6%。•服装家纺板块:估值为21.8倍,较年初回落15.8%。•纺织制造板块:估值为22.5倍,较年初回落27.3%。图3 纺织服装行业子行业市盈率走势资料来源:Wind、申万宏源研究注:数据为申万二级行业,并剔除PE超100倍的异常股01020304050602010-1-82011-1-82012-1-82013-1-82014-1-82015-1-82016-1-82017-1-8纺织制造服装家纺www.swsresearch.com51.2 基本面回顾:线下零售逐步复苏,线上零售增速迅猛零售总额增速和服装类零售额增长情况当月同比(%)16/1016/1116/1217/01、02 17/0317/0417/0517/0617/0717/0817/0917/10社零总额1010.810.99.510.910.710.71110.410.110.310社零服装鞋帽7.55.17.16.16.41087.36.48.96.28百家零售总额-0.20.62.245.75.3-0.23.72.90.24.1百家服装5.83-1.38.41.97.650家零售总额1.62.65.11.63.15.54.11.34.97.14.550家服装6.41.9-1.6-1.6-0.16.8资料来源:国家统计局、中华商业信息网、申万宏源研究表1 线下传统零售持续弱复苏•社零总额:1-10月累计同比增长10.3%,增速与去年同期持平。•限额以上服装鞋帽销售额:1-10月累计增长7.3%,增速较去年同期上升0.1个百分点。•百家服装零售额:1-9月累计增长3.6%,增速较去年同期上升5.4个百分点。 线上零售保持高增速,电商加速冲刺•网上商品和服务零售额:1-10月累计增长34%,增速较去年同期上升8.3个百分点。www.swsresearch.com 纺织服装出口平稳•2017年1-10月纺织服装整体出口额近2202亿美元,同比略增0.9%。 棉价回升趋稳,内外棉价差再次扩大•截至11月15日,中国棉花328指数从16年3月底的11678元/吨底部上涨至15991元/吨,涨幅36.9%。•截至11月15日,内外棉价差再次扩大至2849元/吨,外棉优势显现。1.3 棉纺产业链分析:出口需求保持平稳,棉价稳健略有上升资料来源:Wind、申万宏源研究图4 中国出口17年逐渐回暖图5 中国棉花328和棉花主力期货走势资料来源:Wind、申万宏源研究614500155001650017500郑棉1801郑棉1805中国棉花价格指数:328元/吨-60%-10%40%90%0100200300Jan/15May/15Sep/15Jan/16May/16Sep/16Jan/17May/17Sep/17亿美元纺织服装当月值同比增长环比增长www.swsresearch.com1.4 棉纺产业链分析:上游材料价格有上涨趋势,有望带动下游服饰涨价图6 中国棉花供需连续3年缺口7 棉花价格较稳定,抛储已收官,棉价预计长期可能有上升趋势•严控进口、产量大幅下降,17年棉花供给增量530万吨;但国内棉花消费稳步回升需求量712万吨,供需缺口处于高位,近200万吨,逐步消耗库存。•16/17年度抛储结束,上海国家棉花交易中心统计国储库存降至525万吨,预计18年进一步降至300万吨以内。-4000400800120020002001200220032004200520062007200820092010201120122013201420152016 2017E万吨棉花供给增量棉花消费需求供给缺口 上游原材料羽绒等价格也呈上升趋势,预计今年冬季天气较冷,秋冬服饰需求上升,下游服饰存在涨价可能资料来源:Wind、申万宏源研究8主要内容1. 板块走势和基本面回顾2. 服装行业历经调整,龙头强者将愈强3. 全球价值链重构:线上零售风起云涌,渠道变革孕育万亿市场4. “一带一路”指引,跨境电商携中国供应链登上价值链高峰5. 投资建议与标的推荐www.swsresearch.com92.1 A股纺服企业上市进程一览太平鸟森马服饰20112000-2005年2006-2010年2010-2015年2016年2017年2000年以前海澜之家2013雅戈尔1998九牧王2011摩登大道2012报喜鸟2007朗姿歌力思安正时尚维格娜丝美邦服饰2008搜于特2010七匹狼2004探路者2009比音勒芬三夫户外牧高笛中潜股份汇洁股份2015罗莱生活2009富安娜梦洁股份2010孚日股份2006多喜爱安奈儿金发拉比奥康国际2012红蜻蜓天创时尚星期六哈森股份日播时尚男装女装内衣童装户外运动休闲鞋类家纺贵人鸟2015201120142017201720172017201620162015201520142009201520152016 2016巴拉巴拉(森马)20112017近年集中上市2009资料来源:Wind,申万宏源研究注:圆圈大小代表2016年收入规模,数字代表上市年份图7:A股纺服上市进程起步股份水星家纺2016拉夏贝尔www.swsresearch.com102.2 子行业生命周期分析 看好成长性较好的童装和女装•童装处于成长期,需求快速增长驱动行业快速发展,行业集中度低;•女装处于成长中期,多品牌战略驱动公司增长,且近来集中上市行业资本化加速;•户外/运动处于成长期,需求增长推动行业发展,龙头品牌力逐渐体现;•男装处于成熟期,市场格局较稳定,行业整体增速放缓;•家纺处于成熟期,巨头逐渐出现,淘汰中小竞争对手;•休闲服处于成熟期,国内龙头在积极调整中,近年受国际快时尚影响较大。图8:纺织服装行业子行业生命周期分析初创期成长期成熟期衰退期童装户外/运动家纺男装女装休闲资料来源:申万宏源研究www.swsresearch.com女装, 49%男装, 29%童装, 8%其他, 15%112.3 子行业概览:女装市场规模大、增速较快、集中度低 行业增速:童装>女装>男装,女装占据行业一半的规模。 集中度方面:女装集中度最低,男装集中度最高;我国女装市场集中度远低于美国、日本、韩国。10.5%7.8%7.4%5.8%5.3%4.8%4.6%4.4%4.1%3.8%0%2%4%6%8%10%12%02,0004,0006,0008,00010,00012,000201220132014201520162017E2018E2019E2020E2021E女装市场规模男装市场规模童装市场规模女装YOY男装YOY童装YOY亿元14.1%14.7%14.3%15.4%16.3%17.4%8.6%8.7%8.8%8.9%9.3%9.8%10.7%9.6%9.6%10.4%11.1%12.5%5%7%9%11%13%15%17%19%201120122013201420152016男装CR10女装CR10童装CR100%10%20%30%40%50%中国日本韩国美国CR10(企业口径)CR10(品牌口径)资料来源:Euromonitor、申万宏源研究图11 不同子行业集中度:男装>童装>女装图12 我国女装市场集中度远低于其他国家图9 行业增速:童装>女装>男装图10 女装行业规模占比近一半(2016年)www.swsresearch.com从营收看子行业调整周期顺序注:子行业增幅YOY剔除新上市企业并入影响12资料来源:Wind,申万宏源研究2.4 从子行业周期轮动顺序看,关注高端男装、高端女装的复苏调整开始:订货会数据变差、存货增加、业绩承压、股价下调调整到位:订货会数据转正,业绩筑底,股价企稳表2 从订货会和业绩看子行业调整周期顺序2011201220132014201520162017休闲服运动2017/10/1男装男鞋家纺高端男女装-20%0%20%40%60%80%100%-500501001502002502011201220132014201520162017 3Q男装女装时尚休闲户外家纺鞋类男装YOY女装YOY时尚休闲YOY户外YOY家纺YOY鞋类YOY中高端女装、高端男装复苏鞋类、家纺、户外调整男装去库存,鞋类、户外又一波调整鞋类、户外企稳回升销售金额(亿元):同比增速:图13www.swsresearch.com132.5 行业处于周期底部,预计明年好转,看好服饰消费复苏 服装行业过去几年历经调整,目前处于底部,预计明年将有所好转 龙头积极应对市场变化和渠道变迁,加强供应链提升运营效率,行业集中度提升 优质公司近年集中上市,资本化加速,尤其是潜力巨大的女装和童装子行业今年冷冬,刺激冬装销售经过两年调整,需求恢复渠道库存处于低位行业集中度低,龙头享受头部效应原材料上涨,服饰可能有涨价预期服装行业见底复苏资料来源:申万宏源研究图14 多因素表明行业即将复苏www.swsresearch.com142.6 商业环境趋于稳定,风雨过后静候彩虹 过去五年,服装行业终端渠道经历了剧烈变化•百货、街边店人流减少,经历了剧烈关店潮:百丽国际主要在百货渠道,16年平均每天关店1家。•购物中心人气渐旺,新开店向购物中心转移:海澜之家17H1净增248家店,购物中心占1/2;森马巴拉3年已开700家门店,平效明显提升。•电商增长加速,企业加码线上渠道:森马14-16年电商增速86/84/80%,16年线上占总收入30%;太平鸟14-16年电商复合增速52%,17H1线上收入占比达24%。12532132521349114128137041376213384130621150012000125001300013500140001450013H1 13 14H1 14 15H1 15 16H1 16图16 百丽鞋类门店数图17 16年底服装品牌较12年底门店减少比例-30%-1...




发表评论取消回复