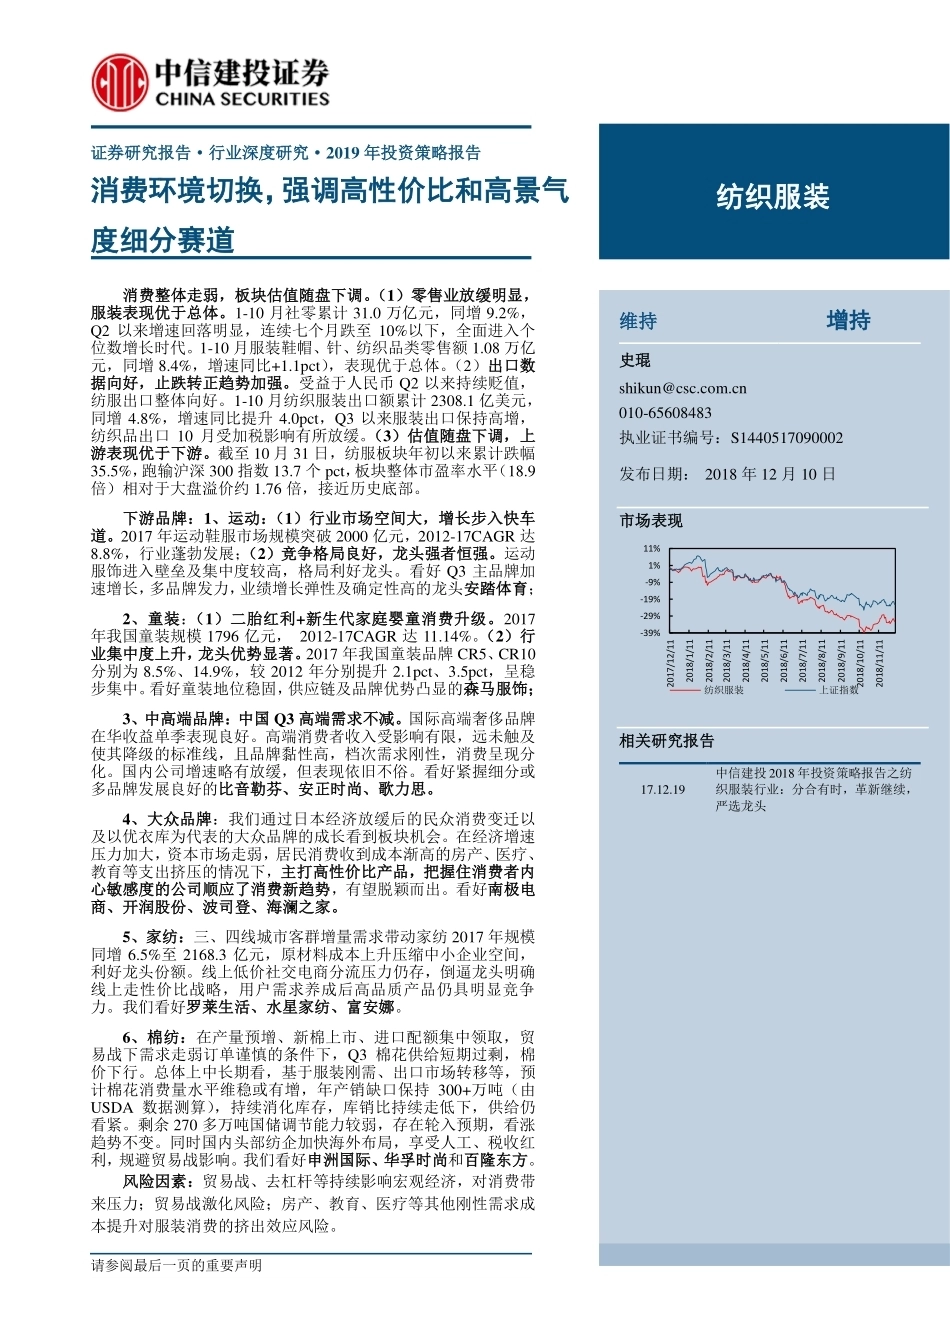
请参阅最后一页的重要声明 证券研究报告·行业深度研究·2019 年投资策略报告 消费环境切换,强调高性价比和高景气度细分赛道 消费整体走弱,板块估值随盘下调。(1)零售业放缓明显,服装表现优于总体。1-10 月社零累计 31.0 万亿元,同增 9.2%,Q2 以来增速回落明显,连续七个月跌至 10%以下,全面进入个位数增长时代。1-10 月服装鞋帽、针、纺织品类零售额 1.08 万亿元,同增 8.4%,增速同比+1.1pct),表现优于总体。(2)出口数据向好,止跌转正趋势加强。受益于人民币 Q2 以来持续贬值,纺服出口整体向好。1-10 月纺织服装出口额累计 2308.1 亿美元,同增 4.8%,增速同比提升 4.0pct,Q3 以来服装出口保持高增,纺织品出口 10 月受加税影响有所放缓。(3)估值随盘下调,上游表现优于下游。截至 10 月 31 日,纺服板块年初以来累计跌幅35.5%,跑输沪深 300 指数 13.7 个 pct,板块整体市盈率水平(18.9倍)相对于大盘溢价约 1.76 倍,接近历史底部。 下游品牌:1、运动:(1)行业市场空间大,增长步入快车道。2017 年运动鞋服市场规模突破 2000 亿元,2012-17CAGR 达8.8%,行业蓬勃发展;(2)竞争格局良好,龙头强者恒强。运动服饰进入壁垒及集中度较高,格局利好龙头。看好 Q3 主品牌加速增长,多品牌发力,业绩增长弹性及确定性高的龙头安踏体育; 2、童装:(1)二胎红利+新生代家庭婴童消费升级。2017年我国童装规模 1796 亿元, 2012-17CAGR 达 11.14%。(2)行业集中度上升,龙头优势显著。2017 年我国童装品牌 CR5、CR10分别为 8.5%、14.9%,较 2012 年分别提升 2.1pct、3.5pct,呈稳步集中。看好童装地位稳固,供应链及品牌优势凸显的森马服饰; 3、中高端品牌:中国 Q3 高端需求不减。国际高端奢侈品牌在华收益单季表现良好。高端消费者收入受影响有限,远未触及使其降级的标准线,且品牌黏性高,档次需求刚性,消费呈现分化。国内公司增速略有放缓,但表现依旧不俗。看好紧握细分或多品牌发展良好的比音勒芬、安正时尚、歌力思。 4、大众品牌:我们通过日本经济放缓后的民众消费变迁以及以优衣库为代表的大众品牌的成长看到板块机会。在经济增速压力加大,资本市场走弱,居民消费收到成本渐高的房产、医疗、教育等支出挤压的情况下,主打高性价比产品,把握住消费者内心敏感度的公司顺应了消费新趋势,有望脱颖而出。看好南极电商、开润股份、波司登、海澜之家。 5、家纺:三、四线城市客群增量需求带动家纺 2017 年规模同增 6.5%至 2168.3 亿元,原材料成本上升压缩中小企业空间,利好龙头份额。线上低价社交电商分流压力仍存,倒逼龙头明确线上走性价比战略,用户需求养成后高品质产品仍具明显竞争力。我们看好罗莱生活、水星家纺、富安娜。 6、棉纺:在产量预增、新棉上市、进口配额集中领取,贸易战下需求走弱订单谨慎的条件下,Q3 棉花供给短期过剩,棉价下行。总体上中长期看,基于服装刚需、出口市场转移等,预计棉花消费量水平维稳或有增,年产销缺口保持 300+万吨(由USDA 数据测算),持续消化库存,库销比持续走低下,供给仍看紧。剩余 270 多万吨国储调节能力较弱,存在轮入预期,看涨趋势不变。同时国内头部纺企加快海外布局,享受人工、税收红利,规避贸易战影响。我们看好申洲国际、华孚时尚和百隆东方。 风险因素:贸易战、去杠杆等持续影响宏观经济,对消费带来压力;贸易战激化风险;房产、教育、医疗等其他刚性需求成本提升对服装消费的挤出效应风险。 维持 增持 史琨 shikun@csc.com.cn 010-65608483 执业证书编号:S1440517090002 发布日期: 2018 年 12 月 10 日 市场表现 相关研究报告 17.12.19 中信建投 2018 年投资策略报告之纺织服装行业:分合有时,革新继续,严选龙头 -39%-29%-19%-9%1%11%2017/12/112018/1/112018/2/112018/3/112018/4/112018/5/112018/6/112018/7/112018/8/112018/9/112018/10/112018/11/11纺织服装上证指数纺织服装 行业深度研究报告 纺织服装 请参阅最后一页的重要声明 目录 一、整体概览:消费整体走弱,板块估值随盘下调............................................................................................ 1 (一)国内需求显著承压,出口数据继续向好............................................................................................ 1 (二)Q3 消费显著承压,纺服板块收入业绩增长放缓 .............................................................................. 2 (三)估值随盘下调,上游表现优于下游 ................................................................................................... 5 二、下游品牌:运动景气盛,童装红利足,看好高性价比 ................................................................................ 7 (一)运动板块:国内运动鞋服市场快增,本土品牌安踏体育领跑 ........................................................ 7 (二)童装板块:行业快速增长新机遇,巴拉巴拉龙头效应凸显 .......................................................... 12 (三)中高端品牌:增速略有放缓,但表现依旧不俗 .............................................................................. 18 (四)大众品牌:从日本经济放缓后大众品牌的成长看板块机会 .......................................................... 22 (五)家纺:线上放缓线下稳增,集中度提升利好龙头 .......................................................................... 26 三、上游棉纺:棉价中长期看涨,看好上游色纺纱龙头 .................................................................................. 30 (一)Q3 供给短期过剩,棉价下行 ............................................................................................................ 30 (二)供给端:今年预计增产,国储后续补库需求增强 .......................................................................... 31 (三)需求端:持续恢复性增长,年内提价预期增强,中长期保持看涨 .............................................. 32 (四)纺企加快东南亚产能转移,应对贸易摩擦并享人工/税收红利 ..................................................... 34 (五)推荐标的:申洲国际、华孚时尚、百隆东方 .................................................................................. 35 四、风险分析 ......................................................................................................................................................... 36 图表目录 图表 1: 社会消费品零售总额累计值及同比增速............................................................................................... 1 图表 2: 限额以上企业商品零售额累计值及同比增速....................................................................................... 1 图表 3: 服装鞋帽、针、纺织品类零售额及同比增速....................................................................................... 1 图表 4: 纺织服装出口额(亿美元) .................................................................................................................. 2 图表 5: 美元中间价走势(2017 年至今) ......................................................................................................... 2 图表 6: 纺织品出口额累计值及同比增速(亿美元)....................................................................................... 2 图表 7: 服装出口额累计值及同比增速(亿美元)........................................................................................... 2 图表 8: SW 纺织服装板块营业总收入与同比增速 ........................................................................................... 3 图表 9: SW 纺织服装板块归母净利润与同比增速 ........................................................................................... 3 图表 10: 71 家重点公司营业总收入与同比增速 ............................................................................................... 3 图表 11: 71 家重点公司归母净利润与同比增速 ..............................................................




发表评论取消回复