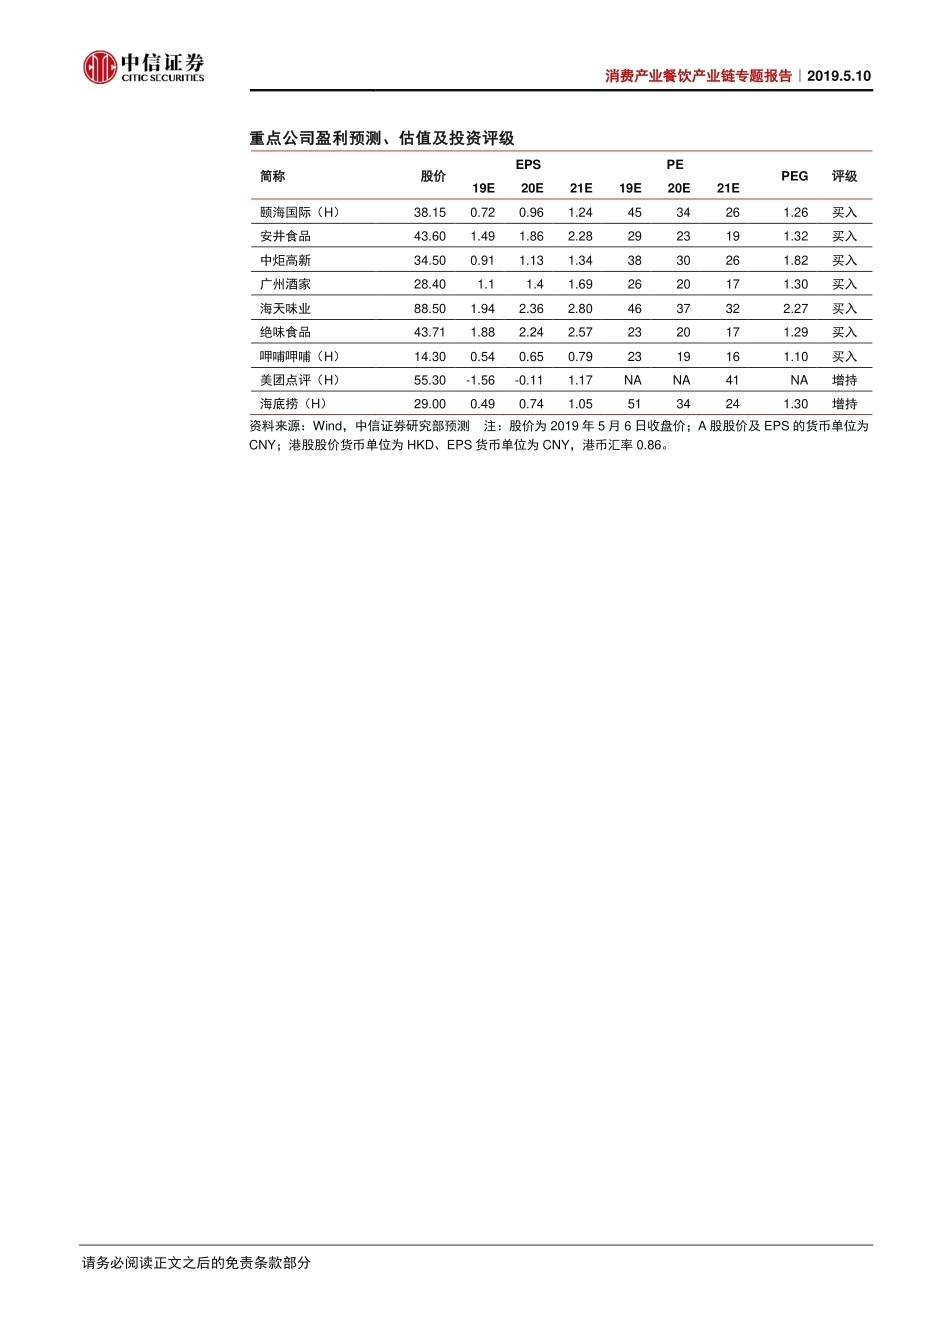
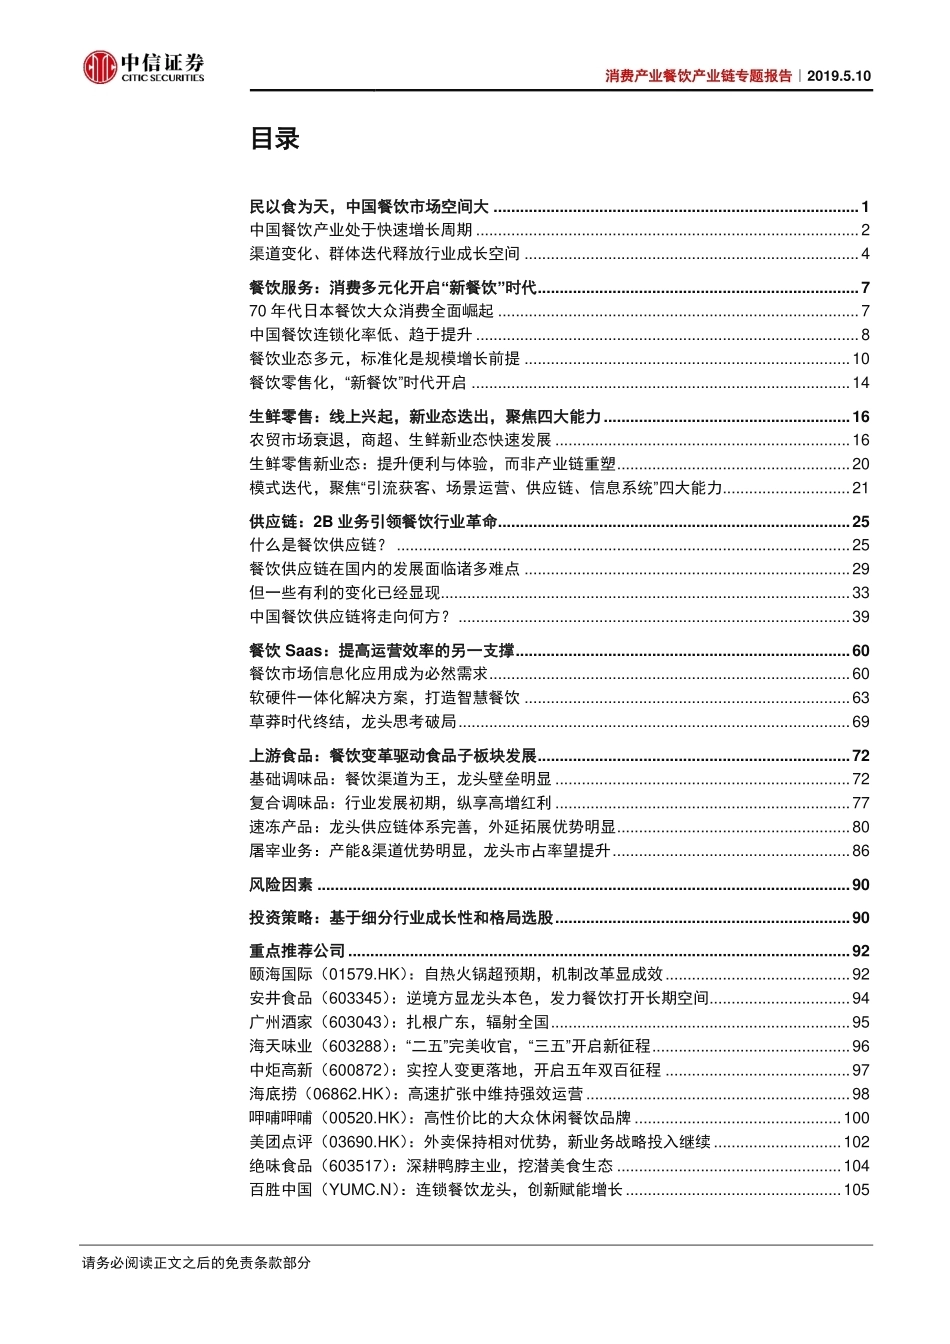
证券研究报告 请务必阅读正文之后的免责条款 吃出来的大生意 消费产业餐饮产业链专题报告|2019.5.10 中信证券研究部 核心观点 姜娅 首席消费产业 分析师 S1010510120056 薛缘 首席食品饮料 分析师 S1010514080007 徐晓芳 首席商业零售 分析师 S1010515010003 武明戈 社会服务分析师 S1010518080003 杨清朴 社会服务分析师 S1010518070001 联系人:顾训丁 “吃”是人类最基本的消费需求,市场空间广阔。餐饮产业链以餐饮服务为核心,由上游食品、下游渠道、底层供应链和运营系统共同构成。建议基于细分行业成长性和竞争格局优选投资标的。 ▍民以食为天,中国餐饮市场空间广阔。餐饮行业增长与经济发展及人均收入水平提升密切相关,美国 70 年代、日本 80 年代中期人均 GDP 突破 1 万美元后,餐饮大众消费抬头,外出就餐比例持续快速提升。中国 2018 年人均 GDP 近万美元,进入餐饮消费快速增长周期。目前中国广义餐饮(包含外出就餐和食品消费)市场规模约合 8.2 万亿,其中家庭及个人食品消费 3.87 万亿、外出就餐 4.02万亿、外卖约 3055 亿。我们预计这一数据在 2022 年将达 12.04 万亿,CAGR约 7.1%。 ▍“新餐饮”时代,标准化是规模化发展前提。中国餐饮服务市场连锁化率低,收入口径限额以上餐饮企业收入占比 12.5%,低于日本、美国 50%左右的水平。标准化是餐饮企业做大的前提,火锅赛道、休闲快餐相对易于标准化,且需求快速增长,我们认为这两个赛道下的优势企业最具“长大”机会。除传统餐饮企业外,生鲜零售新业态也在加入对餐饮服务终端市场的争夺,我们认为双线融合、夯实“引流获客、场景运营、供应链、信息系统”四大核心能力,将成为生鲜零售新业态走向可持续盈利的方向。 ▍餐饮市场的未来竞争将是供应链的竞争。餐饮行业普遍面临竞争激烈、生命周期短的难题,背后是标准化难、收入存在瓶颈,但成本却高企的事实。参考美国市场的经验,餐饮供应链的发展能够有效提高餐饮食材采购效率,降低食材损耗和采购成本,提升门店经营效率。餐饮企业规模化发展需求、税制环境的变化、成本上升的压力均将推动餐饮供应链服务需求提升。餐饮供应链服务市场空间巨大,但目前餐饮行业上游分散,中游物流冷链技术不足,下游门店标准化难,对餐饮供应链的发展造成了挑战。但我们认为,餐饮供应链的市场潜力释放只是时间问题。与此同时,提供信息化解决方案、提高精细化管理水平的第三方 SaaS服务平台也逐渐成为餐饮业内共识。我们认为,以打造餐饮生态为定位的互联网餐饮平台在餐饮供应链和 SaaS 系统的业务开拓中最具成功基础。 ▍餐饮变革驱动上游食品行业发展。①基础调味品:餐饮渠道规模超千亿,对于口味稳定性的要求以及分销商资源壁垒造就易守难攻的特征,龙头份额望继续提升。②复合调味品:行业增长红利显著、竞争格局分散;具备产品力(创新+定制)、渠道力的企业望脱颖而出。③速冻食品:行业中领先的企业和经销商具备突出的冷链配送和终端餐饮客户资源优势,有望通过持续拓展品类享受餐饮产业链发展红利。④屠宰行业:行业需求稳定、格局分散,政策趋严将加速中小企业淘汰,消费升级、渠道变革望带动冷鲜肉规模扩张,供需两端变化加速行业集中。 ▍风险因素:食品安全;经济发展不及预期影响消费需求;快速扩张的管理风险等。 ▍基于细分行业成长性和竞争格局优选标的。以餐饮服务为核心,上游食品、下游渠道、底层供应链和运营系统支撑构成了餐饮产业链整体,需求端的消费升级和供给端的效率进化共同推动大餐饮市场快速增长,餐饮产业链的各个环节也在悄然变革。生鲜零售、供应链、餐饮 SaaS 发展刚刚启动,潜力巨大但模式尚不成熟,有待持续跟踪;餐饮服务看好火锅、休闲快餐赛道,优选管理优秀企业;食品看好复合调味料、速冻食品行业红利,基础调味品、屠宰行业基于份额集中逻辑配置龙头。结合估值,推荐排序:颐海国际、安井食品、中炬高新、广州酒家、海天味业、海底捞、呷哺呷哺、美团点评,关注天味食品、绝味食品、百胜中国、恒顺醋业、双汇发展。 消费产业餐饮产业链专题报告|2019.5.10 请务必阅读正文之后的免责条款部分 重点公司盈利预测、估值及投资评级 简称 股价 EPS PE PEG 评级 19E 20E 21E 19E 20E 21E 颐海国际(H) 38.15 0.72 0.96 1.24 45 34 26 1.26 买入 安井食品 43.60 1.49 1.86 2.28 29 23 19 1.32 买入 中炬高新 34.50 0.91 1.13 1.34 38 30 26 1.82 买入 广州酒家 28.40 1.1 1.4 1.69 26 20 17 1.30 买入 海天味业 88.50 1.94 2.36 2.80 46 37 32 2.27 买入 绝味食品 43.71 1.88 2.24 2.57 23 20 17 1.29 买入 呷哺呷哺(H) 14.30 0.54 0.65 0.79 23 19 16 1.10 买入 美团点评(H) 55.30 -1.56 -0.11 1.17 NA NA 41 NA 增持 海底捞(H) 29.00 0.49 0.74 1.05 51 34 24 1.30 增持 资料来源:Wind,中信证券研究部预测 注:股价为 2019 年 5 月 6 日收盘价;A 股股价及 EPS 的货币单位为CNY;港股股价货币单位为 HKD、EPS 货币单位为 CNY,港币汇率 0.86。 消费产业餐饮产业链专题报告|2019.5.10 请务必阅读正文之后的免责条款部分 目录 民以食为天,中国餐饮市场空间大 ................................................................................... 1 中国餐饮产业处于快速增长周期 ....................................................................................... 2 渠道变化、群体迭代释放行业成长空间 ............................................................................ 4 餐饮服务:消费多元化开启“新餐饮”时代......................................................................... 7 70 年代日本餐饮大众消费全面崛起 .................................................................................. 7 中国餐饮连锁化率低、趋于提升 ....................................................................................... 8 餐饮业态多元,标准化是规模增长前提 .......................................................................... 10 餐饮零售化,“新餐饮”时代开启 ...................................................................................... 14 生鲜零售:线上兴起,新业态迭出,聚焦四大能力 ........................................................ 16 农贸市场衰退,商超、生鲜新业态快速发展 ................................................................... 16 生鲜零售新业态:提升便利与体验,而非产业链重塑 ..................................................... 20 模式迭代,聚焦“引流获客、场景运营、供应链、信息系统”四大能力............................. 21 供应链:2B 业务引领餐饮行业革命................................................................................ 25 什么是餐饮供应链? ....................................................................................................... 25 餐饮供应链在国内的发展面临诸多难点 .......................................................................... 29 但一些有利的变化已经显现............................................................................................. 33 中国餐饮供应链将走向何方? ......................................................................................... 39 餐饮 Saas:提高运营效率的另一支撑 ............................................................................ 60 餐饮市场信息化应用成为必然需求 .................................................................................. 60 软硬件一体化解决方案,打造智慧餐饮 .......................................................................... 63 草莽时代终结,龙头思考破局 ......................................................................................... 69 上游食品:餐饮变革驱动食品子板块发展....................................................................... 72 基础调味品:餐饮渠道为王,龙头壁垒明显 ................................................................... 72 复合调味品:行业发展初期,纵享高增红利 ................................................................... 77 速冻产品:龙头供应链体系完善,外延拓展优势明显 ..................................................... 80 屠宰业务:产能&渠道优势明显,龙头市占率望提升 ...................................................... 86 风险因素 ......................................................................................................................... 90 投资策略...




发表评论取消回复