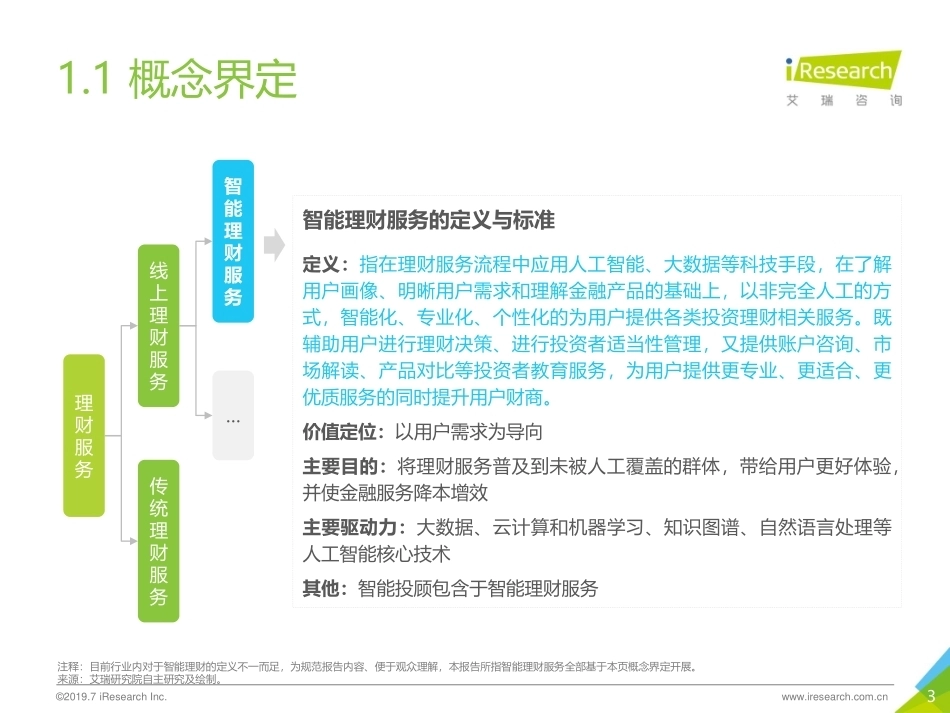
智能理财4.0:全球智能理财服务分级白皮书陆金所&艾瑞联合发布2019年2概念:智能理财服务的定义与标准1纵览:全球智能理财服务发展概况2洞察:智能理财服务用户调研发现3聚焦:智能理财服务发展模式分析4分级:智能理财服务系统发展5展望:智能理财服务市场趋势63©2019.7 iResearch Inc. www.iresearch.com.cn1.1 概念界定注释:目前行业内对于智能理财的定义不一而足,为规范报告内容、便于观众理解,本报告所指智能理财服务全部基于本页概念界定开展。来源:艾瑞研究院自主研究及绘制。智能理财服务的定义与标准定义:指在理财服务流程中应用人工智能、大数据等科技手段,在了解用户画像、明晰用户需求和理解金融产品的基础上,以非完全人工的方式,智能化、专业化、个性化的为用户提供各类投资理财相关服务。既辅助用户进行理财决策、进行投资者适当性管理,又提供账户咨询、市场解读、产品对比等投资者教育服务,为用户提供更专业、更适合、更优质服务的同时提升用户财商。价值定位:以用户需求为导向主要目的:将理财服务普及到未被人工覆盖的群体,带给用户更好体验,并使金融服务降本增效主要驱动力:大数据、云计算和机器学习、知识图谱、自然语言处理等人工智能核心技术其他:智能投顾包含于智能理财服务理财服务线上理财服务传统理财服务…智能理财服务4©2019.7 iResearch Inc. www.iresearch.com.cn注释:专员指理财客服或顾问。来源:艾瑞研究院自主研究及绘制。1.2.1 传统理财服务的主要痛点供需失衡、服务差异、利益冲突与依赖用户是典型痛点传统理财服务市场的痛点大众投资者数量日益增长,但主要依赖于专员的传统理财服务模式覆盖的用户数量有限,忙碌的专员无法针对某一用户提供充足且优质的服务,理财服务的供给与需求失衡。服务供给与实际需求不平衡供需失衡服务差异利益冲突依赖用户提供的理财建议可靠性不足业绩导向的价值定位影响过度依赖用户自身认知传统理财服务模式下,专员的服务过程缺乏足够的监督,且产品销售业绩导向的价值定位使得专员不一定完全根据客户需求给出理财建议,可能产生较严重的风险错配问题。传统理财服务往往通过用户沟通获取信息,对用户的判断主要依赖用户自己的描述,但大部分理财用户的金融知识专业度不足,极易造成提供的服务与用户实际需求不匹配等问题。传统理财服务高度依赖专员经验,但不同专员之间的经验和业务水平差异非常大,提供的理财服务质量参差不齐,对于用户提出的疑问难以给出十分准确的回答。5©2019.7 iResearch Inc. www.iresearch.com.cn1.2.2 智能理财与传统理财的区别在获客方式、价值导向、覆盖人群等方面具有明显差异来源:艾瑞研究院自主研究及绘制。传统理财服务主要集中在银行及财富管理机构的线下网点开展,服务质量受客户经理专业度影响,并且由于人力及投资门槛的限制,理财服务无法覆盖大众投资者,而对比传统理财服务,智能理财服务在获客方式、服务方式、价值导向、决策方式、覆盖人群及服务时间上都有明显的差异。智能理财服务价值导向产品导向用户导向服务方式人工服务智能化机器服务,辅以人工服务时间工作日7*24小时覆盖人群无法覆盖长尾人群中产及长尾人群获客方式线下网点互联网决策方式人工推荐理财产品精准匹配理财产品传统理财服务智能理财服务与传统理财服务的主要区别6©2019.7 iResearch Inc. www.iresearch.com.cn1.2.3 智能理财服务的典型特征智能理财服务一定程度上攻克了传统理财服务的痛点来源:艾瑞研究院自主研究及绘制。智能理财服务兼具普惠性和便捷性,其主要通过互联网渠道获取,更加方便快捷,而应用了智能化手段改造的智能理财服务,能够更加了解用户并提供无差别的高质量理财服务。在价值导向上,智能理财服务以用户需求为核心,能够真正为用户考虑。另外,机器主导的服务方式解放了人力服务,从而能够覆盖更多的投资用户。总的来说,智能理财服务一定程度上攻克了传统理财服务供需失衡、服务差异、利益冲突及过度依赖用户认知的痛点。智能理财服务对传统理财服务的主要痛点攻克平衡供需关系智能理财服务通过互联网提供,门槛极低,能够触达大众投资者,解决传统理财服务人力覆盖不足的问题。提升服务专业度智能理财服务能够通过智能化手段打造高水准专家级理财服务,打破传统理财服务专业性参差不齐的情况。用户导向的价值定位智能理财服务以用户需求为核心开展,避免了传统理财服务因业绩导向而产生的利益冲突问题。更客观实时理解用户人工服务的个人差异性非常大,智能理财服务通过科技手段能够实时、多维度分析用户需求,比传统理财服务更懂用户。7概念:智能理财服务的定义与标准1纵览:全球智能理财服务发展概况2洞察:智能理财服务用户调研发现3聚焦:智能理财服务发展模式分析4分级:智能理财服务系统发展5展望:智能理财服务市场趋势68©2019.7 iResearch Inc. www.iresearch.com.cn2.1 全球智能理财服务市场发展特点来源:艾瑞研究院自主研究及绘制。殊途同归:金融基础与监管环境各不相同,但智能理财服务市场的发展潜力不容小觑美国:是全球最早发展智能理财的国家,政策、市场和需求等多方面因素影响下,智能理财发展空间大,创业公司、传统金融等各类机构纷纷布局,带动了美国智能理财市场的快速发展。代表企业:Wealthfront、Betterment、Vanguard加拿大:传统理财市场两极分化严重,理财服务主要用户为高净值人群,散户可接触的理财产品类型较为单一。其智能理财发展目标为打破理财门槛,近年来获得较好发展,也获得了中美等各地资本的投资。代表企业:Wealthsimple、InvestEase英国:传统理财服务市场空白期催化智能理财市场发展,国家高度重视人工智能等技术,智能理财服务市场发展环境非常乐观。代表企业:Nutmeg、Hargreaves Lansdown新加坡:技术水平和金融市场发展都相对成熟,智能理财服务发展基础良好。主要覆盖高净值人群,中产等资产相对较低的群体触达率较低。监管层对于智能理财服务发展的支持力度不断加大。代表企业:Bambu、StashAway中国:互联网普及、监管政策和技术发展等因素驱动行业发展,智能化水平正快速升级,主要面向新中产等人群。代表企业:陆金所控股(“陆金所”)、招商银行、蚂蚁财富9©2019.7 iResearch Inc. www.iresearch.com.cn2.2.1 美国智能理财服务发展环境政策、市场、需求奠定发展基础,智能投顾为主要业务形态美国是最早发展智能理财的国家,以智能投顾为主要业务形态,美国智能投顾的高速发展是由政策环境、投资市场、用户需求等多方面共同决定。首先从政策来看,美国实行混业经营的模式,即获取投资顾问牌照后可以开展资管和理财服务两块业务,且持牌智能投顾公司可以为投资者提供全权委托服务;从投资市场环境来看,美国ETF市场发展相对成熟,在被动投资的大趋势下,智能投顾的优势更容易体现;从需求端来看,美国的养老金制度使得个人需自行打理账户,另外智能投顾的低费率和节税服务也是用户的刚性需求。来源:美国投资公司协会(ICI)报告,艾瑞研究院自主研究及绘制。美国资本市场发展成熟,被动投资被普遍接受,截至2018年底,美国有近2000只ETF,资产规模约3.4万亿美元,是全球最大的ETF市场。数量众多、产品多样的 ETF为美国智能投顾市场提供了投资基础。⚫ 美国的投资者更倾向于长期的资产配置,并且对智能投顾提供的低费率、税务优化、资产再平衡的服务有刚性需求。⚫ 美国广泛实行“401K账户”养老金计划,企业员工可以自主选择投资方式,催生了投资需求。⚫ 监管:根据美国证券交易委员会(SEC)2017年2月发布的《智能投顾监管指南》,智能投顾被明确定义为投资顾问,纳入《1940年投资顾问法》监管体系。⚫ 牌照:美国智能投顾需持RIA(注册投资顾问)牌照,可为投资者提供全权委托服务。⚫ 投 资 者教 育: 美国金 融 监 管局(FINRA)和SEC先后出台投资者公告,告知智能投顾的工作机制、技术局限及潜在风险。政策环境投资市场用户需求美国智能投顾发展环境10©2019.7 iResearch Inc. www.iresearch.com.cn2.2.2 美国智能理财服务发展历程传统金融机构后来居上并开始主导市场发展美国智能投顾行业主要从Betterment和Wealthfront成立起开始进入大众视野,两者分别从退休规划和税优服务等切入点打开市场,并实现了资产管理规模的快速增长。到了2014年,传统金融机构后来居上,以先锋基金和嘉信理财为代表的传统金融机构纷纷入局智能投顾,抢占市场份额。据统计,2018年先锋基金智能投顾管理规模已突破1000亿美元,位居美国智能投顾行业第一,美国传统金融机构优势显现,开始占据主导地位。20182008美国智能投顾发展起点,以低费率、门槛的全自动投资方式并提供税务服务获得投资者认可,并迅速占领市场20092014201520162017嘉信理财推出Schwab Intelligent Portfolios先锋基金推出Personal Advisor Services高盛收购在线退休储蓄平台Honest Dollar富达投资集团发布智能投顾Fidelity GoPersonal Capital 成立主打线上+线下结合模式美国传统金融机构开始采取自主开发或收购的方式布局智能投顾,市场竞争格局发生改变BlackRock收购Future Advisor美国智能投顾发展历程美林证券推出Edge Guided Investing先锋基金智能投顾规模突破1000亿美元高居行业头名,嘉信理财位居第二,巨头优势开始凸显来源:艾瑞研究院自主研究及绘制。相继成立11©2019.7 iResearch Inc. www.iresearch.com.cn2.2.3 美国智能理财服务市场规模美国智能投顾市场规模快速增长美国智能投顾市场正处于高速发展时期,主要由于2015年前后美国传统金融机构争相布局智能投顾业务,助推了行业规模的快速扩张。根据Statista预测,2019年美国智能投顾AUM(资产管理规模)将达到7497亿美元,并在2019-2022年间保持18.7%的复合增长率,2022年将达到12525亿美元。来源:根据Statista官网公开信息自行计算,艾瑞研究院自主研究及绘制。1116182542577497889610556125252016201720182019e2020e2021e2022e2016-2022年美国智能投顾市场规模美国智能投顾市场规模(亿美元)CAGR:18.7%12©2019.7 iResearch Inc. www.iresearch.com.cn2.3 英国智能理财服务市场发展情况来源:艾瑞研究院自主研究及绘制。行业乱象与监管规范催生智能理财,监管与技术驱动市场发展1 国际性金融危机爆发,英国银行业陷入信任危机,银行作为理财产品分销主导渠道的地位受到挑战。6 监管认可智能化技术对理财市场的积极作用,各路资本纷纷涌入,新兴公司不断涌现,传统金融机构也陆续进入市场,英国智能理财市场迎来爆发。2 英国独立理财顾问得到发展,但这一新兴发展模式的监管细则还不健全,行业规范度不足,收费不透明、误导销售等行业乱象不断。7 2018年,英国首相表示正致力于将英国打造成人工智能的全球中心,英国对人工智能的高度重视进一步促进其智能理财行业发展。4 理财用户对独立理财顾问不信任,对新型收费模式的接受度也很低,大量用户或主动或被动的无法享受到理财服务,英国理财市场陷入空白期。3 监管收紧,明确禁止理财顾问根据产品销量收取佣金获利,英国独立理财顾问行业收费模式变为向用户收取咨询服务费。5 以低门槛、高效率、高透明度、低费率为特点的智能理财公司兴起,Nutmeg、Scalable等公司快速发展。2018200820122016传统理财市...




发表评论取消回复