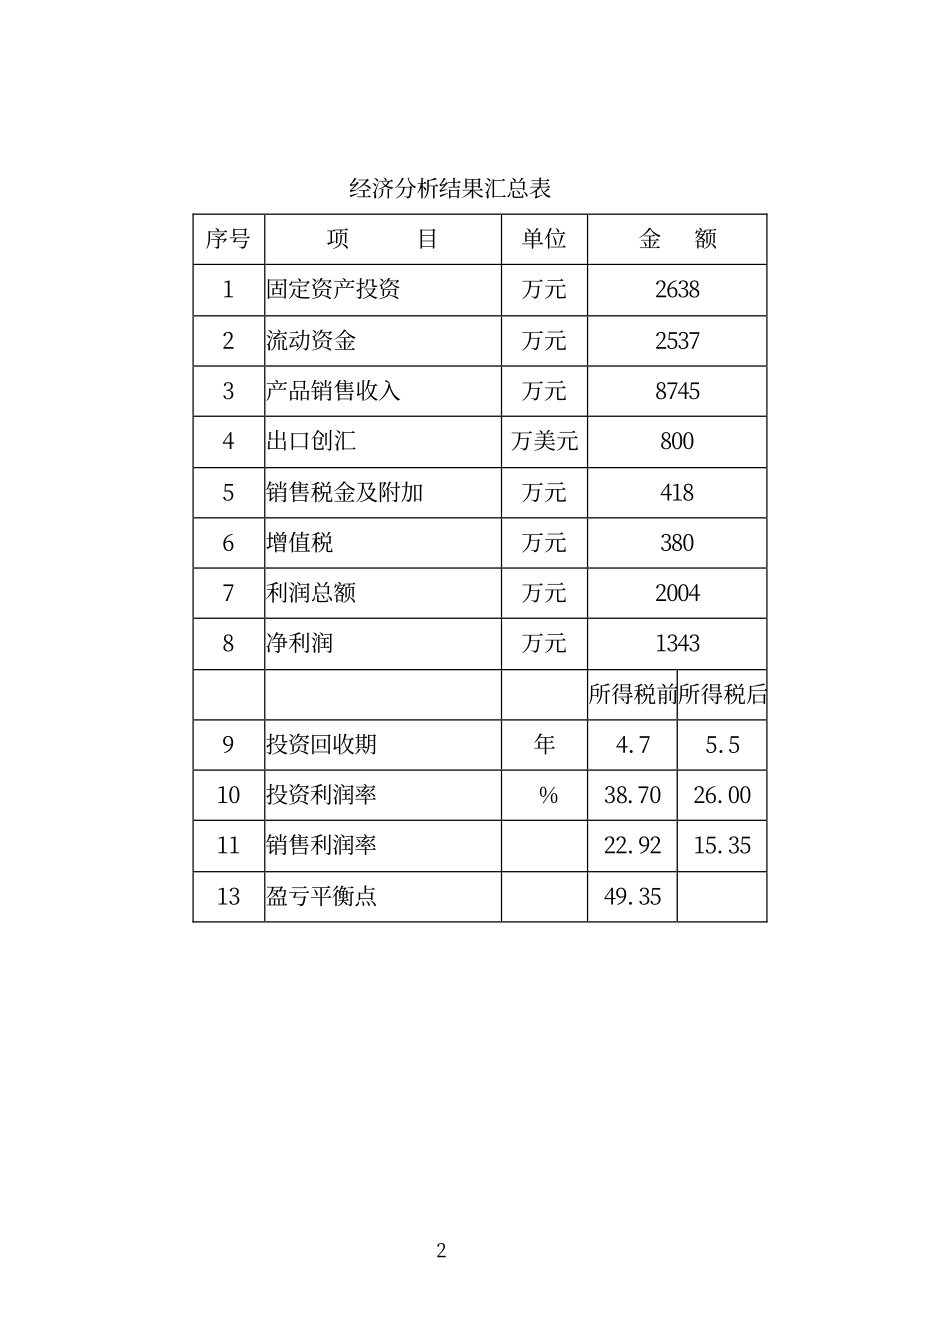
购置先进生产设备,建设锯片 生产可行性研究报告 山东威达机械股份有限公司 二 OO五年四月八日 2 经济分析结果汇总表 序号 项 目 单位 金 额 1 固定资产投资 万元 2638 2 流动资金 万元 2537 3 产品销售收入 万元 8745 4 出口创汇 万美元 800 5 销售税金及附加 万元 418 6 增值税 万元 380 7 利润总额 万元 2004 8 净利润 万元 1343 所得税前所得税后9 投资回收期 年 4.7 5.5 10 投资利润率 % 38.70 26. 00 11 销售利润率 22. 92 15. 35 13 盈亏平衡点 49. 35 3 1.项目名称:购置先进生产设备,建设锯片基体 生产项目 2.项目负责人: 行政负责人:杨桂模 董事长 高级工程师 韩文 项目总经理 技术负责人:谭兴达 总工程师 副教授 韩文 项目总经理 财务负责人:王吉顺 副总会计师 会计师 3.联系话:0631─8545158 4 目 录 一、总论 二、承办企业基本情况 三、市场预测和产品方案 四、物料供应及公用设施情况 五、总体建设方案 六、投资估算和资金筹措 七、经济分析 附表: 1、 主要工艺设备明细表 2、 流动资金估算表 3、 产品销售收入和销售税金及附加估算表 4、 固定资产折旧计算表 5、 总成本费用表 6、 损益表 7、 现金流量表(增量全部投资) 5 一、总 论 发展是企业生存的主题。在新世纪对中国的振兴与发展来说尤为重要。中国经济经过建国五十年的发展,特别是二十年的改革开放,经济技术水平极大提高,人民生活极大改善,综合国力和国际地位空前提高。但是,由于我国经济基础差,要想在短时间达到发达国家水平,还需要各行各业迅速提高技术水平,培育新的经济增长点。机械工业是国家的基础行业,它的发展必将促进其他产业迅速发展。随着世界石材加工业向第三世界转移,在亚洲以中国为代表的制锯行业的兴起和低成本,则促使世界各地的采购商把目光投向中国。而中国本身就是一个很大的石材加工市场,所以高质量的石材锯基至今还满足不了国内外市场需求。 我公司目前已经成为世界上最大的电动工具配件钻夹头的生产商。在长期的经营发展过程中,奉行以客户为中心的经营理念,为客户创造价值,与客户共同发展,与众多电动工具生产厂商建立起了稳固良好的关系。2004 年 7 月 12 日公司股票已在深交所成功上市,成为山东省第一家在中小企业板挂牌交易的上市公司,为公司快速发展提供了融资平台,使公司步入了快车道。目前国内厂家都在想方设法瞄准国际市场,更新产品,提高产品质量和档次。鉴于此,公司有必要加快技术开发力度,更新产品,不断提高产品的市场竞争力,培育新的利润增长点,为机械工业的发展做出自己的贡献。 二、承办企业基本情况 山东威达机械股份有限公司是 1998 年 7 月 8 日,经山东省人民政府 6 批准成立注册资本 9000 万元的股份制企业,是目前国内最大的钻夹头专业生产厂家,生产规模居全国同行业首位,世界第二位。公司现有员工3000 人, 其中工程技术人员 465 人,厂区占地面积 9.6 万平方米,建筑面积 5. 2万平方米, 拥有各种金切机床 2000多台,企业资产总值50, 000多万元, 固定资产 14, 227 万元,流动资产 44, 790 万元,资产负债率为 23. 80 %。 企业积极采用先进科学管理方法,加强企业管理,严格成本核算,实行倒逼成本法,严把产品质量关,在公司成立之初就严格按照 ISO9001质量体系程序管理,2004 年实现销售收入 29, 500 多万元, 实现利税 7, 200多万元,自营出口创汇 1900 多万美元。 企业近三年的经济收益统计表: 年代 销售收入 利润总额 总资产 2004 29,445 4,774 55,086 2003 29,068 4,599 28, 892 2002 20,955 3,868 22, 366 山东威达机械股份有限公司地处文登市苘山镇,北靠威海市,南临文登市区。距烟台港、烟台火车站 90 公里,距青岛 245 公里,距威海港25 公里,距威海机场 20 公里,交通方便快捷。公司装有国际传真和程控电话,微机加入国际互联网,信息交流畅通。 7 三、市场预测和产品方案 (一) 市场供需预测 中国的石材锯基体几经周折、优胜劣汰,特别是随着新型锯机的 发展,传统的、单一的锯片基体已被超薄基体、复合锯基体、组合基体所代替。而受到设备和技术的限制,在中国目前仅有 4 家生产 1 米以上的基体厂才具有一定规模。而印度每年的需求量就超过 1000 万美元。中东、欧洲、北美洲的巨大市场需求超过 2 亿美元。以海恩锯业为例,面对 40多个国家和地区的定单就仅能满足 1/10 的需求。因此,产品具有广阔的市场空间。 ( 二)主要产品介绍 项目产品主要石材锯基体、墙锯基体和无噪音锯基体,其中石材锯基体占总产值的 70%,墙锯基体占总产值的 20%,无噪音锯基体占总产值的 10%。 四、物料供应及公用设施情况 (一) 物料供应 1、 原材料 本项目实施所需主要材料为 65Mn、75Cr1、30Crm钢板等。这些材料 可在国内市场购得,有些高端产品所需要的原材料需要进口。 2、 燃料和动力 8 本项目达产后,年约需电能 7×10³KWh,生产用水 18000 m3,压缩空气耗量 8×10⁶m3。 ( 二) 公用设施情况 1、 厂区原配电室设有 630KVA变压器各一台,经测算其剩余容量不能够满足本项目实施所需要求,需对配电室增容 1000KVA。 2、 厂内用水由市自来水公司提供,水量充足,完全可以满足生产、生活及消防用水,给、排水管网已形成整体系统。 3、 厂区设有锅炉房一座,安装有 1 台 4 吨热水锅炉,能同时满足本项目生产和原产品生产采暖需要。 五、总体建设方案 (一)平面布置方案 本项目需生产车间 6000 平方米,拟租用文登市威达机械有限公司在文登市开发区内的厂房,其现有的生产厂房和办公设施能够满足新建项目的需要,不须再征用土地。 (二) 技术和设备方案 1、 项目技术目标 本项目的目标是生产高精度锯盘基体,包括石材锯基体、墙锯基体和无噪音锯基体。生产能力为 38. 15 万片/ 年,达产后达到如下技术目标: (1) 认真贯彻技术进步的方针,采用世界最新工艺和技术,高精度应力检测设备等关键设备从德国进口,其余设备根据工艺的合理性从国内采购,达产后工艺及装备水平达到国际先进水平。 9 (2) 人员培训 将主要质量、技术管理人员和关键工序、关键设备调整的操作人员进行培训,从事技术管理工作,需关键技术管理人员 6 人。 2、 主要产品的工艺流程图 剪板(方型)——冲中心孔—— 剪多边形——四个定位孔——粗车外圆——冲齿、铣齿——热处理——淬火、回火——粗磨——调整应力——回火——调整应力——精车外圆、内孔——精磨——调整应力——检验——打标——涂防锈漆——入库(木箱包装或托盘包装 设备费估算,详见下表: 设备费用估算表 序号 项 目 费用(万元) 1 设备原价 2638. 00 2 设备运杂费 3 设备安装费 4 费用合计 2638. 00 本项目新增设备详见附表 1:主要工艺设备明细表 3、 技术水平对比: 本项目实施后,其工艺和工艺装备水平处于国际同行业先进水平。 六、投资估算和资金筹措 (一)投资估算 本项目新增总投资估算为 5175 万元, 其中固定资产投资估算为 2638 10 万元,流动资金 2537 万元。 (1)固定资产投资 本项目建设投资估算为 2638 万元。详见附表一:主要设备明细表 (2) 铺底流动资金 本项目铺底流动资金经估算需 2537 万元。 (二)资金筹措 1、资金来源组成 本项固定资产投资 2638 万元, 需要配套流动资金 2537 元, 共计资金需求为 5175 万元, 拟以募集资金投入。 本项目流动资金采用分项估算法计算,考虑新项目生产特点、技术水平及市场状况确定。 2、资金运用计划 本项目分三期实施,其建设期为一年,投产期为二年,第四年进入达产期,具有投资少见效快的特点。项目在三年内可完成全部固定资产投资,边建设边生产。第一年增加流动资金 950 万元,第二年增加流动资金 740 万元第三年增加流动资金 850 万元,合计新增流动资金 2540 万元。详见下表:投资计划表。 投资计划表 单位:万元 建设期 投产期 达产期 序号 年份 项目 合 计 2005 年 2006 年 2007 年 2008 年 2009 年 1 固定资产投资 2638 1, 161. 60 1, 087. 90 388. 50 2 流动资金 2537 948. 93 740. 12 848. 02 3 合 计 5175 1161. 60 2036. 83 1128. 62 848. 02 11 七、经济分析 (一) 财务预测 1、 基本数据 本项目分三期实施, 第一期,正常年份新增生产各种锯盘基体 92920片,产品 30%外销。第二期,正常年份生产各种锯盘基体 165600 片,产品 40%外销,其余国内销售。第三期,正常年份生产各种锯盘基体 381510片,产品 70%外销,其余国内销售。各年生产纲领是根据企业市场预测情况确定的,同时把产量和销量视为一致(采用以销定产方式)。分 2、 产品总成本及单位产品成本预测 2. 1 原材料、燃料动力及其他 根据相应的工艺消耗定额,核算材料用量、用电量,估算燃料等,并根据市场价格计算费用。由于产品主要材料为钢材,而目前钢材价格波动较大,且呈上升趋势,因此,如果产品销售价格不能随钢材价格调整而调整,就不能实现预期经济效益。 2. 2 职工总数及工资总额 全年工作天数为 278 天,每天工作 8 小时。根据工艺特点,确定产品工时定额,经计算,达产后正常生产年份需生产及辅助生产工人 307 人,管理及技术人员 46 人,其中销售人员 20 人。生产及辅助生产工人月工资及工资附加费标准确定为 1300 元/ 人。 2. 3 折旧及大修理费用 按直线折旧法计算折旧,其中设备折旧年限实际预计使用年限确定, 12 经计算,年新增固定资产折旧额为 243 万元。 大修理费用按折旧额的 30%计提。 2. 4 期间费用 期间费用是指管理费用、财务费用和销售费用,其数值根据企业现有费用水平及新项目实际情况估算,其中销售费用分内销和外销,内销按销售收入的 7%估算,外销按销售收入的 5. 5%估算,其中产品运输费用按销售收入的 3%估算;管理费用分项估算,其中厂房租赁费用按每年 80 元/ 每平方米估算;财务费用主要为流动资金使用费用,按现行一年期银行贷款利率 5. 58%计算。 3、 销售收入和税金预测 3. 1 销售收入 依据产品市场现有价格, 确定产品销售价格。如果产品价格波动较大将对利润产生较大影响。 3. 2 税金 3. 2. 1 销售税金及附加 本项目主要是指产品增值税, 城市维护建设税和教育费附加, 增值税为销项税减去进项税, 税率为 17%,城市维护建设税为增值税的 7%, 教育费附加为 3%。 出口产品退税按国家规定的现行退税率 13%计算,实行“免、抵、退”税办法。由于该项目产品出口比例较大,因此,如果国家出口退税政策发生变化,将对利润产生较大影响。 项目达产后正常生产年份,实现销售税金及附加 418 万元。详见附表 13 三 :产品销售收入和销售税金及附加估算表 3. 2. 2 所得税 所得税率为 33%, 正常年份年实现所得税 880 万元。 4.利润预测 项目达产后正常生产年份年利润总额 2004 万元。见附表六:损益表。 5.财务现金流量预测 5.1 财务净现值 按 i =12%贴现率计算, 本项目在有效计算期内(n=10) 增量全部投资财务净现值税前为 10067 万元, 税后为 5896 万元. 5. 2 投资回收期 本项目增量投资回收期( 含建设期) 税前为 4.7 年,税后为 5. 5 年。 (二) 经济分析 1、 财务盈利...





发表评论取消回复