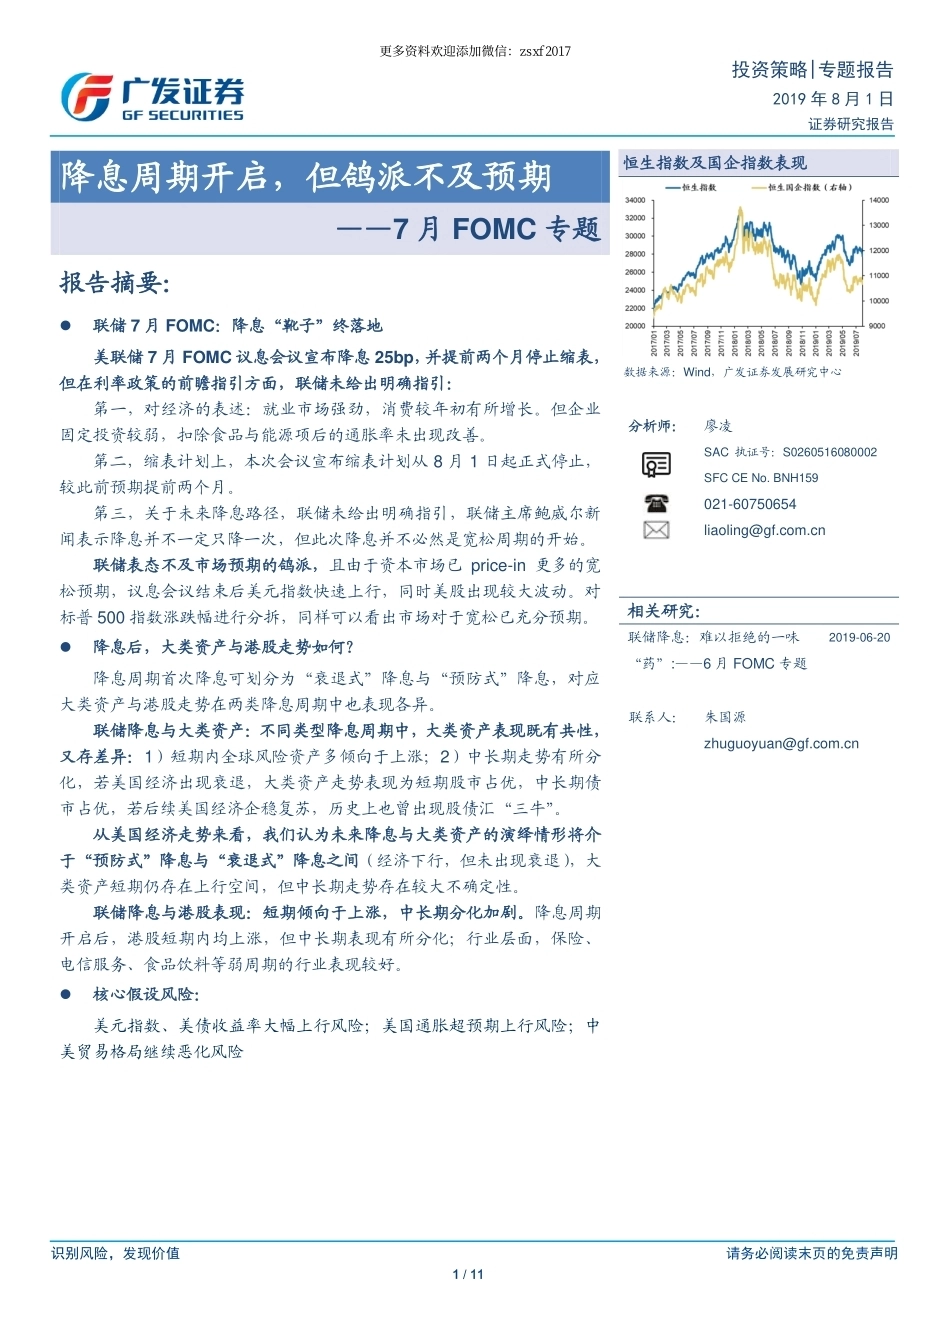
识别风险,发现价值请务必阅读末页的免责声明 1 / 11 [Table_Page] 投资策略|专题报告 2019 年 8 月 1 日 证券研究报告 [Table_Title]降息周期开启,但鸽派不及预期 ——7 月 FOMC 专题 [Table_Summary]报告摘要: 联储 7 月 FOMC:降息“靴子”终落地美联储 7 月 FOMC 议息会议宣布降息 25bp,并提前两个月停止缩表,但在利率政策的前瞻指引方面,联储未给出明确指引: 第一,对经济的表述:就业市场强劲,消费较年初有所增长。但企业固定投资较弱,扣除食品与能源项后的通胀率未出现改善。 第二,缩表计划上,本次会议宣布缩表计划从 8 月 1 日起正式停止,较此前预期提前两个月。 第三,关于未来降息路径,联储未给出明确指引,联储主席鲍威尔新闻表示降息并不一定只降一次,但此次降息并不必然是宽松周期的开始。 联储表态不及市场预期的鸽派,且由于资本市场已 price-in 更多的宽松预期,议息会议结束后美元指数快速上行,同时美股出现较大波动。对标普 500 指数涨跌幅进行分拆,同样可以看出市场对于宽松已充分预期。 降息后,大类资产与港股走势如何?降息周期首次降息可划分为“衰退式”降息与“预防式”降息,对应大类资产与港股走势在两类降息周期中也表现各异。 联储降息与大类资产:不同类型降息周期中,大类资产表现既有共性,又存差异:1)短期内全球风险资产多倾向于上涨;2)中长期走势有所分化,若美国经济出现衰退,大类资产走势表现为短期股市占优,中长期债市占优,若后续美国经济企稳复苏,历史上也曾出现股债汇“三牛”。 从美国经济走势来看,我们认为未来降息与大类资产的演绎情形将介于“预防式”降息与“衰退式”降息之间(经济下行,但未出现衰退),大类资产短期仍存在上行空间,但中长期走势存在较大不确定性。 联储降息与港股表现:短期倾向于上涨,中长期分化加剧。降息周期开启后,港股短期内均上涨,但中长期表现有所分化;行业层面,保险、电信服务、食品饮料等弱周期的行业表现较好。 核心假设风险:美元指数、美债收益率大幅上行风险;美国通胀超预期上行风险;中美贸易格局继续恶化风险 恒生指数及国企指数表现 数据来源:Wind,广发证券发展研究中心 [Table_Author]分析师: 廖凌 SAC 执证号:S0260516080002 SFC CE No. BNH159 021-60750654 liaoling@gf.com.cn [Table_DocReport]相关研究: 联储降息:难以拒绝的一味“药”:——6 月 FOMC 专题 2019-06-20 [Table_Contacts]联系人: 朱国源 zhuguoyuan@gf.com.cn 更多资料欢迎添加微信:zsxf2017 识别风险,发现价值 请务必阅读末页的免责声明 2 / 11 [Table_PageText] 投资策略|专题报告 目录索引 一、联储降息“靴子落地” ..................................................................................................... 3 1.1 7 月 FOMC:降息“靴子”终落地 ............................................................................ 3 1.2 本次降息更多出于“预防”目的,但市场期待更加“鸽派” ........................................ 3 二、降息后,大类资产与港股走势如何? .......................................................................... 5 2.1 降息与大类资产:短期内股市走强确定性较高 .................................................... 5 2.2 联储降息落地后,港股哪些行业将受益? ........................................................... 7 风险提示 ............................................................................................................................. 8 图表索引 图 1:年初至今市场对 7 月 FOMC 降息预期变化 .................................................. 3 图 2:美国制造业 PMI 下行趋势明显 ..................................................................... 4 图 3:美国通胀表现持续疲弱 ................................................................................. 4 图 4:消费支撑 19Q2 美国 GDP 增长韧性 ............................................................. 4 图 5:2019 年以来,估值扩张支撑美股上涨 .......................................................... 4 图 6:美国 1980 年以来降息周期 ........................................................................... 5 图 7:1998 年降息后,美股与美债收益率走势 ...................................................... 6 图 8:1998 年降息后,美元指数与黄金价格走势 .................................................. 6 图 9:历次降息周期中恒生指数表现 ...................................................................... 7 图 10:若降息后经济未出现衰退,恒指上涨概率较高 ........................................... 7 表 1:首次降息后一年内股市、债市、汇率、大宗商品市场表现 ........................... 6 表 2:1995、1998 年降息周期中,银行、电信服务行业表现较好 ........................ 8 表 3:2001、2007 年降息周期中,保险、电信服务、食品饮料行业表现较好 ...... 8 【讯库】扫码免费领取更多[研究报告]、[短视频运营资料]、[职场资源]、[专业课程]【 扫 码 领 取 】 识别风险,发现价值 请务必阅读末页的免责声明 3 / 11 [Table_PageText] 投资策略|专题报告 一、联储降息“靴子落地” 1.1 7 月 FOMC:降息“靴子”终落地 美联储7月FOMC议息会议宣布降息25bp,并提前两个月停止缩表,但在利率政策的前瞻指引方面,联储未给出明确指引。 对经济的表述:就业、消费强,但投资与通胀疲弱。FOMC声明中写道,美国就业市场强劲,失业率位于低位,且家庭消费较年初有所增长。但与此同时企业固定投资较弱,近12个月扣除食品与能源项后的通胀率低于2%,基于调查的长期通胀预期未出现变化。 缩表计划提前两个月停止。3月FOMC会议中,联储计划于9月份停止缩表,本次会议宣布缩表计划从8月1日起正式停止,较此前预期提前两个月。 关于未来降息路径,联储未给出明确指引。联储主席鲍威尔新闻发布会上表示降息并不一定只降一次,但此次降息并不必然是宽松周期的开始,“鸽派”程度不及市场预期。从最新一致预期数据看,市场预期联储9月再次降息25bp的概率为60%,市场依然期待联储进一步宽松; 图1:年初至今市场对7月FOMC降息预期变化 数据来源:Bloomberg,广发证券发展研究中心 1.2 本次降息更多出于“预防”目的,但市场期待更加“鸽派” FOMC声明对美国经济的表述为:投资与通胀疲弱,但就业、消费存在韧性,目前美国经济数据也验证这一结论: 年初以来美国制造业PMI持续走弱,最新公布的Markit美国7月制造业PMI初值已降至50,低于预期与前值,且创2009年9月以来新低;从通胀指标看,美国6月核心PCE1.6%,不及预期,且已连续多月低于2%的目标水平。 美国二季度实际GDP上涨2.1%(环比年化),低于前值3.1%,但高于市场预期,更多资料欢迎添加微信:zsxf2017 识别风险,发现价值 请务必阅读末页的免责声明 4 / 11 [Table_PageText] 投资策略|专题报告 主要受消费项拉动;就业市场方面,美国6月新增非农就业人数22.4万人,高于市场预期,年初以来美国就业数据波动较大,但最新的非农就业数据显示美国就业市场未出现明显恶化; 综合而言,美国经济不算好,但受消费项韧性支撑,叠加目前美国居民杠杆水平处于低位,后续出现经济衰退的概率不高,因此本次降息更多出于“预防”目的。 但议息会议结束后,美元指数快速上行,同时美股出现较大波动,当日(7月31日)美股三大指数最终均收跌超1%,这意味着资本市场已提前price-in更多的宽松预期,联储表态不及市场预期的“鸽派”。对年初以来标普500指数涨跌幅进行分拆,指数上涨主要依赖无风险收益率下行和风险溢价(ERP)驱动的估值扩张(图5),市场对于宽松已充分预期;而估值扩张是存在极限的,当前逼近2%的长端利率(10年期国债)、接近历史均值+1标准差的静态PE水平已部分蕴含了下半年降息2-3次的预期。 图2:美国制造业PMI下行趋势明显 图3:美国通胀表现持续疲弱 数据来源:Wind,广发证券发展研究中心 数据来源:Wind,广发证券发展研究中心 图4:消费支撑19Q2美国GDP增长韧性 图5:2019年以来,估值扩张支撑美股上涨 数据来源:Bloomberg,Wind,广发证券发展研究中心 数据来源:Bloomberg,Wind,广发证券发展研究中心 识别风险,发现价值 请务必阅读末页的免责声明 5 / 11 [Table_PageText] 投资策略|专题报告 二、降息后,大类资产与港股走势如何? 1980年以来,美国共有7轮降息周期,综合降息力度、降息周期持续时长、降息后美国经济是否出现衰退等因素,可以将降息周期首次降息划分为“衰退式”降息与“预防式”降息。 “衰退式”降息周期中,基准利率下调幅度较大,时间跨度较长,且随后美国经济出现衰退,典型的“衰退式”降息周期包括1984、1989、2001与2007年降息周期。而1995年、1998年可作为“预防式”降息的典型案例,两次降息周期首次降息后较短时间内,美国经济出现企稳,且随后联储很快转入加息。 图6:美国1980年以来降息周期 数据来源:Bloomberg,广发证券发展研究中心 2.1 降息与大类资产:短期内股市走强确定性较高 降息周期首次降息可划分为“衰退式”降息与“预防式”降息,对应大类资产价格走势在两类降息周期中也表现各异。通过对1980年以来四次“衰退式”降息周期中大类资产表现进行回溯,关于“衰退式”降息周期中大类资产走势,我们总结出以下启示: 首次降息后3个月内,股市表现较好,且新兴市场好于发达市场。降息周期开启初期,尽管经济仍面临压力但还出现衰退,降息释放流动性支撑估值,并抵消盈利下行的拖累; 随...




发表评论取消回复