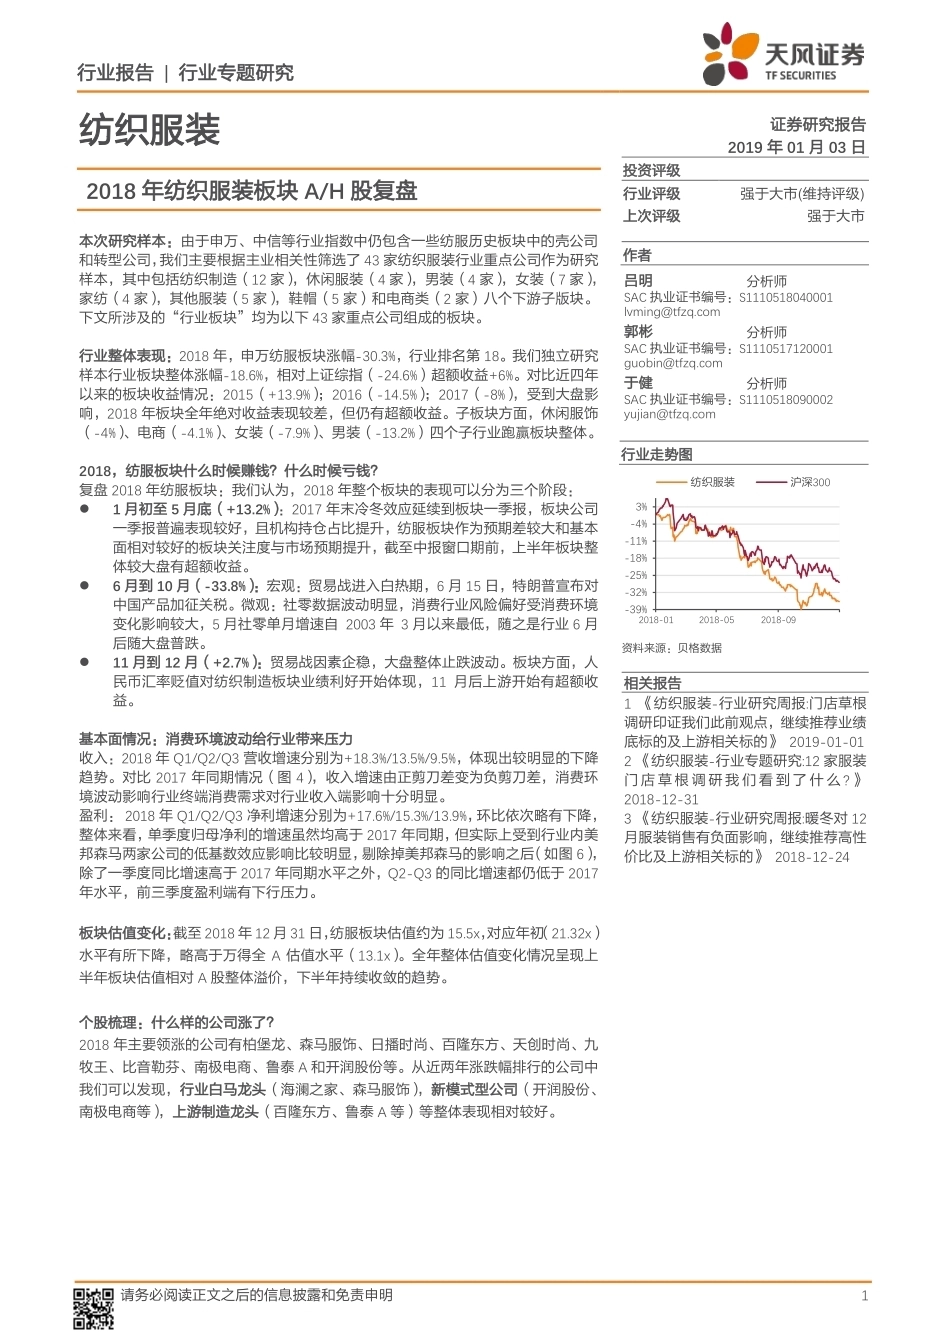
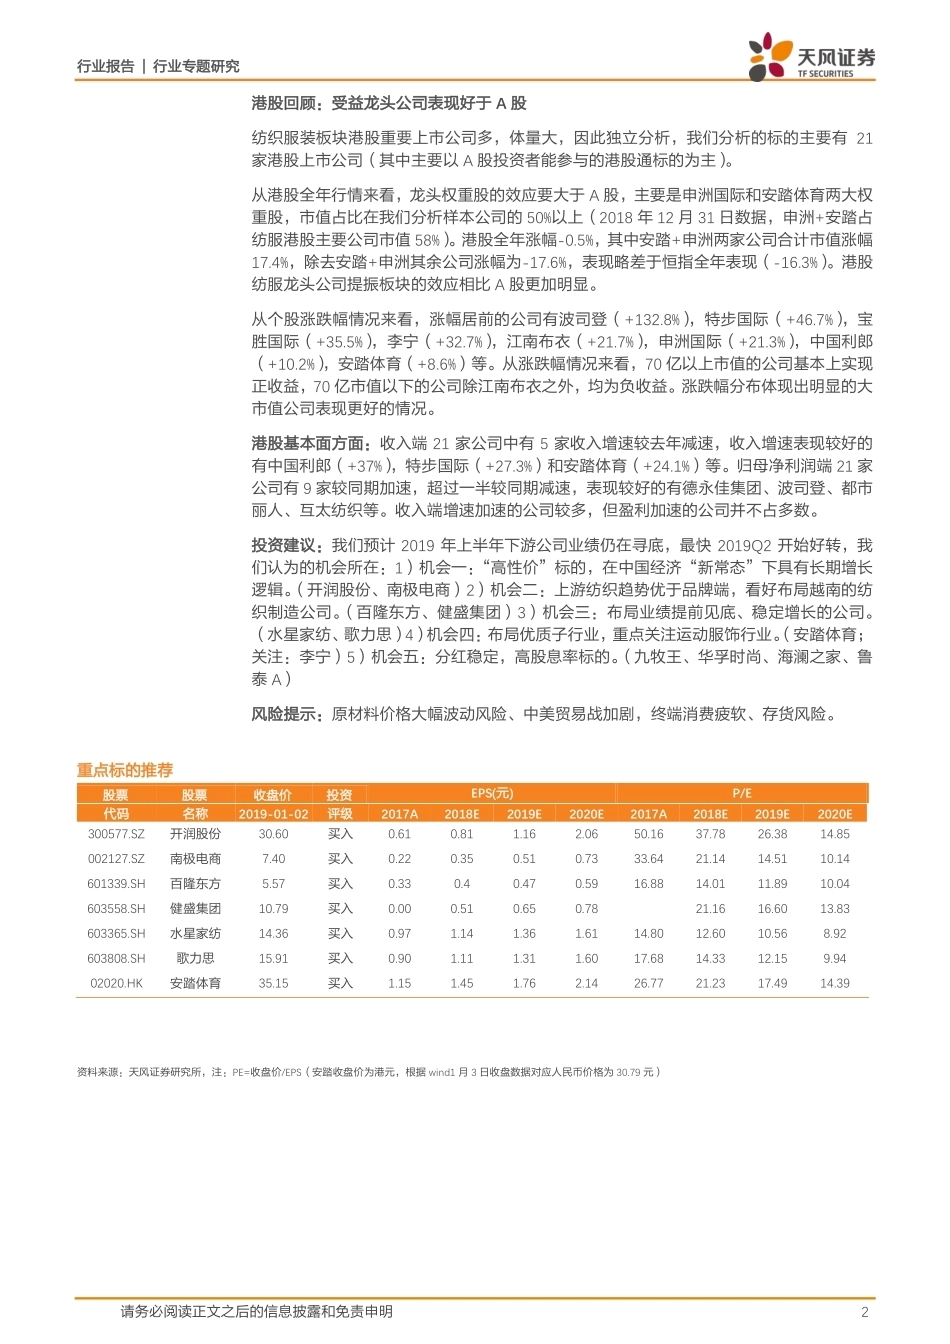
行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 1 纺织服装 证券研究报告 2019 年 01 月 03 日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 吕明 分析师 SAC 执业证书编号:S1110518040001 lvming@tfzq.com 郭彬 分析师 SAC 执业证书编号:S1110517120001 guobin@tfzq.com 于健 分析师 SAC 执业证书编号:S1110518090002 yujian@tfzq.com 资料来源:贝格数据 相关报告 1 《纺织服装-行业研究周报:门店草根调研印证我们此前观点,继续推荐业绩底标的及上游相关标的》 2019-01-01 2 《纺织服装-行业专题研究:12 家服装门 店 草 根 调 研 我 们 看 到 了 什 么 ? 》 2018-12-31 3 《纺织服装-行业研究周报:暖冬对 12月服装销售有负面影响,继续推荐高性价比及上游相关标的》 2018-12-24 行业走势图 2018 年纺织服装板块 A/H 股复盘 本次研究样本:由于申万、中信等行业指数中仍包含一些纺服历史板块中的壳公司和转型公司,我们主要根据主业相关性筛选了 43 家纺织服装行业重点公司作为研究样本,其中包括纺织制造(12 家),休闲服装(4 家),男装(4 家),女装(7 家),家纺(4 家),其他服装(5 家),鞋帽(5 家)和电商类(2 家)八个下游子版块。下文所涉及的“行业板块”均为以下 43 家重点公司组成的板块。 行业整体表现:2018 年,申万纺服板块涨幅-30.3%,行业排名第 18。我们独立研究样本行业板块整体涨幅-18.6%,相对上证综指(-24.6%)超额收益+6%。对比近四年以来的板块收益情况:2015(+13.9%);2016(-14.5%);2017(-8%),受到大盘影响,2018 年板块全年绝对收益表现较差,但仍有超额收益。子板块方面,休闲服饰(-4%)、电商(-4.1%)、女装(-7.9%)、男装(-13.2%)四个子行业跑赢板块整体。 2018,纺服板块什么时候赚钱?什么时候亏钱? 复盘 2018 年纺服板块:我们认为,2018 年整个板块的表现可以分为三个阶段: 1 月初至 5 月底(+13.2%):2017 年末冷冬效应延续到板块一季报,板块公司一季报普遍表现较好,且机构持仓占比提升,纺服板块作为预期差较大和基本面相对较好的板块关注度与市场预期提升,截至中报窗口期前,上半年板块整体较大盘有超额收益。 6 月到 10 月(-33.8%):宏观:贸易战进入白热期,6 月 15 日,特朗普宣布对中国产品加征关税。微观:社零数据波动明显,消费行业风险偏好受消费环境变化影响较大,5 月社零单月增速自 2003 年 3 月以来最低,随之是行业 6 月后随大盘普跌。 11 月到 12 月(+2.7%):贸易战因素企稳,大盘整体止跌波动。板块方面,人民币汇率贬值对纺织制造板块业绩利好开始体现,11 月后上游开始有超额收益。 基本面情况:消费环境波动给行业带来压力 收入:2018 年 Q1/Q2/Q3 营收增速分别为+18.3%/13.5%/9.5%,体现出较明显的下降趋势。对比 2017 年同期情况(图 4),收入增速由正剪刀差变为负剪刀差,消费环境波动影响行业终端消费需求对行业收入端影响十分明显。 盈利: 2018 年 Q1/Q2/Q3 净利增速分别为+17.6%/15.3%/13.9%,环比依次略有下降,整体来看,单季度归母净利的增速虽然均高于 2017 年同期,但实际上受到行业内美邦森马两家公司的低基数效应影响比较明显,剔除掉美邦森马的影响之后(如图 6),除了一季度同比增速高于 2017 年同期水平之外,Q2-Q3 的同比增速都仍低于 2017年水平,前三季度盈利端有下行压力。 板块估值变化:截至 2018 年 12 月 31 日,纺服板块估值约为 15.5x,对应年初(21.32x)水平有所下降,略高于万得全 A 估值水平(13.1x)。全年整体估值变化情况呈现上半年板块估值相对 A 股整体溢价,下半年持续收敛的趋势。 个股梳理:什么样的公司涨了? 2018 年主要领涨的公司有柏堡龙、森马服饰、日播时尚、百隆东方、天创时尚、九牧王、比音勒芬、南极电商、鲁泰 A 和开润股份等。从近两年涨跌幅排行的公司中我们可以发现,行业白马龙头(海澜之家、森马服饰),新模式型公司(开润股份、南极电商等),上游制造龙头(百隆东方、鲁泰 A 等)等整体表现相对较好。 风险提示:原材料价格大幅波动风险、中美贸易战加剧,终端消费疲软、存货风险。 -39%-32%-25%-18%-11%-4%3%2018-012018-052018-09纺织服装 沪深300 行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 2 港股回顾:受益龙头公司表现好于 A 股 纺织服装板块港股重要上市公司多,体量大,因此独立分析,我们分析的标的主要有 21家港股上市公司(其中主要以 A 股投资者能参与的港股通标的为主)。 从港股全年行情来看,龙头权重股的效应要大于 A 股,主要是申洲国际和安踏体育两大权重股,市值占比在我们分析样本公司的 50%以上(2018 年 12 月 31 日数据,申洲+安踏占纺服港股主要公司市值 58%)。港股全年涨幅-0.5%,其中安踏+申洲两家公司合计市值涨幅17.4%,除去安踏+申洲其余公司涨幅为-17.6%,表现略差于恒指全年表现(-16.3%)。港股纺服龙头公司提振板块的效应相比 A 股更加明显。 从个股涨跌幅情况来看,涨幅居前的公司有波司登(+132.8%),特步国际(+46.7%),宝胜国际(+35.5%),李宁(+32.7%),江南布衣(+21.7%),申洲国际(+21.3%),中国利郎(+10.2%),安踏体育(+8.6%)等。从涨跌幅情况来看,70 亿以上市值的公司基本上实现正收益,70 亿市值以下的公司除江南布衣之外,均为负收益。涨跌幅分布体现出明显的大市值公司表现更好的情况。 港股基本面方面:收入端 21 家公司中有 5 家收入增速较去年减速,收入增速表现较好的有中国利郎(+37%),特步国际(+27.3%)和安踏体育(+24.1%)等。归母净利润端 21 家公司有 9 家较同期加速,超过一半较同期减速,表现较好的有德永佳集团、波司登、都市丽人、互太纺织等。收入端增速加速的公司较多,但盈利加速的公司并不占多数。 投资建议:我们预计 2019 年上半年下游公司业绩仍在寻底,最快 2019Q2 开始好转,我们认为的机会所在:1)机会一:“高性价”标的,在中国经济“新常态”下具有长期增长逻辑。(开润股份、南极电商)2)机会二:上游纺织趋势优于品牌端,看好布局越南的纺织制造公司。(百隆东方、健盛集团)3)机会三:布局业绩提前见底、稳定增长的公司。(水星家纺、歌力思)4)机会四:布局优质子行业,重点关注运动服饰行业。(安踏体育;关注:李宁)5)机会五:分红稳定,高股息率标的。(九牧王、华孚时尚、海澜之家、鲁泰 A) 风险提示:原材料价格大幅波动风险、中美贸易战加剧,终端消费疲软、存货风险。 重点标的推荐 股票 股票 收盘价 投资 EPS(元) P/E 代码 名称 2019-01-02 评级 2017A 2018E 2019E 2020E 2017A 2018E 2019E 2020E 300577.SZ 开润股份 30.60 买入 0.61 0.81 1.16 2.06 50.16 37.78 26.38 14.85 002127.SZ 南极电商 7.40 买入 0.22 0.35 0.51 0.73 33.64 21.14 14.51 10.14 601339.SH 百隆东方 5.57 买入 0.33 0.4 0.47 0.59 16.88 14.01 11.89 10.04 603558.SH 健盛集团 10.79 买入 0.00 0.51 0.65 0.78 21.16 16.60 13.83 603365.SH 水星家纺 14.36 买入 0.97 1.14 1.36 1.61 14.80 12.60 10.56 8.92 603808.SH 歌力思 15.91 买入 0.90 1.11 1.31 1.60 17.68 14.33 12.15 9.94 02020.HK 安踏体育 35.15 买入 1.15 1.45 1.76 2.14 26.77 21.23 17.49 14.39 资料来源:天风证券研究所,注:PE=收盘价/EPS(安踏收盘价为港元,根据 wind1 月 3 日收盘数据对应人民币价格为 30.79 元) 行业报告 | 行业专题研究 请务必阅读正文之后的信息披露和免责申明 3 内容目录 1. 板块研究范围 ................................................................................................................................ 4 2. 板块行情回顾:全年超额收益窗口相对集中 .......................................................................... 4 3. 基本面回顾:向下波动的盈利周期 ........................................................................................... 6 4. 板块估值:上半年溢价,下半年收敛....................................................................................... 8 5. 个股涨幅:行业龙头及新模式公司表现相对较好 .................................................................. 9 6. 港股回顾:受益龙头表现整体好于 A 股 ................................................................................ 10 6.1. 行情回顾:龙头领先,整体好于 A 股 .................................................................................. 10 6.2. 涨跌幅排名:大市值公司表现更好 ....................................................................................... 11 6.3. 基本面情况:收入改善盈利平淡,盈利能力有所下降 .................................................. 11 7. 投资建议:预计 2019 年上半年下游公司业绩仍在寻底,最快 2019Q2 开始好转 ...... 12 图表目录 图 1:纺服重点公司标的池 .......................................................................................................................... 4 图 2:2015-2018 近四年纺服重点公司涨跌幅情况 单位:% ............................................................. 5 图 3:2018 年纺服重点公司涨跌幅 单位:% .......................




发表评论取消回复