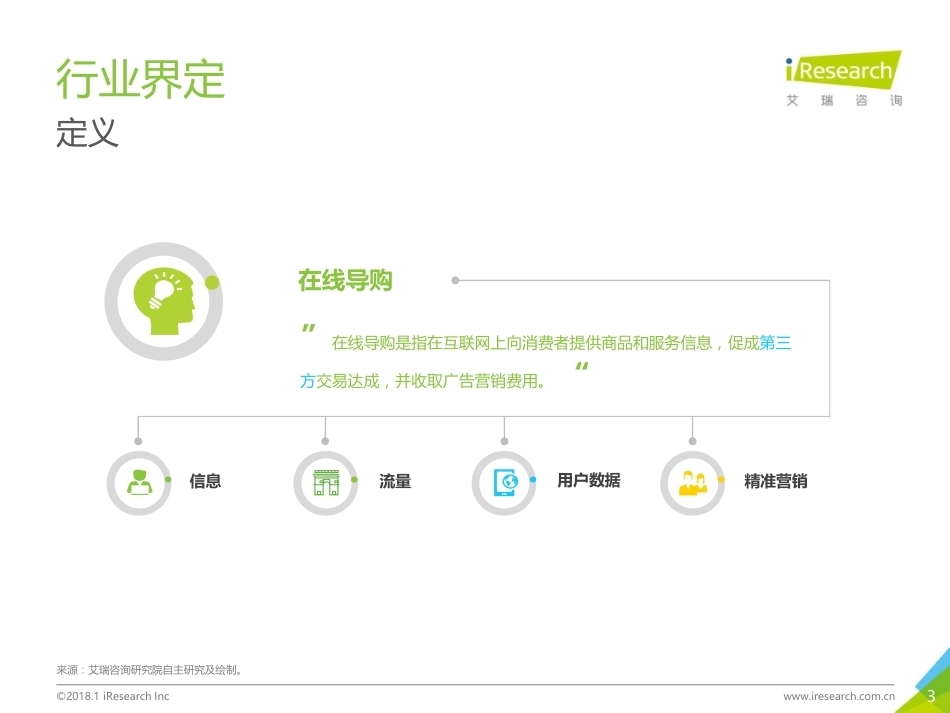
中国在线导购行业研究报告简版2018年2©2018.1 iResearch Incwww.iresearch.com.cn摘要来源:艾瑞咨询研究院自主研究及绘制。中国在线导购行业依托于网络零售市场发展而来,收入来源为广告主的网络营销费用。1.在线导购是指在互联网上向消费者提供商品和服务信息,促成第三方交易达成,并收取广告营销费用的商业模式。2.得流量者得天下,在线导购行业是基于流量重新分发产生的商业模式。互联网时代下,流量变现的方式有两种,一是直接利用流量带来买卖销售,例如电商网购;二是通过流量分发带来收入,在线导购行业属于这种商业模式。3.在线导购行业主要的盈利模式为以CPS、CPC、CPT、CPM等方式,面对商家收取佣金,目前行业以CPS为最主要的结算方式。目前行业市场格局以平台类参与者为主。1.在线导购行业的参与主体主要有两大类:一是以返利网、什么值得买、淘粉吧等为代表的垂直导购平台;另一类是随着社会化媒体发展起来的网红自媒体,目前行业以前一类平台参与者为主。2.2017年中国在线导购行业市场营收规模约为92.4亿元,同比增长24.2%。未来线上线下融合、全景导购将拓宽行业的业务范畴,带来新的市场增量。1.网络零售市场、本地生活服务市场、在线旅游市场以及网络广告市场巨大的增长空间蕴藏行业潜力。2.新兴电商和品牌商崛起及传统品牌改造对流量和精准营销需求增加,为在线导购行业带来发展新刺激。3.跨境购培养消费者购买海外商品的习惯,消费者对导购平台消费决策需求增加,扩大行业市场外延。4.线上线下融合对业务范畴的拓展。3©2018.1 iResearch Incwww.iresearch.com.cn行业界定来源:艾瑞咨询研究院自主研究及绘制。在线导购”在线导购是指在互联网上向消费者提供商品和服务信息,促成第三方交易达成,并收取广告营销费用。“信息流量用户数据精准营销定义4©2018.1 iResearch Incwww.iresearch.com.cn行业界定背靠几大市场持续性发展中国在线导购行业存在的逻辑是基于互联网各类商家网络营销的需求,通过为其提供流量和广告营销活动盈利,持续增长的空间是互联网网络广告市场。来源:艾瑞咨询研究院自主研究及绘制。中国网络零售市场中国生活服务市场中国在线旅游市场等2017年中国在线导购行业背景市场服务范畴中国网络营销市场的巨大增长潜力增长空间5©2018.1 iResearch Incwww.iresearch.com.cn行业核算口径导购平台+自媒体,内容+价格,线上+线下,佣金+广告注释:上图仅作示意图,饼图份额不一定反映实际状况。来源:根据企业公开财报、行业访谈及艾瑞统计预测模型估算。1. 中国在线导购行业主要覆盖三大领域:网络购物、本地生活服务、旅游,此外也不断向金融、保险等其他领域渗透。2. 中国在线导购行业包括两大类参与主体:①导购平台,例如:返利网、什么值得买、淘粉吧等;②自媒体达人,例如:通过微博微信平台的达人分享,在淘宝京东等电商平台达成交易的部分,不包括自媒体及达人自有渠道销售的商品规模。3. 导购平台部分的核算口径: 1). 包括所有导购/返利网站的规模,不区分优惠类、内容类。2). 包括在线导购平台对线上网购、线下商超、线下酒店旅游等领域的导购/返利业务总和,不仅指网络购物导购。3). 包含导购网站的导购佣金收入、广告营销收入、API接入收入及数据服务等其他收入,不含其自建电商业务的商品销售和佣金收入。4. 核算的导购平台主要包括:返利网、什么值得买、淘粉吧、易购网、折800、55海淘、识货、慢慢买、惠惠网、路口、明星衣橱、柚子街等,2012-2014年数据核算美丽说、蘑菇街;折800等转型做电商的平台只核算导购部分的规模,其广告和自营电商部分不统计在内。优惠类内容类导购平台自媒体达人网络购物本地生活旅游其他佣金收入广告营销统计口径6中国网络广告及网络零售市场分析1中国在线导购行业市场发展分析2中国在线导购行业市场竞争分析3中国在线导购行业典型企业分析4中国在线导购行业新机会57©2018.1 iResearch Incwww.iresearch.com.cn中国互联网营销市场的增长企业营销推广需求增强,互联网成其最重要的渠道2015-2016年数据显示,中国企业开展营销推广活动的比例越来越高,其中互联网不仅作为企业营销活动最重要的渠道,其使用比例也呈现出逐年增长的趋势。2016年利用互联网开展营销推广活动的企业比例高达38.7%,同比增长近5个百分点,互联网已成为企业营销不可或缺的渠道。注释:互联网营销推广指利用互联网手段开展营销推广活动,包括企业自己或者通过代理/广告公司投放的广告或做的推广,包括付费推广和免费推广;手机推广仅指发送短信、拨打电话进行营销推广,不包括通过移动互联网向用户手机进行的营销推广。来源:CNNIC第39次《中国互联网络发展状况统计报告》。11.4%15.1%33.8%21.7%13.3%6.5%10.5%0.8%17.6%23.5%38.7%28.7%18.5%11.1%10.6%0.3%电视报纸互联网户外广告杂志电台手机其他201520162015-2016年中国企业营销推广渠道使用情况8©2018.1 iResearch Incwww.iresearch.com.cn网络广告在整体广告中份额不断提升2017年网络广告规模在整体广告市场中占比约为53.2%在中国,越来越多的公司通过互联网拓展业务和传播品牌,根据中国国家工商行政管理总局公布的数据,2016年中国广告经营额达6489亿,其中网络广告规模占比为44.7%。艾瑞分析认为,伴随着报纸、杂志、广播、电视等传统媒体和站牌、灯箱等传统户外广告的下滑,网络广告在整体广告市场中占比将不断提升,预计到2020年,网络广告在整体广告规模中占比将达70.0%。来源:2013-2016年中国广告经营额来自国家工商行政管理总局公布的数据,2017年及以后数据由艾瑞推算;网络广告数据来自艾瑞。773.1 1105.2 1546.0 2184.5 2902.2 3828.7 4970.7 6214.6 7651.8 4700.1 5019.8 5606.6 5973.4 6489.0 7301.1 8316.9 9517.4 10935.3 16.4%22.0%27.6%36.6%44.7%53.2%60.4%66.4%70.0%201220132014201520162017e2018e2019e2020e2012-2020年中国网络广告规模及其在整体广告中的占比中国网络广告规模(亿元)中国广告经营额(亿元)中国网络广告规模占比(%)9©2018.1 iResearch Incwww.iresearch.com.cn网络广告将继续保持中高速增长2017年网络广告规模约为3828.7亿元,同比增速达31.9%2017年,中国网络营销年度市场规模为3828.7亿元,同比增长率为31.9%。从整体发展来看,网络营销仍保持较快的增长水平。2016年,网络广告虽受到新广告法的影响,较去年增速有所放缓,但仍保持高位,在营销技术与营销形式等方面均取得了创新性的发展。随着网络营销市场发展不断成熟,未来几年的增速将趋于平稳,预计至2020年整体规模有望突破7000亿元。网络营销渠道已经成为信息投放类客户关注的重要形式。注释:1.网络广告市场规模按照媒体收入作为统计依据,不包括渠道代理商收入;2.此次统计数据包含搜索联盟的联盟广告收入,也包含搜索联盟向其他媒体网站的广告分成。来源:根据企业公开财报、行业访谈及艾瑞统计预测模型估算。773.11105.21546.02184.52902.23828.74970.76214.67651.843.0%39.9%41.3%32.9%31.9%29.8%25.0%23.1%201220132014201520162017e2018e2019e2020e2012-2020年中国网络广告市场规模及预测网络营销市场规模(亿元)同比增长率(%)10©2018.1 iResearch Incwww.iresearch.com.cn互联网获客成本不断攀升基于效果转化的精准营销受到商家的追捧2012年-2020年间,中国互联网广告投放成本攀升,单用户承载的互联网广告成本日益走高,依靠网民增量带动发展的时代面临结束,基于流量价值提升的新驱动力正在形成。商家对流量的要求越来越高,除了数量要求之外,对流量转化率也有了一定的要求,基于效果转化的营销活动受到商家的追捧。注释:互联网单用户承载的网络广告成本=互联网广告市场规模/互联网用户规模。来源:互联网广告市场规模综合企业财报及专家访谈,根据艾瑞统计模型核算;互联网用户规模来自CNNIC第39次《中国互联网络发展状况统计报告》。137.1 179.0 238.3 317.4 397.0 507.5 631.3 769.4 910.0 30.6%33.2%33.2%25.1%27.8%24.4%21.9%18.3%2012201320142015201620172018e2019e2020e2012-2020年中国互联网单用户所承载的网络广告成本互联网单用户承载的网络广告成本(元)同比增长率(%)11©2018.1 iResearch Incwww.iresearch.com.cn背景市场规模持续扩大网络零售、本地生活、在线旅游市场均保持持续增长态势中国网络零售市场发展多年,渠道和物流等基础设施已经相对成熟,进入稳定发展阶段;互联网本地生活服务市场快速发展,市场规模迅速攀升, 越来越多的消费者逐渐习惯通过互联网来满足自己的日常需求;随着居民收入水平和消费升级的趋势,在线旅游市场也不断扩张。网络零售、本地生活、在线旅游市场规模不断扩大,且未来均保持不断增长的态势:2017-2020年三个市场的复合增长率预计分别为21.3%、25.7%、14.9%。注释:1. 艾瑞统计的网络购物市场规模指国内用户在国内购物网站的所有零售订单的总金额。零售指企业(单位、个体户)通过交易直接售给个人、社会集团作为最终消费,而非生产、非经营用的商品的活动,包括售给居民个人和企事业单位的生活和公共消费(如办公用品),但不包括售给生产经营企业用于生产或经营的商品、售给商业单位用于转卖的商品。中国网络购物市场包含跨境进口、不包含跨境出口业务。2. 艾瑞统计的互联网本地生活服务市场规模是指线上美容美护、线上休闲娱乐、线上餐饮、线上婚庆、线上亲子、在线教育、商超宅配、在线电影、家政维修、洗衣等10个行业交易规模总和。3. 统计范围不包括未入驻O2O平台,仅通过移动支付进行结算的交易规模;艾瑞根据最新掌握的市场情况,对历史数据进行修正。来源:综合企业财报及专家访谈,根据艾瑞统计模型核算。6.110.820172020e中国网络零售市场规模(万亿元)1.12.320172020e中国本地生活服务市场规模(万亿元)0.71.120172020e中国在线旅游市场规模(万亿元)2017-2020年中国网络零售市场、本地生活市场、在线旅游市场规模及增长率12©2018.1 iResearch Incwww.iresearch.com.cn移动互联网时代全面来临截至2016年底,网民中使用手机上网人群占比达95.1%随着互联网的发展,中国互联网逐渐进入全面移动时代。截至2016年底中国网民中使用手机上网的人群占比为95.1%;移动互联网时代,用户的行为习惯发生了一系列的变化,电商平台、商家面临新的挑战。注释:CNNIC 第39次《中国互联网络发展状况统计报告》。0.51.22.23.03.64.25.05.66.27.024.0%39.5%60.8%66.2%69.3%74.5%81.0%85.8%90.1%95.1%20072008200920102011201220132014201520162007-2016年中国手机网民规模及其占网民比例手机网民规模(元)手机网民占整体网民比例(%)1...




发表评论取消回复