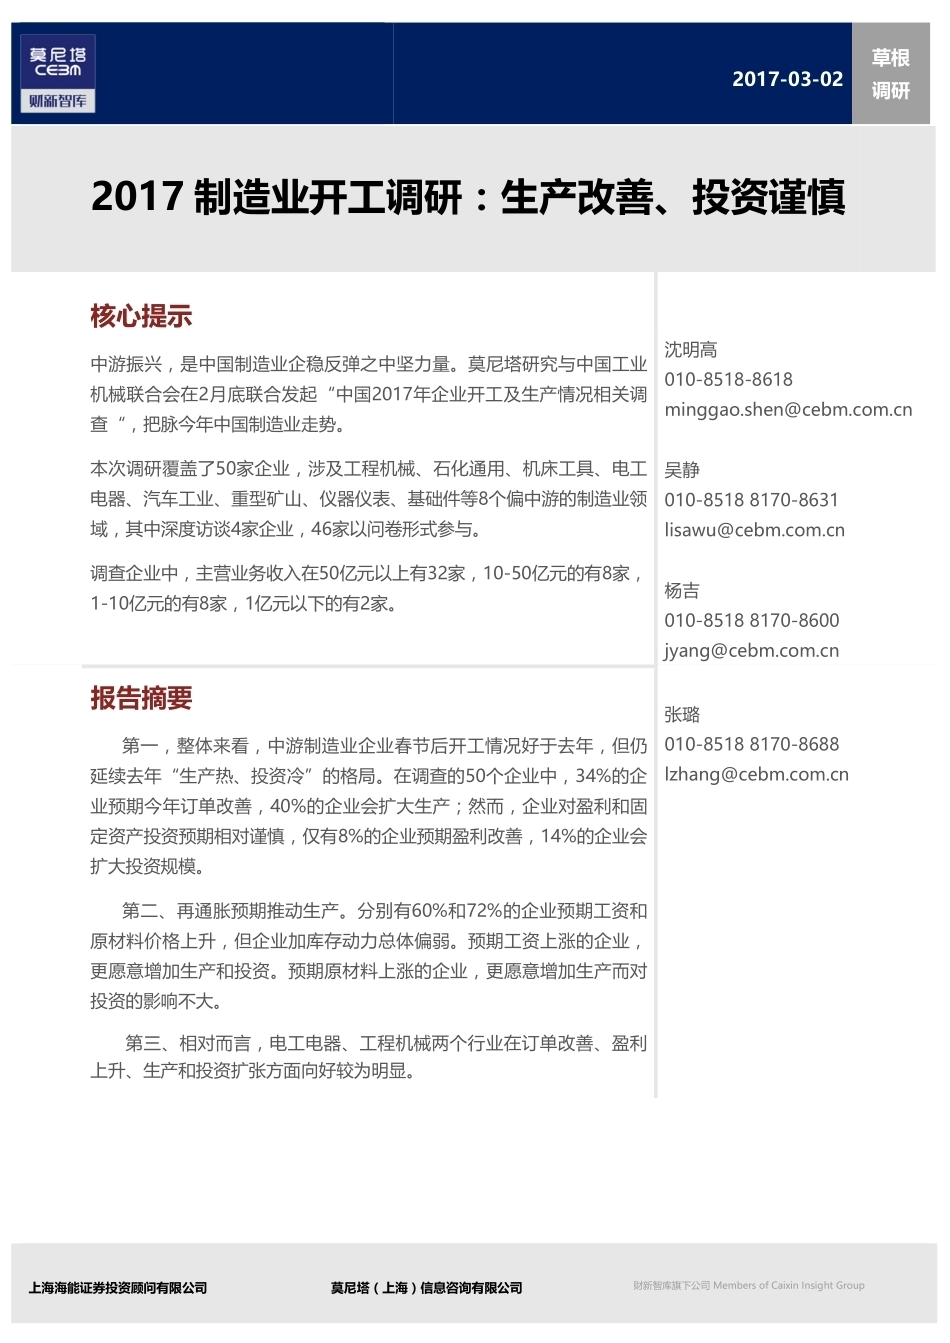
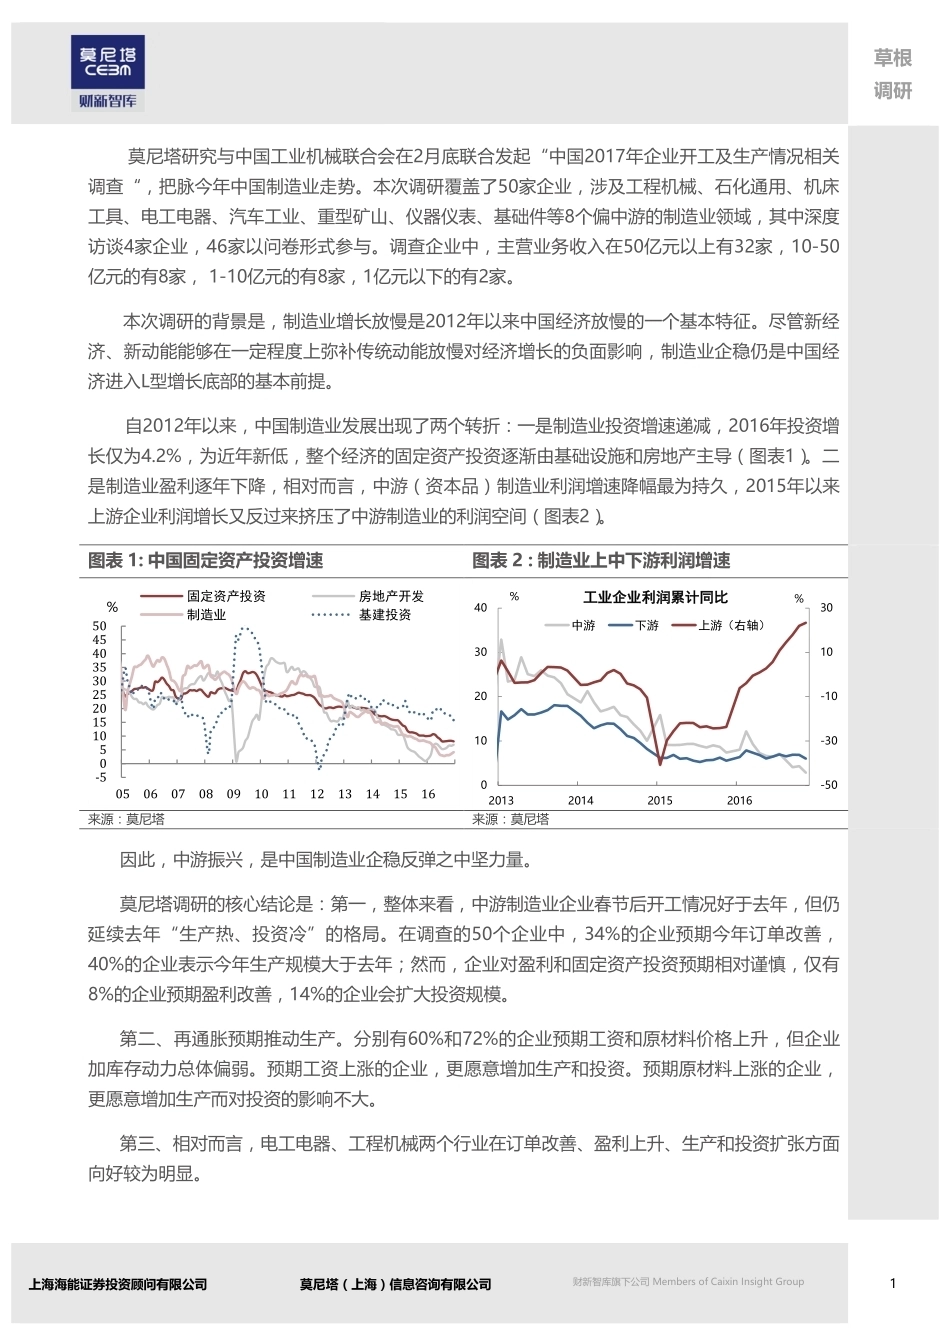
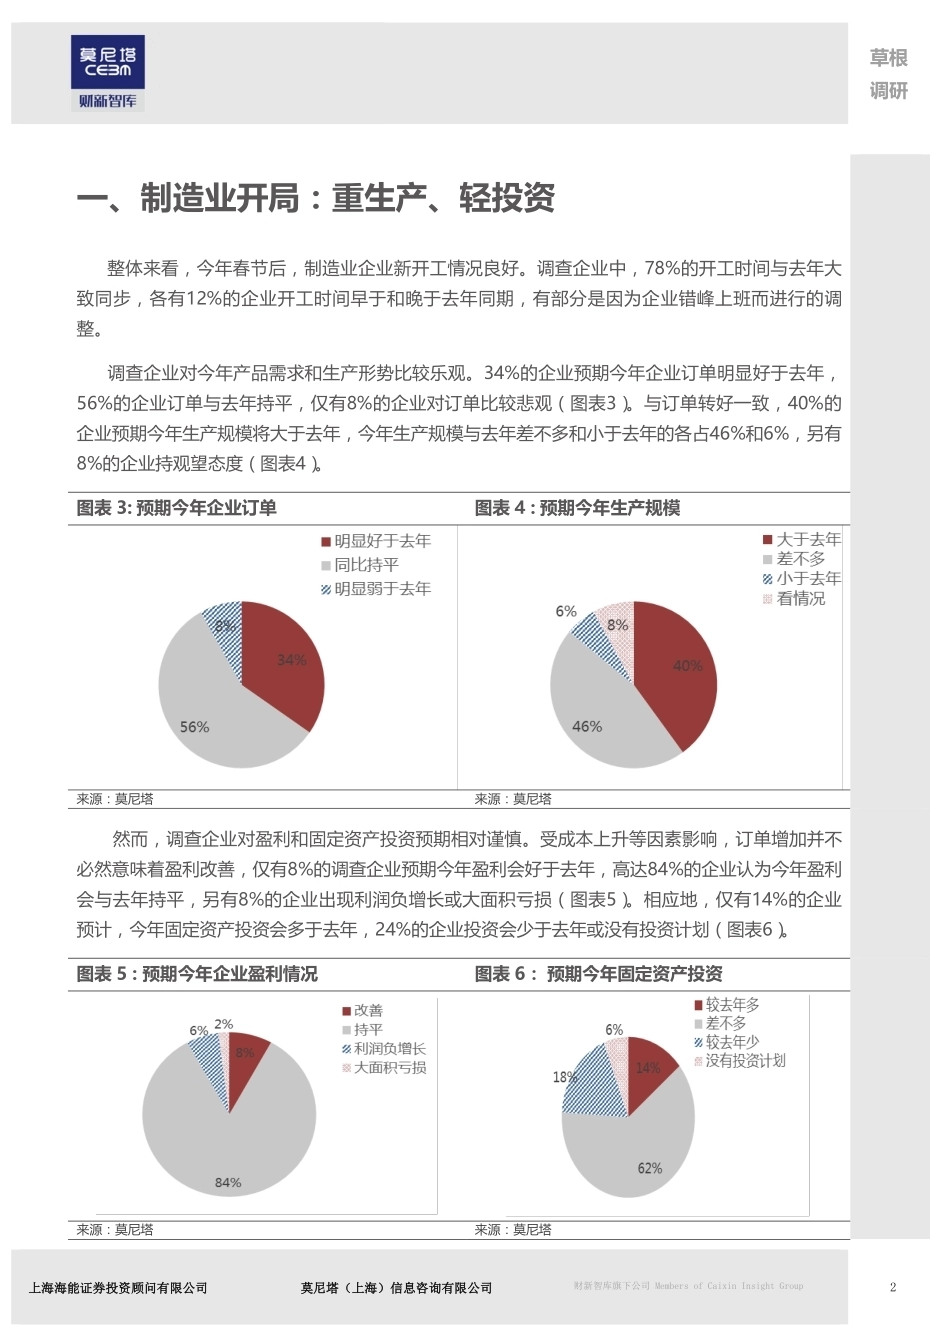
2017-03-02 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 2017 制造业开工调研:生产改善、投资谨慎 核心提示 中游振兴,是中国制造业企稳反弹之中坚力量。莫尼塔研究与中国工业机械联合会在2月底联合发起“中国2017年企业开工及生产情况相关调查“,把脉今年中国制造业走势。 本次调研覆盖了50家企业,涉及工程机械、石化通用、机床工具、电工电器、汽车工业、重型矿山、仪器仪表、基础件等8个偏中游的制造业领域,其中深度访谈4家企业,46家以问卷形式参与。 调查企业中,主营业务收入在50亿元以上有32家,10-50亿元的有8家, 1-10亿元的有8家,1亿元以下的有2家。 沈明高 010-8518-8618 minggao.shen@cebm.com.cn 吴静 010-8518 8170-8631 lisawu@cebm.com.cn 杨吉 010-8518 8170-8600 jyang@cebm.com.cn 报告摘要 第一,整体来看,中游制造业企业春节后开工情况好于去年,但仍延续去年“生产热、投资冷”的格局。在调查的50个企业中,34%的企业预期今年订单改善,40%的企业会扩大生产;然而,企业对盈利和固定资产投资预期相对谨慎,仅有8%的企业预期盈利改善,14%的企业会扩大投资规模。 第二、再通胀预期推动生产。分别有60%和72%的企业预期工资和原材料价格上升,但企业加库存动力总体偏弱。预期工资上涨的企业,更愿意增加生产和投资。预期原材料上涨的企业,更愿意增加生产而对投资的影响不大。 第三、相对而言,电工电器、工程机械两个行业在订单改善、盈利上升、生产和投资扩张方面向好较为明显。 张璐 010-8518 8170-8688 lzhang@cebm.com.cn 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 1 莫尼塔研究与中国工业机械联合会在2月底联合发起“中国2017年企业开工及生产情况相关调查“,把脉今年中国制造业走势。本次调研覆盖了50家企业,涉及工程机械、石化通用、机床工具、电工电器、汽车工业、重型矿山、仪器仪表、基础件等8个偏中游的制造业领域,其中深度访谈4家企业,46家以问卷形式参与。调查企业中,主营业务收入在50亿元以上有32家,10-50亿元的有8家, 1-10亿元的有8家,1亿元以下的有2家。 本次调研的背景是,制造业增长放慢是2012年以来中国经济放慢的一个基本特征。尽管新经济、新动能能够在一定程度上弥补传统动能放慢对经济增长的负面影响,制造业企稳仍是中国经济进入L型增长底部的基本前提。 自2012年以来,中国制造业发展出现了两个转折:一是制造业投资增速递减,2016年投资增长仅为4.2%,为近年新低,整个经济的固定资产投资逐渐由基础设施和房地产主导(图表1)。二是制造业盈利逐年下降,相对而言,中游(资本品)制造业利润增速降幅最为持久,2015年以来上游企业利润增长又反过来挤压了中游制造业的利润空间(图表2)。 图表 1: 中国固定资产投资增速 图表 2 : 制造业上中下游利润增速 -505101520253035404550050607080910111213141516固定资产投资房地产开发制造业基建投资% -50-30-1010300102030402013201420152016%%工业企业利润累计同比中游下游上游(右轴) 来源:莫尼塔 来源:莫尼塔 因此,中游振兴,是中国制造业企稳反弹之中坚力量。 莫尼塔调研的核心结论是:第一,整体来看,中游制造业企业春节后开工情况好于去年,但仍延续去年“生产热、投资冷”的格局。在调查的50个企业中,34%的企业预期今年订单改善,40%的企业表示今年生产规模大于去年;然而,企业对盈利和固定资产投资预期相对谨慎,仅有8%的企业预期盈利改善,14%的企业会扩大投资规模。 第二、再通胀预期推动生产。分别有60%和72%的企业预期工资和原材料价格上升,但企业加库存动力总体偏弱。预期工资上涨的企业,更愿意增加生产和投资。预期原材料上涨的企业,更愿意增加生产而对投资的影响不大。 第三、相对而言,电工电器、工程机械两个行业在订单改善、盈利上升、生产和投资扩张方面向好较为明显。 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 2 一、制造业开局:重生产、轻投资 整体来看,今年春节后,制造业企业新开工情况良好。调查企业中,78%的开工时间与去年大致同步,各有12%的企业开工时间早于和晚于去年同期,有部分是因为企业错峰上班而进行的调整。 调查企业对今年产品需求和生产形势比较乐观。34%的企业预期今年企业订单明显好于去年,56%的企业订单与去年持平,仅有8%的企业对订单比较悲观(图表3)。与订单转好一致,40%的企业预期今年生产规模将大于去年,今年生产规模与去年差不多和小于去年的各占46%和6%,另有8%的企业持观望态度(图表4)。 图表 3: 预期今年企业订单 图表 4 : 预期今年生产规模 来源:莫尼塔 来源:莫尼塔 然而,调查企业对盈利和固定资产投资预期相对谨慎。受成本上升等因素影响,订单增加并不必然意味着盈利改善,仅有8%的调查企业预期今年盈利会好于去年,高达84%的企业认为今年盈利会与去年持平,另有8%的企业出现利润负增长或大面积亏损(图表5)。相应地,仅有14%的企业预计,今年固定资产投资会多于去年,24%的企业投资会少于去年或没有投资计划(图表6)。 图表 5 : 预期今年企业盈利情况 图表 6: 预期今年固定资产投资 来源:莫尼塔 来源:莫尼塔 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 3 二、预期工资、原材料价格升,加库存动力弱 相对于融资成本上升和税费负担增加,2017年制造业企业面临工资上涨的压力更大。由于经济放慢,“招工难”得到了很大的缓解,82%的企业认为招工情况与去年差不多,没有变得更难,也没有变得更容易,另有14%的企业认为存在招工难的问题(图表7)。大多数(超过60%)调查企业表示,融资成本、税费负担与去年持平,但60%的企业表示今年平均工资会继续提高(图表8)。 图表 7:今年企业是否面临招工难问题 图表 8:融资成本、税费负担、平均工资与去年同期比较(企业数量) 来源:莫尼塔 来源:莫尼塔 预期原材料价格会上涨的企业多于预期产成品价格上涨的企业。调查企业中,有72%的企业预期今年的原材料价格会高于去年,只有32%的企业预期产成品价格今年会升高。 总体而言,不同的行业表现或有不同,但今年企业去库存的可能性大于加库存的可能性。预期价格会上升的企业,更加倾向于加库存,只是加库存的力度不是特别明显,表明企业的涨价预期并不坚定。预期原材料价格上涨的企业有22%会增加库存,但有33%会去库存(图表9)。相对而言,预料产成品价格不会明显上涨的企业似乎更确定,有50%的企业将减少产成品库存(图表10)。 图表 9:预期原材料价格与原材料库存 图表 10:预期产成品价格与产成品库存 来源:莫尼塔 来源:莫尼塔 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 4 三、工资成本升高,无碍扩大生产和投资 订单增加有助于制造业企业扩大生产,但对投资影响甚微。与一般预料的相反,工资上升预期与生产和投资扩张正相关。原材料价格上涨与生产扩张正相关,与投资扩张相关性弱。 交叉分析发现,需求改善更有利于扩大生产规模,但一年的需求改善不足以大幅度拉动投资。预期今年订单好转的企业中,53%的企业将扩大生产规模,而预期订单持平或转差的企业中,只有34%会增加生产(图表11)。相对而言,订单预期改善对固定资产投资的影响要小得多,惟有持续的需求向好才能带动投资加速(图表12)。 图表 11:预期本年企业订单与生产规模 图表 12:预期本年企业订单与固定资产投资 来源:莫尼塔 来源:莫尼塔 然而,产成品价格的上涨预期并不显著支持生产规模的扩大、增加投资。预期产成品价格维持不变或下跌的企业中,44%计划扩大生产,但同样有21%会缩小生产规模或持观望态度;从投资扩张的角度看,两组企业的构成差别不大(图表13和14)。 图表 13:预期产成品价格与生产规模 图表 14:预期产成品价格与固定资产投资 来源:莫尼塔 来源:莫尼塔 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 5 有意思的是,预期工资企业更愿意增加生产和投资。预期企业平均工资上涨的企业中有53%的企业选择在2017年扩大生产规模,对应平均工资未提高的企业组,这一比重只有20%(图表15)。从固定资产投资扩张的角度看,所有拟增加投资的企业都在预期工资上涨的那一组(图表16)。这或许说明,预期工资上涨本身是一个对未来预期乐观的指标,而不是相反;对生产和投资信心而言,工资通胀预期总体好于工资通缩预期。 图表 15:预期本年企业平均工资与生产规模 图表 16:本年企业平均工资与固定资产投资 来源:莫尼塔 来源:莫尼塔 预期原材料价格上涨的影响与前面订单改善的情形接近,企业更愿意增加生产而对投资的影响不大。判断今年原材料价格上涨的企业中,有47%的企业将扩大生产,显著高于判断原材料价格不会上涨的企业(图表17)。但原材料价格上涨对固定资产投资的影响不大,或者略微负面(图表18)。 图表 17:预期本年原材料价格与生产规模 图表 18:预期本年原材料价格与固定资产投资 来源:莫尼塔 来源:莫尼塔 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 6 四、行业分化 随着经济放慢,招工难问题并不严重,但从招工更难和平均工资上升占比来看,重型矿山行业平均工资持平或有所下降,招工难问题也更加突出。汽车行业预期平均工资上涨,但招工更难问题依然高于行业总体平均(图表19)。其他行业则反馈,普工招聘难度不大,高级技术人才较为缺失。 图表 19:招工更难占比 来源:莫尼塔 预期工资上涨最多的行业依次为工程机械、汽车工业、电工电器、机床工具和石化通用,这些行业原材料价格上涨预期也比较高,拟扩大生产的企业主要集中在这几个行业(图表20)。投资规模扩张主要发生在除机床工具外的四个行业(图表21)。仪器仪表和机械基础件两个行业,既没有生产扩张的计划,也没有投资扩张的安排。 图表 20:工资上涨占比、原材料价格上涨占比与生产规模扩大占比 来源:莫尼塔 草根 调研 上海海能证券投资顾问有限公司 莫尼塔(上海)信息咨询有限公司 财新智库旗下公司 Members of Caixin Insight Group 7 图表 21:工资上涨占比、原材料价格上涨占比与固定资产投资扩大占比 来源:莫尼塔 电工电器类访谈企业反应,整个行业产能过剩,现在是行业结构调整和产业升级,个别企业会在突破产能瓶颈、节能减排等项目上更新设备,大规模技术改造在前几年已经完成。从市场来看,大项目减少,常规项目未见明显增长,企业生产规模略有提高,但竞争压力非常大。 汽车工业类和机床工具类访谈企业提到,2016年大项目已经投完,今年没有更多大项目投资。工程机械领域生产规模增加的企业中,一半以上是主营业务收入超过50亿以上的企业。 在调查行业中,订单上升占比最高的是重型矿山、工程机械、机械基础件,但生产和投资俱旺的却是汽车工业、电工电器和工程机械...




发表评论取消回复