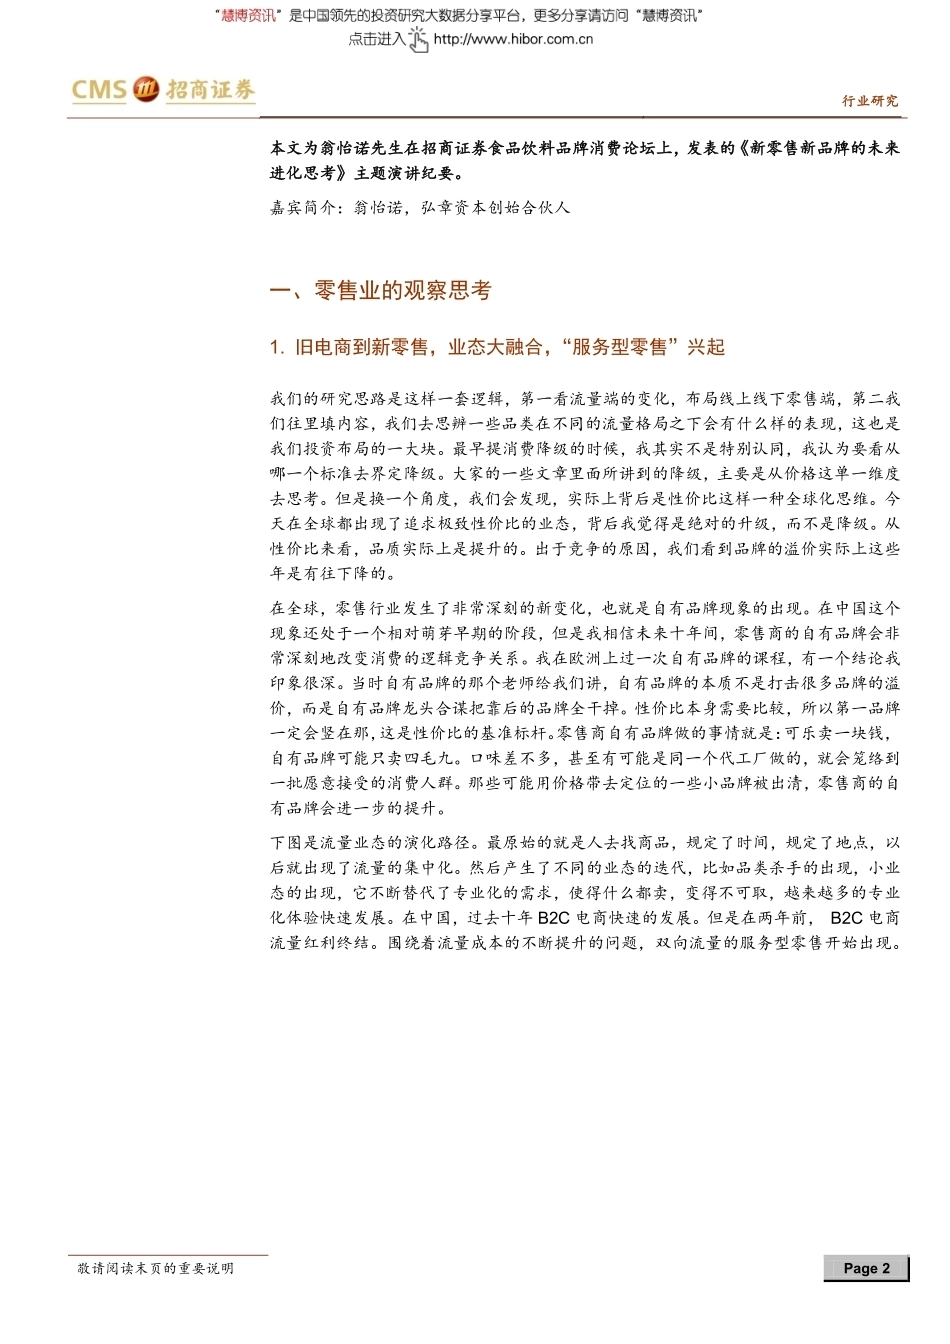
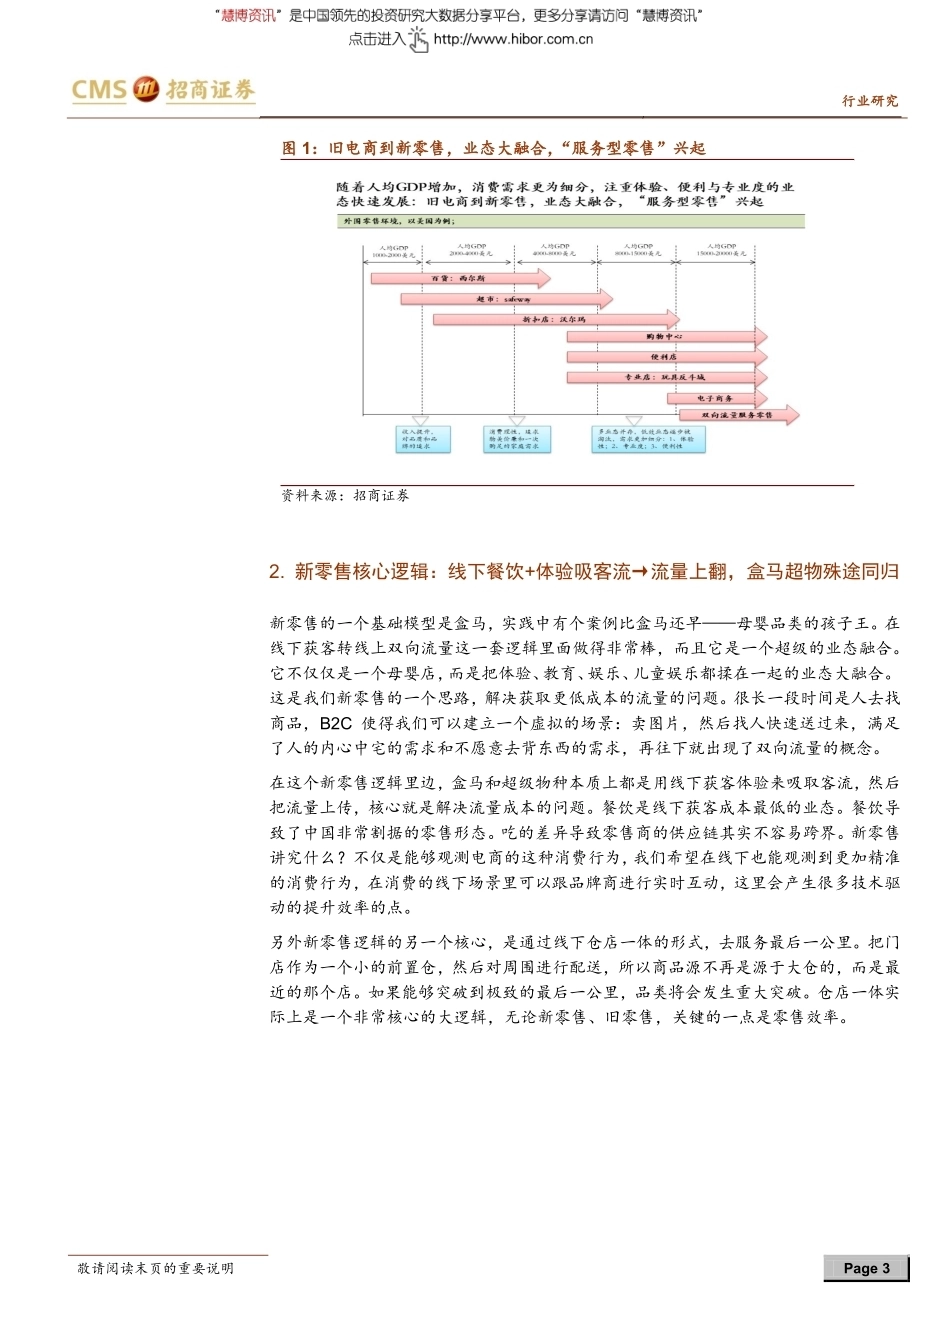
敬请阅读末页的重要说明 证券研究报告 | 行业深度报告 日用消费 | 食品饮料 推荐(维持) 新零售新品牌的进化思考 2018 年06 月08 日 食品饮料品牌消费论坛纪要系列之二 上证指数 3067 行业规模 占比% 股票家数(只) 100 2.8 总市值(亿元) 31440 5.8 流通市值(亿元) 26745 6.2 行业指数 % 1m 6m 12m 绝对表现 16.4 21.1 53.1 相对表现 16.4 24.6 44.6 资料来源:贝格数据、招商证券 相关报告 1、《食品饮料行业周报(2018.06.03)—白酒仍要买入,大众精选龙头》2018-06-04 2、《舌尖之争:海天中炬对比报告(PPT)》2018-06-04 3、《消费降级了么——品牌化才是正解》2018-06-03 杨勇胜 yangys5@cmschina.com.cn S1090514060001 李晓峥 S1090517080003 lixiaozheng@cmschina.com.cn 研究助理 欧阳予 ouyangyu@cmschina.com.cn 研究助理 于佳琦 yujiaqi@cmschina.com.cn 6 月 5 日食品饮料品牌消费论坛上,嘉宾翁怡诺先生分享了对新零售行业发展趋势的判断。翁先生先提出自己对零售业的观察思考、对大消费行业趋势进行洞察、消费投资主体和机会,并进行国外的折扣超市业态的发展的案例分享,嘉宾对新零售有深刻的理解,推荐阅读。 零售业的观察思考:服务型零售兴起,消费者是核心,效率是关键。 旧电商到新零售,业态大融合,“服务型零售”兴起 新零售核心逻辑:线下餐饮+体验吸客流→流量上翻,技术驱动的双向流量服务型零售 零售效率构成:渠道效率、供应链效率和消费者效率(流量+转换率+复购) 零售/品牌/服务的变化核心是观察未来消费者的变化,中国老龄化速度将全面改造消费和服务供求关系 中国新零售实践将改变世界供应链和流量模式 未来是制造型零售的天下 阿里腾讯流量变迁格局:微信流量对外开放,商家向微信迁移 社交电商 vs 传统电商:消费场景、前端形式、流量成本发生变化 抖音是对传统广告的突破,新营销渠道品牌人格化至关重要 大消费行业趋势洞察:消费升级,零售业态重构。 中国进入新消费升级换代期,消费投资出现历史性大机遇 线上流量红利渐入尾声,新线下零售时代到来;新消费人群和流量碎片化将重新定义新消费品牌 新技术的快速迭代正在改变零售效率和供应链效率,相应的组织结构重构也在催生新消费企业高速成长 消费投资主题和机会梳理:向双向流量进化,新品牌、新业态、新供应链机会兴起。 新零售进化方向:双向流量的服务型新零售和新物种 新供应链机会:SPA 制造型零售以及优质供应链制造商 新品牌进化机会:消费升级和创新品类是消费大主题 新业态机会:服务型零售的特征是基础品类差异化、业态提效、场景式体验 中国零售格局将在三年内实现全新整合:新零售通过技术升级是未来的主线,核心是后台供应链协同和整合 附国外折扣超市业态(波兰 Biedronka)的发展与启示。推荐阅读。 风险提示:业态发展速度不及预期 -100102030405060Jun/17Sep/17Jan/18May/18(%)食品饮料沪深300 行业研究 敬请阅读末页的重要说明 Page 2 本文为翁怡诺先生在招商证券食品饮料品牌消费论坛上,发表的《新零售新品牌的未来进化思考》主题演讲纪要。 嘉宾简介:翁怡诺,弘章资本创始合伙人 一、零售业的观察思考 1. 旧电商到新零售,业态大融合,“服务型零售”兴起 我们的研究思路是这样一套逻辑,第一看流量端的变化,布局线上线下零售端,第二我们往里填内容,我们去思辨一些品类在不同的流量格局之下会有什么样的表现,这也是我们投资布局的一大块。最早提消费降级的时候,我其实不是特别认同,我认为要看从哪一个标准去界定降级。大家的一些文章里面所讲到的降级,主要是从价格这单一维度去思考。但是换一个角度,我们会发现,实际上背后是性价比这样一种全球化思维。今天在全球都出现了追求极致性价比的业态,背后我觉得是绝对的升级,而不是降级。从性价比来看,品质实际上是提升的。出于竞争的原因,我们看到品牌的溢价实际上这些年是有往下降的。 在全球,零售行业发生了非常深刻的新变化,也就是自有品牌现象的出现。在中国这个现象还处于一个相对萌芽早期的阶段,但是我相信未来十年间,零售商的自有品牌会非常深刻地改变消费的逻辑竞争关系。我在欧洲上过一次自有品牌的课程,有一个结论我印象很深。当时自有品牌的那个老师给我们讲,自有品牌的本质不是打击很多品牌的溢价,而是自有品牌龙头合谋把靠后的品牌全干掉。性价比本身需要比较,所以第一品牌一定会竖在那,这是性价比的基准标杆。零售商自有品牌做的事情就是:可乐卖一块钱,自有品牌可能只卖四毛九。口味差不多,甚至有可能是同一个代工厂做的,就会笼络到一批愿意接受的消费人群。那些可能用价格带去定位的一些小品牌被出清,零售商的自有品牌会进一步的提升。 下图是流量业态的演化路径。最原始的就是人去找商品,规定了时间,规定了地点,以后就出现了流量的集中化。然后产生了不同的业态的迭代,比如品类杀手的出现,小业态的出现,它不断替代了专业化的需求,使得什么都卖,变得不可取,越来越多的专业化体验快速发展。在中国,过去十年 B2C 电商快速的发展。但是在两年前, B2C 电商流量红利终结。围绕着流量成本的不断提升的问题,双向流量的服务型零售开始出现。 行业研究 敬请阅读末页的重要说明 Page 3 图 1:旧电商到新零售,业态大融合,“服务型零售”兴起 资料来源:招商证券 2. 新零售核心逻辑:线下餐饮+体验吸客流→流量上翻,盒马超物殊途同归 新零售的一个基础模型是盒马,实践中有个案例比盒马还早——母婴品类的孩子王。在线下获客转线上双向流量这一套逻辑里面做得非常棒,而且它是一个超级的业态融合。它不仅仅是一个母婴店,而是把体验、教育、娱乐、儿童娱乐都揉在一起的业态大融合。这是我们新零售的一个思路,解决获取更低成本的流量的问题。很长一段时间是人去找商品,B2C 使得我们可以建立一个虚拟的场景:卖图片,然后找人快速送过来,满足了人的内心中宅的需求和不愿意去背东西的需求,再往下就出现了双向流量的概念。 在这个新零售逻辑里边,盒马和超级物种本质上都是用线下获客体验来吸取客流,然后把流量上传,核心就是解决流量成本的问题。餐饮是线下获客成本最低的业态。餐饮导致了中国非常割据的零售形态。吃的差异导致零售商的供应链其实不容易跨界。新零售讲究什么?不仅是能够观测电商的这种消费行为,我们希望在线下也能观测到更加精准的消费行为,在消费的线下场景里可以跟品牌商进行实时互动,这里会产生很多技术驱动的提升效率的点。 另外新零售逻辑的另一个核心,是通过线下仓店一体的形式,去服务最后一公里。把门店作为一个小的前置仓,然后对周围进行配送,所以商品源不再是源于大仓的,而是最近的那个店。如果能够突破到极致的最后一公里,品类将会发生重大突破。仓店一体实际上是一个非常核心的大逻辑,无论新零售、旧零售,关键的一点是零售效率。 行业研究 敬请阅读末页的重要说明 Page 4 图 2:新零售核心逻辑,线下餐饮+体验吸客流→流量上翻 资料来源:招商证券 3. 零售效率构成:渠道效率、供应链效率和消费者效率(流量+转换率+复购) 我们对零售的理解是这样,一端我们要去满足消费者不断变化的需求,另外一端要构建非常高效的供应链。所以本质上零售业态的迭代演化,基本上是零售效率提升的过程。渠道效率、供应链效率、消费者效率,对应的三个 KPI 就是流量、转化率和复购,就是提升零售效率的核心。 图 3:零售效率构成:渠道效率、供应链效率和消费者效率 资料来源:招商证券 行业研究 敬请阅读末页的重要说明 Page 5 4. 零售/品牌/服务的变化核心是观察未来消费者的变化,中国老龄化速度将全面改造消费和服务供求关系 无论从零售、品牌、服务哪一方面来看,核心的变化是观察未来消费者的变化。其中有一个很大的消费人群是 70 后。研究 70 后老的时候该怎么消费,这会全面改造消费跟服务的供求关系。过去研究养老服务。会发现养老服务没有商业模式,因为现在这一批老人的承受力不足,但是如果往后看十年二十年,我们会发现当 70 后老的时候,消费会产生重大变化。 图 4:零售/品牌/服务的变化核心是观察未来消费者的变化 资料来源:招商证券 5. 中国新零售实践将改变世界供应链和流量模式 我对零售跟服务特别乐观,过去十五年主要零售服务都是学国外。但是未来 15 年,我觉得中国的零售跟服务业非常有机会成为一种新标准,对外输出品牌和服务。中国的零售实践有可能是改变世界的供应链格局。中国生活杂货的供应链制造商,百分之六七十是在中国的青岛、义乌和广州这三大城市。把中国的供应链进一步提升设计感,向海外输出品牌,很有可能是一个新的道路,这是我乐观的一个重要的原因。 6. 未来是制造型零售的天下 我们也提了一个名词叫做制造型零售。零售商不仅仅是一个商品差价的赚取平台,自己也要扮演相当一部分的制造商的角色。在国外如 ALDI 这一批的新型的具有垄断格局的零售商,自有品牌比例非常高。在品牌跟流量的长期博弈之中,天平是偏向于流量的。 行业研究 敬请阅读末页的重要说明 Page 6 统计上,国际上零售商的自有品牌发展增速是超过消费品制造商的收入增速,这是一个需要思考的方向。 7. 阿里腾讯流量变迁格局:微信流量对外开放,商家向微信迁移 中国流量端的变化在过去的一两年里面特别的明显。微信的强大的流量生态构建了很多创新的玩法,特别是社交电商,它已经变成新电商。B2C 电商,我们已经把它叫做叫老电商,我们可以看到实际上微信的流量在对外开放,大量的商家把原来在淘宝玩的一整套玩法,系统性地向微信迁移。微信生态流量非常巨大,流量获取成本也相对还比较低。 每一个品牌品类的崛起,都由当时的流量红利决定。早年间的康师傅,它和大卖场崛起之间是有关系的。酸奶的崛起和中国的便利店冷链的崛起是高度相关的。小米供应链出现了一批小品牌,绝对是小米的流量红利决定。 8. 社交电商 vs 传统电商:消费场景、前端形式、流量成本发生变化 这两年流量端出现抖音流量,又出现拼多多流量,又出现了云集流量,各种新的流量形态的出现,都有可能使得一个不知名的小品牌通过这一种新的流量形态,快速地崛起为某一类消费者人群熟知的新玩法,新品牌会进一步的碎片化。社交电商和传统电商在消费场景、前端形式和流量成本都发生了很多变化。从长期看,只要是中心化的平台,流量成本都是上升的。在前期吸引大家来的时候,这是一波流量的红利。未来会有越来越多的品牌商,会需要针对不同的流量变化进行考量。 二、大消费行业趋势洞察 1. 中国进入新消费升级换代期,消费投资出现历史性大机遇 我很推崇一本书——《第四消费时代》。纵观日本的消费的四大时代,出现了不同的人群导致的特征,线下的背后还是人口结构的变化。这四个时代里面前三个都是人口增长,但是日本到了第四个消费时代的时候,人口是减少的,出生率从 5%降到了 1.3%,老龄化率从 5%上升到了 30%。所以会导致价值观的变化,最早期讲的是国家利益,价值观偏好是大一统的思路。再往下开始重视家庭,而且是从大家庭演化到小家庭。然后到了第三消费时代,变成个人主义,大家更关注的是个人的性格体现。从更长期看,可能会进入到共享时代,对于所有权的欲望在下降,个体有使用权就可以了,大家越来越趋于共享的思维方式,消费取向也会从美式走向欧式。一开始豪宅豪车,然后开始讲究精美,欧式的文化开始引进来了,到后来就开始越来越倾向于个人化,直到后面出现去品牌化的思路,越来越追求素华,东方审美开始变成了主流的东西。 中国是一个叠层世界,相当于把四个消费时代在一个国家里面完美呈现。上海、北京,一线城市大致是从第三消费时代向第四消费时代演化的过程中,有一些区域趋于性冷淡风...




发表评论取消回复