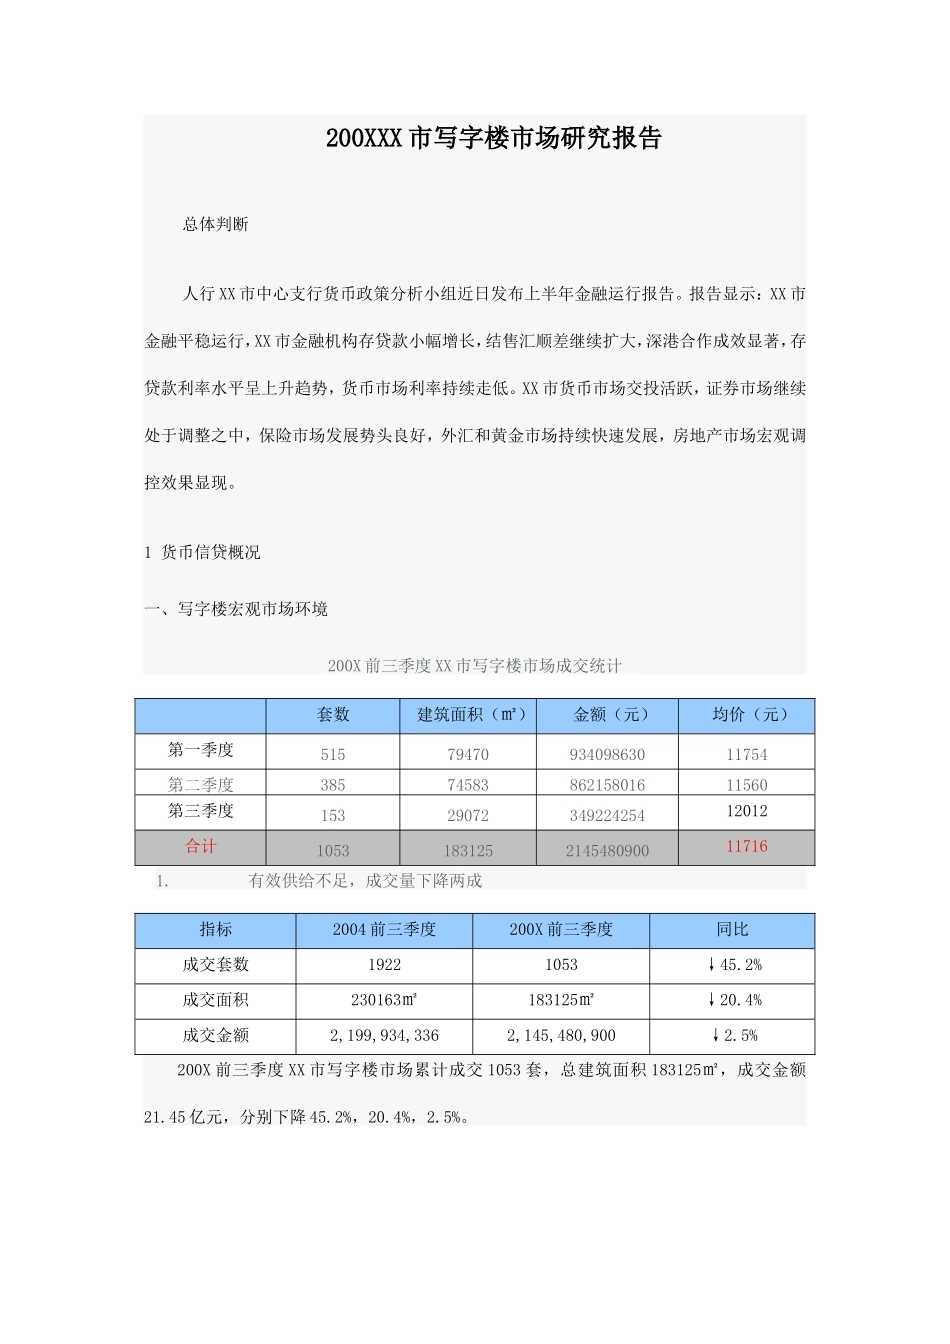
200XXX 市写字楼市场研究报告总体判断人行 XX 市中心支行货币政策分析小组近日发布上半年金融运行报告。报告显示:XX 市金融平稳运行,XX 市金融机构存贷款小幅增长,结售汇顺差继续扩大,深港合作成效显著,存贷款利率水平呈上升趋势,货币市场利率持续走低。XX 市货币市场交投活跃,证券市场继续处于调整之中,保险市场发展势头良好,外汇和黄金市场持续快速发展,房地产市场宏观调控效果显现。1 货币信贷概况 一、写字楼宏观市场环境 200X 前三季度 XX 市写字楼市场成交统计 套数 建筑面积(㎡) 金额(元) 均价(元) 第一季度 515 79470 934098630 11754 第二季度 385 74583 862158016 11560 第三季度 153 29072 349224254 12012 合计 1053 183125 2145480900 11716 1. 有效供给不足,成交量下降两成 指标 2004 前三季度 200X 前三季度 同比 成交套数 1922 1053 ↓45.2% 成交面积 230163㎡ 183125㎡ ↓20.4% 成交金额 2,199,934,336 2,145,480,900 ↓2.5% 200X 前三季度 XX 市写字楼市场累计成交 1053 套,总建筑面积 183125㎡,成交金额21.45 亿元,分别下降 45.2%,20.4%,2.5%。 200X 年 1-3 季度新入市销售的写字楼仅中银大厦、金润大厦、鼎城国际及华融大厦四个项目,市场基本处于存量消化阶段,上半年成交量与 2004 年同期基本持平,进入第三季度受供给不足的影响,各项统计指标迅速下挫,并为第四季度写字楼市场的全面爆发积聚了能量。2. 第四季度市场全面爆发,成交创历史记录进入第四季度以后,卓越时代广场、金中环、凤凰大厦、新世界中心、星河世纪写字楼、国际交易广场、海岸城东座等项目集中入市,供应总量超过 50 万㎡,由前三季度的需求市场迅速转入供给市场,潜在的购买力得到了极大的释放,受投资市场的带动,写字楼销售出现了罕见的抢购现象,总建面 12 万多平方米的卓越时代广场推出不足一个月销售率就突破了40%。据初步统计,第四季度 XX 市写字楼的成交量超过 15 万平方米,全年突破 30 万平方米已成定局,为 1997 年以来的历史最高记录。 3. 价格整体走高 200X 年前三季度 XX 市写字楼市场整体成交均价 11716 元/平方米,与去年同期 9558 元/平方米的均价相比上涨幅度超过 22%,进入第四季度以后,以卓越时代广场为代表的高端写字楼物业成为市场的主力,在物业品质及投资市场的双重推动作用下,市场成交价格进一步大幅度提升,时代广场、新世界中心、国际交易广场的均价都突破了 18000 元/平方米。二、市场特征 1. 高端市场进一步集中 据同致行商务事业部的研究显示,近两年内 XX 市写字楼的潜在供应量超过 120 万㎡,而福田中心区将是未来市场竞争的绝对主战场,其写字楼潜在供应量超过 80 万平方米,约占全市供应总量的 70%,且主要为超高层高档大开间写字楼,相对于目前全市每年 30 多万平方的消化量,竞争相当激烈。 2. 二、三级市场联动,空置率持续下降 受供给市场不足及投资市场升温的影响,福田中心区成为 200X 年度 XX 市写字楼绝对的主战场,成交量及成交价格均实现历史性的突破,同时南山商业文化中心区的海岸城东座、中心西区的金润大厦、华强北的鼎城国际表现依然抢眼,开盘一周内基本售磬,在二级市场的带动作用下,前三季度写字楼三级市场成交面积超过 20 万平方米,首次超过二级市场,价格上涨幅度超过 10%。二、三级市场的良好表现消化了大量前期空置物业,从 2003 年开始,空置率已连续 11 个季度保持下降的趋势。 3. 供求结构性失衡 从全市写字楼产品未来两年的供应结构来看,高端产品的比例超过 65%,且主要分布在中心区和华强北一带,集中了卓越时代广场、新世界中心、国际交易广场、现代商务大厦、江胜大厦、财富大厦、经贸中心、中航广场、华强广场等一批高端项目,且主要走大开间高档写字楼的路线,目标客户瞄准具有较强实力的国际国内大企业及投资客,产品、价格和目标客户的定位基本一致,竞争日趋白热化,而中端和中高端市场的供给则相对不足,存在较大的市场机会。 4. 供求阶段性失衡 受城市总体规划和政府土地拍卖节奏的影响,中心区写字楼的入市相对集中,呈现出明显的阶段性失衡特征,200X 年前三季度写字楼供给严重不足,而第四季度突然放量,新入市项目体量接近 50 万平方米,尽管销售场面火暴,但激烈的市场竞争不可避免。从长远来看,中心区写字楼物业具有高度的稀缺性,虽然短期内供求矛盾突出,但随着 XX 市经济的持续快速发展及国际影响力的逐渐扩大,对中高档写字楼物业的需求依然旺盛,中长期依然看好。 5. 写字楼市场在 200X-2006 年达到阶段性顶峰 从 XX 市写字楼市场的供求趋势预测,在 2004 年实现快速发展的基础上, 200X-2006 年写字楼市场将达到阶段性顶峰,实现历史性的突破,2007 年整体写字楼市场将开始逐步趋于平衡。 6. 市场细分主导未来竞争格局 尽管目前写字楼市场交投活跃,价格仍处于新一轮的上升通道中,但供求的结构性和阶段性矛盾依然突出,投资市场的发展明显快于自用市场,将在一定程度上影响写字楼市场的持续快速增长。中端和中高端细分市场仍存在较大的市场空间,但高端写字楼市场的激烈竞争不可避免,差异化的产品及形象定位将主导未来的竞争格局。深中心区 11 月猛推写字楼 价格将大幅上升预计推盘超过 35 万平方米,将创全年写字楼单月放量之最,价格也将再创新高 10 月 29 日,位于中心区的金中环商务大厦率先开盘,从而拉开了中心区写字楼巨量投放的序幕。据记者统计,11 月中心区将有超过 35 万平方米的写字楼上市,为全年最集中的一个月。 价格或将大幅上升 记者获悉,在 11 月将要上市的这些写字楼中,包括了已经上市的金中环商务大厦,和已经明确表示本月一定开盘的星河世纪、新世界中心、卓越时代广场等项目。 几天前,卓越时代广场以 1.4 万元/平方米的价格起价,进行整层内部认购,一天销售 9层,创作了中心区写字楼销售的好成绩;随后,10 月 29 日开盘的金中环商务大厦虽然没有推出写字楼单位,但是就其商务公寓销售的情况看,市场反应良好,目前推出的单位已基本售空。据了解,这一项目即将面市的写字楼的价格将在 1.5 万元/平方米以上。 卓越集团总裁李晓平在接受记者采访时表示,他对中心区写字楼市场表示乐观。他称卓越时代广场会坚持按照预定的价格销售。他同时还透露,卓越时代广场的出售比例仅占 6 成。 此外,据新世界中心策划经理刘清平介绍,新世界中心 11 月肯定会面市,而且价格会比现在中心区所有的楼盘都高。对于业内传言的 2 万元/平方米的价格,刘清平并未否认,但他强调,目前价格还没确定。 市场需求已经升温 200X 年,写字楼市场有良好的开端,但在新政的影响下,前三季度成交反而同比去年有所下降,直至 9 月,下滑势头才止住,重新表现出了活跃。 据中原地产深港研究中心“200X 年前三季度 XX 市写字楼市场研究报告”显示,在 XX市 GDP 稳定增长、新盘集中放量等众多利好因素的影响下,预计第四季度市场需求会表现强烈,成交将大幅上扬。而其中,现代物流业、金融业、高新技术、文化产业将继续扮演着写字楼市场需求的主角。 在这样的情况下,全市的写字楼都出现空置率下降的局面,记者目前掌握到的数据显示,南山的平均空置率在 5%以下;罗湖人民南、蔡屋围商务圈办公楼空置率仅为 3%。200X 年 XX 市民置业调查报告 普通白领阶层为意向购房主体,当前楼价超出普通市民购买能力 从调查结果分析,意向购房者的分布特征为:年龄介于 26-35 岁,学历为大专及本科,家庭年收入介于 6-12 万元之间,由此可见,目前有购房需求的市民大多为准备结婚或结婚不久的年轻人,作为普通的白领阶层,收入不算高,也没有太多的积蓄,以他们的购买力所能购买的是中档房,而目前市场上推出的大多数楼盘价格远在他们的承受能力之上。从今年 XX 市推出的楼盘结构看,中档、高档楼盘居多,而符合大多数人购买能力的楼盘不多,故而他们能力所能及的楼盘无不出现一片火爆之景象。可以这么认为,目前 XX 市场火爆现象与供需结构倒挂有一定的关系。 ● 商品房供应与市民需求不符,引发市场局部火爆 调查结果显示,XX 市民需要的户型主要为 2 房及 3 房,分别占 50.3%、40%,而所需的户型面积集中在 60-100 平方米;市民计划购房的总价平均为 64.1 万元/套,主要分布于 30-80 万元之间,预期支付 80 万元以上购房的不到两成;市民能够接受的单价平均为 6408.4/平方,主要分布于 4000-8000 元之间,能接受 8000 元以上单价的不到 20%。可见大多数市民需要的是满足基本居住需要的普通住宅,不用多宽敞,价格也不能太高。反观当前市场上推出的楼盘,2房、小面积户型比较少,单价在 8000 元以下的楼盘在关内已难得一见,主流户型的总价往往都在 80 万元以上。反差如此之大,关内单价在 8000 元以下或小户型楼盘刚推出,就被抢购一空的景象就不难理解了。 ● 罗湖区淡出市民视野,南山区渐成置业新宠 调查结果显示,XX 市民购房首选区域为南山,其次为福田;认为房地产最具升值潜力的区域为南山,其次是福田;罗湖区不论是市民的购房选择,还是升值前景已退居二线。随着城市中心西移,南山配套不断完善,房地产开发量集中,南山成为市民置业的热点区域已是必然的趋势。 ● 市民关注开发商诚信,忽视市场、政策等潜在风险 市民购房比较重视风险,67.3%的被访市民表示购房时会重视风险,但关注点更多的在开发商,对政策、市场、收入变化等这些潜在的风险因素则关注得比较少。市民购房更多关注眼前看得见的风险,而忽视可能带来更大伤害的潜在风险,这对市民自身利益,以及 XX 市楼市的健康发展都是大隐患。 ● 市民认为明年楼价仍将上涨,对市场前景普遍乐观 大多数被访市民看好 XX 市楼市前景,八成多被访市民认为明年楼价还会上升;近一半被访市民认为 XX 市楼市具有升值潜力。基于对楼市升值潜力的预期,楼市逐步成为市民投资追捧的对象;出于对楼价持续上涨的担忧,市民不惜节衣缩食,提前购房,以牺牲生活质量为代价。当前 XX 市楼市的火爆场面由此可见一斑,不理性的购买行为推动了当前楼市的发展,但后续发展留下了隐患。 ● 市民认为 XX 市楼市供不应求,商品房供应结构不平衡 对于 XX 市房地产市场供需现状的看法,半数被访市民认为供不应求,其中有 28.1%认为不平衡体现在商品房供应结构方面。多数市民所需的商品房供应量不足,在市民心中形成供不应求的印象,进而产生“盲从”的行为,去追捧楼市;甚至有部分市民不得不突破风险线,购买非自己能力所及的商品房。 □ 综述 超前消费暗埋风险 通过本次调查,可以看到,年龄在 26-35 岁的青年白领是商品房需求的主力群体,所能支付的购房总价平均为 64.1 万元/套,上限不超过 80 万元/套,能接受的单价在 8000 元/平方米以内,平均为 6408.4 元/平方米。想购买的是满足基本居住功能的普通住宅,户型为 2 房或 3房,面积控制在 100 平方米以内,而当前市场上供应的楼盘与他们购买能力及需求方向不尽相符。 市民对 XX 市楼市的发展持乐观态度,认为明年楼价还会上涨,楼市具有比较大的升值潜力。基于这种乐观的判断,以及市场的引导,市民已将超前消费或超能力购买的理念付诸行动。市民这种消费行为及对楼市的乐观判断,加之商品房供需结构的不平衡,给 XX 市房地产市场留下的隐患及可能产生的伤害,值得思考! 观点之一 供应结构性失衡 大户型让置业者踌躇不前 王波 同致行(中国)地产顾问有限公司总裁 房价居高不下,造成这种局面的主要原因应该是 XX 市房地产的结构失衡造成的。从 ...





发表评论取消回复