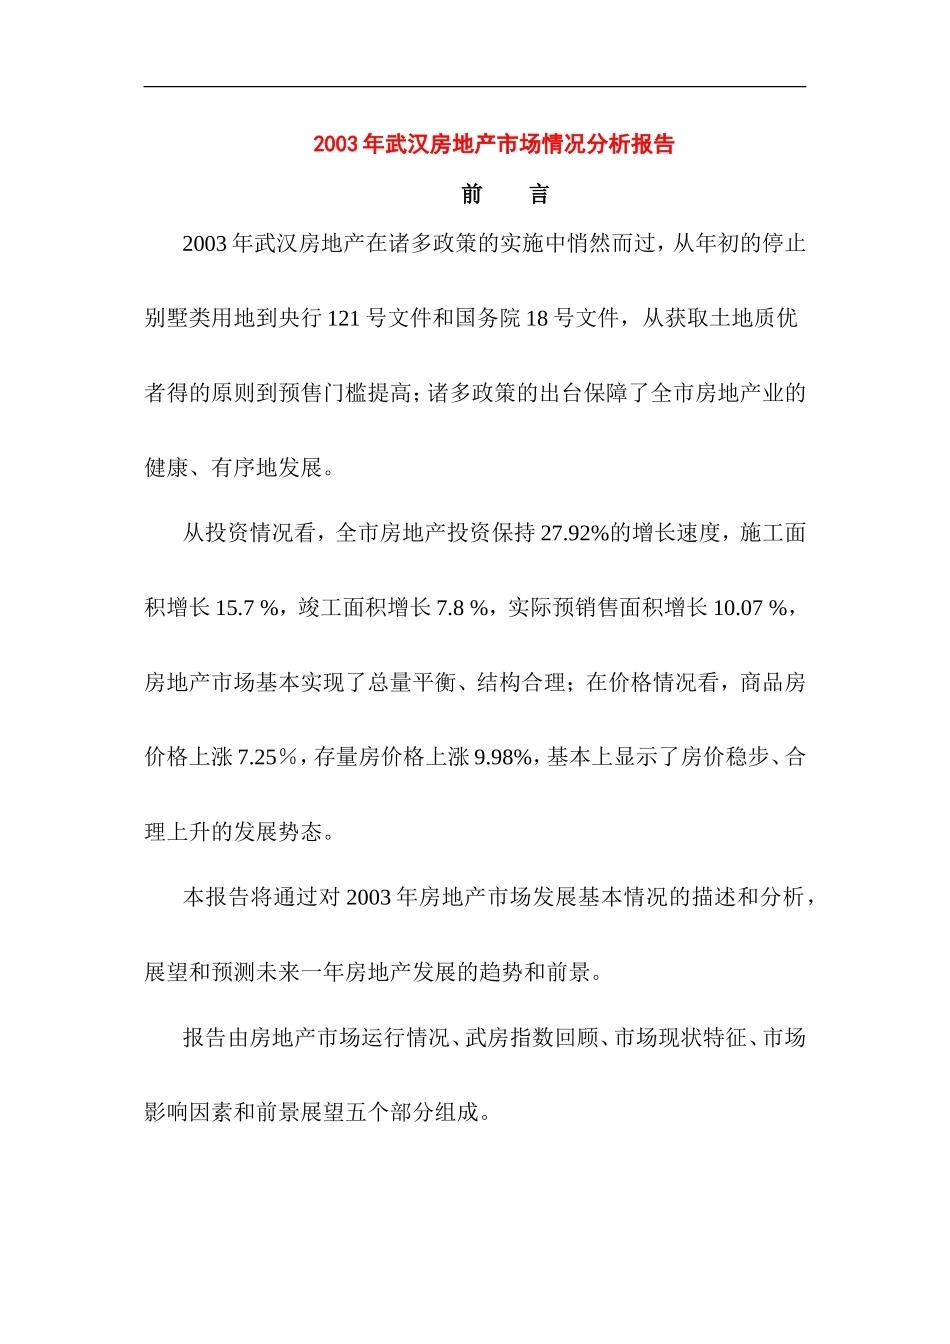
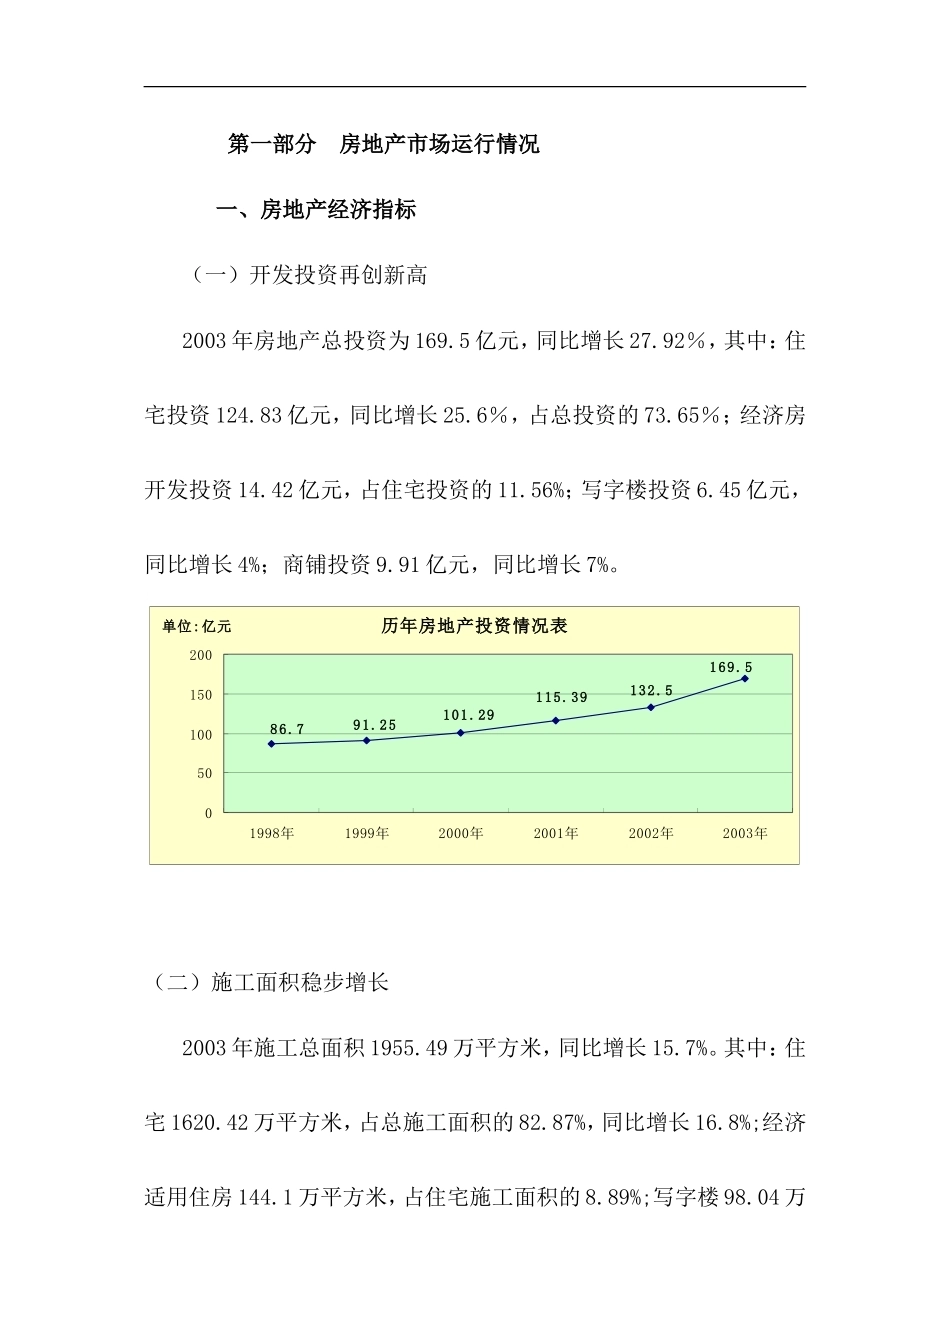
2003 年武汉房地产市场情况分析报告 前 言2003 年武汉房地产在诸多政策的实施中悄然而过,从年初的停止别墅类用地到央行 121 号文件和国务院 18 号文件,从获取土地质优者得的原则到预售门槛提高;诸多政策的出台保障了全市房地产业的健康、有序地发展。从投资情况看,全市房地产投资保持 27.92%的增长速度,施工面积增长 15.7 %,竣工面积增长 7.8 %,实际预销售面积增长 10.07 %,房地产市场基本实现了总量平衡、结构合理;在价格情况看,商品房价格上涨 7.25%,存量房价格上涨 9.98%,基本上显示了房价稳步、合理上升的发展势态。本报告将通过对 2003 年房地产市场发展基本情况的描述和分析,展望和预测未来一年房地产发展的趋势和前景。报告由房地产市场运行情况、武房指数回顾、市场现状特征、市场影响因素和前景展望五个部分组成。 第一部分 房地产市场运行情况 一、房地产经济指标(一)开发投资再创新高2003 年房地产总投资为 169.5 亿元,同比增长 27.92%,其中:住宅投资 124.83 亿元,同比增长 25.6%,占总投资的 73.65%;经济房开发投资 14.42 亿元,占住宅投资的 11.56%;写字楼投资 6.45 亿元,同比增长 4%;商铺投资 9.91 亿元,同比增长 7%。历年房地产投资情况表169.5132.5115.39101.2991.2586.70501001502001998年1999年2000年2001年2002年2003年单位:亿元 (二)施工面积稳步增长2003 年施工总面积 1955.49 万平方米,同比增长 15.7%。其中:住宅 1620.42 万平方米,占总施工面积的 82.87%,同比增长 16.8%;经济适用住房 144.1 万平方米,占住宅施工面积的 8.89%;写字楼 98.04 万平方米,同比增长 26.5%;商铺 138.34 万平方米,同比增长 5.1%。2003 年施工面积中的新开工面积为 756.55 万平方米,同比增长6.3%。其中:住宅新开工 69.53 万平方米,同比增长 3.8%;经济房新开工 78.79 万平方米,占总新开工面积的 10.41%;写字楼新开工 22.68万平方米,同比增长 103.8%;商铺新开工 45.85 万平方米,同比增长29.2%。历年房地产施工面积表1955.491690.121661.6713431295.271320.23050010001500200025001998年1999年2000年2001年2002年2003年单位:万平方米 (三)竣工面积略有上升2003 年房地产竣工总面积 682.62 万平方米,同比增长 7.8%。其中:住宅 600.24 万平方米,同比增长 14.8%,占总竣工面积的 87.9%;经济适用住房 88.61 万平方米,占住宅竣工面积的 14.76%;营业用房56.19 万平方米,占总竣工面积的 8.23%;写字楼 20.11 万平方米,占总竣工面积的 2.95%。历年房地产竣工面积表682.62633.17601.99454.11445.21428.9401002003004005006007008001998年1999年2000年2001年2002年2003年单位:万平方米 (四)商品房消费需求旺盛2003 年全市商品房销预售面积 835.78 万平方米,同比增长10.07%,其中:住宅销预售面积约占 80%,中低档商品住宅约占住宅销预售面积的 50%;总销售额为 136.51 亿元,同比增长 15.15%。购房自住约占 99.2%,投资型购房占 0.8%;本地居民购房约占90.5%,外地居民购房占 9.5%。2000-2003年房地产销预售情况表835.78759.32648.03514.39020040060080010002000年2001年2002年2003年单位:万平方米 (五)存量房交易量增加较快存量房成交 70244 套,面积为 636.52 万平方米,分别同比上涨26.29%、交易额为 55.61 亿元。存量住房成交达 30013 套,同比增长13.67%,成交面积 251.14 万平方米(不含房改出售公房),同比增长13.22%。 近三年存量房成交面积对比表415.37524.1636.5201002003004005006007002001年2002年2003年单位:万平方米 2002-2003年存量房住宅交易面积对比表221.82251.142002102202302402502602002年2003年单位:万平方米 (六)房屋租赁市场逐步攀升房屋租赁 21177 户,同比增长 27.63%;租赁面积 130.35 万平方米,同比增长 10.45%;租赁金额 5.02 亿元,同比增长 2.24%。近三年租赁总额情况表4.044.915.0201234562001年2002年2003年单位:亿元 (七)土地供应量增长较快2003 年全市土地有形市场投入资金 58.9 亿元,储备土地 16954亩;供应房地产开发土地 35 宗,面积 2618 亩,同比增长 107%;交易实现金额 41.04 亿元,同比增长 137%。土地供应面积261812640500100015002000250030002002年2003年单位:亩 土地交易实现金额41.0417.30510152025303540452002年2003年单位:亿元 (八)人均居住面积逐步增加截止 2003 年底,全市实有住房建筑面积 9046.87 万平方米(不含空置住房),同比增加 418.31 万平方米;人均建筑面积已达 23.92 平方米,比 2002 年增长 1.76 平方米。2002-2003年人均建筑面积比较图23.9222.162121.52222.52323.52424.52002年2003年单位:平方米 (九)商品房空置面积逐年下降截止 2003 年底,全市空置一年以上的商品房为 158.46 万平方米,其中:商品房住宅 79.8 万平方米,营业用房 44.93 万平方米,写字楼33.73 万平方米,大部分均属 1998 年以前建成的商品房。 (十)旧城改造及拆迁力度加大1、全年旧城改造 29 片,8276 亩,同比增长 292.7%。2、全年拆迁 260 万平方米,同比增长 34.72%;拆迁户数为 24433户,较上一年增加 11413 户,拆迁购买存量房占六成。旧城改造面积8276210801000200030004000500060007000800090002002年2003年单位:亩 拆迁面积 260 193 0 50 100 150 200 250 300 2002 年 2003 年 单位:万 平方米 二、房地产相关经济指标(一)房地产与国民经济比例协调2003 年,全市固定资产投资为 645.1 亿元,同比增长 13.1%;地区生产总值为 1662.4 亿元,同比增长 12.1%;人均可支配收入为 8524.5元,同比增长 9%。2003 年,我全房地产总投资额为 169.5 亿元,占全社会固定资产总投资的 26.3%。(二)住房公积金归集逐年增加截至 2003 年全市住房公积金累计归集总额 49.36 亿元,其中:2003 年归集 11.7 亿元,同比增长 31.74%;发放 11.15 亿元个人公积金住房贷款,同比增长 36.14%。2001-2003年公积金归集对比表7.07811.7024681012142001年2002年2003年单位:亿元 2001-2003年公积金贷款对比表6.28811.5024681012142001年2002年2003年单位:亿元 (三)房地产商业开发贷款增长较快截至 2003 年,全市房地产开发商业贷款余额为 114.69 亿元,同比增加 52.2 亿元。 2002-2003 年房地产开发贷款对比图 62.49 114.69 0 20 40 60 80 100 120 140 2002 年 2003 年 单位:亿元 (四)个人住房贷款保持稳定增长幅度截至 2003 年,全市个人住房贷款余额 167.65 亿元,同比增长66.52 亿元。2002-2003年个人住房贷款对比图101.13167.650501001502002002年2003年单位:亿元 第二部分 武房指数回顾 一、商品房价格稳步上涨(一)综合物业指数:18 号文件的出台和商品房预售门槛的提高影响楼市价格上涨,直至 10 月 1 日的房交会后,楼市价格指数出现较强的攀升势头。全年综合物业价格为 3311.2 元/平方米,指数为 1151.70 点,各季度指数列表如下: 季度住宅价格指数写字楼价格指数综合物业价格指数2002 年第四1136.631050.071115.72季度2003 年第一季度1146.751065.541129.912003 年第二季度1159.611080.501144.682003 年第三季度1176.771089.651156.852003 年第四季度1219.061095.711175.35 住宅、写字楼、综合物业各季度指数走势9501000105011001150120012502002年第四季度2003年第一季度2003年第二季度2003年第三季度2003年第四季度单位:点住宅价格指数写字楼价格指数综合物业价格指数 (二)分类物业价格1、由于加大旧城改造力度,城市中心土地供应量明显多于去年,中高档商品房项目层出不穷,加之原有的项目,在全市商品房开发总量中的比重逐渐加大,达 65%,由此带动了全市商品房价格的上涨,市区中心地段的中档商品房均价已达 2800 元/平方米,涨幅为 3.7%。2、普通住宅全年各区均价入下图:各主要城区全年住宅均价图2530.372685.632010.732028.592144.832532.62454.641863.38800160024003200江岸区江汉区硚口区东西湖区汉阳区武昌区洪山区青山区单位:元/平方米均价最高的江汉区为 2685.63 元/平方米,其次是武昌区 2532.6元/平方米,这两个区域均属于老城区,土地价格过高;价格最低的区域为青山区 1863.8 元/平方米。全市住宅均价 2353.4 元/平方米,同比增长 7.25%;全年价格指数为 1284.51 点,同比增长 82.43 点。3、由于 2003 年市政府适度供应经济适用房,政府指导价格已达1812.83 元/平方米,涨幅为 6.64%。4、写字楼销售市场保持平稳的发展趋势。全年均价为 4339.97 元/平方米,涨幅为 4.3%;指数为 1082.85 点,同比增长 4.27%。全年写字楼价格情况见下图: 季度写字楼指数写字楼均价(元/㎡)2002 年第四季度1050.074208.602003 年第一季度1065.544270.602003 年第二季度1080.504330.552003 年第三季度1089.654367.212003 年第四季度1095.714391.5 写字楼物业价格及指数图4100420043004400450010201040106010801100单位:元/平方米单位:点系列24208.64270.64330.554367.214391.5系列11050.071065.541080.51089.651095.712002年第四季度2003年第一季度2003年第二季度2003年第三季度2003年第四季度 (三)区域综合指数由于全市房地产市场在整顿中保持发展,各个区域的价格指数有涨有跌,但总体上呈现出平稳上涨的趋势。1、江岸区:区域全年住宅平均价格为 2530.37 元/平方米,同比增长 3.25%;指数为 1046.63 点,全年上涨了 61.95 点。各季度分别上涨5.81、26.98、30.89 点。该区域属于开发热点区域,全年推出了不少新楼盘,小户型和节能住宅的出现促进了该区房产...





发表评论取消回复