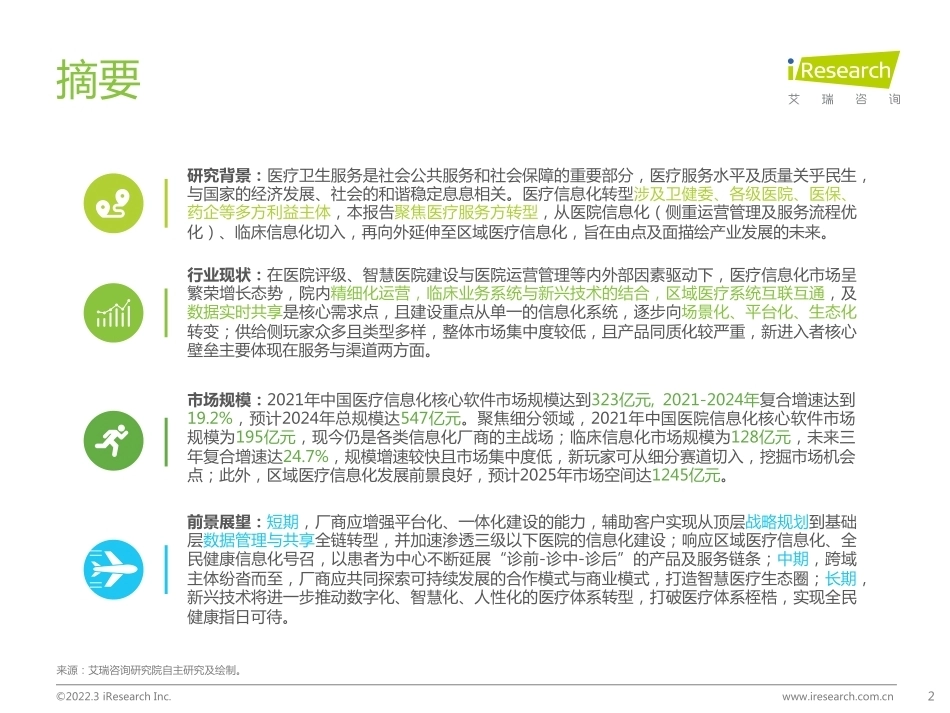
中国医疗信息化行业研究报告©2022.3 iResearch Inc. 2©2022.3 iResearch Inc. www.iresearch.com.cn摘要来源:艾瑞咨询研究院自主研究及绘制。SMS行业现状:在医院评级、智慧医院建设与医院运营管理等内外部因素驱动下,医疗信息化市场呈繁荣增长态势,院内精细化运营,临床业务系统与新兴技术的结合,区域医疗系统互联互通,及数据实时共享是核心需求点,且建设重点从单一的信息化系统,逐步向场景化、平台化、生态化转变;供给侧玩家众多且类型多样,整体市场集中度较低,且产品同质化较严重,新进入者核心壁垒主要体现在服务与渠道两方面。市场规模:2021年中国医疗信息化核心软件市场规模达到323亿元, 2021-2024年复合增速达到19.2%,预计2024年总规模达547亿元。聚焦细分领域,2021年中国医院信息化核心软件市场规模为195亿元,现今仍是各类信息化厂商的主战场;临床信息化市场规模为128亿元,未来三年复合增速达24.7%,规模增速较快且市场集中度低,新玩家可从细分赛道切入,挖掘市场机会点;此外,区域医疗信息化发展前景良好,预计2025年市场空间达1245亿元。研究背景:医疗卫生服务是社会公共服务和社会保障的重要部分,医疗服务水平及质量关乎民生,与国家的经济发展、社会的和谐稳定息息相关。医疗信息化转型涉及卫健委、各级医院、医保、药企等多方利益主体,本报告聚焦医疗服务方转型,从医院信息化(侧重运营管理及服务流程优化)、临床信息化切入,再向外延伸至区域医疗信息化,旨在由点及面描绘产业发展的未来。前景展望:短期,厂商应增强平台化、一体化建设的能力,辅助客户实现从顶层战略规划到基础层数据管理与共享全链转型,并加速渗透三级以下医院的信息化建设;响应区域医疗信息化、全民健康信息化号召,以患者为中心不断延展“诊前-诊中-诊后”的产品及服务链条;中期,跨域主体纷沓而至,厂商应共同探索可持续发展的合作模式与商业模式,打造智慧医疗生态圈;长期,新兴技术将进一步推动数字化、智慧化、人性化的医疗体系转型,打破医疗体系桎梏,实现全民健康指日可待。313425界定:医疗信息化研究范畴洞察:医疗信息化供需现状实践:典型案例展示溯源:医疗信息化发展背景求索:行动建议及展望4©2022.3 iResearch Inc. www.iresearch.com.cn研究主体聚焦以医疗卫生服务系统为主体的信息化转型医疗卫生服务是社会公共服务和社会保障的重要部分,医疗服务水平及质量关乎民生,与国家的经济发展、社会的和谐稳定息息相关。医疗信息化转型涉及卫健委、各级医院、医保、药企等多方利益主体,各利益主体在医疗信息化中承担不同的角色与职能,其信息化进程相互影响、密不可分。本报告聚焦以医疗卫生服务系统为主体的信息化转型,从医院信息化、临床信息化切入,再向外延伸至区域医疗信息化,旨在由点及面描绘产业发展的未来;而对于医疗支付、医药流通等环节信息化不会展开论述。注释:DIP为区域点数法总额预算和按病种分值付费,DRG为疾病诊断相关分组付费;试点省份及城市的数据来源为国家医疗保障局网站(更新截至2022年2月22日)。来源:公开资料,艾瑞咨询研究院自主研究及绘制。医疗信息化主要利益主体及职能概览医保系统职能-支付方国家医疗保障局医疗卫生服务系统-服务方国家卫生健康委员会统筹国家市场监督管理总局-药监局项目参保人数(万人)基本医疗保险136100职工基本医疗保险在职职工25398退休职工9025城乡居民基本医疗保险101677生育保险23546支付职能定价职能监督职能++协同促进医疗资源使用效率和医疗保障水平提升高等院校(医药/医信/…)医药系统-产品供给方定价招标药企医疗器械n拟定医保名录与支付标准,建立医保支付医药服务价格合理确定和动态调整机制,组织推进医保支付方式改革。截至2022年2月,全国已有27个DIP试点省份,71个DIP试点城市,30个DRG试点省份及城市n通过组织实施“医保谈判” “带量采购”,降低药品价格,减轻人民看病负担n作为医疗服务的“支付方”,医保制度完善、医保信息化的建设是推动医疗信息化的关键人才输送人才输送医疗卫生机构类型数量医院35394按经济类型分公立医院11870民营医院23524按医院等级分三级医院2996二级医院10404一级医院12252未定级医院9742基层医疗卫生机构970036社区卫生服务中心(站)35365乡镇卫生院35762村卫生室608828诊所(医务室)259833专业公共卫生机构14492疾病预防控制中心3384专科疾病防治机构1048妇幼保健机构3052卫生监督机构2934计划生育技术服务机构2810其他医疗卫生机构3000统筹患者5©2022.3 iResearch Inc. www.iresearch.com.cn研究背景来源:公开资料、艾瑞咨询研究院自主研究及绘制。定义及驱动因素发展现状转型关键医院信息化提升运营管理效率提升医疗服务水平改善患者就医体验定义:医院信息化服务于医院、患者,指基于信息化手段,推动以患者为中心的医疗服务流程优化与质量提升驱动因素:以《关于推动公立医院高质量发展的意见》为代表的政策是推动其发展不可忽视的外部力量;其次,受内部精细化运营管理驱动,三级以上医院加速全场景信息化布局,三级以下医院于基础应用、信息系统的投入逐年增加建设内容:医院信息化可分为医疗服务与运营管理两大内容, 涵盖HIS、HRP两大系统及数智中心,其中HRP是医院资源管理需求升级下的产物,相比HIS系统,更注重内部运营管理,跟HIS是互补而非替代的关系行业现状:较其他传统行业,医院信息化起步晚,院内信息化技术门槛相对较低,市场集中度较低,玩家类型多元化医疗服务:包括门诊挂号、挂号预约、患者入出转管理等模块,“以患者体验为中心”实现流程优化、医疗服务质量及水平提升是关键运营管理:包括人财事物、流程审批等,核心目标是减轻冗余工作,提升精细化管理水平院端资源整合:包括医护人员、数据、设备、药品等多方资源整合管理临床信息化实现临床数据价值辅助医生诊疗决策增强医院科研实力定义:临床信息化服务于医务人员,指在专项业务中用于处理医疗信息的系统,是医院核心业务转型的深化,与医院信息化区别主要体现在应用场景及核心功能上驱动因素:临床诊疗是医疗服务最核心的环节,直接影响整体医疗的发展进程建设内容:临床信息化系统涵盖临床系统和医技系统两大部分,其中临床系统聚焦患者诊疗环节全流程信息化,医技系统主要用于实现医院各个医技科室信息化行业现状:临床信息化技术门槛相对较高,主要玩家包括传统HIS厂商、及专注细分赛道厂商,市场集中度较低,新兴技术的应用是发展趋势系统打通:包括EMR、PACS、CDSS、LIS、RIS等核心模块,提升医务人员临床诊断的精确度与服务效率是关键临床数据应用:在保证数据安全、可用的条件下进行临床数据的挖掘与分析,并借助信息化手段提高临床诊断与决策的有效性与准确性,进一步提高医疗核心业务质量与水平,为区域医疗信息化、临床科研发展奠定基础区域医疗信息化降低居民就医成本优化医疗资源配置实现全民医疗健康定义:区域医疗信息化服务于医院、公共卫生机构、患者、医疗支付方及医疗器械供给方等多主体,以实现公共卫生数据共享,医疗服务系统打通为核心驱动因素:2016年以来国家政策不断强化医疗领域的数据融合以及大数据的应用,区域医疗信息化迎来发展黄金期建设内容:区域医疗信息化包含区域卫生平台与公共卫生系统两大核心系统,医疗服务与卫生管理等建设内容;县域医联体与城市医疗集团是当下探索的主要建设模式,实现医保互通、社区服务、双向转诊、远程医疗、居民健康档案、预防保健是主要目标行业现状:供给侧对区域医疗信息化产品并未做区分,各大厂商均有布局,具备资源整合能力、体量较大的头部厂商更容易脱颖而出顶层设计:具备顶层决定性、整体关联性、总体适用性、部署灵活性和规划可操作性系统整合及标准化建设:区域内各医疗信息化系统的有效信息整合、信息数据标准,实现互联互通, 打破医疗“孤岛”和“烟筒”系统,提高区域医疗服务质量,增强医疗服务的可及性、推动患者被动就医向主动预防转变613425界定:医疗信息化研究范畴洞察:医疗信息化供需现状实践:典型案例展示溯源:医疗信息化发展背景求索:行动建议及展望7©2022.3 iResearch Inc.www.iresearch.com.cn©2022.3 iResearch Inc. www.iresearch.com.cn13902 14476 15037 15961 16724 17725 19064 10.1%10.5%10.8%11.4%11.9%12.6%13.5%201420152016201720182019202065岁和65岁以上人口数量(亿)占总人口的百分比(%)2.0%5.1%12.2%26.0%42.0%64.5%1.4%3.8%11.5%23.5%38.9%54.0%3.7%7.1%15.1%31.3%48.4%62.3%15-24岁25-34岁35-44岁45-54岁55-64岁65岁以上2018年2013年2008年医疗健康需求持续攀升-人口结构人口老龄化及慢性病负担催化医疗服务体系优化的需求作为世界上唯一老龄人口过亿的国家,第七次全国人口普查结果显示,较2010年第六次全国人口普查,我国60岁及以上人口占比上升5.4%,其中65岁及以上人口占全国人口的13.5%,老龄化进程加快;老龄人口基数大、慢性疾病患病率高,我国65岁以上人群患慢性疾病比例为62.3%,且据统计直至2020年,由慢性病导致的疾病负担占总疾病负担的近70%,导致的死亡人数占我国总死亡人数的86.6%。老年护理已成为中国社会的“刚需”,解决老年护理的供给不足,保障高质量老年生活是人民日益增长美好生活的重要组成部分。通过信息化手段介入来优化医疗保障体系、促成养老模式的创新发展,实现“老有所养”、“智养质养”可极大程度减轻由人口老龄化、慢性疾病等引起的医疗服务负担。注释:65岁及以上的老年人占总人口的比重达到或超过7%即为人口老龄化。来源:国家统计局,艾瑞咨询研究院自主研究及绘制。来源:2019、2020年中国卫生统计年鉴,艾瑞咨询研究院自主研究及绘制。2014-2020年中国65岁及以上人口数量及占比老年人慢性疾病患病人口总量及占比宏观环境技术环境政策环境产业现状8©2022.3 iResearch Inc.www.iresearch.com.cn©2022.3 iResearch Inc. www.iresearch.com.cn来源: 《2020年我国卫生健康事业发展统计公报》,艾瑞咨询研究院自主研究及绘制。24346 28119 31669 35312 40975 46345 52598 59122 65841 72306 15.5% 12.6% 11.5% 16.0%13.1%13.5% 12.4%11.4% 9.8%2011 2012 2013 2014 2015 2016 2017 2018 2019 2020全国卫生总费用(亿元)增长率(%)医疗健康需求持续攀升-付费能力居民医疗服务的付费意愿与能力增强2015年,中国卫生总费用占GDP的比重(THE)首次接近国际平均水平并保持较强的内生增长动力,随后新医改政策进一步聚焦医疗卫生,着力打造社会民生基础设施,2020年中国THE首次破7,说明我国全社会的健康意识逐步提升、医疗卫生健康产业规模持续扩大。其次,居民对医疗保健、医疗诊疗的付费意愿与消费能力持续加强,刨除疫情偶发因素,自2016年起,我国医院诊疗人次呈稳步上升趋势; 2019-2020年的细分卫生费用中,次均门诊费用与人均住院费用的价格和同比增长都在提升。巨大的C端潜在消费市场与扩大的服务供给将刺激医疗服务行业成为下一个经济增长点。信息化手段能进一步提升医疗服务质量与水平,满足居民不断增长的医疗保障需求。来源:《2020年我国卫生健康事业发展统计公报》,艾瑞咨询研究...




发表评论取消回复