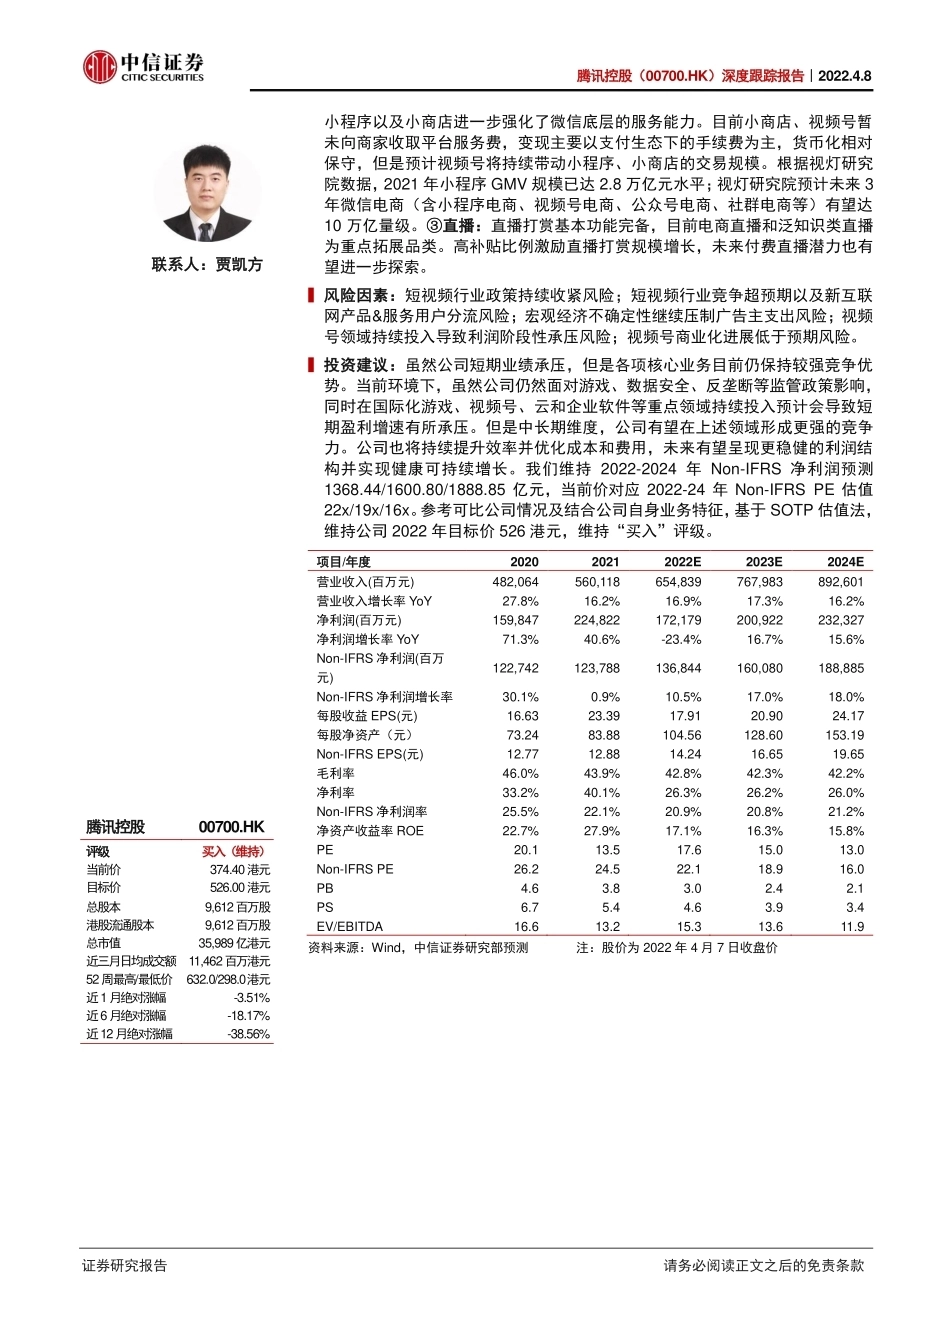
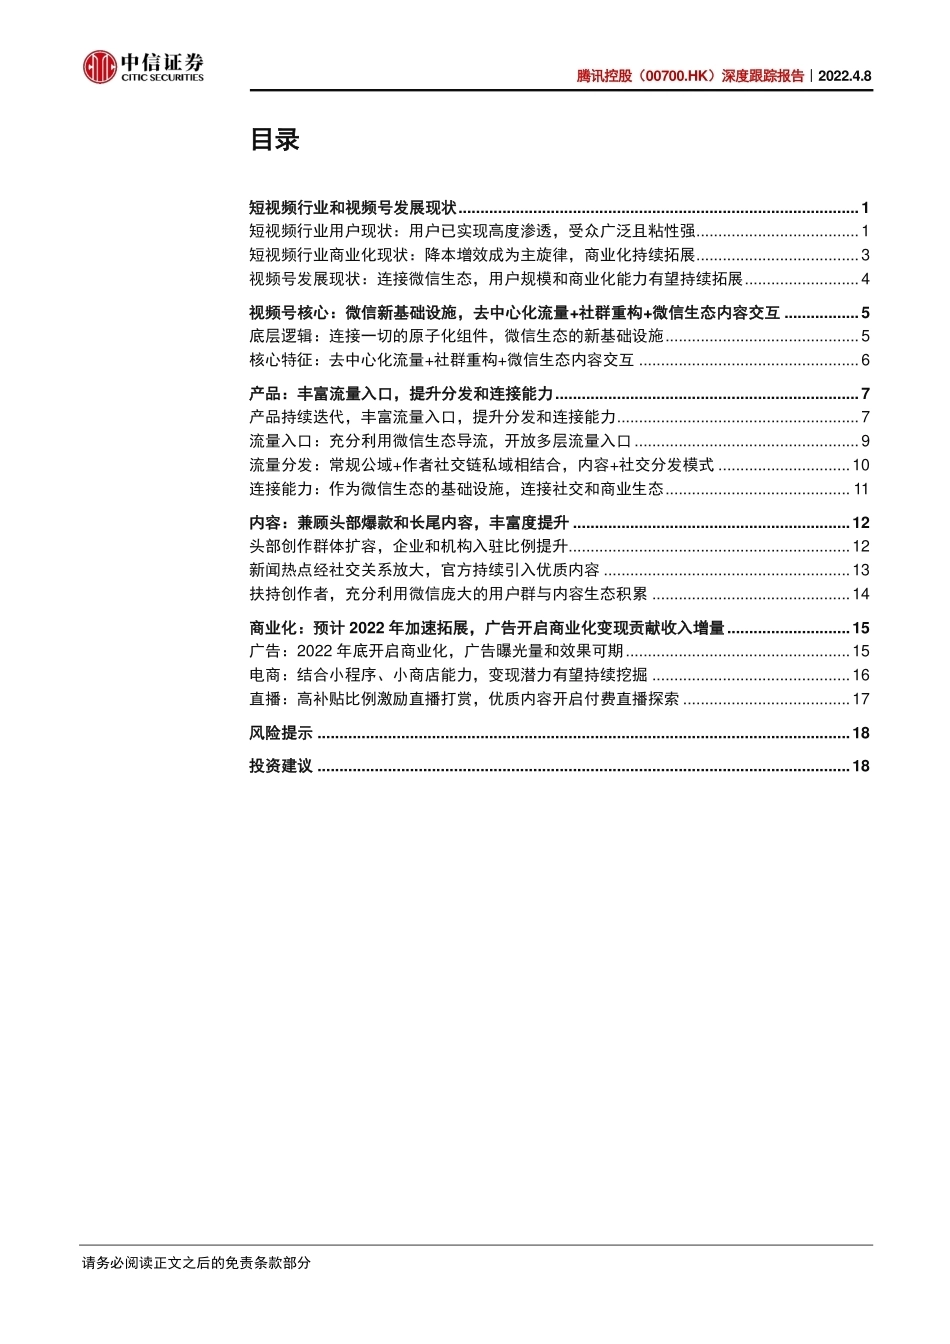
证券研究报告 请务必阅读正文之后的免责条款 微信视频号:用户规模发展迅速,广告计划开启商业化贡献收入弹性 腾讯控股(00700.HK)深度跟踪报告|2022.4.8 中信证券研究部 核心观点 王冠然 首席传媒分析师 S1010519040005 陈俊云 首席前瞻研究 分析师 S1010517080001 许英博 首席科技产业 分析师 S1010510120041 廖原 互联科技融合 分析师 S1010522030004 联系人:任杰 微信视频号用户规模发展迅速,目前用户 DAU 已经达 5 亿量级,我们认为潜在活跃用户空间有望对标朋友圈 DAU 7.8 亿水平。目前视频号商业化仍然处于早期阶段,看点在于预计将于 2022 年底开启信息流广告变现;我们参考朋友圈广告和快手广告量级测算 2023 年视频号广告全年有望贡献 370 亿元左右增量收入。电商方面结合视频号与小程序、小商店、微信支付的生态价值,有望持续拓展微信生态的交易规模。虽然公司短期业绩承压,但是各项核心业务目前仍保持较强竞争优势。公司在国际化游戏、视频号、云和企业软件等重点领域持续投入,有望形成更强的竞争力。公司也将持续提升效率和优化成本费用,未来有望呈现更稳健的利润结构并实现可持续增长,维持“买入”评级。 ▍微信视频号用户规模发展迅速,潜在活跃用户空间有望对标朋友圈 DAU7.8 亿水平。2020 年 1 月上线以来,微信视频号功能和产品形态逐渐成熟。根据视灯研究院数据,2021 年 12 月微信视频号 DAU 已达 5 亿水平,同比增长 78%,其用户体量已介于抖音与快手(主站+极速版)之间;同时使用时长已达 35 分钟,同比增长 84%。作为原子化组件,视频号连接微信生态,目前已经实现对于即时对话、小程序、公众号、朋友圈、企业微信等各种功能的连接能力。依托微信庞大流量池,视频号潜在活跃用户仍有可观增长空间,可参考朋友圈 DAU约 7.8 亿水平。 ▍视频号底层逻辑在于连接一切的原子化组件,成为微信生态的新基础设施。依托微信 10 亿级活跃用户和社交关系链与完善的服务能力,视频号拥有得天独厚的流量、留存、转化和私域能力优势,从而实现去中心化流量、社群重构和内容交互,完善微信生态的内容与商业化体系,拓宽私域流量运营和商业化价值。 ▍视频号产品上不断丰富流量入口并提升分发和连接能力。我们总结视频号上线以来重点从三个维度迭代优化产品:加强直播和带货能力、加强内部打通能力、增加创作者激励。视频号定位为内容与社交链及微信能力的融合,依托微信生态,开放多层流量入口:包括公域入口(如信息流、直播)、私域入口(如朋友圈、会话等)、内部联通入口(公众号、小程序、企业微信等)。流量分发上,视频号结合常规公域和社交链私域形成内容+社交分发模式。同时作为微信生态的基础设施,视频号通过连接能力的提升打通社交场景和商业场景。 ▍视频号内容上兼顾头部爆款和长尾内容,丰富度提升。头部创作群体扩容,机构和企业入驻比例提升,内容以生活、时事新闻、民生政务占比最高,其中经过社交关系放大时事热点关注度,视频号已成为重要的获取新闻热点的平台;同时,微信也在持续引入头部优质内容扩大影响力,2021 年底西城男孩视频号演唱会达到 2000 万的场观,PCU(最高同时在线)150 万人。长尾内容上,视频号对于内容创作者和 MCN 机构给予充分激励,充分利用微信庞大的用户群,挖掘社交关系产生 UGC 内容潜力以及进行千万量级公众号和泛文娱体系的内容生态积累。 ▍目前商业化仍然处于早期阶段,但综合商业价值潜力巨大,未来微信视频号料将持续拓展短视频流广告、直播打赏和电商等商业化能力。①广告:目前视频号广告形式包括互选广告(原生内容广告)和直播/视频推广(内容加热),2022年底视频号预计开启信息流广告变现;我们参考朋友圈广告和快手广告量级,基于敏感性分析,在中性假设下测算 2023 年视频号广告有望贡献 370 亿元左右量级增量收入弹性,商业化弹性较大。②电商:视频号电商仍处快速发展期, 腾讯控股(00700.HK)深度跟踪报告|2022.4.8 证券研究报告 请务必阅读正文之后的免责条款 联系人:贾凯方 小程序以及小商店进一步强化了微信底层的服务能力。目前小商店、视频号暂未向商家收取平台服务费,变现主要以支付生态下的手续费为主,货币化相对保守,但是预计视频号将持续带动小程序、小商店的交易规模。根据视灯研究院数据,2021 年小程序 GMV 规模已达 2.8 万亿元水平;视灯研究院预计未来 3年微信电商(含小程序电商、视频号电商、公众号电商、社群电商等)有望达10 万亿量级。③直播:直播打赏基本功能完备,目前电商直播和泛知识类直播为重点拓展品类。高补贴比例激励直播打赏规模增长,未来付费直播潜力也有望进一步探索。 ▍风险因素:短视频行业政策持续收紧风险;短视频行业竞争超预期以及新互联网产品&服务用户分流风险;宏观经济不确定性继续压制广告主支出风险;视频号领域持续投入导致利润阶段性承压风险;视频号商业化进展低于预期风险。 ▍投资建议:虽然公司短期业绩承压,但是各项核心业务目前仍保持较强竞争优势。当前环境下,虽然公司仍然面对游戏、数据安全、反垄断等监管政策影响,同时在国际化游戏、视频号、云和企业软件等重点领域持续投入预计会导致短期盈利增速有所承压。但是中长期维度,公司有望在上述领域形成更强的竞争力。公司也将持续提升效率并优化成本和费用,未来有望呈现更稳健的利润结构并实现健康可持续增长。我们维持 2022-2024 年 Non-IFRS 净利润预测1368.44/1600.80/1888.85 亿元,当前价对应 2022-24 年 Non-IFRS PE 估值22x/19x/16x。参考可比公司情况及结合公司自身业务特征,基于 SOTP 估值法,维持公司 2022 年目标价 526 港元,维持“买入”评级。 项目/年度 2020 2021 2022E 2023E 2024E 营业收入(百万元) 482,064 560,118 654,839 767,983 892,601 营业收入增长率 YoY 27.8% 16.2% 16.9% 17.3% 16.2% 净利润(百万元) 159,847 224,822 172,179 200,922 232,327 净利润增长率 YoY 71.3% 40.6% -23.4% 16.7% 15.6% Non-IFRS 净利润(百万元) 122,742 123,788 136,844 160,080 188,885 Non-IFRS 净利润增长率 30.1% 0.9% 10.5% 17.0% 18.0% 每股收益 EPS(元) 16.63 23.39 17.91 20.90 24.17 每股净资产(元) 73.24 83.88 104.56 128.60 153.19 Non-IFRS EPS(元) 12.77 12.88 14.24 16.65 19.65 毛利率 46.0% 43.9% 42.8% 42.3% 42.2% 净利率 33.2% 40.1% 26.3% 26.2% 26.0% Non-IFRS 净利润率 25.5% 22.1% 20.9% 20.8% 21.2% 净资产收益率 ROE 22.7% 27.9% 17.1% 16.3% 15.8% PE 20.1 13.5 17.6 15.0 13.0 Non-IFRS PE 26.2 24.5 22.1 18.9 16.0 PB 4.6 3.8 3.0 2.4 2.1 PS 6.7 5.4 4.6 3.9 3.4 EV/EBITDA 16.6 13.2 15.3 13.6 11.9 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 4 月 7 日收盘价 腾讯控股 00700.HK 评级 买入(维持) 当前价 374.40港元 目标价 526.00港元 总股本 9,612百万股 港股流通股本 9,612百万股 总市值 35,989亿港元 近三月日均成交额 11,462百万港元 52周最高/最低价 632.0/298.0港元 近1月绝对涨幅 -3.51% 近6月绝对涨幅 -18.17% 近12月绝对涨幅 -38.56% 腾讯控股(00700.HK)深度跟踪报告|2022.4.8 请务必阅读正文之后的免责条款部分 目录 短视频行业和视频号发展现状 ........................................................................................... 1 短视频行业用户现状:用户已实现高度渗透,受众广泛且粘性强 ..................................... 1 短视频行业商业化现状:降本增效成为主旋律,商业化持续拓展 ..................................... 3 视频号发展现状:连接微信生态,用户规模和商业化能力有望持续拓展 .......................... 4 视频号核心:微信新基础设施,去中心化流量+社群重构+微信生态内容交互 ................. 5 底层逻辑:连接一切的原子化组件,微信生态的新基础设施 ............................................ 5 核心特征:去中心化流量+社群重构+微信生态内容交互 .................................................. 6 产品:丰富流量入口,提升分发和连接能力 ..................................................................... 7 产品持续迭代,丰富流量入口,提升分发和连接能力 ....................................................... 7 流量入口:充分利用微信生态导流,开放多层流量入口 ................................................... 9 流量分发:常规公域+作者社交链私域相结合,内容+社交分发模式 .............................. 10 连接能力:作为微信生态的基础设施,连接社交和商业生态 .......................................... 11 内容:兼顾头部爆款和长尾内容,丰富度提升 ............................................................... 12 头部创作群体扩容,企业和机构入驻比例提升................................................................ 12 新闻热点经社交关系放大,官方持续引入优质内容 ........................................................ 13 扶持创作者,充分利用微信庞大的用户群与内容生态积累 ............................................. 14 商业化:预计 2022 年加速拓展,广告开启商业化变现贡献收入增量 ............................ 15 广告:2022 年底开启商业化,广告曝光量和效果可期 ................................................... 15 电商:结合小程序、小商店能力,变现潜力有望持续挖掘 ............................................. 16 直播:高补贴比例激励直播打赏,优质内容开启付费直播探索 ................................




发表评论取消回复