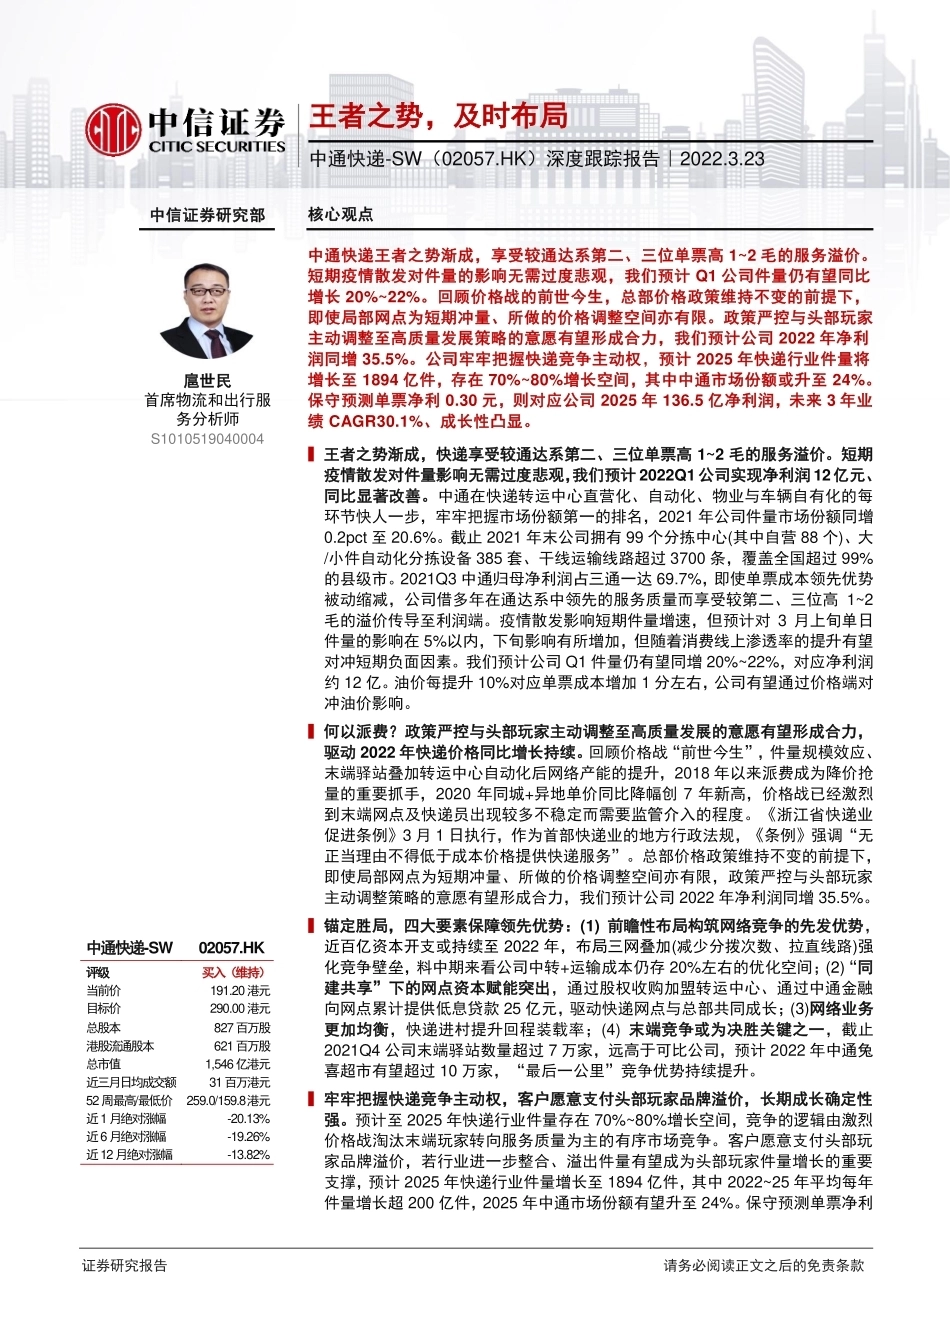
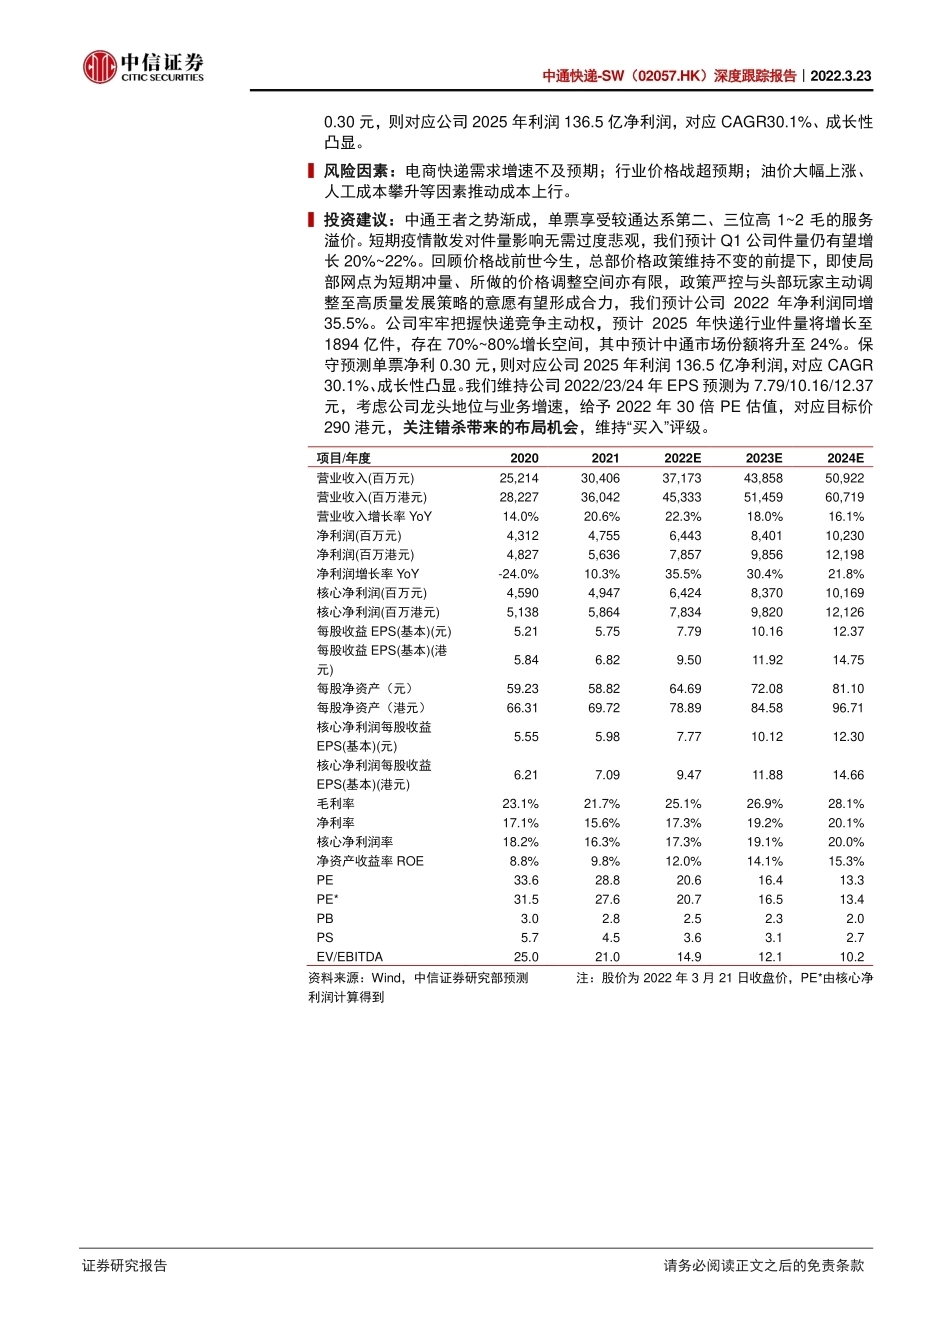
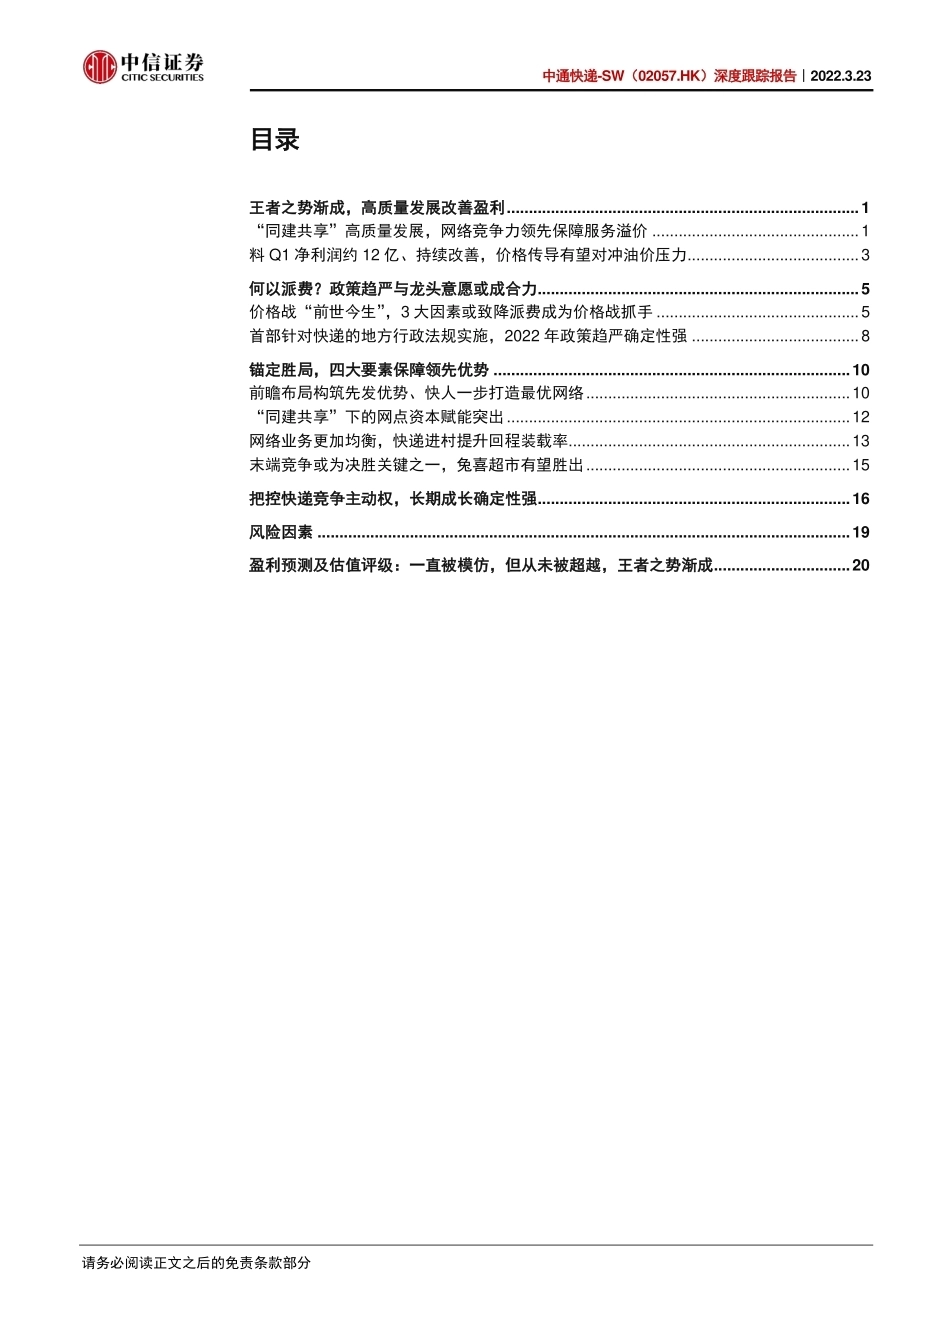
证券研究报告 请务必阅读正文之后的免责条款 王者之势,及时布局 中通快递-SW(02057.HK)深度跟踪报告|2022.3.23 中信证券研究部 核心观点 扈世民 首席物流和出行服务分析师 S1010519040004 中通快递王者之势渐成,享受较通达系第二、三位单票高 1~2 毛的服务溢价。短期疫情散发对件量的影响无需过度悲观,我们预计 Q1 公司件量仍有望同比增长 20%~22%。回顾价格战的前世今生,总部价格政策维持不变的前提下,即使局部网点为短期冲量、所做的价格调整空间亦有限。政策严控与头部玩家主动调整至高质量发展策略的意愿有望形成合力,我们预计公司 2022 年净利润同增 35.5%。公司牢牢把握快递竞争主动权,预计 2025 年快递行业件量将增长至 1894 亿件,存在 70%~80%增长空间,其中中通市场份额或升至 24%。保守预测单票净利 0.30 元,则对应公司 2025 年 136.5 亿净利润,未来 3 年业绩 CAGR30.1%、成长性凸显。 ▍王者之势渐成,快递享受较通达系第二、三位单票高 1~2 毛的服务溢价。短期疫情散发对件量影响无需过度悲观,我们预计 2022Q1 公司实现净利润 12 亿元、同比显著改善。中通在快递转运中心直营化、自动化、物业与车辆自有化的每环节快人一步,牢牢把握市场份额第一的排名,2021 年公司件量市场份额同增0.2pct 至 20.6%。截止 2021 年末公司拥有 99 个分拣中心(其中自营 88 个)、大/小件自动化分拣设备 385 套、干线运输线路超过 3700 条,覆盖全国超过 99%的县级市。2021Q3 中通归母净利润占三通一达 69.7%,即使单票成本领先优势被动缩减,公司借多年在通达系中领先的服务质量而享受较第二、三位高 1~2毛的溢价传导至利润端。疫情散发影响短期件量增速,但预计对 3 月上旬单日件量的影响在 5%以内,下旬影响有所增加,但随着消费线上渗透率的提升有望对冲短期负面因素。我们预计公司 Q1 件量仍有望同增 20%~22%,对应净利润约 12 亿。油价每提升 10%对应单票成本增加 1 分左右,公司有望通过价格端对冲油价影响。 ▍何以派费?政策严控与头部玩家主动调整至高质量发展的意愿有望形成合力,驱动 2022 年快递价格同比增长持续。回顾价格战“前世今生”,件量规模效应、末端驿站叠加转运中心自动化后网络产能的提升,2018 年以来派费成为降价抢量的重要抓手,2020 年同城+异地单价同比降幅创 7 年新高,价格战已经激烈到末端网点及快递员出现较多不稳定而需要监管介入的程度。《浙江省快递业促进条例》3 月 1 日执行,作为首部快递业的地方行政法规,《条例》强调“无正当理由不得低于成本价格提供快递服务”。总部价格政策维持不变的前提下,即使局部网点为短期冲量、所做的价格调整空间亦有限,政策严控与头部玩家主动调整策略的意愿有望形成合力,我们预计公司 2022 年净利润同增 35.5%。 ▍锚定胜局,四大要素保障领先优势:(1) 前瞻性布局构筑网络竞争的先发优势,近百亿资本开支或持续至 2022 年,布局三网叠加(减少分拨次数、拉直线路)强化竞争壁垒,料中期来看公司中转+运输成本仍存 20%左右的优化空间;(2)“同建共享”下的网点资本赋能突出,通过股权收购加盟转运中心、通过中通金融向网点累计提供低息贷款 25 亿元,驱动快递网点与总部共同成长;(3)网络业务更加均衡,快递进村提升回程装载率;(4) 末端竞争或为决胜关键之一,截止2021Q4 公司末端驿站数量超过 7 万家,远高于可比公司,预计 2022 年中通兔喜超市有望超过 10 万家,“最后一公里”竞争优势持续提升。 ▍牢牢把握快递竞争主动权,客户愿意支付头部玩家品牌溢价,长期成长确定性强。预计至 2025 年快递行业件量存在 70%~80%增长空间,竞争的逻辑由激烈价格战淘汰末端玩家转向服务质量为主的有序市场竞争。客户愿意支付头部玩家品牌溢价,若行业进一步整合、溢出件量有望成为头部玩家件量增长的重要支撑,预计 2025 年快递行业件量增长至 1894 亿件,其中 2022~25 年平均每年件量增长超 200 亿件,2025 年中通市场份额有望升至 24%。保守预测单票净利 中通快递-SW 02057.HK 评级 买入(维持) 当前价 191.20港元 目标价 290.00港元 总股本 827百万股 港股流通股本 621百万股 总市值 1,546亿港元 近三月日均成交额 31百万港元 52周最高/最低价 259.0/159.8港元 近1月绝对涨幅 -20.13% 近6月绝对涨幅 -19.26% 近12月绝对涨幅 -13.82% 中通快递-SW(02057.HK)深度跟踪报告|2022.3.23 证券研究报告 请务必阅读正文之后的免责条款 0.30 元,则对应公司 2025 年利润 136.5 亿净利润,对应 CAGR30.1%、成长性凸显。 ▍风险因素:电商快递需求增速不及预期;行业价格战超预期;油价大幅上涨、人工成本攀升等因素推动成本上行。 ▍投资建议:中通王者之势渐成,单票享受较通达系第二、三位高 1~2 毛的服务溢价。短期疫情散发对件量影响无需过度悲观,我们预计 Q1 公司件量仍有望增长 20%~22%。回顾价格战前世今生,总部价格政策维持不变的前提下,即使局部网点为短期冲量、所做的价格调整空间亦有限,政策严控与头部玩家主动调整至高质量发展策略的意愿有望形成合力,我们预计公司 2022 年净利润同增35.5%。公司牢牢把握快递竞争主动权,预计 2025 年快递行业件量将增长至1894 亿件,存在 70%~80%增长空间,其中预计中通市场份额将升至 24%。保守预测单票净利 0.30 元,则对应公司 2025 年利润 136.5 亿净利润,对应 CAGR 30.1%、成长性凸显。我们维持公司 2022/23/24 年 EPS 预测为 7.79/10.16/12.37元,考虑公司龙头地位与业务增速,给予 2022 年 30 倍 PE 估值,对应目标价290 港元,关注错杀带来的布局机会,维持“买入”评级。 项目/年度 2020 2021 2022E 2023E 2024E 营业收入(百万元) 25,214 30,406 37,173 43,858 50,922 营业收入(百万港元) 28,227 36,042 45,333 51,459 60,719 营业收入增长率 YoY 14.0% 20.6% 22.3% 18.0% 16.1% 净利润(百万元) 4,312 4,755 6,443 8,401 10,230 净利润(百万港元) 4,827 5,636 7,857 9,856 12,198 净利润增长率 YoY -24.0% 10.3% 35.5% 30.4% 21.8% 核心净利润(百万元) 4,590 4,947 6,424 8,370 10,169 核心净利润(百万港元) 5,138 5,864 7,834 9,820 12,126 每股收益 EPS(基本)(元) 5.21 5.75 7.79 10.16 12.37 每股收益 EPS(基本)(港元) 5.84 6.82 9.50 11.92 14.75 每股净资产(元) 59.23 58.82 64.69 72.08 81.10 每股净资产(港元) 66.31 69.72 78.89 84.58 96.71 核心净利润每股收益EPS(基本)(元) 5.55 5.98 7.77 10.12 12.30 核心净利润每股收益EPS(基本)(港元) 6.21 7.09 9.47 11.88 14.66 毛利率 23.1% 21.7% 25.1% 26.9% 28.1% 净利率 17.1% 15.6% 17.3% 19.2% 20.1% 核心净利润率 18.2% 16.3% 17.3% 19.1% 20.0% 净资产收益率 ROE 8.8% 9.8% 12.0% 14.1% 15.3% PE 33.6 28.8 20.6 16.4 13.3 PE* 31.5 27.6 20.7 16.5 13.4 PB 3.0 2.8 2.5 2.3 2.0 PS 5.7 4.5 3.6 3.1 2.7 EV/EBITDA 25.0 21.0 14.9 12.1 10.2 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 3 月 21 日收盘价,PE*由核心净利润计算得到 中通快递-SW(02057.HK)深度跟踪报告|2022.3.23 请务必阅读正文之后的免责条款部分 目录 王者之势渐成,高质量发展改善盈利 ................................................................................ 1 “同建共享”高质量发展,网络竞争力领先保障服务溢价 ............................................... 1 料 Q1 净利润约 12 亿、持续改善,价格传导有望对冲油价压力 ....................................... 3 何以派费?政策趋严与龙头意愿或成合力......................................................................... 5 价格战“前世今生”,3 大因素或致降派费成为价格战抓手 .............................................. 5 首部针对快递的地方行政法规实施,2022 年政策趋严确定性强 ...................................... 8 锚定胜局,四大要素保障领先优势 ................................................................................. 10 前瞻布局构筑先发优势、快人一步打造最优网络 ............................................................ 10 “同建共享”下的网点资本赋能突出 .............................................................................. 12 网络业务更加均衡,快递进村提升回程装载率................................................................ 13 末端竞争或为决胜关键之一,兔喜超市有望胜出 ............................................................ 15 把控快递竞争主动权,长期成长确定性强....................................................................... 16 风险因素 ......................................................................................................................... 19 盈利预测及估值评级:一直被模仿,但从未被超越,王者之势渐成............................... 20 中通快递-SW(02057.HK)深度跟踪报告|2022.3.23 请务必阅读正文之后的免责条款部分 插图目录 图 1:截至 2021Q4 公司拥有 99 个分拣中心、干线运输线路超过 3700 条,覆盖全国超过99%的县级市 ...............................................




发表评论取消回复