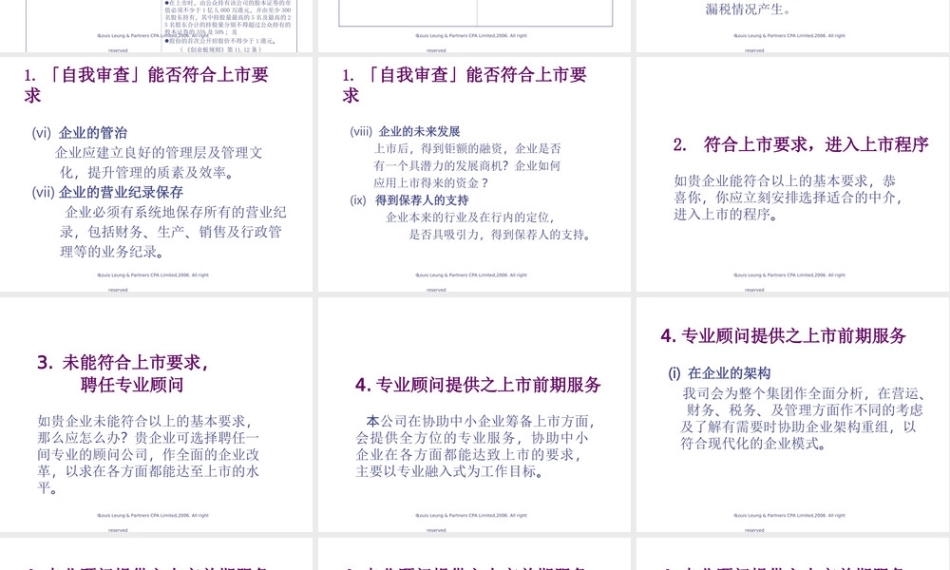
企业如何筹备香港上市 ©Louis Leung & Partners CPA Limited,2006. All right reserved 目錄1. 「自我审查」能否符合上市要求 2. 符合上市要求,进入上市程序 3. 未能符合上市要求,聘任专业顾问 4. 专业顾问提供之上市前期服务 ©Louis Leung & Partners CPA Limited,2006. All right reserved 1. 「自我审查」能否符合上市要求首先中小企业必须作全面的「自我审查」能否符合上市的要求,审查的范围主要包括以下九点 :- ©Louis Leung & Partners CPA Limited,2006. All right reserved 1. 「自我审查」能否符合上市要求(i) 盈利及市值的要求 主板新申请人必须符合以下三项财务准则的其中一项 ( 《主板规则》第 8.05 条 ) : 创业板并无盈利或其它财务准则要求 1. 盈利测试2. 市值 / 收入测试3. 市值 / 收入 / 现金流量测试______________________________________________________________股东应占盈利过 去 3 年 盈 利 达 5,000 万港元 ( 最近 1年 2,000 万港元,其前两年合计达 3,000万港元 )不适用不适用市值上市时至少达 2 亿港元上市时至少达 40亿港元上市时至少达 20 亿港元收入不适用最近一个经审核财政年度至少达 5 亿港元最近一个经审核财政年度至少达 5 亿港元现金流量不适用不适用经营业务有现金流入,于前 3 个财政年度合计至少达 1 亿港元©Louis Leung & Partners CPA Limited,2006. All right reserved 主板 创业板 新申请人必须具备不少于 3 个财政年度的营业纪录,其间管理层须大致相同。然而,就「市值 / 收入测试」下的合资格发行人而言,如新申请人能够证明其符合下列情况,联交所可接纳发行人为期较短的营业纪录: 新申请人必须证明在紧接新申请人呈交上市申请的日期之前有至少 24 个月活跃业务纪录。若符合以下条件的新申请人,此项要求可减至 12 个月: 新申请人的董事及管理层在新申请人所属业务 及行业中拥有足够 ( 至少三年 ) 及令人满意的 经验;及 在最近一个经审核的财政年度内管理层维持不 变。 ( 《主板规则》第 8.05 及 8.05A 条 ) 該公司1. 首次上市文件中会计师报告显示其过去 12 个月 内的营业额不少于 5 亿港元;2. 该会计师报告内的资产负责表显示其上一个财 政期间的总资产不少于 5 亿港元;或3. 上市时厘定之市值不少于 5 亿港元; 在上市时,由公众持有该公司的股本证券的市值必须不少于 1 亿 5,000 万港元,并由至少 300名股东持有,其中持股量最高的 5 名及最高的 25 名股东合计的持股量分别不得超过公众持有的股本证券的 35% 及 50% ;及 股份的首次公开招股价不得少于 1 港元。 ( 《创业板规则》第 11.12 条 ) ©Louis Leung & Partners CPA Limited,2006. All right reserved 1. 「自我审查」能否符合上市要求(ii) 营业纪录要求 1. 「自我审查」能否符合上市要求(iii) 于业务纪录其间的管理层、拥有权及控制权 主板 创业板 新申请人的管理层及拥有权于 3 年业务纪录期间内必须保持大致相同。实际上,该公司须在:1. 至少前 3 个年度内管理层维持不变;及2. 最近一个经审核的财政年度内拥有权和控制权维持不变。( 《主板规则》第 8.05 条 ) 新申请人的管理层及拥有权在活跃业务纪录期间内必须保持大致相同( 《创业板规则》第 11.12 条 ) ©Louis Leung & Partners CPA Limited,2006. All right reserved 1. 「自我审查」能否符合上市要求 (iv) 账务的处理 过往的三年财务报告必须聘任香港或 国际的会计师以香港或国际的会计准 则审核,厘定有关企业的资产及盈 利。 (v) 税务的处理 过往的三年中,所有相关的税务必 须完全纪录及处理,不能有重大的 漏税情况产生。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 1. 「自我审查」能否符合上市要求 (vi) 企业的管治 企业应建立良好的管理层及管理文 化,提升管理的质素及效率。 (vii) 企业的营业纪录保存 企业必须有系统地保存所有的营业纪 录,包括财务、生产、销售及行政管 理等的业务纪录。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 1. 「自我审查」能否符合上市要求 (viii) 企业的未来发展 上市后,得到钜额的融资,企业是否 有一个具潜力的发展商机?企业如何 应用上市得来的资金? (ix) 得到保荐人的支持 企业本来的行业及在行内的定位, 是否具吸引力,得到保荐人的支持。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 2. 符合上市要求,进入上市程序 如贵企业能符合以上的基本要求,恭喜你,你应立刻安排选择适合的中介,进入上市的程序。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 3. 未能符合上市要求, 聘任专业顾问 如贵企业未能符合以上的基本要求,那么应怎么办?贵企业可选择聘任一间专业的顾问公司,作全面的企业改革,以求在各方面都能达至上市的水平。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 4. 专业顾问提供之上市前期服务 本公司在协助中小企业筹备上市方面,会提供全方位的专业服务,协助中小企业在各方面都能达致上市的要求,主要以专业融入式为工作目标。©Louis Leung & Partners CPA Limited,2006. All right reserved 4. 专业顾问提供之上市前期服务 (i) 在企业的架构 我司会为整个集团作全面分析,在营运、 财务、税务、及管理方面作不同的考虑及了解有需要时协助企业架构重组,以符合现代化的企业模式。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 4. 专业顾问提供之上市前期服务(ii)在企业的管治 我司会协助企业建立、企业管治、按上市要求营运,务求企业于上市前能熟悉上市后的正确运作。 (iii)在企业的财务和税务 我司会协助企业建立正确的财务账, 按国际会计标准进行记账,依账报 税,使会计账能达至上市要求。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 4. 专业顾问提供之上市前期服务(iv)在生产或营运 我司会深入了解企业的营运情况,在每一个环节都作详细的分析,并作适当的建议及参与,使企业能提升生产或营运的效益。 (v)在企业的销售 我司会研究企业的产品及市场潜能,并协助企业开发或增强销售网络,以加强企业的盈利能力,及提升在行内地位。 ©Louis Leung & Partners CPA Limited,2006. All right reserved 4. 专业顾问提供之上市前期服务(vi) 在企业的融资 在上市前期,如企业的发展,需额外的资金,我司会协助企业寻找适当的融资方法,以扩大企业的盈利能力。 ©Louis Leung & Partners CPA Limited,2006. All right reserved ~ 完 ~





发表评论取消回复