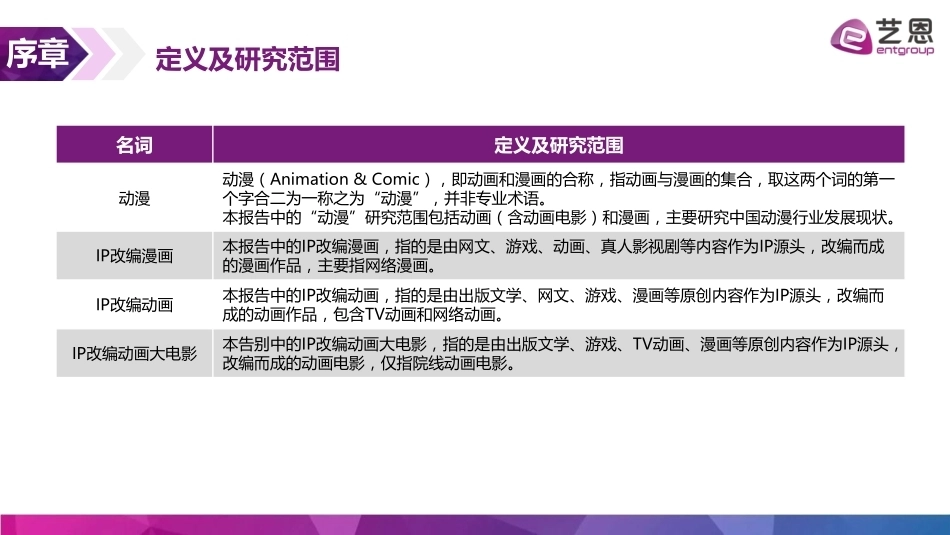
泛娱乐大数据平台领航者 中国动漫行业IP价值研究报告 ——超级IP何时诞生 contents 中国动漫行业内容载体价值初显 中国动漫行业超级IP诞生之路 中国动漫行业IP时代的到来 目 录 01 02 03 中国动漫行业典型企业布局 04 定义及研究范围 序章 名词 定义及研究范围 动漫 动漫(Animation & Comic),即动画和漫画的合称,指动画与漫画的集合,取这两个词的第一个字合二为一称之为“动漫”,并非专业术语。 本报告中的“动漫”研究范围包括动画(含动画电影)和漫画,主要研究中国动漫行业发展现状。 IP改编漫画 本报告中的IP改编漫画,指的是由网文、游戏、动画、真人影视剧等内容作为IP源头,改编而成的漫画作品,主要指网络漫画。 IP改编动画 本报告中的IP改编动画,指的是由出版文学、网文、游戏、漫画等原创内容作为IP源头,改编而成的动画作品,包含TV动画和网络动画。 IP改编动画大电影 本告别中的IP改编动画大电影,指的是由出版文学、游戏、TV动画、漫画等原创内容作为IP源头,改编而成的动画电影,仅指院线动画电影。 1 行业篇: 中国动漫行业IP时代的到来 发展阶段 用户基础 内容题材 运作模式 变现渠道 高度发达,动漫产值超2000+亿美元 DC与漫威分别被传媒集团收购,行业并购促使产业集中 动画大电影平均观影人次全球第一 通过成熟电影工业辐射力遍及全球 以角色为核心,以超级英雄题材为主 重工业大投入搭载合家欢内容 公司化创作,漫联联姻迪士尼,DC牵手华纳,分别构筑产业堡垒 以迪士尼为例,围绕动漫IP三级变现:动漫IP→真人影视→主题公园+衍生授权+互动娱乐 高度发达,动漫市场规模超7000亿日元 深夜动画及OVA等渠道扩张拉动行业繁荣 用户基础广泛,人口覆盖率高达40% 网罗各年龄、各阶层受众 品类成熟、题材多元,满足细分市场 与轻小说、游戏绑定紧密,校园、热血题材为主流 制作委员会统领IP跨领域开发 IP上下游一体化趋势明显,角川、万代向全产业链衍生 变现渠道多样,打通全产业链 衍生品及海外收入占动画产业60% 高速发展中,跳过出版阶段,网络发展推动行业腾飞 平台鼎立,竞争激烈,未形成垄断 发展时间较短,用户基数较小 以核心二次元用户为主,正向泛二次元用户蔓延 品类不成熟,但坐拥电竞、末世等独有题材 以彩漫为主,2D、3D动画分庭抗礼 以几大平台为核心,PGC/UGC/工作室模式并存 产业链尚需完善及进一步集中化 产业初级阶段,仍以培养用户消费习惯为主 付费意识、行为萌芽,未来收益可期 中美日对比: 中国动漫行业处于快速成长阶段 1.1 美国动漫行业 日本动漫行业 中国动漫行业 数据来源:中信建投证券。 渠道 内容 用户 传统媒体时代 互联网时代 IP时代:萌芽期 IP时代:成长期 IP时代:全产业链运营 漫画: 漫画杂志陆续出版 1980s-90s末 动画 黑白/彩色电视机 漫画: 网站、论坛、贴吧等新兴社群渠道出现;杂志、单行本流行 2000-2010年 漫画: 网络漫画孵化平台、社交媒体新浪微博的兴起;传统纸媒衰落 2011-2014年 2015-2017年 漫画: 移动APP的爆发,加快网络漫画传播速度 漫画: 全版权运营:围绕核心二次元用户,涵盖动画,轻小说,游戏等,向真人影视剧延伸 衍生品:周边、玩具等 漫画: 日漫为主;原创彩漫出现 漫画: 黑白原创漫画连载 漫画: 条漫出现;国漫兴起,网文、游戏等改编漫画出现 漫画: 国产原创漫画与IP改编漫画并存,且快速发展 70、80后为核心观看人群;日漫作品的引进培育了首批日漫忠实用户 95后、00后成核心观看人群;正版化成趋势,用户漫画付费意愿强;漫画家从幕后走向台前,拥有超多人气及粉丝,动漫粉丝经济业务逐渐兴起 85、90后为核心观看人群;网络加快信息传播速度,动漫用户规模不断扩大 覆盖全年龄层用户,向成人、青少年两级扩展 动画: 网络电视;弹幕视频网站 动画: 手机/宽带电视;在线视频网站动漫频道 动画: 3D电视;短视频平台 动画 国产原创动画兴起 动画电影: 原创/TV动画作品系列化趋势显著,尚未突破低幼向定位 动画: 引进欧美、日本动画 国产动画相对落后 动画电影: 文学改编作品为主 儿童低幼向显著 动画: 国漫改编动画片出现 动画电影: 原创3D、漫改动画大电影出现,尝试打破低幼向定位 动画: 国漫、网文、游戏等改编动画爆发,原创动画快速发展 动画电影: 国漫、文学等改编作品出现,打破低幼向局面 动画: 全版权运营:围绕三次元、成人用户,涵盖动画大电影,网文,游戏等,向真人影视剧延伸 衍生品:周边,玩具,主题乐园等 2018年-未来 发展历程: 中国动漫IP时代到来,内容孵化、全产业链运营成未来趋势 1.2 来源:桌面研究,由艺恩咨询整理获得。 中游:传播渠道 上游:内容创作 下游:授权衍生 产业图谱: 中国动漫行业产业链图谱 1.3 来源:桌面研究,由艺恩咨询整理获得。 社交平台动漫内容 ACG同好社区 漫展社交平台 声优社交平台 Cosplay社区 衍生文化 授权衍生 游戏 动画大电影 手办/玩具 漫画 动画 个人漫画家(UGC) 漫画工作室(PGC) 动画制作企业/工作室 出版社/报刊 漫画阅读平台 卫星电视 传统渠道 传统渠道 互联网渠道 网络电视 二次元生态 三次元生态 真人电视剧/网络剧/电影/舞台剧 互联网渠道 核心二次元用户 泛二次元/三次元用户 视频平台动漫频道/弹幕视频社区 小说 市场与用户规模: 市场规模连年攀升,用户付费潜力将进一步释放 1.4 动漫行业总产值在2014年已达千亿级别,2017年预计增长至1500亿,二次元用户预计超过3亿人; 二次元用户以“9000岁”为主,付费渗透率极高,随着“9000岁”步入社会,二次元群体消费潜力将进一步释放。 数据来源:前瞻产业研究院,申万宏源研究,艾瑞咨询,中金公司研究部。 0.9 1.0 1.1 1.3 1.5 0.9 1.5 2.2 2.7 3.1 2013201420152016e2017e中国动漫行业市场规模及用户规模 动漫行业产值(千亿元) 二次元用户规模(亿人) 94%的二次元用户在ACG上有过付费行为 约60%的“9000岁”为二次元用户 学生群体每月将21%的零花钱花费在ACG方面 用户行为特征: 热爱中国文化元素,重视IP作品还原程度 1.5 使用习惯 02 内容偏好 01 IP关注度 03 全职高手 大圣归来 bilibili 腾讯动漫 有妖气漫画 画江湖之不良人 镇魂街 注重文化共鸣:对比美日作品,用户表示,国产动漫中的独特中国文化元素更能引起文化共鸣。 剧情画风为王:剧情、画风、配音为用户三大考量因素,此外,配乐及人设也影响用户观感。 青睐独有题材:冒险、热血、恋爱题材最受欢迎,同时,电竞等国漫独有题材也颇受用户喜爱。 习惯阅读彩漫:由于国漫发展跳过出版阶段,用户习惯阅读网络漫画,国漫亦以彩漫为主。 高度敏感抄袭:相比影视观众,动漫用户更为核心,对内容质量更为敏感,对抄袭零容忍。 消费习惯萌芽:不少国产动漫用户乐意消费,但现有优秀作品数量尚难支撑长期持续买单。 高度关注IP:相比原创作品,用户表示更关注网文IP改编动漫及漫画IP改编动画。 重视还原程度:对于动漫真人改编,用户强调对原著的忠实程度,拒绝不贴脸的“小鲜肉”。 看重作品诚意:对于IP后续开发,用户看重专业性及与原作设定统一性,拒绝“捞钱之作”。 数据来源:用户深访,由艺恩咨询整理获得。 国产动漫用户常用平台代表: 最受用户喜爱国产动漫作品代表: 最受用户喜爱动漫改编IP真人作品代表: 二次元文化告别小众 从亚文化逆袭主流 虚拟偶像打破次元壁 虚拟粉丝经济崛起 同人向专业水准进击 渗透官方撕裂边界 用户行为特征: 代际迁移助力二次元跻身主流,同人创作撕裂边界 1.6 微博湖南卫视春晚 最受期待节目 虚拟歌手洛天依票选第1 洛天依出场期间 卫视收视率飙升1倍 视频在线人数高达170万 洛天依参加湖南卫视春晚 B站1500万冠名上海男篮 从此上海男篮就是自带弹幕的篮球队了 《全职高手》粉丝力量渗透官方 久任制作的《全职高手》 同人电影三部曲 累计总播放量超200万 官方动画多个主角声优采用自同人电影 多位同人创作画师被官方动画收编为正式画师 《全职高手》主角叶修生日,粉丝包下北京世贸天阶LED屏幕;动画中出现的麦当劳成粉丝据点 数据来源:桌面研究,由艺恩咨询整理获得。 2 作品篇: 中国动漫行业内容载体价值初显 中国动漫行业IP运营闭环: 内容载体价值初步显现,IP源头价值亟待挖掘 2.1 数据来源:桌面研究,由艺恩咨询整理获得。 网文 游戏 文学 真人剧 IP漫画 IP动画 IP动画大电影 内容载体 原创 漫画 原创 动画 IP源头 游戏 IP动画大电影 真人剧 真人 电影 网文 IP源头 舞台剧 动漫作为内容载体的IP运营闭环 快速成长阶段:网文,游戏,文学,真人剧等原创内容掀起改编热潮,动漫内容载体价值初步显现 IP运营表现:改编数量突破百部,形成一定规模 起步阶段:原创漫画、原创动画作为IP源头改编刚刚起步,IP价值需进一步挖掘 IP运营表现:改编面市作品数量较少,尚处于孵化阶段 原创动漫作为IP源头的IP运营闭环 IP改编漫画: 市场格局初定,形成“两超多强”态势,题材趋向大众多元 2.2 2011-2013年 年出产约1-5部,有妖气在早期占垄断优势。 2014-2015年 年出产约10-30部,各大平台共分市场。 2016年后 年出产超50部,多强争霸,市场格局初定。 萌芽期 培育期 爆发期 33% 28% 12% 11% 7% 7% 1% 漫画岛 有妖气 网易漫画 大角虫 快看漫画 腾讯动漫 其他 漫画平台IP 改编作品分布 4% 4% 5% 5% 6% 7% 18% 22% 悬疑 搞笑 动作 耽美 玄幻 热血 魔幻 恋爱 IP改编漫画题材分布 产出模式三足鼎力:IP漫画产出呈现出平台孵化PGC、UGC、漫画工作室三者并存态势,其中,大平台孵化PGC形式在热门IP作品中占据主流。 平台市场格局初定:形成漫画岛、有妖气为首的“两超多强”格局。其中,影视漫几乎被漫画岛所垄断,有妖气长于小说漫与游戏漫领域。 题材趋向大众多元:热门题材集中度较高,两大类(恋爱、魔幻)占比达40%。同时,各类细分题材拥有稳定受众,大众与垂直并存。 数据来源:艺恩根据公开信息资料估算。 IP改编漫画: 深度捆绑网络文学,点击量呈金字塔状分布 2.3 89% 6% 5% 网络文学 游戏 真人剧 IP改编 漫画来源 网文垄断IP来源:IP漫画改编源头较单一,网文占比近九成,随着网络文学掀起改编热潮,依赖度将继续上升。 影视/游戏漫萌芽:作为全产业链运营的一环,真人影视、游戏改编漫画破土萌芽,未来成长空间将进一步扩大。 数据来源:艺恩根据公开信息资料估算。 50% 22% 19% 9% 1 顶尖作品(十亿及以上点击量) 数量极少,点击量在10-20亿中集聚;题材集中于玄幻、爱情;腾讯动漫在该档次作品中处于领先地位。 2 头部作品(两亿至十亿点击量) 15年后爆发式增长,多改编自超人气网文,题材与网文热门题材相似;漫画岛与网易漫画具有领先优势。 3 腰部作品(五千万至两亿点击量) 占IP漫画总量的两至三成;题材多元化,出现小众题材;点击量相差较小,漫画岛占据最大份额。 4 普通作品(五千万及以下点击量) 数量最多,占比达五成,更多细分垂直题材涌现,质量参差不齐;多家主流漫画平台共分市场。 IP改编动画: 数量显著增加,题材从单一走向多元 2.4 2 7 10 18 33 30 14% 33% 32% 27% 26% 30% 2012年 2013年 2014年 2015年 2016年 2017年Q2 2012-2017年上半年IP改编动画作品部数及占比 IP动画作品部数 IP动画占比 2012年 搞笑 ...




发表评论取消回复