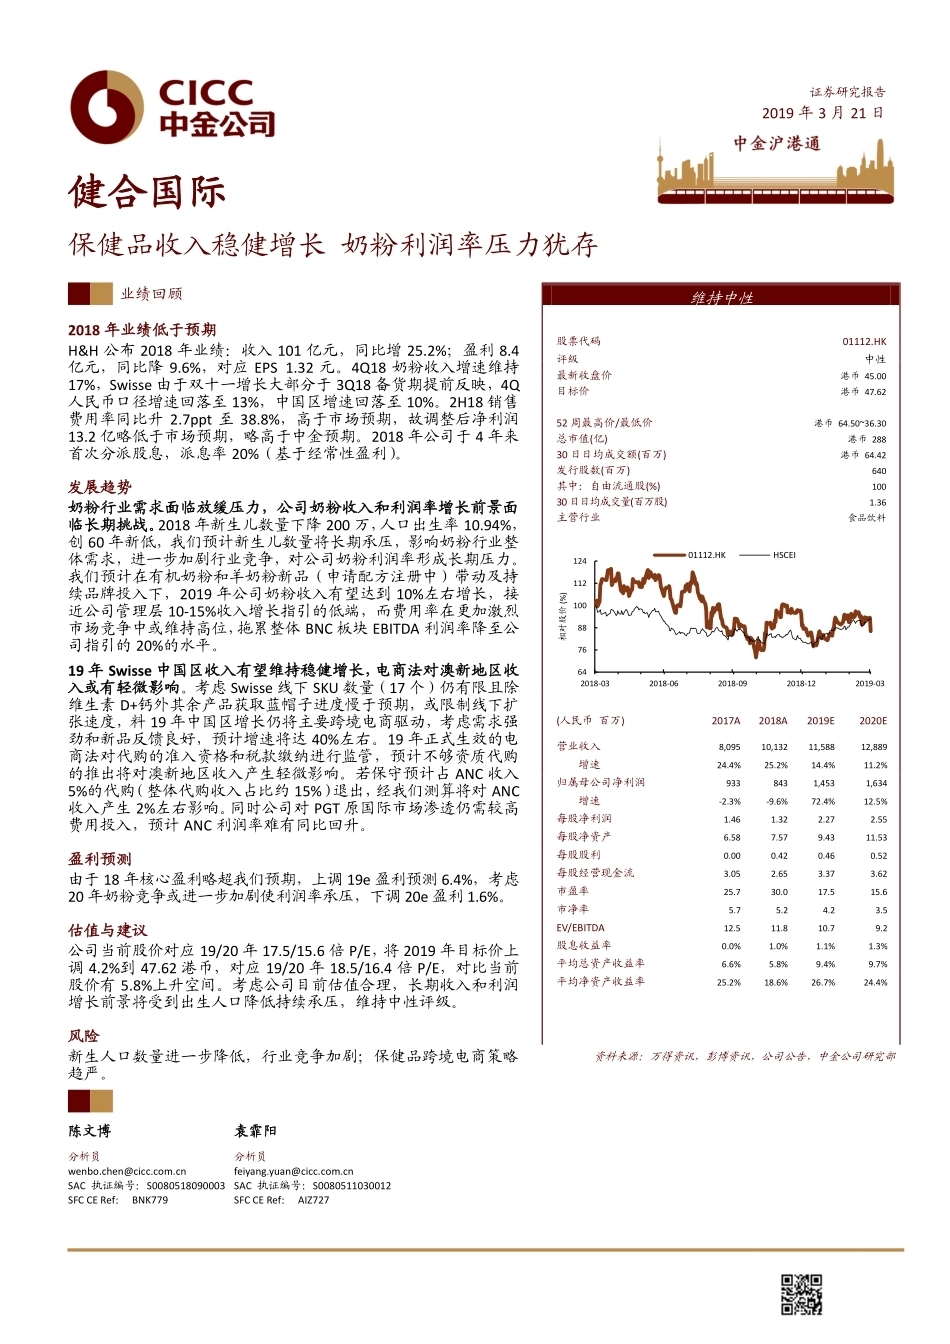
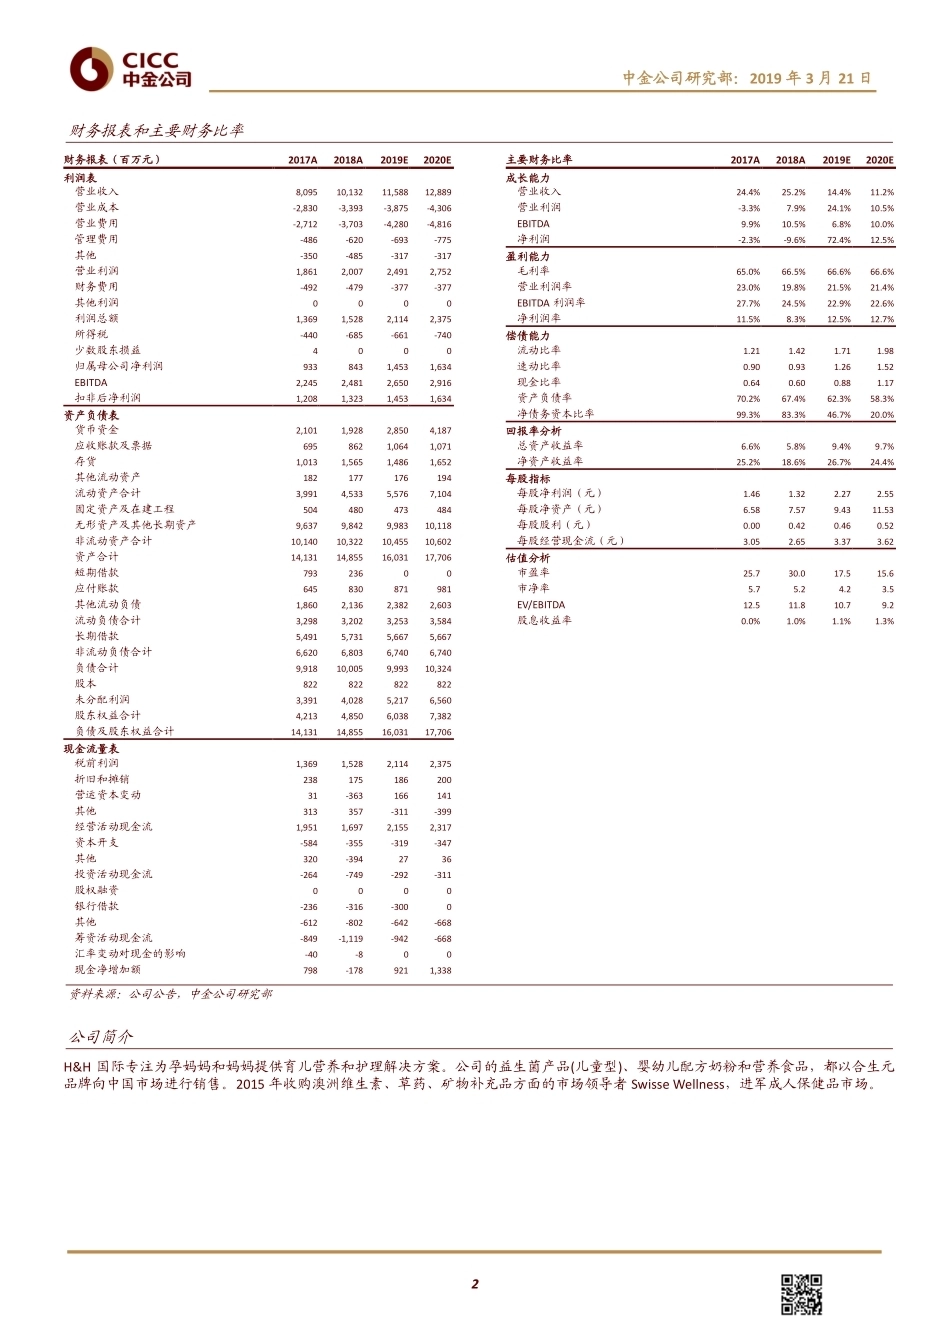
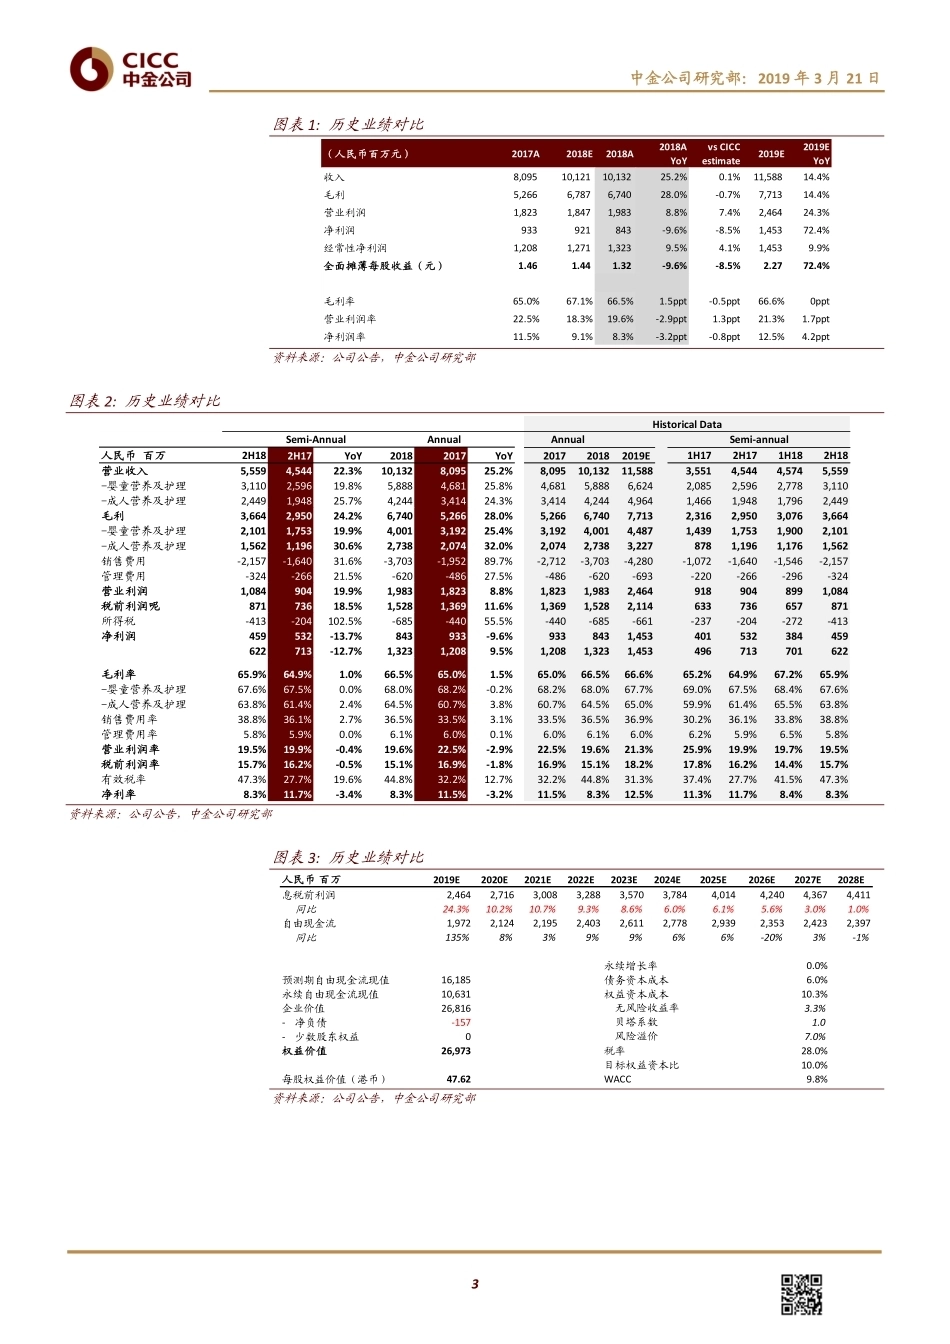
证券研究报告 2019 年 3 月 21 日 健合国际 保健品收入稳健增长 奶粉利润率压力犹存 业绩回顾 维持中性 2018 年业绩低于预期 H&H 公布 2018 年业绩:收入 101 亿元,同比增 25.2%;盈利 8.4亿元,同比降 9.6%,对应 EPS 1.32 元。4Q18 奶粉收入增速维持17%,Swisse 由于双十一增长大部分于 3Q18 备货期提前反映,4Q人民币口径增速回落至 13%,中国区增速回落至 10%。2H18 销售费用率同比升 2.7ppt 至 38.8%,高于市场预期,故调整后净利润13.2 亿略低于市场预期,略高于中金预期。2018 年公司于 4 年来首次分派股息,派息率 20%(基于经常性盈利)。 发展趋势 奶粉行业需求面临放缓压力,公司奶粉收入和利润率增长前景面临长期挑战。2018 年新生儿数量下降 200 万,人口出生率 10.94%,创 60 年新低,我们预计新生儿数量将长期承压,影响奶粉行业整体需求,进一步加剧行业竞争,对公司奶粉利润率形成长期压力。我们预计在有机奶粉和羊奶粉新品(申请配方注册中)带动及持续品牌投入下,2019 年公司奶粉收入有望达到 10%左右增长,接近公司管理层 10-15%收入增长指引的低端,而费用率在更加激烈市场竞争中或维持高位,拖累整体 BNC 板块 EBITDA 利润率降至公司指引的 20%的水平。 19 年 Swisse 中国区收入有望维持稳健增长,电商法对澳新地区收入或有轻微影响。考虑 Swisse 线下 SKU 数量(17 个)仍有限且除维生素 D+钙外其余产品获取蓝帽子进度慢于预期,或限制线下扩张速度,料 19 年中国区增长仍将主要跨境电商驱动,考虑需求强劲和新品反馈良好,预计增速将达 40%左右。19 年正式生效的电商法对代购的准入资格和税款缴纳进行监管,预计不够资质代购的推出将对澳新地区收入产生轻微影响。若保守预计占 ANC 收入5%的代购(整体代购收入占比约 15%)退出,经我们测算将对 ANC收入产生 2%左右影响。同时公司对 PGT 原国际市场渗透仍需较高费用投入,预计 ANC 利润率难有同比回升。 盈利预测 由于 18 年核心盈利略超我们预期,上调 19e 盈利预测 6.4%,考虑20 年奶粉竞争或进一步加剧使利润率承压,下调 20e 盈利 1.6%。 估值与建议 公司当前股价对应 19/20 年 17.5/15.6 倍 P/E,将 2019 年目标价上调 4.2%到 47.62 港币,对应 19/20 年 18.5/16.4 倍 P/E,对比当前股价有 5.8%上升空间。考虑公司目前估值合理,长期收入和利润增长前景将受到出生人口降低持续承压,维持中性评级。 风险 新生人口数量进一步降低,行业竞争加剧;保健品跨境电商策略趋严。 股票代码 01112.HK 评级 中性 最新收盘价 港币 45.00 目标价 港币 47.62 52 周最高价/最低价 港币 64.50~36.30 总市值(亿) 港币 288 30 日日均成交额(百万) 港币 64.42 发行股数(百万) 640 其中:自由流通股(%) 100 30 日日均成交量(百万股) 1.36 主营行业 食品饮料 (人民币 百万) 2017A 2018A 2019E 2020E 营业收入 8,095 10,132 11,588 12,889 增速 24.4% 25.2% 14.4% 11.2% 归属母公司净利润 933 843 1,453 1,634 增速 -2.3% -9.6% 72.4% 12.5% 每股净利润 1.46 1.32 2.27 2.55 每股净资产 6.58 7.57 9.43 11.53 每股股利 0.00 0.42 0.46 0.52 每股经营现金流 3.05 2.65 3.37 3.62 市盈率 25.7 30.0 17.5 15.6 市净率 5.7 5.2 4.2 3.5 EV/EBITDA 12.5 11.8 10.7 9.2 股息收益率 0.0% 1.0% 1.1% 1.3% 平均总资产收益率 6.6% 5.8% 9.4% 9.7% 平均净资产收益率 25.2% 18.6% 26.7% 24.4% 资料来源:万得资讯,彭博资讯,公司公告,中金公司研究部 陈文博 袁霏阳 分析员 分析员 wenbo.chen@cicc.com.cn SAC 执证编号:S0080518090003 SFC CE Ref: BNK779 feiyang.yuan@cicc.com.cn SAC 执证编号:S0080511030012 SFC CE Ref: AIZ727 6476881001121242018-032018-062018-092018-122019-03相对股价 (%) 01112.HKHSCEI中金公司研究部:2019 年 3 月 21 日 2 财务报表和主要财务比率 财务报表(百万元) 2017A 2018A 2019E 2020E 利润表 营业收入 8,095 10,132 11,588 12,889 营业成本 -2,830 -3,393 -3,875 -4,306 营业费用 -2,712 -3,703 -4,280 -4,816 管理费用 -486 -620 -693 -775 其他 -350 -485 -317 -317 营业利润 1,861 2,007 2,491 2,752 财务费用 -492 -479 -377 -377 其他利润 0 0 0 0 利润总额 1,369 1,528 2,114 2,375 所得税 -440 -685 -661 -740 少数股东损益 4 0 0 0 归属母公司净利润 933 843 1,453 1,634 EBITDA 2,245 2,481 2,650 2,916 扣非后净利润 1,208 1,323 1,453 1,634 资产负债表 货币资金 2,101 1,928 2,850 4,187 应收账款及票据 695 862 1,064 1,071 存货 1,013 1,565 1,486 1,652 其他流动资产 182 177 176 194 流动资产合计 3,991 4,533 5,576 7,104 固定资产及在建工程 504 480 473 484 无形资产及其他长期资产 9,637 9,842 9,983 10,118 非流动资产合计 10,140 10,322 10,455 10,602 资产合计 14,131 14,855 16,031 17,706 短期借款 793 236 0 0 应付账款 645 830 871 981 其他流动负债 1,860 2,136 2,382 2,603 流动负债合计 3,298 3,202 3,253 3,584 长期借款 5,491 5,731 5,667 5,667 非流动负债合计 6,620 6,803 6,740 6,740 负债合计 9,918 10,005 9,993 10,324 股本 822 822 822 822 未分配利润 3,391 4,028 5,217 6,560 股东权益合计 4,213 4,850 6,038 7,382 负债及股东权益合计 14,131 14,855 16,031 17,706 现金流量表 税前利润 1,369 1,528 2,114 2,375 折旧和摊销 238 175 186 200 营运资本变动 31 -363 166 141 其他 313 357 -311 -399 经营活动现金流 1,951 1,697 2,155 2,317 资本开支 -584 -355 -319 -347 其他 320 -394 27 36 投资活动现金流 -264 -749 -292 -311 股权融资 0 0 0 0 银行借款 -236 -316 -300 0 其他 -612 -802 -642 -668 筹资活动现金流 -849 -1,119 -942 -668 汇率变动对现金的影响 -40 -8 0 0 现金净增加额 798 -178 921 1,338 主要财务比率 2017A 2018A 2019E 2020E 成长能力 营业收入 24.4% 25.2% 14.4% 11.2% 营业利润 -3.3% 7.9% 24.1% 10.5% EBITDA 9.9% 10.5% 6.8% 10.0% 净利润 -2.3% -9.6% 72.4% 12.5% 盈利能力 毛利率 65.0% 66.5% 66.6% 66.6% 营业利润率 23.0% 19.8% 21.5% 21.4% EBITDA 利润率 27.7% 24.5% 22.9% 22.6% 净利润率 11.5% 8.3% 12.5% 12.7% 偿债能力 流动比率 1.21 1.42 1.71 1.98 速动比率 0.90 0.93 1.26 1.52 现金比率 0.64 0.60 0.88 1.17 资产负债率 70.2% 67.4% 62.3% 58.3% 净债务资本比率 99.3% 83.3% 46.7% 20.0% 回报率分析 总资产收益率 6.6% 5.8% 9.4% 9.7% 净资产收益率 25.2% 18.6% 26.7% 24.4% 每股指标 每股净利润(元) 1.46 1.32 2.27 2.55 每股净资产(元) 6.58 7.57 9.43 11.53 每股股利(元) 0.00 0.42 0.46 0.52 每股经营现金流(元) 3.05 2.65 3.37 3.62 估值分析 市盈率 25.7 30.0 17.5 15.6 市净率 5.7 5.2 4.2 3.5 EV/EBITDA 12.5 11.8 10.7 9.2 股息收益率 0.0% 1.0% 1.1% 1.3% 资料来源:公司公告,中金公司研究部 公司简介 H&H 国际专注为孕妈妈和妈妈提供育儿营养和护理解决方案。公司的益生菌产品(儿童型)、婴幼儿配方奶粉和营养食品,都以合生元品牌向中国市场进行销售。2015 年收购澳洲维生素、草药、矿物补充品方面的市场领导者 Swisse Wellness,进军成人保健品市场。 中金公司研究部:2019 年 3 月 21 日 3 图表 1: 历史业绩对比 资料来源:公司公告,中金公司研究部 图表 2: 历史业绩对比 资料来源:公司公告,中金公司研究部 图表 3: 历史业绩对比 资料来源:公司公告,中金公司研究部 (人民币百万元)2017A2018E2018A2018AYoYvs CICCestimate2019E2019EYoY收入8,09510,12110,13225.2%0.1%11,58814.4%毛利5,2666,7876,74028.0%-0.7%7,71314.4%营业利润1,8231,8471,9838.8%7.4%2,46424.3%净利润933921843-9.6%-8.5%1,45372.4%经常性净利润1,2081,2711,3239.5%4.1%1,4539.9%全面摊薄每股收益(元)1.461.441.32-9.6%-8.5%2.2772.4%毛利率65.0%67.1%66.5%1.5ppt-0.5ppt66.6%0ppt营业利润率22.5%18.3%19.6%-2.9ppt1.3ppt21.3%1.7ppt净利润率11.5%9.1%8.3%-3.2ppt-0.8ppt12.5%4.2ppt人民币 百万2H182H17YoY20182017YoY201720182019E 1H172H171H182H18营业收入5,5594,54422.3%10,1328,09525.2%8,09510,13211,5883,5514,5444,5745,559-婴童营养及护理3,1102,59619.8%5,8884,68125.8%4,6815,8886,6242,0852,5962,7783,110-成人营养及护理2,4491...




发表评论取消回复