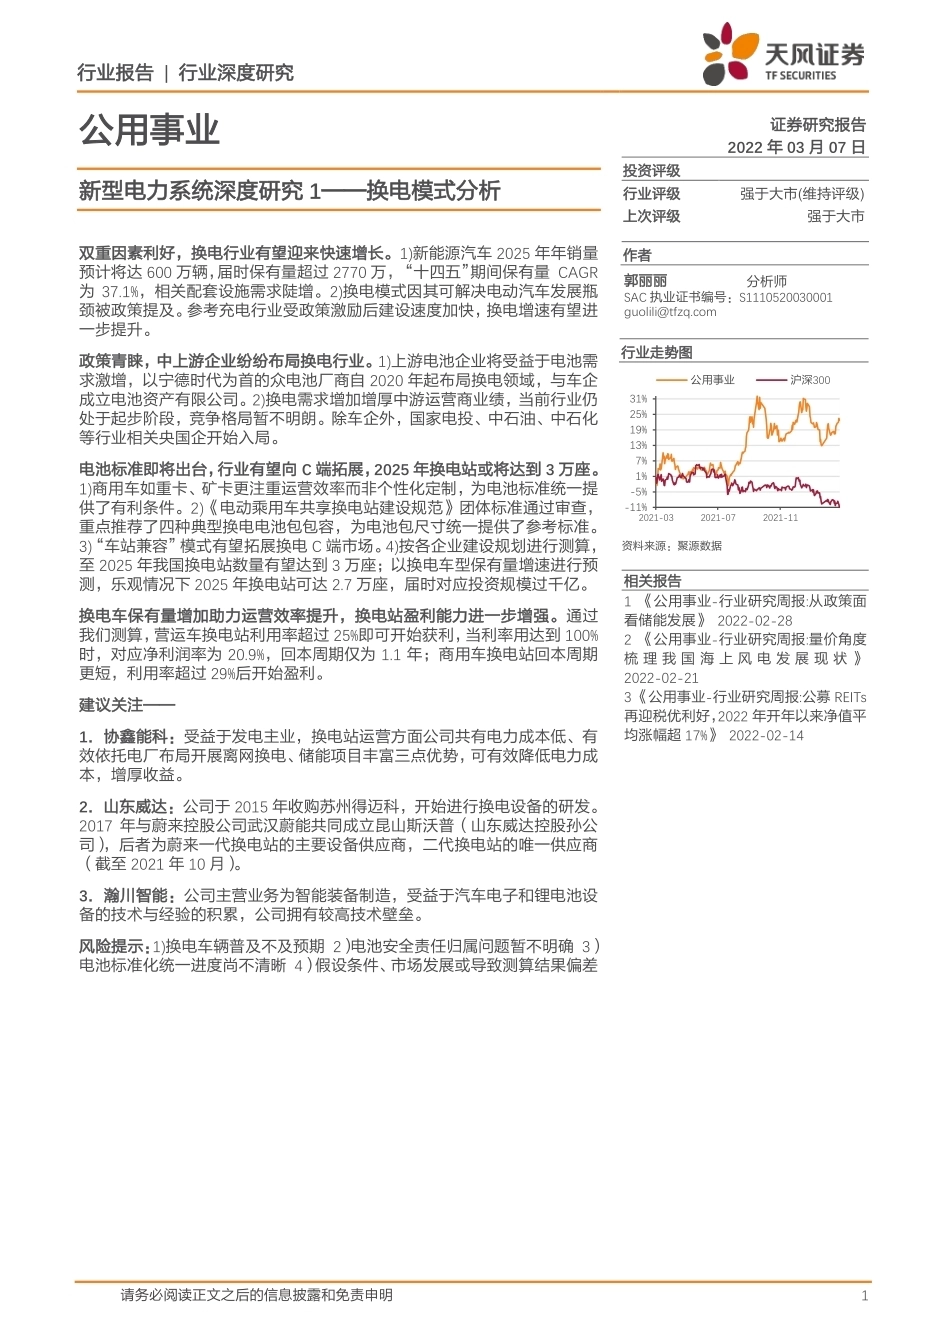
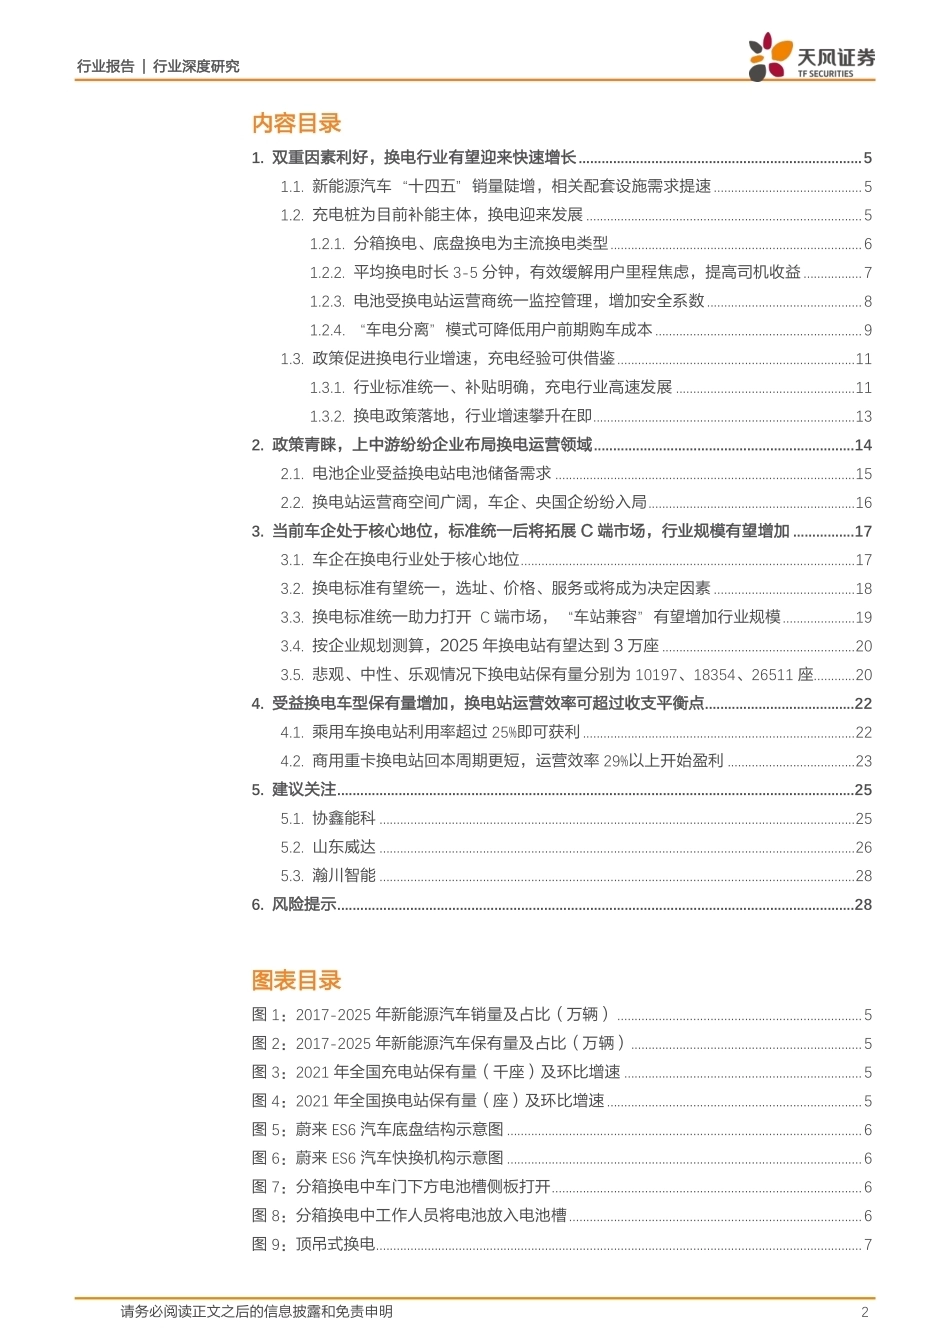
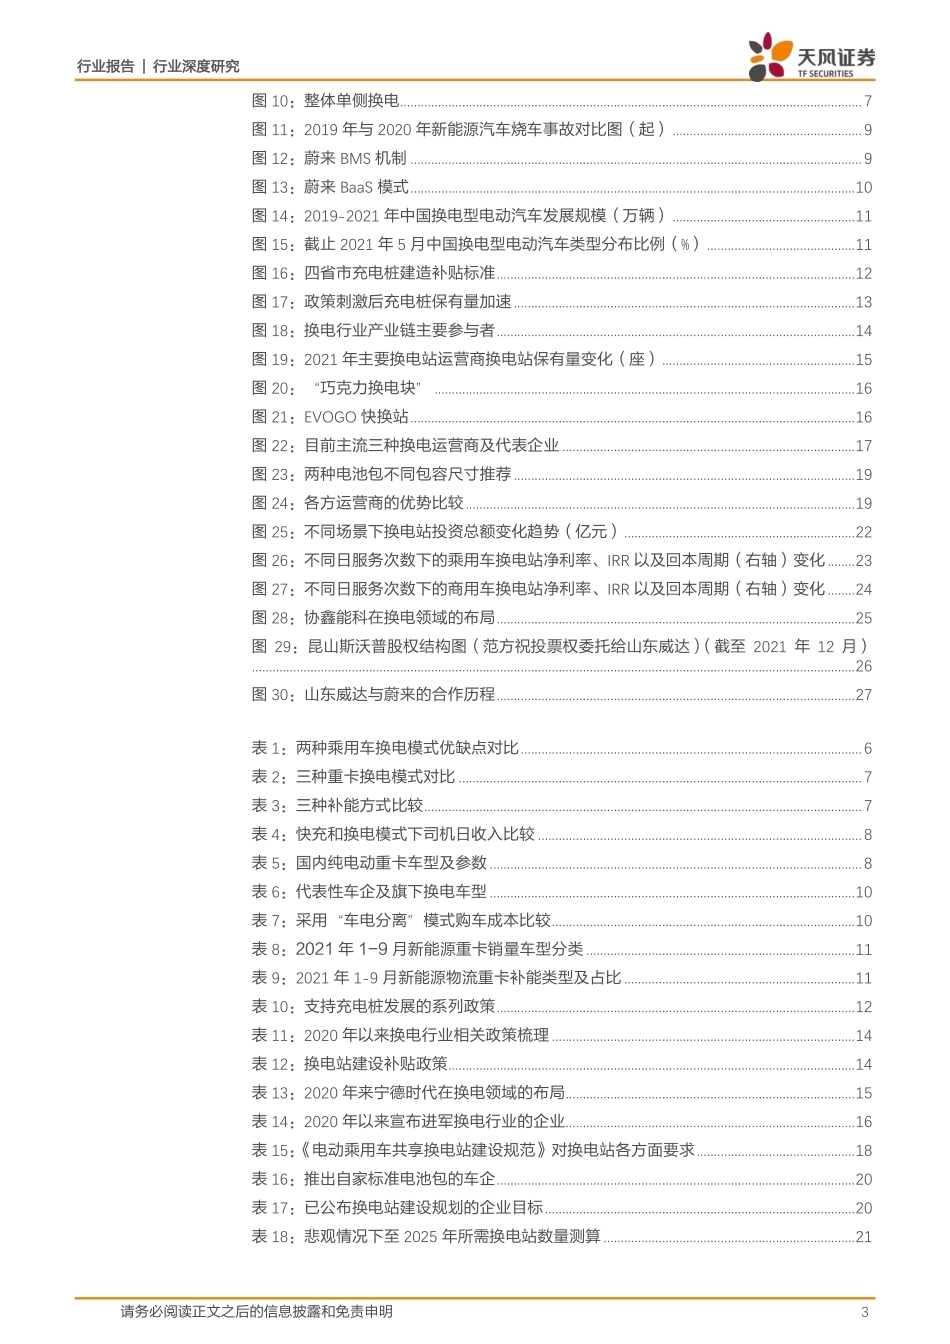
行业报告 | 行业深度研究 请务必阅读正文之后的信息披露和免责申明 1 公用事业 证券研究报告 2022 年 03 月 07 日 投资评级 行业评级 强于大市(维持评级) 上次评级 强于大市 作者 郭丽丽 分析师 SAC 执业证书编号:S1110520030001 guolili@tfzq.com 资料来源:聚源数据 相关报告 1 《公用事业-行业研究周报:从政策面看储能发展》 2022-02-28 2 《公用事业-行业研究周报:量价角度梳 理 我 国 海 上 风 电 发 展 现 状 》 2022-02-21 3 《公用事业-行业研究周报:公募 REITs再迎税优利好,2022 年开年以来净值平均涨幅超 17%》 2022-02-14 行业走势图 新型电力系统深度研究 1——换电模式分析 双重因素利好,换电行业有望迎来快速增长。1)新能源汽车 2025 年年销量预计将达 600 万辆,届时保有量超过 2770 万, “十四五”期间保有量 CAGR为 37.1%,相关配套设施需求陡增。2)换电模式因其可解决电动汽车发展瓶颈被政策提及。参考充电行业受政策激励后建设速度加快,换电增速有望进一步提升。 政策青睐,中上游企业纷纷布局换电行业。1)上游电池企业将受益于电池需求激增,以宁德时代为首的众电池厂商自 2020 年起布局换电领域,与车企成立电池资产有限公司。2)换电需求增加增厚中游运营商业绩,当前行业仍处于起步阶段,竞争格局暂不明朗。除车企外,国家电投、中石油、中石化等行业相关央国企开始入局。 电池标准即将出台,行业有望向 C 端拓展,2025 年换电站或将达到 3 万座。1)商用车如重卡、矿卡更注重运营效率而非个性化定制,为电池标准统一提供了有利条件。2)《电动乘用车共享换电站建设规范》团体标准通过审查,重点推荐了四种典型换电电池包包容,为电池包尺寸统一提供了参考标准。3)“车站兼容”模式有望拓展换电 C 端市场。4)按各企业建设规划进行测算,至 2025 年我国换电站数量有望达到 3 万座;以换电车型保有量增速进行预测,乐观情况下 2025 年换电站可达 2.7 万座,届时对应投资规模过千亿。 换电车保有量增加助力运营效率提升,换电站盈利能力进一步增强。通过我们测算,营运车换电站利用率超过 25%即可开始获利,当利率用达到 100%时,对应净利润率为 20.9%,回本周期仅为 1.1 年;商用车换电站回本周期更短,利用率超过 29%后开始盈利。 建议关注—— 1.协鑫能科:受益于发电主业,换电站运营方面公司共有电力成本低、有效依托电厂布局开展离网换电、储能项目丰富三点优势,可有效降低电力成本,增厚收益。 2.山东威达:公司于 2015 年收购苏州得迈科,开始进行换电设备的研发。2017 年与蔚来控股公司武汉蔚能共同成立昆山斯沃普(山东威达控股孙公司),后者为蔚来一代换电站的主要设备供应商,二代换电站的唯一供应商(截至 2021 年 10 月)。 3.瀚川智能:公司主营业务为智能装备制造,受益于汽车电子和锂电池设备的技术与经验的积累,公司拥有较高技术壁垒。 风险提示:1)换电车辆普及不及预期 2)电池安全责任归属问题暂不明确 3)电池标准化统一进度尚不清晰 4)假设条件、市场发展或导致测算结果偏差 -11%-5%1%7%13%19%25%31%2021-032021-072021-11公用事业沪深300 行业报告 | 行业深度研究 请务必阅读正文之后的信息披露和免责申明 2 内容目录 1. 双重因素利好,换电行业有望迎来快速增长 .......................................................................... 5 1.1. 新能源汽车“十四五”销量陡增,相关配套设施需求提速 ........................................... 5 1.2. 充电桩为目前补能主体,换电迎来发展 ................................................................................ 5 1.2.1. 分箱换电、底盘换电为主流换电类型 ......................................................................... 6 1.2.2. 平均换电时长 3-5 分钟,有效缓解用户里程焦虑,提高司机收益 ................. 7 1.2.3. 电池受换电站运营商统一监控管理,增加安全系数 ............................................. 8 1.2.4. “车电分离”模式可降低用户前期购车成本 ............................................................ 9 1.3. 政策促进换电行业增速,充电经验可供借鉴 ..................................................................... 11 1.3.1. 行业标准统一、补贴明确,充电行业高速发展 .................................................... 11 1.3.2. 换电政策落地,行业增速攀升在即 ............................................................................ 13 2. 政策青睐,上中游纷纷企业布局换电运营领域 .................................................................... 14 2.1. 电池企业受益换电站电池储备需求 ....................................................................................... 15 2.2. 换电站运营商空间广阔,车企、央国企纷纷入局 ............................................................ 16 3. 当前车企处于核心地位,标准统一后将拓展 C 端市场,行业规模有望增加 ................ 17 3.1. 车企在换电行业处于核心地位 ................................................................................................. 17 3.2. 换电标准有望统一,选址、价格、服务或将成为决定因素 ......................................... 18 3.3. 换电标准统一助力打开 C 端市场,“车站兼容”有望增加行业规模 ..................... 19 3.4. 按企业规划测算,2025 年换电站有望达到 3 万座 ........................................................ 20 3.5. 悲观、中性、乐观情况下换电站保有量分别为 10197、18354、26511 座............ 20 4. 受益换电车型保有量增加,换电站运营效率可超过收支平衡点....................................... 22 4.1. 乘用车换电站利用率超过 25%即可获利 ............................................................................... 22 4.2. 商用重卡换电站回本周期更短,运营效率 29%以上开始盈利 ..................................... 23 5. 建议关注 ....................................................................................................................................... 25 5.1. 协鑫能科 .......................................................................................................................................... 25 5.2. 山东威达 .......................................................................................................................................... 26 5.3. 瀚川智能 .......................................................................................................................................... 28 6. 风险提示 ....................................................................................................................................... 28 图表目录 图 1:2017-2025 年新能源汽车销量及占比(万辆) ....................................................................... 5 图 2:2017-2025 年新能源汽车保有量及占比(万辆) ................................................................... 5 图 3:2021 年全国充电站保有量(千座)及环比增速 ..................................................................... 5 图 4:2021 年全国换电站保有量(座)及环比增速 .......................................................................... 5 图 5:蔚来 ES6 汽车底盘结构示意图 ....................................................................................................... 6 图 6:蔚来 ES6 汽车快换机构示意图 ....................................................................................................... 6 图 7:分箱换电中车门下方电池槽侧板打开 .......................................................................................... 6 图 8:分箱换电中工作人员将电池放入电池槽 ..............................................................




发表评论取消回复