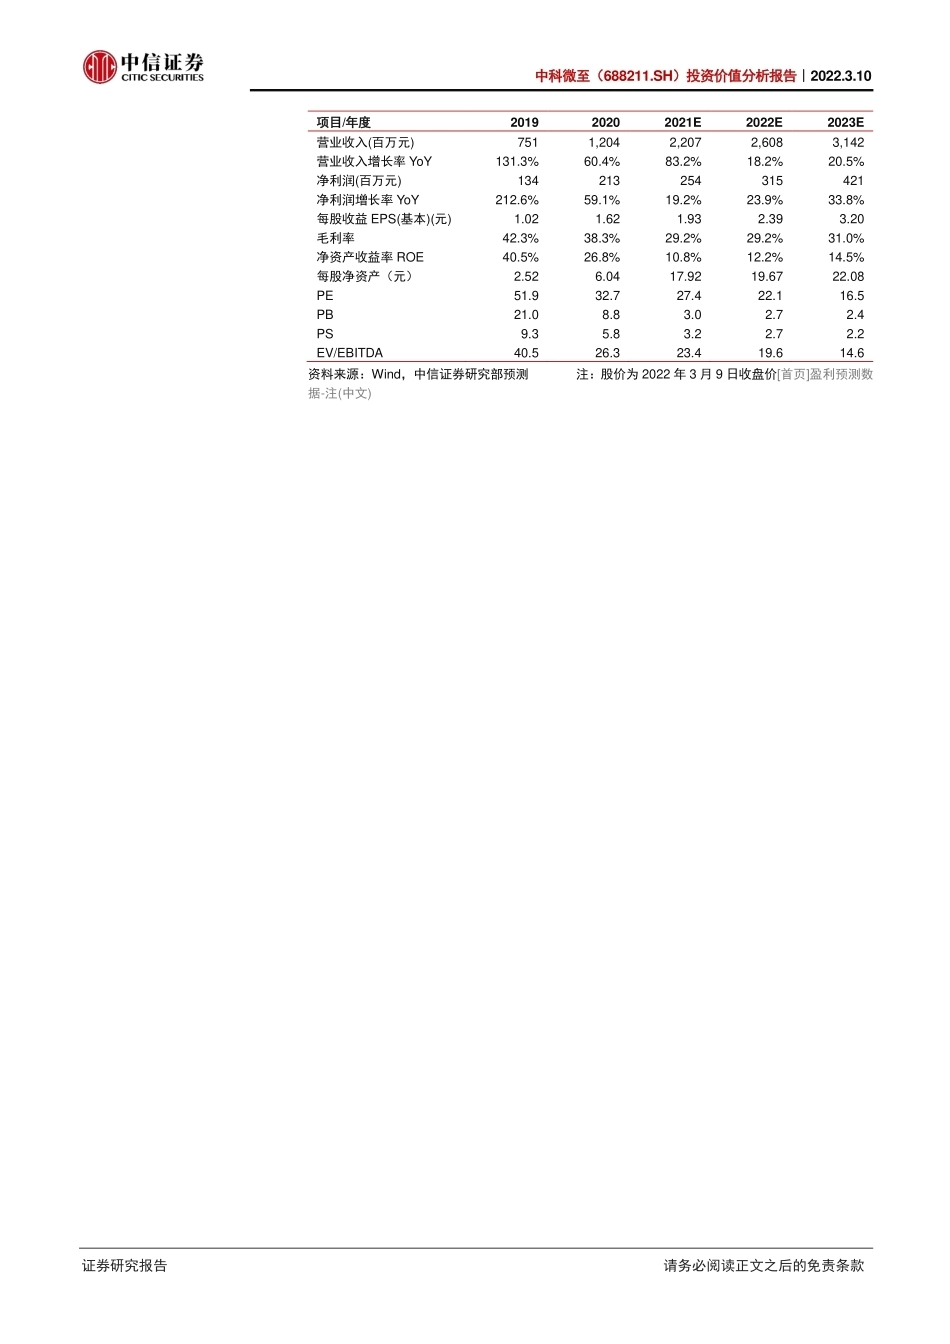
证券研究报告 请务必阅读正文之后的免责条款 物流分拣系统龙头,竞逐全球物流自动化大市场 中科微至(688211.SH)投资价值分析报告|2022.3.10 中信证券研究部 核心观点 刘海博 首席机械分析师 S1010512080011 李越 联席首席机械分析师 S1010521010008 李睿鹏 机械分析师 S1010519040003 公司是国内物流分拣系统龙头,我们预计未来业绩成长将受益于:1.开拓物流快递新客户,2.布局海外新市场,3.进入仓储物流、机场物流、核心零部件等新业务。我们预计公司 2021/22/23 年归母净利润为 2.5 亿/3.2 亿/4.2 亿元,当前价对应 PE 为 29/23/17 倍。我们给予目标价 80 元,首次覆盖,给予“买入”评级。 ▍公司是国内物流分拣系统龙头。公司成立于 2016 年,核心团队来自中科院。公司的物流分拣系统凭借在性能、价格、服务等多方面的优势,迅速实现国产替代。根据其业绩快报,公司在 2021 年实现收入 22.1 亿元(未经审计,下同),同比+83.3%;实现归母净利润 2.5 亿元,同比+19.2%,业务规模在国内物流分拣系统行业排名第一。 ▍行业趋势:市场规模高速增长,国产企业逐步崛起。根据美国《MMH(Modern Material Handling》杂志的统计,2020 年全球物流自动化系统解决方案提供商前 20 名的营业收入合计达 259.3 亿美元,同比+14.5%。目前,行业前 20 名的企业主要集中在日、美、欧等发达国家和地区,大福、德马泰克、胜斐迩、范德兰德位列前四位。2015 年后,以中科微至为代表的国内头部企业抓住国内物流自动化行业发展趋势,凭借优秀的核心技术、系统集成能力、本地服务能力,逐步缩小与国外企业的差距。2020 年,公司的收入规模与全球行业排名第 20名的企业之间的差距已经缩小至 10%以内。 ▍竞争优势:具备行业领先的底层核心技术,能力边界宽广。公司核心技术团队来自中科院,建立了完备高效的研发体系。公司在底层技术和核心部件层已经实现较全面的布局,包括公司自主研发的图像型条码识别技术、视觉位置检测技术、分拣控制系统软件、嵌入式控制系统等核心技术。公司的物流分拣系统产品的关键技术指标位居行业领先地位。此外,通过自研核心零部件,公司的生产成本较竞争对手有明显优势。 ▍公司前景:底层核心技术构筑强大护城河,业务拓展助力高速成长。(1)业务展望:完善智能物流装备产品线,扩建产能满足行业高速增长。在快递物流行业机器换人的大背景下,预计快递企业未来三年仍处在自动化设备的投入期。公司作为分拣系统行业龙头,正积极扩产以享受行业发展的高景气。此外,公司计划布局机场物流、智能仓储等领域,逐步打通智能物流装备全产业链。(2)销售展望:大力拓展海外销售渠道,客户集中度逐步降低。目前,公司国内主要客户涵盖中通、顺丰、极兔、百世、申通、韵达、中国邮政、德邦、苏宁、菜鸟等 10 多家大型物流快递、电商企业,对单一客户的依赖度显著降低。公司持续推进国际化战略,建立了适合国际市场的产品体系,产品已出口至包括俄罗斯、东南亚、中东、欧洲等国家和地区。 ▍风险因素:(1)下游客户对物流分拣系统的采购量下滑的风险;(2)行业竞争加剧,导致毛利率下滑的风险;(3)公司布局机场物流、智能仓储系统等新业务进展不及预期的风险。 ▍投资建议:预计未来公司业绩成长将受益于:1.开拓物流快递新客户,2.布局海外新市场,3.进入仓储物流、机场物流、核心零部件等新业务。我们预计公司2021/22/23 年归母净利润为 2.5 亿/3.2 亿/4.2 亿元,当前价对应 PE 为 27/22/17倍。考虑到公司未来两年业绩复合增速为 25-30%,以及可比公司平均估值水平,我们给予公司 2023 年 25 倍 PE 估值,对应目标价 80 元,首次覆盖,给予“买入”评级。 中科微至 688211 评级 买入(首次) 当前价 52.93元 目标价 80.00元 总股本 132百万股 流通股本 31百万股 总市值 70亿元 近三月日均成交额 42百万元 52周最高/最低价 83.0/52.93元 近1月绝对涨幅 -19.90% 近6月绝对涨幅 -41.32% 近12月绝对涨幅 -41.32% 中科微至(688211.SH)投资价值分析报告|2022.3.10 证券研究报告 请务必阅读正文之后的免责条款 项目/年度 2019 2020 2021E 2022E 2023E 营业收入(百万元) 751 1,204 2,207 2,608 3,142 营业收入增长率 YoY 131.3% 60.4% 83.2% 18.2% 20.5% 净利润(百万元) 134 213 254 315 421 净利润增长率 YoY 212.6% 59.1% 19.2% 23.9% 33.8% 每股收益 EPS(基本)(元) 1.02 1.62 1.93 2.39 3.20 毛利率 42.3% 38.3% 29.2% 29.2% 31.0% 净资产收益率 ROE 40.5% 26.8% 10.8% 12.2% 14.5% 每股净资产(元) 2.52 6.04 17.92 19.67 22.08 PE 51.9 32.7 27.4 22.1 16.5 PB 21.0 8.8 3.0 2.7 2.4 PS 9.3 5.8 3.2 2.7 2.2 EV/EBITDA 40.5 26.3 23.4 19.6 14.6 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 3 月 9 日收盘价[首页]盈利预测数据-注(中文) 中科微至(688211.SH)投资价值分析报告|2022.3.10 请务必阅读正文之后的免责条款部分 目录 公司概览:国内领先的智能物流分拣系统解决方案提供商 ............................................... 1 历史沿革:根系于中科院微电子研究所,近五年来业务高速发展 ..................................... 1 股权结构:李功燕先生为公司实际控制人 ......................................................................... 2 商业模式:从事智能物流自动化系统的研发、采购、生产及销售 ..................................... 3 财务分析:业绩高速增长,期间费用管控良好.................................................................. 3 行业趋势:市场规模高速增长,国产企业逐步崛起 .......................................................... 5 行业前景:行业高速增长,降本增效意愿拉动物流自动化设备需求 ................................. 5 产业链:零部件制造商—设备制造商—系统集成商 .......................................................... 6 竞争格局:海外龙头占据大部分市场份额,国产优秀企业逐步崛起 ................................. 6 政策环境:推动物流行业向智能化发展,公司布局紧跟政策方向 ..................................... 8 公司前景:底层核心技术构筑强大护城河,业务拓展助力公司高速成长 ......................... 9 竞争优势:优秀的研发团队,领先的底层核心技术 .......................................................... 9 业务展望:完善智能物流装备产品线,扩建产能满足行业高速增长 ............................... 13 销售展望:大力拓展海外销售渠道,客户集中度逐步降低 ............................................. 16 风险因素 ......................................................................................................................... 17 盈利预测与估值............................................................................................................... 17 关键假设.......................................................................................................................... 17 盈利预测.......................................................................................................................... 18 中科微至(688211.SH)投资价值分析报告|2022.3.10 请务必阅读正文之后的免责条款部分 插图目录 图 1:公司主要产品图示 ................................................................................................... 1 图 2:公司发展历程 .......................................................................................................... 2 图 3:公司发展现状 .......................................................................................................... 2 图 4:公司股权结构 .......................................................................................................... 3 图 5:公司收入和归母净利润(左,亿元)及增速(右) ................................................ 4 图 6:公司收入结构(左,亿元)及各业务增速(右) .................................................... 4 图 7:公司整体毛利率、交叉带分拣和大件分拣系统毛利率 ............................................ 4 图 8:公司期间费用率 ...................................................................................................... 4 图 9:2019 年各国物流行业规模(亿美元) .................................................................... 5 图 10:2019 年各国物流成本占 GDP 比重 .........................




发表评论取消回复