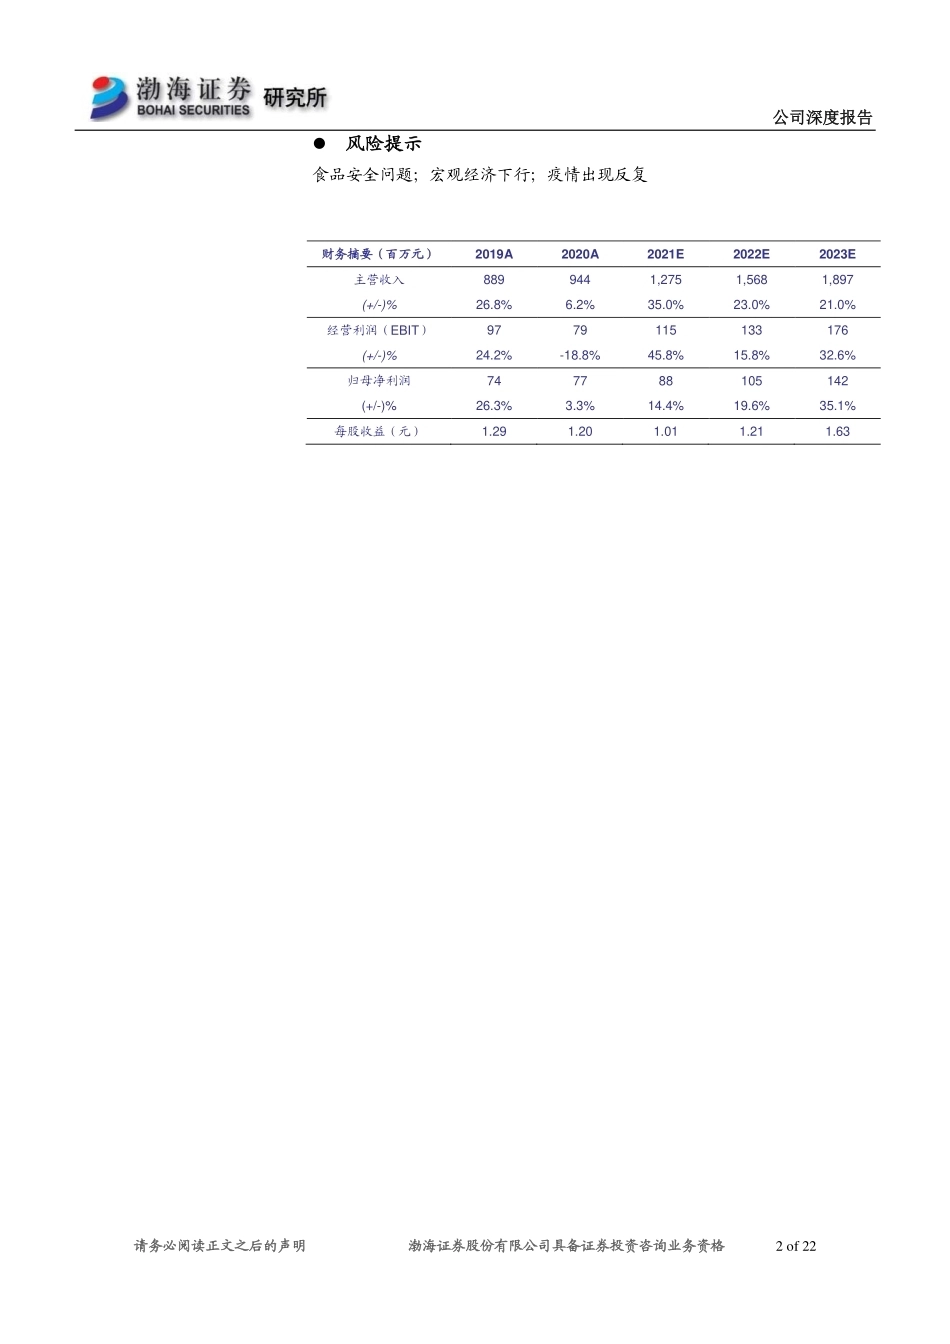
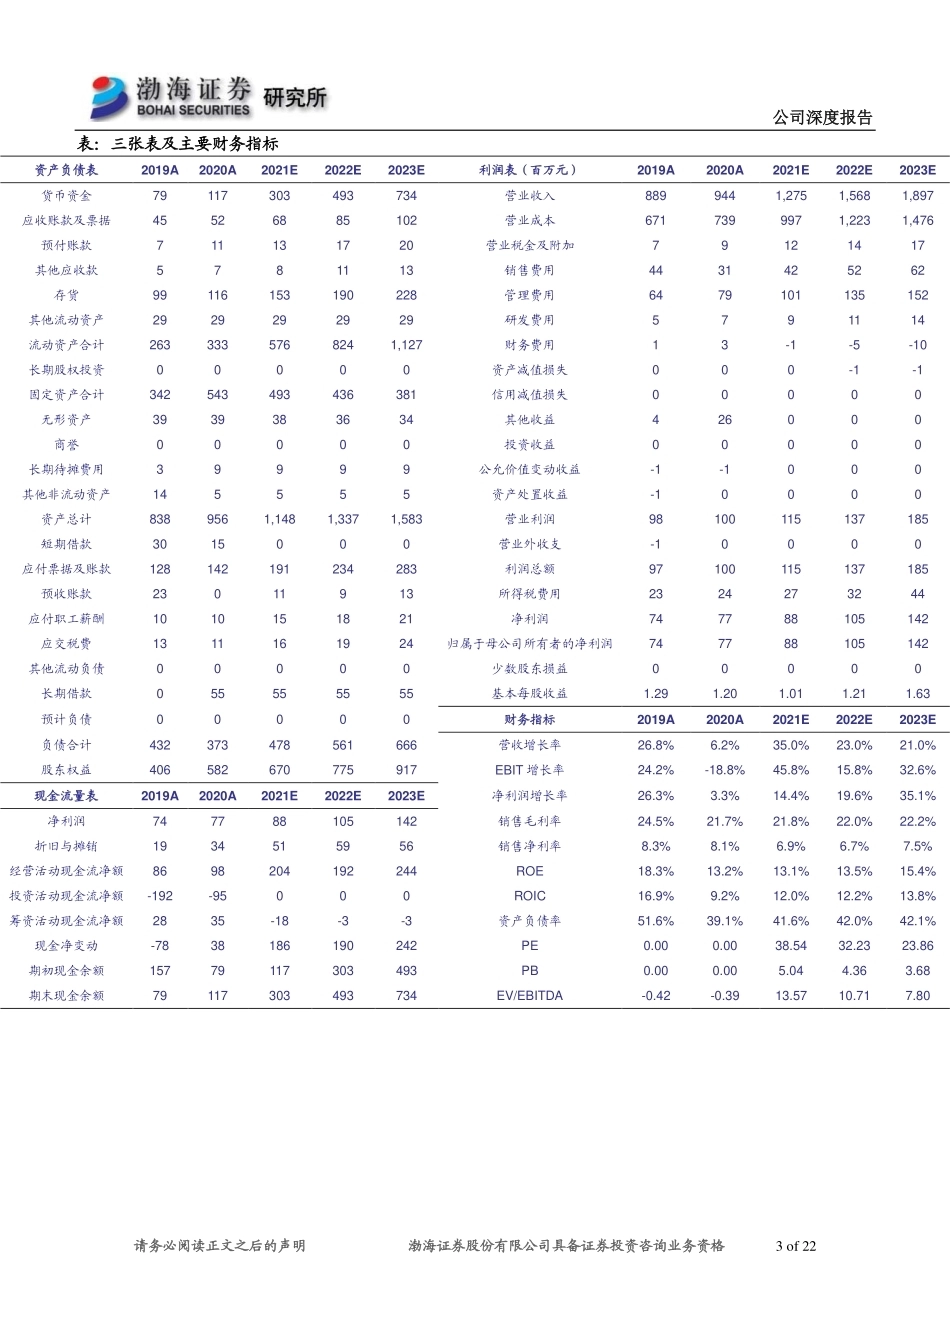
公司深度报告 请务必阅读正文之后的声明 渤海证券股份有限公司具备证券投资咨询业务资格 1 of 22 [Table_MainInfo] 深耕餐饮渠道 研发助力发展 ――千味央厨(001215)深度报告 分析师: 刘瑀 SAC NO: S1150516030001 2022 年 3 月 30 日 [Table_Summary] 投资要点: 只为餐饮 厨师之选 2012 年,郑州千味央厨食品股份有限公司成立。公司主营业务为面向餐饮企业的速冻面米制品的研发、生产和销售。公司始终秉承“只为餐饮、厨师之选”的战略定位,致力于为餐饮企业提供定制化、标准化的速冻食品及相关餐饮后厨的解决方案。公司以模拟餐厅后厨工艺为产品设计理念,以节约餐厅后厨成本为产品设计准则,致力于通过提供定制化、标准化产品解决餐饮企业降低运营成本的迫切需求。 速冻食品发展成熟 餐饮市场仍待挖掘 目前,在经济稳定发展的基础之上(所带来的城镇化率提升、居民可支配收入的继续上涨),生活节奏的加快、人口结构的变迁,导致饮食习惯有所改变,居民外出就餐频率增加(包括外卖在内)。因此,餐饮行业的自然增长是 To B速冻面米企业得以持续发展的最底层逻辑。餐饮企业逐渐开始使用部分速冻制品,一方面是来自于成本的压力。而进一步考虑,从目前餐饮行业的发展趋势来看,一方面是餐饮业的连锁化率仍有一定发展空间,另一方面则是外卖的渗透率还将继续提升。前者追求味道的一致性,后者追求操作的便捷性,这就使得服务于 B 端的速冻面米制品行业具有更高的成长性。 客户资源构筑基石 研发实力带动发展 对于连锁餐饮企业,食品安全至关重要,其供应链相对封闭。因此,公司在速冻面米制品餐饮企业定制领域已形成了较强的市场先发优势。公司作为百胜中国 T1 级供应商, 2012 年成立以来始终为其提供优质畅销的产品和全方位的技术服务,与百胜中国的合作关系稳定。 相较传统的通用品生产模式,定制生产模式可以及时掌握市场需求,不仅提升了公司的研发实力,同时能够利用客户资源拓展新品,进行消费者的市场培育。此外,在定制生产模式下,以现有产品为基础,根据客户需求进行产品迭代并且不断研发新品,使得合作更加稳固且具有延展性。 投资建议 公司作为速冻面米制品餐饮龙头,通过与客户的长期合作已经形成渠道壁垒。随着社会经济可持续性发展,在后疫情时期,餐饮规模仍将稳步增长,餐饮的连锁化、外卖的规范化,都将使得速冻面米制品餐饮渠道持续受益。通过不断研发推陈出新,公司必将获得长足发展。综上,我们预计公司 2021-2023年分别实现每股收益(摊薄)1.01/1.21/1.63 元,给予公司“增持”的投资评级。 [Table_Analysis] 食品饮料——食品 证券分析师 刘瑀 022-23861670 liuyu@bhzq.com [Table_Author] [Table_Invest] 评级: 增持 上次评级: 目标价格: 最新收盘价: 38.98 [Table_Picture] 最近半年股价相对走势 [Table_Report] 相关研究报告 -32% -21% -10% 1% 12% 23% 21/9 21/12 千味央厨 沪深300 公司研究 证券研究报告 深度报告 公司深度报告 请务必阅读正文之后的声明 渤海证券股份有限公司具备证券投资咨询业务资格 2 of 22 风险提示 食品安全问题;宏观经济下行;疫情出现反复 [Table_Finance] 财务摘要(百万元) 2019A 2020A 2021E 2022E 2023E 主营收入 889 944 1,275 1,568 1,897 (+/-)% 26.8% 6.2% 35.0% 23.0% 21.0% 经营利润(EBIT) 97 79 115 133 176 (+/-)% 24.2% -18.8% 45.8% 15.8% 32.6% 归母净利润 74 77 88 105 142 (+/-)% 26.3% 3.3% 14.4% 19.6% 35.1% 每股收益(元) 1.29 1.20 1.01 1.21 1.63 公司深度报告 请务必阅读正文之后的声明 渤海证券股份有限公司具备证券投资咨询业务资格 3 of 22 表:三张表及主要财务指标 [Table_FinanceInfo] 资产负债表 2019A 2020A 2021E 2022E 2023E 利润表(百万元) 2019A 2020A 2021E 2022E 2023E 货币资金 79 117 303 493 734 营业收入 889 944 1,275 1,568 1,897 应收账款及票据 45 52 68 85 102 营业成本 671 739 997 1,223 1,476 预付账款 7 11 13 17 20 营业税金及附加 7 9 12 14 17 其他应收款 5 7 8 11 13 销售费用 44 31 42 52 62 存货 99 116 153 190 228 管理费用 64 79 101 135 152 其他流动资产 29 29 29 29 29 研发费用 5 7 9 11 14 流动资产合计 263 333 576 824 1,127 财务费用 1 3 -1 -5 -10 长期股权投资 0 0 0 0 0 资产减值损失 0 0 0 -1 -1 固定资产合计 342 543 493 436 381 信用减值损失 0 0 0 0 0 无形资产 39 39 38 36 34 其他收益 4 26 0 0 0 商誉 0 0 0 0 0 投资收益 0 0 0 0 0 长期待摊费用 3 9 9 9 9 公允价值变动收益 -1 -1 0 0 0 其他非流动资产 14 5 5 5 5 资产处置收益 -1 0 0 0 0 资产总计 838 956 1,148 1,337 1,583 营业利润 98 100 115 137 185 短期借款 30 15 0 0 0 营业外收支 -1 0 0 0 0 应付票据及账款 128 142 191 234 283 利润总额 97 100 115 137 185 预收账款 23 0 11 9 13 所得税费用 23 24 27 32 44 应付职工薪酬 10 10 15 18 21 净利润 74 77 88 105 142 应交税费 13 11 16 19 24 归属于母公司所有者的净利润 74 77 88 105 142 其他流动负债 0 0 0 0 0 少数股东损益 0 0 0 0 0 长期借款 0 55 55 55 55 基本每股收益 1.29 1.20 1.01 1.21 1.63 预计负债 0 0 0 0 0 财务指标 2019A 2020A 2021E 2022E 2023E 负债合计 432 373 478 561 666 营收增长率 26.8% 6.2% 35.0% 23.0% 21.0% 股东权益 406 582 670 775 917 EBIT 增长率 24.2% -18.8% 45.8% 15.8% 32.6% 现金流量表 2019A 2020A 2021E 2022E 2023E 净利润增长率 26.3% 3.3% 14.4% 19.6% 35.1% 净利润 74 77 88 105 142 销售毛利率 24.5% 21.7% 21.8% 22.0% 22.2% 折旧与摊销 19 34 51 59 56 销售净利率 8.3% 8.1% 6.9% 6.7% 7.5% 经营活动现金流净额 86 98 204 192 244 ROE 18.3% 13.2% 13.1% 13.5% 15.4% 投资活动现金流净额 -192 -95 0 0 0 ROIC 16.9% 9.2% 12.0% 12.2% 13.8% 筹资活动现金流净额 28 35 -18 -3 -3 资产负债率 51.6% 39.1% 41.6% 42.0% 42.1% 现金净变动 -78 38 186 190 242 PE 0.00 0.00 38.54 32.23 23.86 期初现金余额 157 79 117 303 493 PB 0.00 0.00 5.04 4.36 3.68 期末现金余额 79 117 303 493 734 EV/EBITDA -0.42 -0.39 13.57 10.71 7.80 公司深度报告 请务必阅读正文之后的声明 4 of 22 目 录 1.只为餐饮 厨师之选 ..................................................................................................................................................... 7 1.1 始于思念 专注 B 端 .......................................................................................................................................... 7 1.2 速冻面米为主 产品需求多样 ........................................................................................................................... 8 1.3 渠道多元 齐头并进......................................................................................................................................... 10 2.速冻食品发展成熟 餐饮市场仍待挖掘 .................................................................................................................... 12 2.1 速冻食品规模持续扩容 ................................................................................................................................... 12 2.2 餐饮渠道有待持续渗透 ................................................................................................................................... 14 2.3 冷链物流发展提供保障 ................................................................................................................................... 17 3.客户资源构筑基石 研发实力带动发展 .................................................................................................................... 18 3.1 先发优势构筑壁垒............................................................................................................................




发表评论取消回复