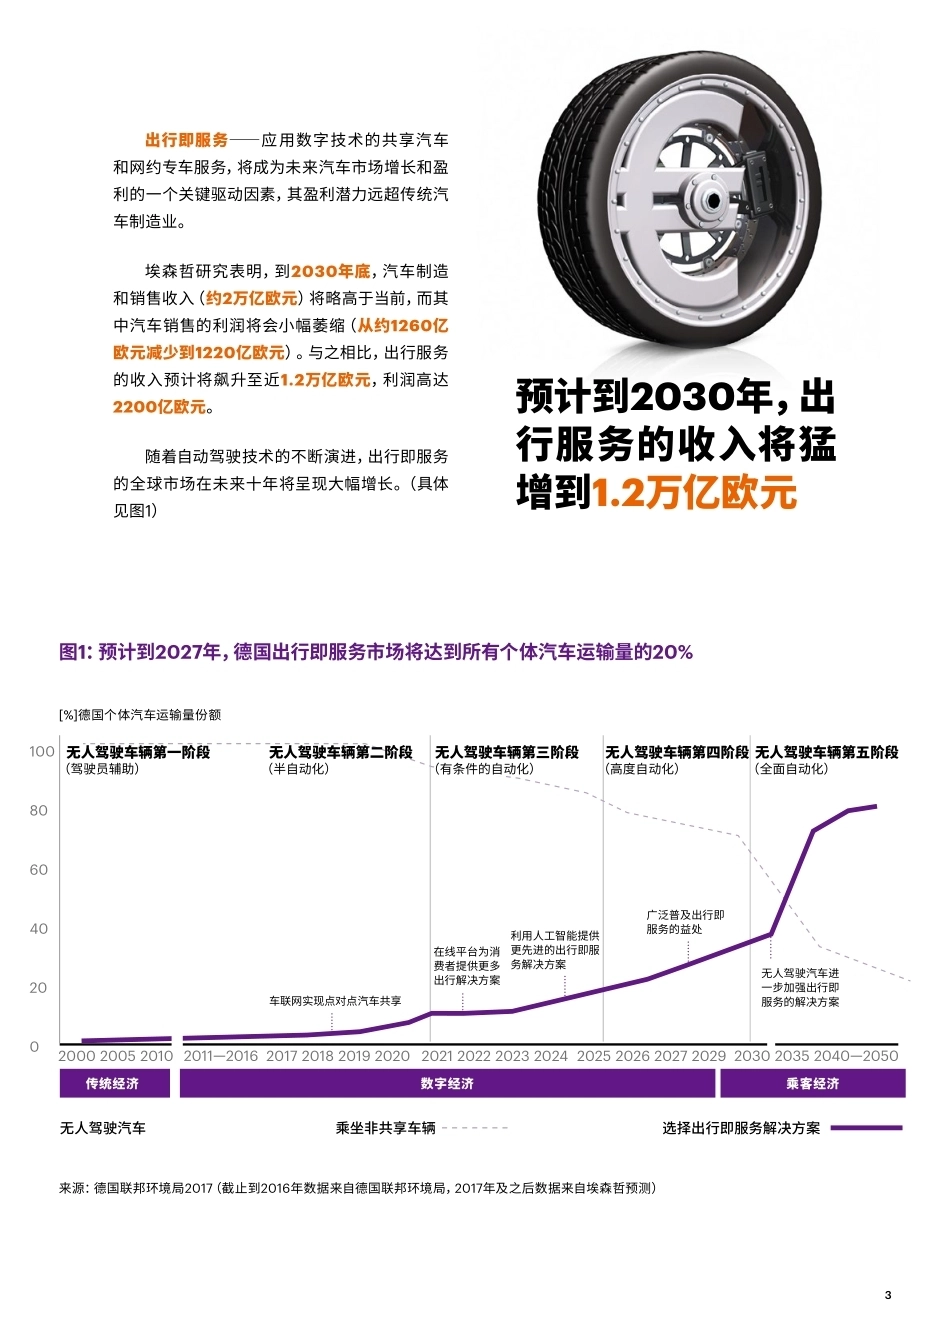
绘制面向未来汽车行业新生态体系的成功之路出行即服务汽车行业正在加速向出行即服务转型。整车厂应如何充分利用这次转变带来的机会?基于对出行即服务的市场洞察,埃森哲为整车厂赢在这一新兴领域绘制了路线图。出行即服务在汽车行业正加速发展2来源:德国联邦环境局2017(截止到2016年数据来自德国联邦环境局,2017年及之后数据来自埃森哲预测)[%]德国个体汽车运输量份额图1:预计到2027年,德国出行即服务市场将达到所有个体汽车运输量的20%出行即服务――应用数字技术的共享汽车和网约专车服务,将成为未来汽车市场增长和盈利的一个关键驱动因素,其盈利潜力远超传统汽车制造业。埃森哲研究表明,到2030年底,汽车制造和销售收入(约2万亿欧元)将略高于当前,而其中汽车销售的利润将会小幅萎缩(从约1260亿欧元减少到1220亿欧元)。与之相比,出行服务的收入预计将飙升至近1.2万亿欧元,利润高达2200亿欧元。随着自动驾驶技术的不断演进,出行即服务的全球市场在未来十年将呈现大幅增长。(具体见图1)预计到2030年,出行服务的收入将猛增到1.2万亿欧元1008060402002000 2005 20102017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2027 2029传统经济数字经济乘客经济无人驾驶车辆第四阶段(高度自动化)车联网实现点对点汽车共享 无人驾驶车辆第一阶段(驾驶员辅助)无人驾驶车辆第五阶段(全面自动化)选择出行即服务解决方案乘坐非共享车辆无人驾驶车辆第三阶段(有条件的自动化)无人驾驶汽车无人驾驶车辆第二阶段(半自动化)在线平台为消费者提供更多出行解决方案利用人工智能提供更先进的出行即服务解决方案广泛普及出行即服务的益处无人驾驶汽车进一步加强出行即服务的解决方案3整车厂准备好了吗?整车厂在把握新兴的“乘客经济”机遇之前,亟待解决三个关键挑战:新进入者已开创了共享汽车和网约专车服务,因此整车厂需要满足客户日益高企的期望,并提供更好的新服务。车企应确保新服务的盈利能力。许多整车厂并未从早期实验性的共享汽车和网约车服务中获利,这一局面迫切需要扭转。整车厂需要将新产品与核心的“构建与销售”业务整合在一起。其他行业翘楚的经验,如苹果的智能手机,谷歌的人工智能硬件设备,已经表明建立一种能在硬件、软件和生态系统三者间取得平衡的商业模式至关重要。4整车厂凭借现有优势能够很好地应对这些挑战。他们具备车辆规模化生产的专业技术,可以自主生产自动驾驶汽车,从而将出行即服务推广至大众市场;与此同时,他们依旧在产品和服务、硬件和软件之间占据重要位置。且他们所拥有的品牌、强大的分销网络和客户拥趸有助于建立和维持出行服务的规模,这是成功的关键因素。但整车厂也需要采纳全新策略去运用这些优势。车企高管对于在何处、如何参与竞争需要做出明智的选择,并预测客户在出行服务方面的需求与期待;而对于所做的决定,他们还需要快速加以执行。那些灵活的新进者已经进入新兴出行即服务市场一段时间,也正得益于他们的“瓜剖豆分”,最终令出行即服务的变革如火如荼进行中。车企高管对于在何处、如何参与竞争需要做出明智的选择,并预测客户在出行服务方面的需求与期待。图2:竞争领域:整车厂可以挖掘的出行服务从“拥有车辆”到“使用车辆” 自有车辆共享基于月租的自有车辆 即时用车拼车共享网约专车需求相应式租借点到点购买公共交通AudiUniteVolvoSixtDrive NowBla Bla CarGettMoia基于站点的共享汽车Drivyomni自有车辆出行即服务共享汽车 租赁来源: 埃森哲5新竞争对手新期望优步(uber)和来福车(Lyft)率先开创的颠覆性出行商业模式――网约专车服务,正在迅速地被多家企业模仿;此外,一些大型数据驱动型平台企业正与整车厂争夺联网汽车用户界面的控制权,意在进一步扩大业务覆盖范围;甚至连传统的汽车租赁和公共交通服务提供商也正积极利用自身所具备的能力(往往在当地具有很大的影响力),进一步开疆拓土,尤其是在城市地区。更重要的是,相比整车厂,这些非传统的供应商更能满足客户期望(见图3)。事实上,整车厂正在努力跟上。戴姆勒旗下子公司Car2Go据说是目前全球最大的共享汽车公司;1 大众的新公司Moia计划于2018年在汉堡城区内启动一项按需提供服务的全电动穿梭巴士服务,这项新服务除继续保留司机外,其他各个方面将全面模拟自动驾驶体验。2 这些实验令人印象深刻,但与现有出行服务提供商或初创企业所建立的客户友好度相比,仍有差距。无论是Car2Go或是Moia,几乎都是相对独立的企业,并没有真正与整车厂的整体业务整合在一起,更不用说盈利。出行服务一旦进入市场后,可能会吸引监管机构的注意,因为该市场的经济价值是体现在对包罗万象系统的有效管理;随着社会效益变得更加清晰,整车厂将更有所为。打造新战略整车厂需要在新兴的汽车产业价值链中找到自己合适的定位――当然,这一决定将取决于每位参与者的目的、愿景、核心竞争力以及潜在市场优势的评估(见图4)。最近有关汽车行业的投资活动显示,业内主要成员已经预见到价值链的重大变化。比如通用汽车与旗下网约专车公司Lyft3 合作,计划在测试车队中部署自动驾驶电动汽车;而德尔福(Delphl)宣布了近期收购nuTonomy4 的协议。图3:通过城市数量比较服务可用性 (每800个城市)689UBERLYFT641ZIPCAR385CAR2GO25DRIVE NOW13网约专车共享汽车来源:服务提供商网站6• 零售商将开车送顾客到他们的门店• 医院将开车接送病人• 汽车将成为移动旅馆房或酒吧• 雇主带员工上下班• 个人将从企业购买出行服务,满足主要需求• 30年后将不会再使用期约租车 汽车市场收益池(比值大小:整车厂视角)当前数字经济乘客经济202020302040 主要服务层也提供出行服务售后售后售后售后汽车销售汽车销售汽车销售汽车销售附加商业服务/乘客经济业务附加商业服务/乘客经济业务附加商业服务按需出行按需出行按需出行 即使是在当下,整车厂依然可以很好地利用现有资产来提高效率,增加核心出行业务的收入。其他行业的经验已表明,将高端产品与基于平台的生态系统相结合将带来巨大的力量。例如,苹果公司在全球智能手机市场份额不足15%,而利润却占了80%。5如果整车厂能将互补的车队合并,通过移动平台(包括所有汽车共享类型,网约专车和租车)提供无缝衔接、全方位、可切换服务,可促使客户最大限度地使用公司基本产品;车企还能利用测试车队,提高订阅车主,满足车主在等待新车期间的需求;他们还能考虑将新的出行服务与传统销售相结合 (这对短期业务增长至关重要),满足客户对出行足够灵活的需求。提供数字附加服务,如礼宾/虚拟助理、停车、充电/加油等,创造新的收入来源。整车厂还可以通过对传感器和用户数据收费――将自己与外部数据源结合在一起,与旅游公司等第三方合作,建立新的利润池。图4:新价值链来源: 埃森哲7通过建立合作伙伴关系增强优势出行和数字市场都需要企业以客户为中心,采用开放的工作方式。因此,整车厂未来必须把客户需求放在出行、服务和体验的前沿和中心;此外,车企还需要与其他参与者合作,最大限度地利用平台和未来的生态系统。即便是规模最大,准备最充分的整车厂,也未必具备赢在未来所需的所有能力。他们与优势互补的战略伙伴的合作将至关重要。比如,戴姆勒的出行平台Moovel,与公共交通和汽车租赁公司合作,为用户提供最优路线的交通方式。6与数码产品供应商、初创企业甚至是大型数字企业合作,往往是在高度专业化领域里构建能力的最佳途径,例如在人工智能或信息技术安全领域。此外,这类合作伙伴关系通常是快速升级平台和服务的唯一途径,这在规模化数字服务中尤为重要。已有迹象表明,新的规模经济也需要彼此存在竞争关系的整车厂之间进行合作。例如,戴姆勒、大众和宝马正与移动通信设备公司合作,共同开发自动驾驶汽车所需的基础设施。7 由于存在巨大的机会,因此很容易出现一些合作结盟关系。例如,整车厂和数字媒体平台的合资企业可以围绕车载音乐和视频流开拓新市场。8采用新的商业模式整车厂唯有采用新的商业模式,增强现有能力,适应新产品,并互补彼此优势,才能在这些新市场中竞争和获胜。有五种商业模式可供整车厂考虑,且每一种模式都可以带来盈利能力的提升,当然,这取决于参与者的商业战略以及他们的应用效果(见图5)。整车厂唯有采用新的商业模式才能加强现有能力。 智能汽车整车厂履行的功能潜在由整车厂履行的功能汽车制造车辆维修与养护车队运营自有服务品牌车辆出行服务集成商多种模式出行服务 生态系统提供商商业模式整车厂的选择来源:埃森哲豪华车制造商整车厂打造高档/豪华车品牌,并生产、营销、销售最高质量的车辆B2B资产供应商整车厂主要向B2B商户售卖高品质自动驾驶车辆车辆和车队运营商整车厂拥有并运营车队汽车出行服务提供商整车厂提供自有车辆的出行服务,例如汽车共享、网约车服务全面出行服务提供商整车厂提供全面出行服务,包括多种类型的交通运输图5:面向未来市场的五种主要商业模式91. 豪华品牌车制造商服务那些依然希望拥有自己车辆的客户,这一市场虽小,但颇具可持续性。此类商业模式要求整车厂具备打造高档甚至奢侈品牌的能力,并能生产、营销、销售高质量的汽车。2.B2B资产供应商负责生产、销售和服务新一代“为服务而生产”的自动驾驶车辆,并交付给车队供应商,类似于飞机制造商为航空公司生产客机一样。采用这一方式的整车厂可能要放弃自有品牌的营销业务,而提高其生产能力的灵活性。3. 车辆和车队运营商通过生产、拥有和运营具有最佳生命周期的全包车队,形成一种循环经济效应,从而减少浪费,增加收入潜力。此种模式是通过对车辆更有效的使用来降低出行服务的成本。整车厂甚至无需自备服务来提高车辆生命周期的效率,所有服务都可以在后台得到端到端的支持。4. 汽车出行服务提供商该模式本质上是共享汽车平台的升级版本,通过频繁的客户交互,提供有洞察价值的客户数据。如果整车厂想要从这些数据中获得利润,可以借助强大的合作伙伴提供附加的定位服务,创造新的汽车销售机会,提高汽车使用的整体效率。这是一个很不错的选择,但需要大量的品牌投资才能使其具有竞争力。5. 全面出行服务提供商结合多种运输模式,提供全面出行即服务。整车厂与包括公共交通提供商在内的各种伙伴联盟,将其完全纳入自身品牌,从而占据跨模型生态系统的核心位置,成为出行服务集成商。此种模式将极大地拓宽数据范围和使用方式,并加强对用户界面的控制。局限性在于,每个市场上可能仅可容纳一、两个行业巨头。10规模化致胜出行即服务的竞争非常激烈,随着新进入者的加入,竞争将进一步加剧,尤其是在争夺客户数据的控制权方面。如果整车厂下定决心推出自有出行服务,很有可能在这轮激烈竞争中赢得消费者。获取长期成功的关键是规模化。这方面制造商毋庸置疑处于极有利的发车位。只要整车厂在汽车设计生产方面继续加强现有能力,并围绕概念形成、测试、推出出行和数字服务打造新能力。整车厂应立即采取行动,侧重从用户角度发展出行服务,以优化利润增长的潜力。若非如此,他们将在竞争中面临落后的风险。整车厂已占据了非常有利的起跑位置,他们若能采用合适的商业模式并着手转型,将成为竞争中的赢家。关于这份报告埃森哲汽车服务业帮助全球最大的汽车制造商和供应商实现业务数字化。这份报告是基于我们工作中的洞察,以及出行即服务市场的专门研究。为了明确自动驾驶汽车的进展,我们调查了2017年11月6日之前依旧在进行中的无人驾驶出租车和公共汽车项目数量(不包括已结束的项目和刚开始的新试验)。主要数据来源是报纸文章(通过道琼斯路透商业资讯访问)和主要的无人驾驶出租汽车制造商网站。为了评估出行即服务的市场发展,我们调用了截至到2016年底的数据,包括Statista,汉堡的在线统计数据、市场研究和商业情报门户网站以及德国联邦政府(德国环境部2017年)的数据。我们的预测是基于壳牌关于德国2040年客车服务研究中使用的未来模式分割模型,以及一些有关现出行即服务的壁垒何时可以攻破,对...




发表评论取消回复