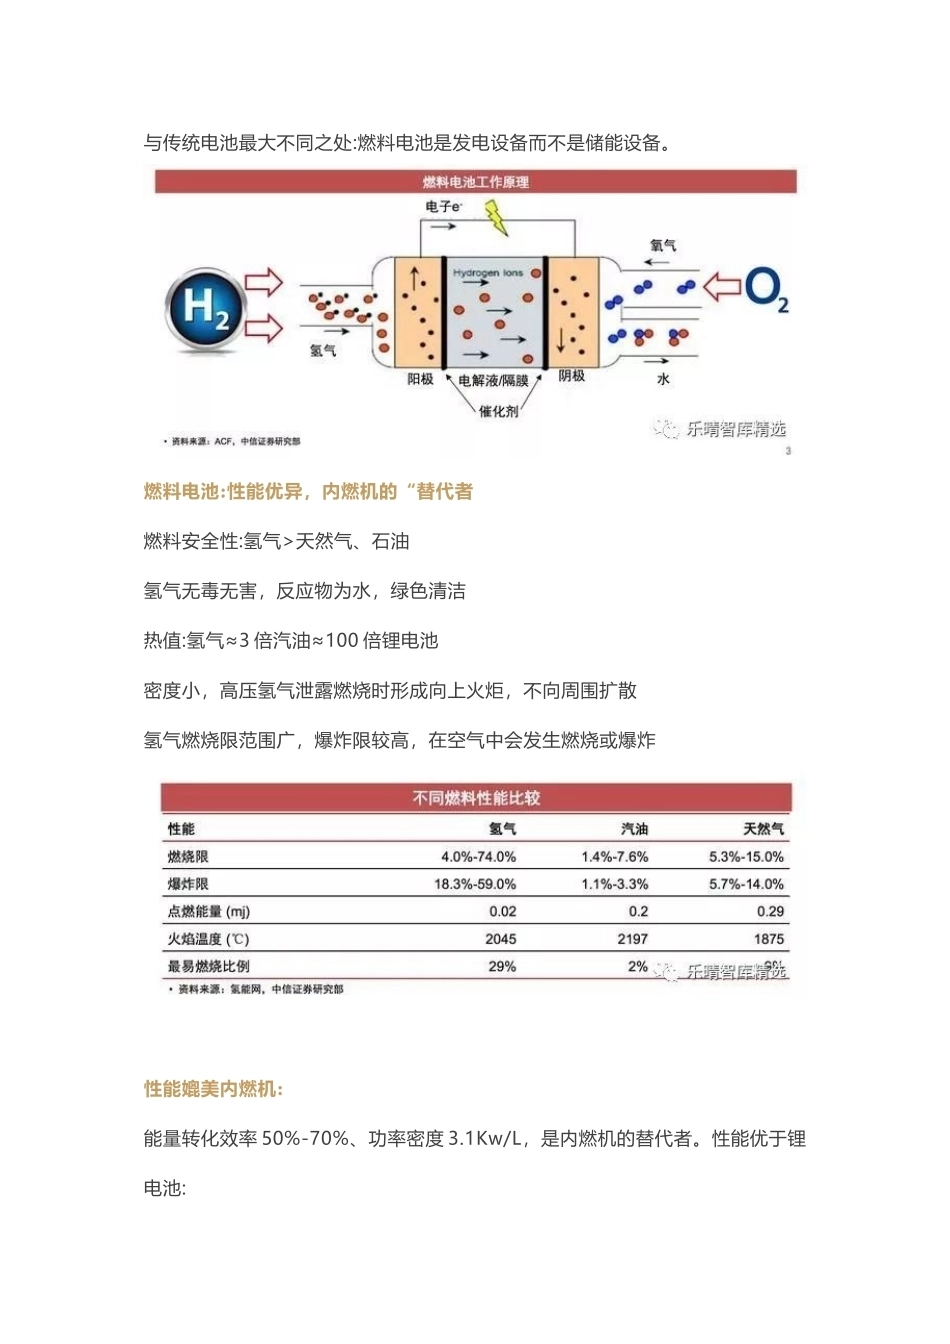
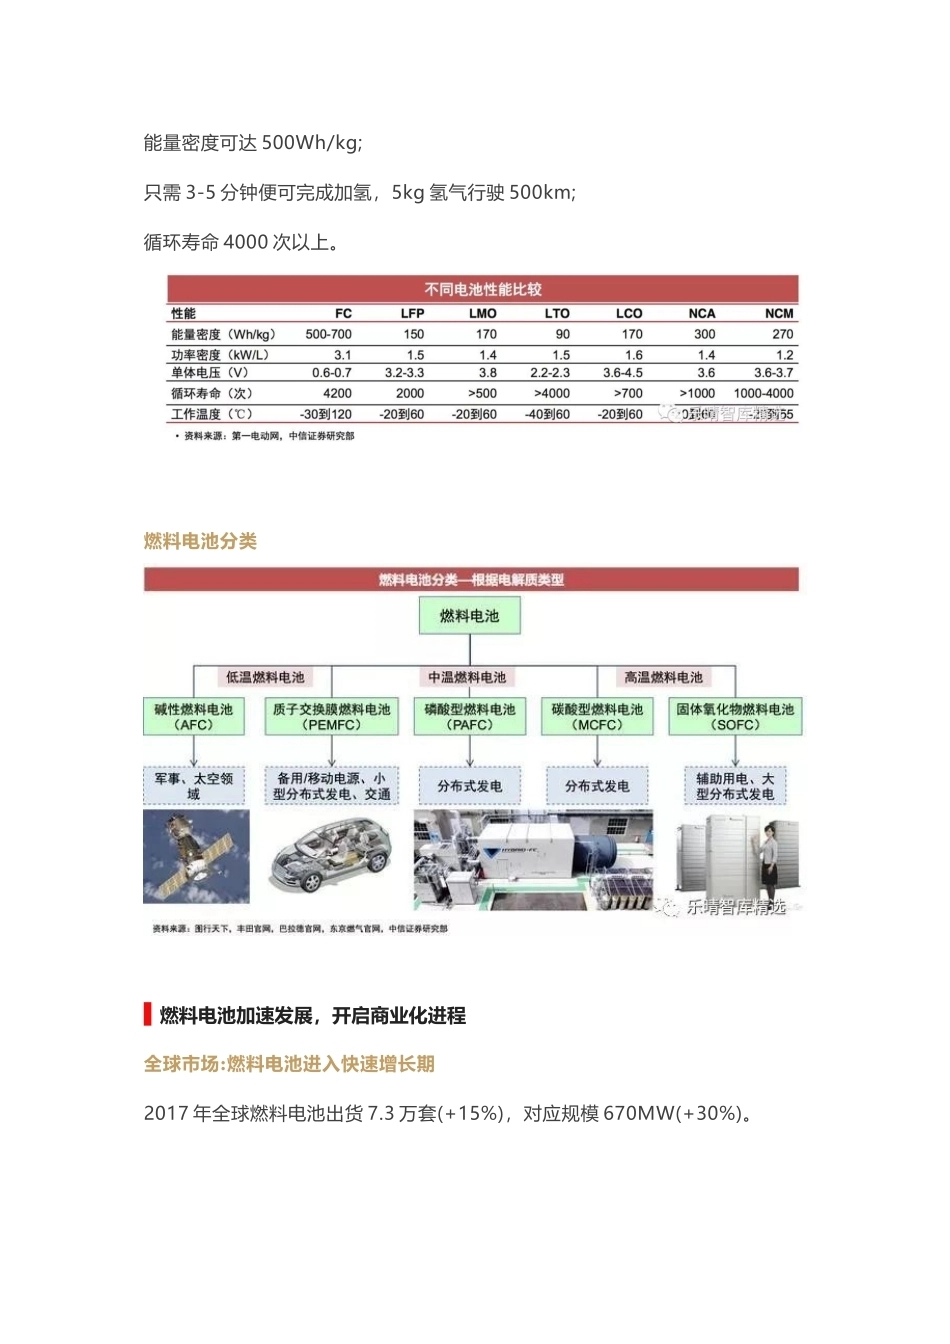
2018 燃料电池行业研究分析报告——全球商业化进程加速▌燃料电池清洁高效,应用广泛燃料电池:高效的“发电”装置燃料电池(FuelCell)是一种非燃烧过程的电化学能转换装置,将氢气(等燃料)和氧气的化学能连续不断地转换为电能。工作原理:H2 在阳极催化剂作用下被氧化成 H+和 e-,H+通过质子交换膜达到正极,与 O2 在阴极反应生成水,e-通过外电路达到阴极,连续不断的反应就产生了电流。与传统电池最大不同之处:燃料电池是发电设备而不是储能设备。燃料电池:性能优异,内燃机的“替代者燃料安全性:氢气>天然气、石油氢气无毒无害,反应物为水,绿色清洁热值:氢气≈3 倍汽油≈100 倍锂电池密度小,高压氢气泄露燃烧时形成向上火炬,不向周围扩散氢气燃烧限范围广,爆炸限较高,在空气中会发生燃烧或爆炸性能媲美内燃机:能量转化效率 50%-70%、功率密度 3.1Kw/L,是内燃机的替代者。性能优于锂电池:能量密度可达 500Wh/kg;只需 3-5 分钟便可完成加氢,5kg 氢气行驶 500km;循环寿命 4000 次以上。燃料电池分类▌燃料电池加速发展,开启商业化进程全球市场:燃料电池进入快速增长期2017 年全球燃料电池出货 7.3 万套(+15%),对应规模 670MW(+30%)。2012-17 年累计出货 37.3 万套,CAGR=10%;累计规模 2511MW,CAGR=32%。单套燃料电池平均容量持续提升:1)结构变化,2)技术提升。全球市场:PEMFC 市场空间最大PEMFC 在所有技术路线中出货规模占比最高,SOFC 增长较快。按台套:2017 年 PEMFC 销量 4.55 万套(+2.2%),占比 63%。按功率:2017 年 PEMFC 出货 487MW(+43%),占比 73%。燃料电池汽车:成为燃料电池增长主力预计交通运输设备燃料电池将成为增长主力。交通运输领域数量增长 67%,容量占比 68%。PEMFC80%下游应用来自交通运输领域,其中乘用车占比约 70%燃料电池汽车:开启商业化进程领先车企积极抢占燃料电池汽车先机,加速推进燃料电池汽车大规模商业化进程。日本富士经济:2025 年全球燃料电池市场 3281 亿元。便携式燃料电池:20 亿元;固定式燃料电池:1419 亿元;交通运输设备燃料电池:1842 亿元。InformationTrends:燃料电池汽车将在 2020 年后进入高速增长期。各国市场:燃料电池支持政策陆续出台中国、日本、美国、欧洲政策支持力度最大,持续加大研发投入。各国市场:亚美欧引领全球燃料电池发展2017 年,亚洲、北美、欧洲和其他地区燃料电池系统销量分别为 5.7 万、1 万、0.5 万和 0.1 万台,对应规模分别为 303、326、39 和 2MW。日本、德国、美国引领全球燃料电池研发与应用;日本累计占比达 60%。日本市场:家用燃料电池规模快速放量日本 2014 年发布《氢燃料电池战略发展路线图》:第一阶段(2025 年前):扩大氢能使用范围,20 年和 30 年分别达 140 万套和 530万套;第二阶段(2020-30 年):全面推广氢能,将购氢价格降至 30 日元/m3;第三阶段(2040 年起):全面实现零排放的制氢、运氢、储氢。日本燃料电池规模占全球 60%,主要应用于家用分布式、汽车领域。家用分布式:家用燃料电池热电联供计划(ENE-FARM),以 SOFC 和 PEMFC 为主。2005-09 年安装 3300 套,2009 年开始商业化推广;2017 年底累计安装 25 万套。日本市场:燃料电池汽车技术优势明显汽车领域:2017 年底累计销量约 2500 辆,预计 2020 年将达 4 万辆,2025 年将达 20 万辆。丰田燃料电池汽车 Mirai 性能优异,能量密度 350Wh/Kg、功率密度3.1Kw/L,售价约 26 万元,补贴前约 39 万元,与纯电动汽车差不多,运营成本稍高于纯电动汽车。2017 年 Mirai 全球销量 2682 辆(同比+32%),对应 PEMFC 约 305MW;美国1838 辆(210MW),日本 766 辆(87MW),欧洲 78 辆(9MW)。Mirai 于 2018 年开始量产,预计 2020 年总产量达 3 万辆。日本市场:前瞻布局燃料电池汽车加氢站美国市场:加州大力支持燃料电池汽车发展美国政府对于燃料电池和氢能基础设施实施 30%-50%的税收抵免;2014 年 7 月,8 州签署“零排放车辆合作协议”,目标 20 年域内 330 万辆机动车尾气零排放。2018 年 5 月累计销售燃料电池乘用车 4819 辆,多个客车运营项目规模加大推广。欧洲市场:稳步推进燃料电池汽车整体规划欧盟 2008 年出台燃料电池与氢联合行动计划项目(FCH-JU),2011 年启动“H2movesScandinavi”和欧洲城市清洁氢能项目(CHIC)。2017 年建成百余个加氢站,15 国加氢站互通互联。预计 2020 年实现燃料电池商业化应用。奔驰燃料电池汽车:2014 年推出 B 级 F-Cell,2017 年又推出 GLC 级 F-CELL,氢燃料储量 4.4kg,最大续航里程达到 437km。▌国内燃料电池尚处起步阶段市场逐步启动,国内外差距较大国内出货量:2017 年出货 16MW(+19%),全球占比 2.4%,5 年CAGR=24%。下游应用分布:交通运输设备占 74%,便携式电源占 16%,固定式发电系统占10%。政策集中出台,提供催化动力纯电动汽车复盘:前期行情主要受政策催化,市场销量增强上升动力。2012-2015.7:补贴政策始出台,开启三年繁荣期。2015.9-2016.6:补贴退坡引起抢装,骗补调查终结行情,行情经历“过山车”。2017.1-2017.4:新政调整补贴车型,影响产销,市场持续下行。2017.6-2017.9:“双积分”政策超预期,产销数据推动,开启反弹行情。2018.2-2018.4:补贴下调符合预期,缓冲期产销大增,随创业板“V”型反转。燃料电池汽车:处于政策集中出台前期,国内市场有望随海外销售逐步放量。国内燃料电池汽车:106 款入选新能源车推荐目录2017 年第 1 批至 2018 年第 12 批,共 21 家车企 106 款燃料电池汽车入选。客车占 75%,专用车占 25%;东风(专用车)、宇通(客车)等入选车型数量居前。国内燃料电池汽车:商用车成为率先突破口商用运营端:线路固定+加气简便+集中采购→国内燃料电池汽车从商用车切入。《节能与新能源汽车技术路线图》对国内燃料电池汽车发展做出详细规划。国内燃料电池发展规划预计国内氢能产业市场规模 2030 年将达 1 万亿,2050 年将达 4 万亿。▌产业链日趋完善,市场空间巨大燃料电池产业链上游材料:氢气供应和电池组件生产环节,包括氢气生产及运输、电池双极板、催化剂、质子交换膜、气体扩散层、密封件等领域;中游组装:主要是燃料电池系统的组装环节;下游应用:包括固定式发电装置、交通运输设备和便携式燃料电池三大应用领域厂商。上游:我国燃料电池核心原材料仍处于实验室向产业化过渡初期,技术水平相对落后,缺少自产能力,严重依靠进口国外 Ballard、Hydrogenics 等公司电堆再进行组装;中游:国内企业多布局于中游系统集成领域,部分企业也向上游材料有所延伸;下游:国内主要是主流车企进行储备和布局。规模效应提升,技术瓶颈突破,成本持续下降燃料电池系统约占汽车成本 50%,电堆成本约占系统成本 60%。按 PEMFC 产能 50 万台/年测算,2017 年成本 45 美元/kW(-15%),较 2006年下降 64%,距离 DOE 的 2020 年 40 美元/kW、最终 30 美元/kW 的目标仅有 5 美元和 15 美元的距离。降本关键:降低铂等贵金属催化剂用量、提升质子交换膜性价比。降本关键:降低铂等贵金属催化剂用量、提升质子交换膜性价比。铂用量有望持续下降。2017 年燃料电池汽车用铂量降至 0.2g/kW,10 年下降 75%-80%,接近传统燃油车。DOE 规划 2020 年左右,铂用量降至 0.1g/kW,远期目标降至 0.05g/kW,低于传统燃油车,直接带动成本下降 20%左右。燃料电池铂催化剂可实现 99%的回收利用,进一步控制铂成本、促进产业持续发展。质子交换膜成本居高不下,降本道路仍待探索。将全氟磺酸膜与聚四氟乙烯复合,改善强度和稳定性,降低用量;开发廉价的低氟或无氟膜,但仍需解决易氧化、易降解等问题。氢能配套设施日趋完善,加氢成本有望大幅下降产氢方法:该环节较为成熟。目前以蒸汽重整为主,低价高效;电解制氢将成为氢气生产的主流技术。储氢:提升储存密度是储氢关键。高压储氢:主流 35/70MPa,日本 89MPa,国内 35MPa。液化储氢:用于大规模储氢。氢气运输:与储存方法有关。氢能配套设施日趋完善,加氢成本有望大幅下降2017 年全球加氢站共 328 座,新增约 64 座;国内外氢气站建设水平与速度相差较大。单个燃料电池加氢站的投资额在 1000 万-1500 万元,属于合理范围,且随着规模起量未来 5 年建设成本有望下降一半。在加氢环节,目前加氢价格约 9 美元/kg,是管道氢气价格的 4 倍左右。压缩、储存和冷却环节成本正快速下降,未来加氢价格目标有望下降到 4 美元/kg 以下。燃料电池市场空间巨大当 80kW 质子交换膜燃料电池汽车年产量达 50 万辆,电池系统成本 45 美元/kW,对应的燃料电池系统市场空间约为 18 亿美元。电堆、空气供给系统、冷却系统、控制系统、加湿及水分回收、氢气系统和其他系统市场空间分别为 10.8 亿美元、2.9 亿美元、1.3 亿美元、0.7 亿美元、0.7亿美元、0.9 亿美元和 0.7 亿美元;电堆的核心材料催化剂、双机版、膜、气体扩散层、MEA 垫片和其他市场空间分别为 4.1 亿美元、2.9 亿美元、1.4 亿美元、0.9 亿美元、0.5 亿美元和 0.9 亿美元。随着国内燃料电池行业政策支持及试点项目持续落地,技术进展和产业化推广有望提速。




发表评论取消回复