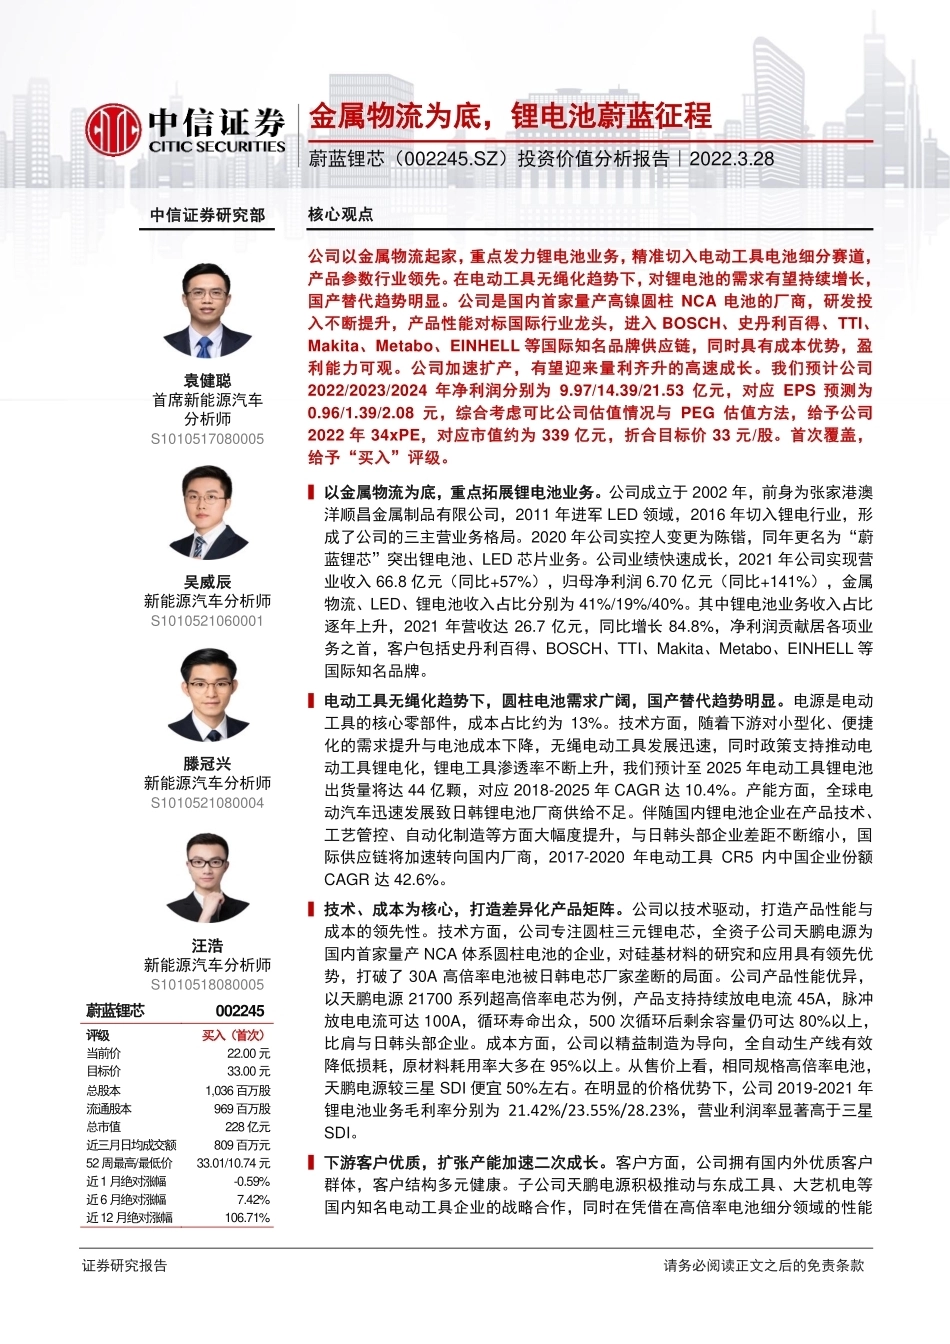
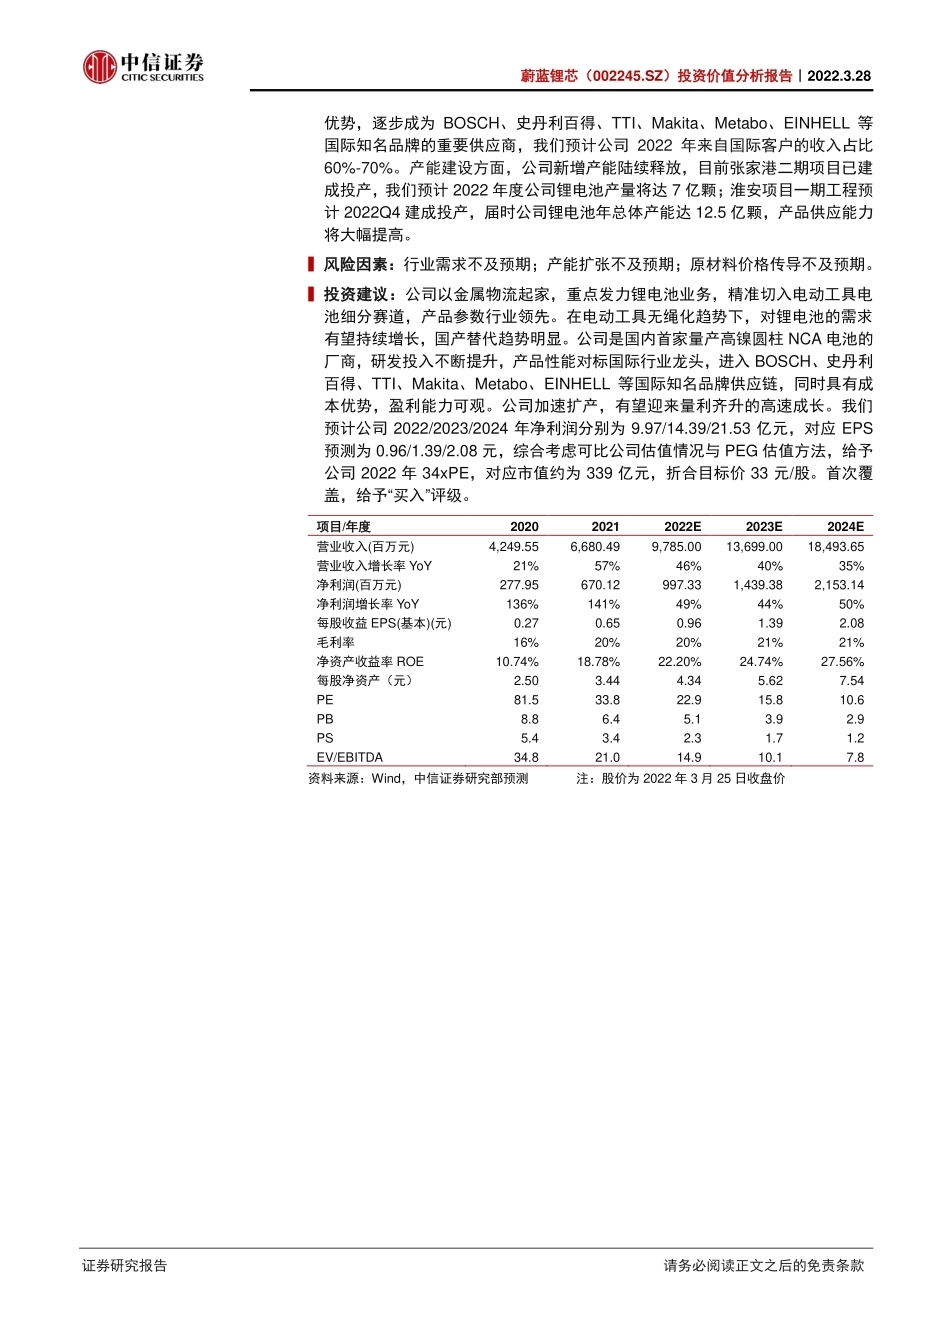
证券研究报告 请务必阅读正文之后的免责条款 金属物流为底,锂电池蔚蓝征程 蔚蓝锂芯(002245.SZ)投资价值分析报告|2022.3.28 中信证券研究部 核心观点 袁健聪 首席新能源汽车 分析师 S1010517080005 吴威辰 新能源汽车分析师 S1010521060001 滕冠兴 新能源汽车分析师 S1010521080004 汪浩 新能源汽车分析师 S1010518080005 公司以金属物流起家,重点发力锂电池业务,精准切入电动工具电池细分赛道,产品参数行业领先。在电动工具无绳化趋势下,对锂电池的需求有望持续增长,国产替代趋势明显。公司是国内首家量产高镍圆柱 NCA 电池的厂商,研发投入不断提升,产品性能对标国际行业龙头,进入 BOSCH、史丹利百得、TTI、Makita、Metabo、EINHELL 等国际知名品牌供应链,同时具有成本优势,盈利能力可观。公司加速扩产,有望迎来量利齐升的高速成长。我们预计公司2022/2023/2024 年净利润分别为 9.97/14.39/21.53 亿元,对应 EPS 预测为0.96/1.39/2.08 元,综合考虑可比公司估值情况与 PEG 估值方法,给予公司2022 年 34xPE,对应市值约为 339 亿元,折合目标价 33 元/股。首次覆盖,给予“买入”评级。 ▍以金属物流为底,重点拓展锂电池业务。公司成立于 2002 年,前身为张家港澳洋顺昌金属制品有限公司,2011 年进军 LED 领域,2016 年切入锂电行业,形成了公司的三主营业务格局。2020 年公司实控人变更为陈锴,同年更名为“蔚蓝锂芯”突出锂电池、LED 芯片业务。公司业绩快速成长,2021 年公司实现营业收入 66.8 亿元(同比+57%),归母净利润 6.70 亿元(同比+141%),金属物流、LED、锂电池收入占比分别为 41%/19%/40%。其中锂电池业务收入占比逐年上升,2021 年营收达 26.7 亿元,同比增长 84.8%,净利润贡献居各项业务之首,客户包括史丹利百得、BOSCH、TTI、Makita、Metabo、EINHELL 等国际知名品牌。 ▍电动工具无绳化趋势下,圆柱电池需求广阔,国产替代趋势明显。电源是电动工具的核心零部件,成本占比约为 13%。技术方面,随着下游对小型化、便捷化的需求提升与电池成本下降,无绳电动工具发展迅速,同时政策支持推动电动工具锂电化,锂电工具渗透率不断上升,我们预计至 2025 年电动工具锂电池出货量将达 44 亿颗,对应 2018-2025 年 CAGR 达 10.4%。产能方面,全球电动汽车迅速发展致日韩锂电池厂商供给不足。伴随国内锂电池企业在产品技术、工艺管控、自动化制造等方面大幅度提升,与日韩头部企业差距不断缩小,国际供应链将加速转向国内厂商,2017-2020 年电动工具 CR5 内中国企业份额CAGR 达 42.6%。 ▍技术、成本为核心,打造差异化产品矩阵。公司以技术驱动,打造产品性能与成本的领先性。技术方面,公司专注圆柱三元锂电芯,全资子公司天鹏电源为国内首家量产 NCA 体系圆柱电池的企业,对硅基材料的研究和应用具有领先优势,打破了 30A 高倍率电池被日韩电芯厂家垄断的局面。公司产品性能优异,以天鹏电源 21700 系列超高倍率电芯为例,产品支持持续放电电流 45A,脉冲放电电流可达 100A,循环寿命出众,500 次循环后剩余容量仍可达 80%以上,比肩与日韩头部企业。成本方面,公司以精益制造为导向,全自动生产线有效降低损耗,原材料耗用率大多在 95%以上。从售价上看,相同规格高倍率电池,天鹏电源较三星 SDI 便宜 50%左右。在明显的价格优势下,公司 2019-2021 年锂电池业务毛利率分别为 21.42%/23.55%/28.23%,营业利润率显著高于三星SDI。 ▍下游客户优质,扩张产能加速二次成长。客户方面,公司拥有国内外优质客户群体,客户结构多元健康。子公司天鹏电源积极推动与东成工具、大艺机电等国内知名电动工具企业的战略合作,同时在凭借在高倍率电池细分领域的性能 蔚蓝锂芯 002245 评级 买入(首次) 当前价 22.00元 目标价 33.00元 总股本 1,036百万股 流通股本 969百万股 总市值 228亿元 近三月日均成交额 809百万元 52周最高/最低价 33.01/10.74元 近1月绝对涨幅 -0.59% 近6月绝对涨幅 7.42% 近12月绝对涨幅 106.71% 蔚蓝锂芯(002245.SZ)投资价值分析报告|2022.3.28 证券研究报告 请务必阅读正文之后的免责条款 优势,逐步成为 BOSCH、史丹利百得、TTI、Makita、Metabo、EINHELL 等国际知名品牌的重要供应商,我们预计公司 2022 年来自国际客户的收入占比60%-70%。产能建设方面,公司新增产能陆续释放,目前张家港二期项目已建成投产,我们预计 2022 年度公司锂电池产量将达 7 亿颗;淮安项目一期工程预计 2022Q4 建成投产,届时公司锂电池年总体产能达 12.5 亿颗,产品供应能力将大幅提高。 ▍风险因素:行业需求不及预期;产能扩张不及预期;原材料价格传导不及预期。 ▍投资建议:公司以金属物流起家,重点发力锂电池业务,精准切入电动工具电池细分赛道,产品参数行业领先。在电动工具无绳化趋势下,对锂电池的需求有望持续增长,国产替代趋势明显。公司是国内首家量产高镍圆柱 NCA 电池的厂商,研发投入不断提升,产品性能对标国际行业龙头,进入 BOSCH、史丹利百得、TTI、Makita、Metabo、EINHELL 等国际知名品牌供应链,同时具有成本优势,盈利能力可观。公司加速扩产,有望迎来量利齐升的高速成长。我们预计公司 2022/2023/2024 年净利润分别为 9.97/14.39/21.53 亿元,对应 EPS预测为 0.96/1.39/2.08 元,综合考虑可比公司估值情况与 PEG 估值方法,给予公司 2022 年 34xPE,对应市值约为 339 亿元,折合目标价 33 元/股。首次覆盖,给予“买入”评级。 项目/年度 2020 2021 2022E 2023E 2024E 营业收入(百万元) 4,249.55 6,680.49 9,785.00 13,699.00 18,493.65 营业收入增长率 YoY 21% 57% 46% 40% 35% 净利润(百万元) 277.95 670.12 997.33 1,439.38 2,153.14 净利润增长率 YoY 136% 141% 49% 44% 50% 每股收益 EPS(基本)(元) 0.27 0.65 0.96 1.39 2.08 毛利率 16% 20% 20% 21% 21% 净资产收益率 ROE 10.74% 18.78% 22.20% 24.74% 27.56% 每股净资产(元) 2.50 3.44 4.34 5.62 7.54 PE 81.5 33.8 22.9 15.8 10.6 PB 8.8 6.4 5.1 3.9 2.9 PS 5.4 3.4 2.3 1.7 1.2 EV/EBITDA 34.8 21.0 14.9 10.1 7.8 资料来源:Wind,中信证券研究部预测 注:股价为 2022 年 3 月 25 日收盘价 蔚蓝锂芯(002245.SZ)投资价值分析报告|2022.3.28 请务必阅读正文之后的免责条款部分 目录 公司概况:基础业务稳定,赛道切入精准......................................................................... 1 行业:锂电化、无绳化推动下游需求长期向好 ................................................................. 7 竞争优势:以产品与成本驱动长期成长 .......................................................................... 12 产品性能优异,比肩日韩头部企业 .................................................................................. 12 依托技术优势,打造成本领先 ......................................................................................... 14 加速扩产,打造圆柱电池细分龙头 .................................................................................. 15 风险因素 ......................................................................................................................... 17 盈利预测与估值............................................................................................................... 17 核心经营参数 .................................................................................................................. 17 估值假设.......................................................................................................................... 18 投资建议.......................................................................................................................... 18 蔚蓝锂芯(002245.SZ)投资价值分析报告|2022.3.28 请务必阅读正文之后的免责条款部分 插图目录 图 1:蔚蓝锂芯发展历程 ................................................................................................... 1 图 2:公司股权结构 .......................................................................................................... 3 图 3:2017-2021 公司营业收入及同比 ............................................................................. 4 图 4:2017-2021 公司归母净利润及同比 ......................................................................... 4 图 5:2019 主营业务构成 ................................................................................................. 5 图 6:2020 主营业务构成 ..........................




发表评论取消回复