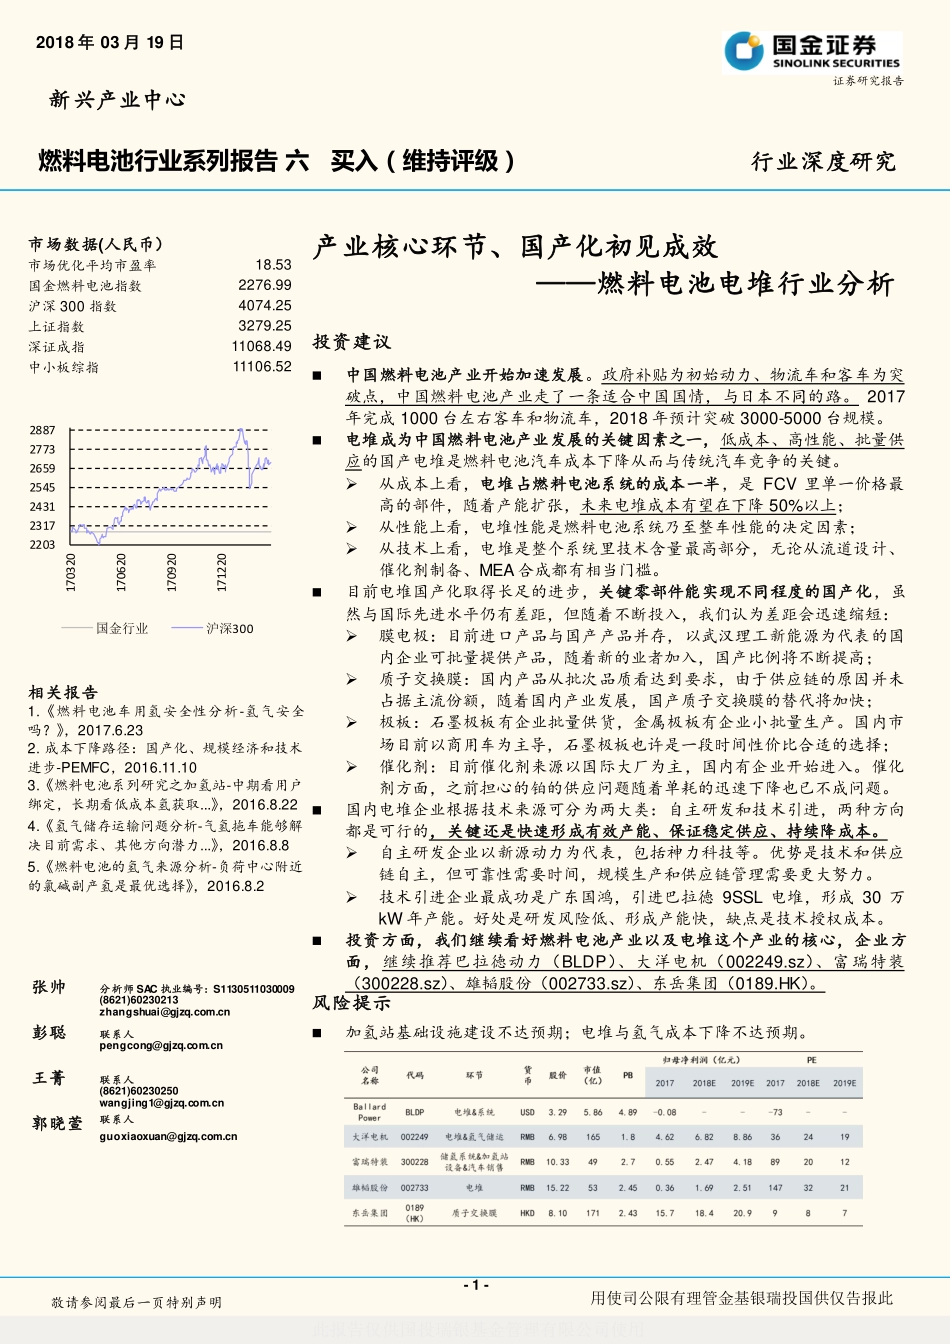
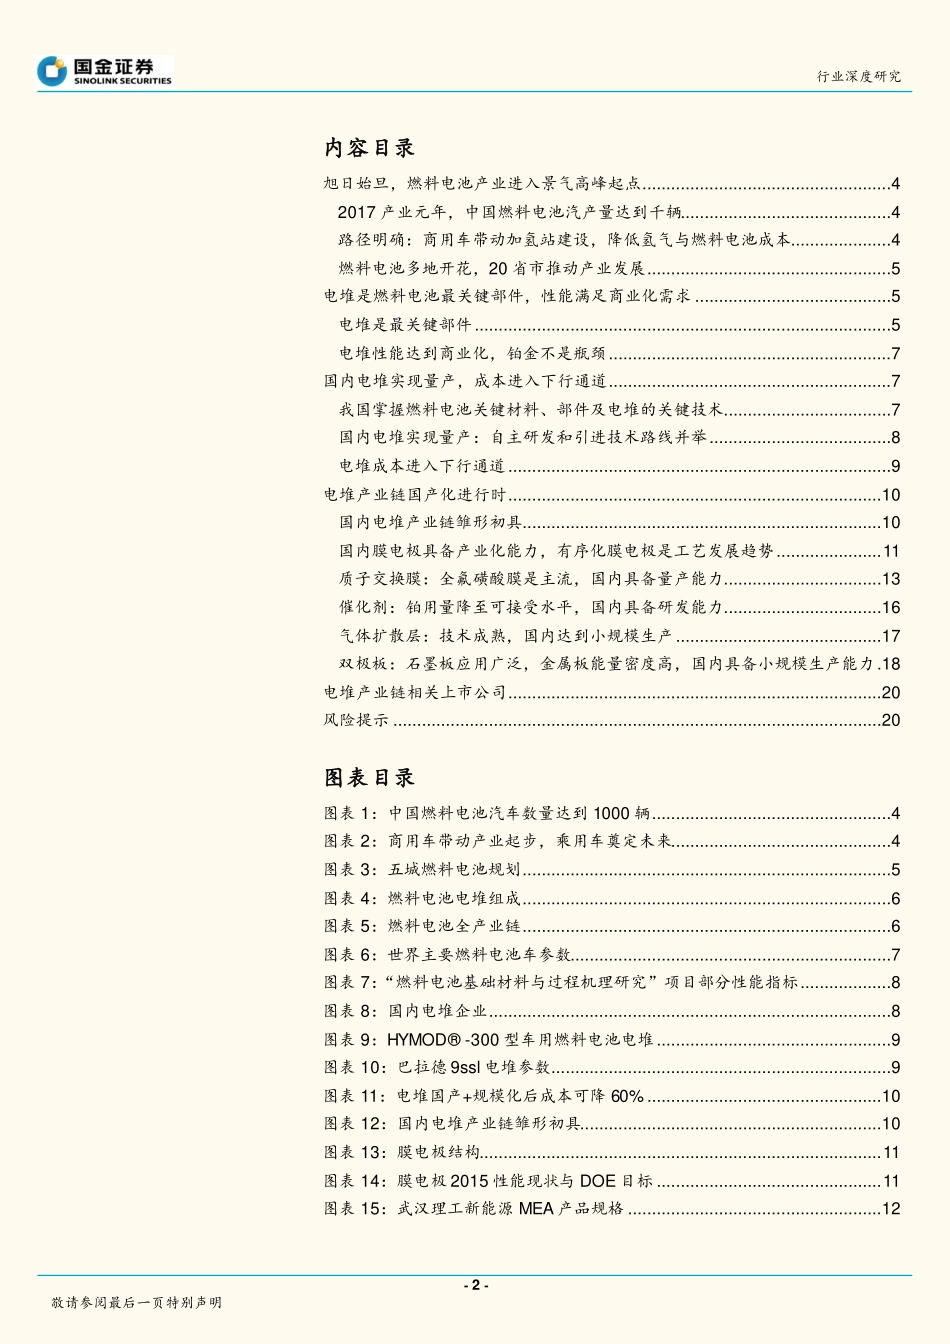
- 1 - 敬请参阅最后一页特别声明 市场数据(人民币) 市场优化平均市盈率 18.53 国金燃料电池指数 2276.99 沪深 300 指数 4074.25 上证指数 3279.25 深证成指 11068.49 中小板综指 11106.52 相关报告 1.《燃料电池车用氢安全性分析-氢气安全吗?》,2017.6.23 2. 成本下降路径:国产化、规模经济和技术进步-PEMFC,2016.11.10 3.《燃料电池系列研究之加氢站-中期看用户绑定,长期看低成本氢获取...》,2016.8.22 4.《氢气储存运输问题分析-气氢拖车能够解决目前需求、其他方向潜力...》,2016.8.8 5.《燃料电池的氢气来源分析-负荷中心附近的氯碱副产氢是最优选择》,2016.8.2 张帅 分析师 SAC 执业编号:S1130511030009 (8621)60230213 zhangshuai@gjzq.com.cn 彭聪 联系人 pengcong@gjzq.com.cn 王菁 联系人 (8621)60230250 wangjing1@gjzq.com.cn 郭晓萱 联系人guoxiaoxuan@gjzq.com.cn 产业核心环节、国产化初见成效 ——燃料电池电堆行业分析 投资建议 中国燃料电池产业开始加速发展。政府补贴为初始动力、物流车和客车为突破点,中国燃料电池产业走了一条适合中国国情,与日本不同的路。 2017年完成 1000 台左右客车和物流车,2018 年预计突破 3000-5000 台规模。电堆成为中国燃料电池产业发展的关键因素之一,低成本、高性能、批量供应的国产电堆是燃料电池汽车成本下降从而与传统汽车竞争的关键。从成本上看,电堆占燃料电池系统的成本一半,是 FCV 里单一价格最高的部件,随着产能扩张,未来电堆成本有望在下降 50%以上;从性能上看,电堆性能是燃料电池系统乃至整车性能的决定因素;从技术上看,电堆是整个系统里技术含量最高部分,无论从流道设计、催化剂制备、MEA 合成都有相当门槛。目前电堆国产化取得长足的进步,关键零部件能实现不同程度的国产化,虽然与国际先进水平仍有差距,但随着不断投入,我们认为差距会迅速缩短:膜电极:目前进口产品与国产产品并存,以武汉理工新能源为代表的国内企业可批量提供产品,随着新的业者加入,国产比例将不断提高;质子交换膜:国内产品从批次品质看达到要求,由于供应链的原因并未占据主流份额,随着国内产业发展,国产质子交换膜的替代将加快;极板:石墨极板有企业批量供货,金属极板有企业小批量生产。国内市场目前以商用车为主导,石墨极板也许是一段时间性价比合适的选择;催化剂:目前催化剂来源以国际大厂为主,国内有企业开始进入。催化剂方面,之前担心的铂的供应问题随着单耗的迅速下降也已不成问题。国内电堆企业根据技术来源可分为两大类:自主研发和技术引进,两种方向都是可行的,关键还是快速形成有效产能、保证稳定供应、持续降成本。自主研发企业以新源动力为代表,包括神力科技等。优势是技术和供应链自主,但可靠性需要时间,规模生产和供应链管理需要更大努力。技术引进企业最成功是广东国鸿,引进巴拉徳 9SSL 电堆,形成 30 万kW 年产能。好处是研发风险低、形成产能快,缺点是技术授权成本。投资方面,我们继续看好燃料电池产业以及电堆这个产业的核心,企业方面,继续推荐巴拉徳动力(BLDP)、大洋电机(002249.sz)、富瑞特装(300228.sz)、雄韬股份(002733.sz)、东岳集团(0189.HK)。风险提示 加氢站基础设施建设不达预期;电堆与氢气成本下降不达预期。2203231724312545265927732887170320170620170920171220国金行业 沪深300 2018 年 03 月 19 日 新兴产业中心 燃料电池行业系列报告 六 买入(维持评级) )行业深度研究 证券研究报告 用使司公限有理管金基银瑞投国供仅告报此此报告仅供国投瑞银基金管理有限公司使用------------------------------------------------------------行业深度研究 - 2 -敬请参阅最后一页特别声明 内容目录 旭日始旦,燃料电池产业进入景气高峰起点 ....................................................4 2017 产业元年,中国燃料电池汽产量达到千辆............................................4 路径明确:商用车带动加氢站建设,降低氢气与燃料电池成本.....................4 燃料电池多地开花,20 省市推动产业发展 ...................................................5 电堆是燃料电池最关键部件,性能满足商业化需求 .........................................5 电堆是最关键部件 .......................................................................................5 电堆性能达到商业化,铂金不是瓶颈 ...........................................................7 国内电堆实现量产,成本进入下行通道 ...........................................................7 我国掌握燃料电池关键材料、部件及电堆的关键技术...................................7 国内电堆实现量产:自主研发和引进技术路线并举 ......................................8 电堆成本进入下行通道 ................................................................................9 电堆产业链国产化进行时 ..............................................................................10 国内电堆产业链雏形初具...........................................................................10 国内膜电极具备产业化能力,有序化膜电极是工艺发展趋势 ...................... 11 质子交换膜:全氟磺酸膜是主流,国内具备量产能力.................................13 催化剂:铂用量降至可接受水平,国内具备研发能力.................................16 气体扩散层:技术成熟,国内达到小规模生产 ...........................................17 双极板:石墨板应用广泛,金属板能量密度高,国内具备小规模生产能力 .18 电堆产业链相关上市公司 ..............................................................................20 风险提示 ......................................................................................................20 图表目录 图表 1:中国燃料电池汽车数量达到 1000 辆 ..................................................4 图表 2:商用车带动产业起步,乘用车奠定未来..............................................4 图表 3:五城燃料电池规划 .............................................................................5 图表 4:燃料电池电堆组成 .............................................................................6 图表 5:燃料电池全产业链 .............................................................................6 图表 6:世界主要燃料电池车参数...................................................................7 图表 7:“燃料电池基础材料与过程机理研究”项目部分性能指标 ...................8 图表 8:国内电堆企业 ....................................................................................8 图表 9:HYMOD® -300 型车用燃料电池电堆 .................................................9 图表 10:巴拉德 9ssl 电堆参数.......................................................................9 图表 11:电堆国产+规模化后成本可降 60% .................................................10 图表 12:国内电堆产业链雏形初具...............................................................10 图表 13:膜电极结构.................................................................................... 11 图表 14:膜电极 2015 性能现状与 DOE 目标 ............................................... 11 图表 15:武汉理工新能源 MEA 产品规格 .....................................................12 ------------------------------------------------------------行业深度研究 - 3 -敬请参阅最后一页特别声明 图表 16:膜电极生产工艺发展一览...............................................................12 图表 17:质子交换膜主要性质......................................................................13 图表 18:各类质子交换膜对比......................................................................13 图表 19:全 氟磺 酸质子膜挤出工艺流程图 ..................................................14 图表 20:全氟磺酸质子膜溶液浇铸成型工艺流程图 ......................................14 图表 21:溶液复合成型工艺制备复合...




发表评论取消回复