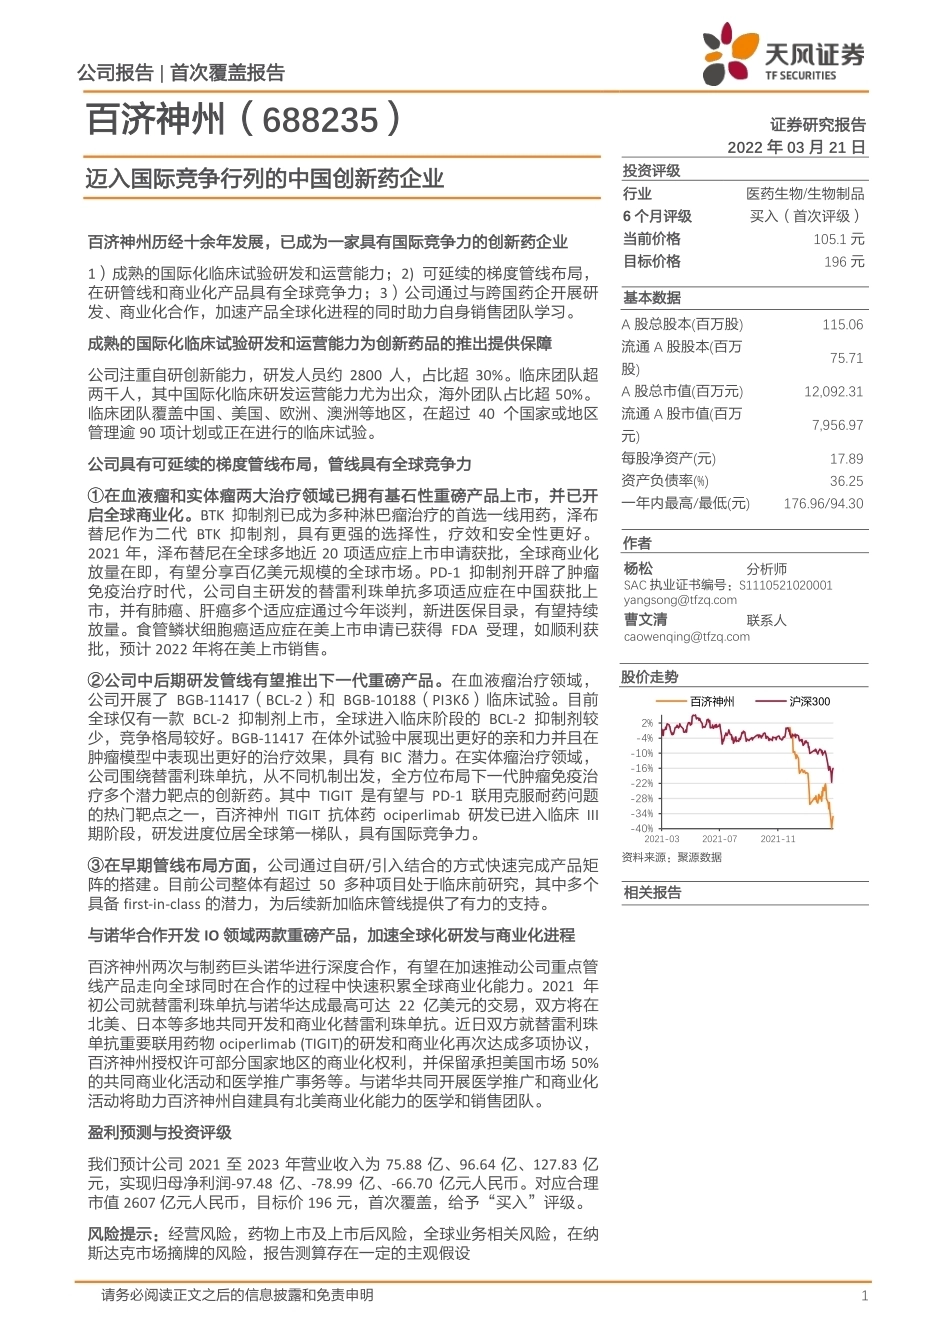
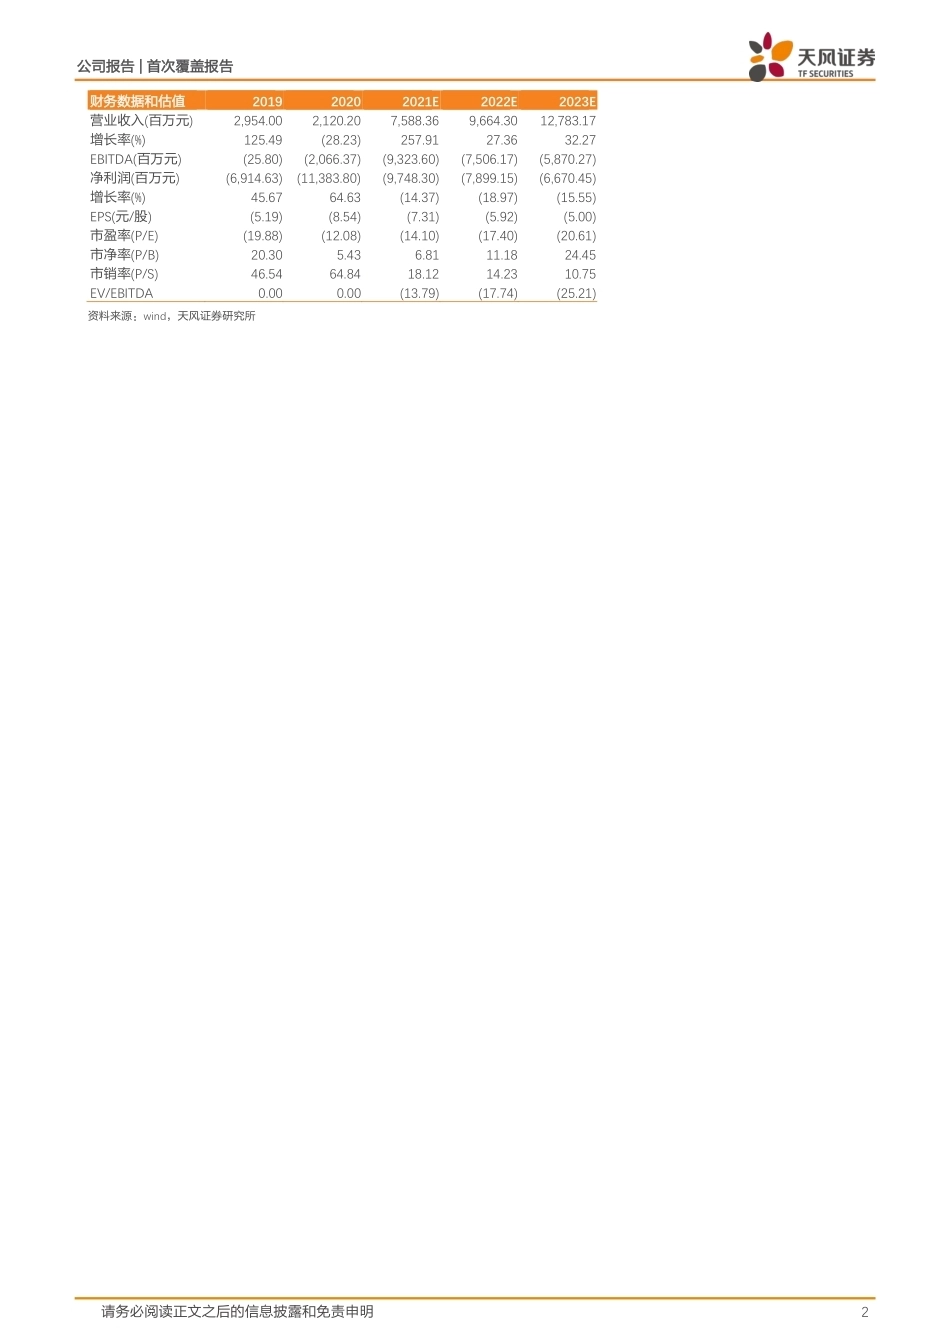
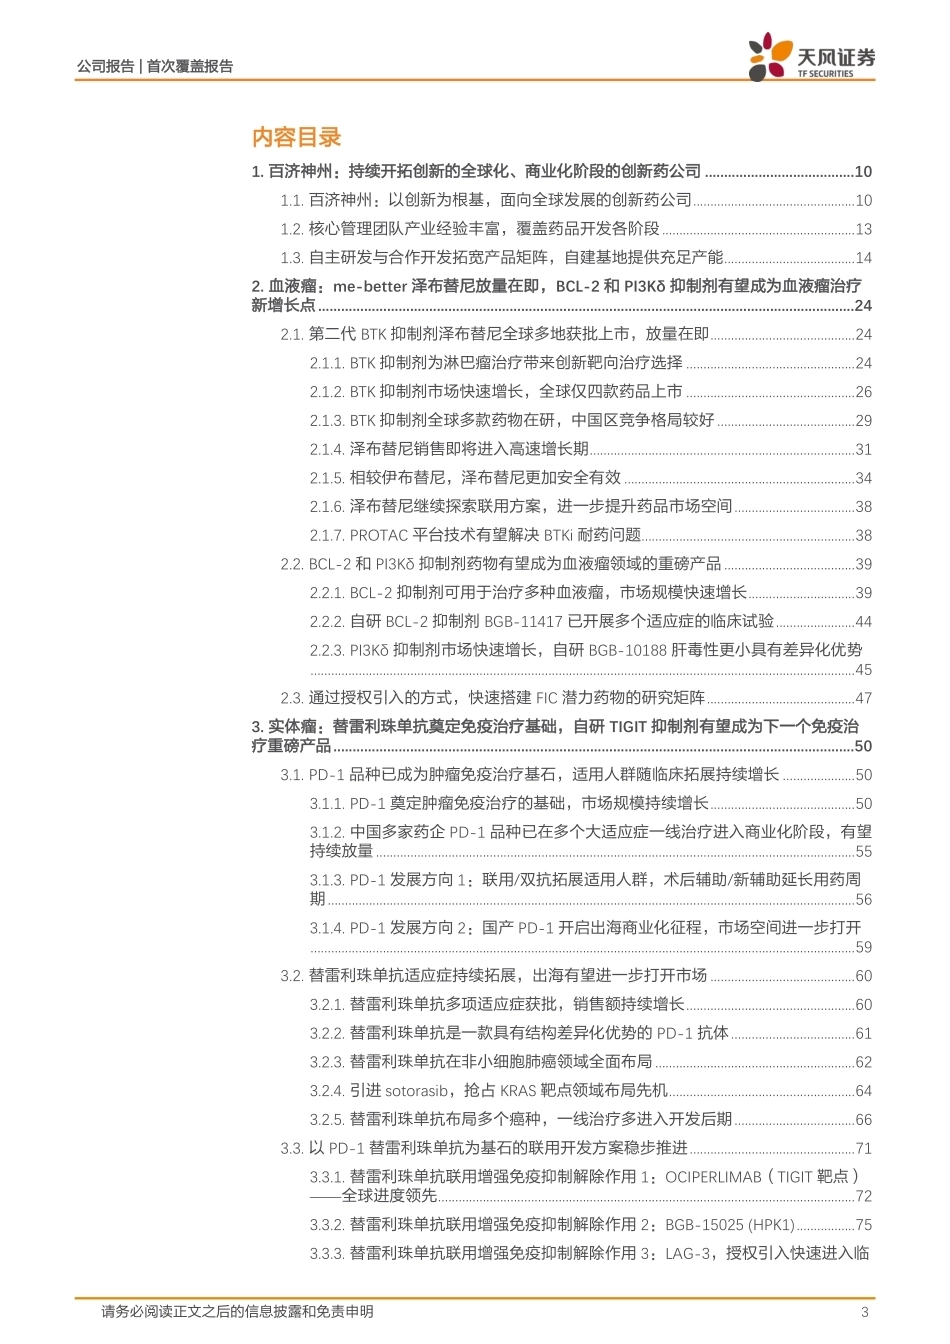
公司报告 | 首次覆盖报告 请务必阅读正文之后的信息披露和免责申明 1 百济神州(688235) 证券研究报告 2022 年 03 月 21 日 投资评级 行业 医药生物/生物制品 6 个月评级 买入(首次评级) 当前价格 105.1 元 目标价格 196 元 基本数据 A 股总股本(百万股) 115.06 流通 A 股股本(百万股) 75.71 A 股总市值(百万元) 12,092.31 流通 A 股市值(百万元) 7,956.97 每股净资产(元) 17.89 资产负债率(%) 36.25 一年内最高/最低(元) 176.96/94.30 作者 杨松 分析师 SAC 执业证书编号:S1110521020001 yangsong@tfzq.com 曹文清 联系人 caowenqing@tfzq.com 资料来源:聚源数据 相关报告 股价走势 迈入国际竞争行列的中国创新药企业 百济神州历经十余年发展,已成为一家具有国际竞争力的创新药企业 1)成熟的国际化临床试验研发和运营能力;2) 可延续的梯度管线布局,在研管线和商业化产品具有全球竞争力;3)公司通过与跨国药企开展研发、商业化合作,加速产品全球化进程的同时助力自身销售团队学习。 成熟的国际化临床试验研发和运营能力为创新药品的推出提供保障 公司注重自研创新能力,研发人员约 2800 人,占比超 30%。临床团队超两千人,其中国际化临床研发运营能力尤为出众,海外团队占比超 50%。临床团队覆盖中国、美国、欧洲、澳洲等地区,在超过 40 个国家或地区管理逾 90 项计划或正在进行的临床试验。 公司具有可延续的梯度管线布局,管线具有全球竞争力 ①在血液瘤和实体瘤两大治疗领域已拥有基石性重磅产品上市,并已开启全球商业化。BTK 抑制剂已成为多种淋巴瘤治疗的首选一线用药,泽布替尼作为二代 BTK 抑制剂,具有更强的选择性,疗效和安全性更好。2021 年,泽布替尼在全球多地近 20 项适应症上市申请获批,全球商业化放量在即,有望分享百亿美元规模的全球市场。PD-1 抑制剂开辟了肿瘤免疫治疗时代,公司自主研发的替雷利珠单抗多项适应症在中国获批上市,并有肺癌、肝癌多个适应症通过今年谈判,新进医保目录,有望持续放量。食管鳞状细胞癌适应症在美上市申请已获得 FDA 受理,如顺利获批,预计 2022 年将在美上市销售。 ②公司中后期研发管线有望推出下一代重磅产品。在血液瘤治疗领域,公司开展了 BGB-11417(BCL-2)和 BGB-10188(PI3Kδ)临床试验。目前全球仅有一款 BCL-2 抑制剂上市,全球进入临床阶段的 BCL-2 抑制剂较少,竞争格局较好。BGB-11417 在体外试验中展现出更好的亲和力并且在肿瘤模型中表现出更好的治疗效果,具有 BIC 潜力。在实体瘤治疗领域,公司围绕替雷利珠单抗,从不同机制出发,全方位布局下一代肿瘤免疫治疗多个潜力靶点的创新药。其中 TIGIT 是有望与 PD-1 联用克服耐药问题的热门靶点之一,百济神州 TIGIT 抗体药 ociperlimab 研发已进入临床 III期阶段,研发进度位居全球第一梯队,具有国际竞争力。 ③在早期管线布局方面,公司通过自研/引入结合的方式快速完成产品矩阵的搭建。目前公司整体有超过 50 多种项目处于临床前研究,其中多个具备 first-in-class 的潜力,为后续新加临床管线提供了有力的支持。 与诺华合作开发 IO 领域两款重磅产品,加速全球化研发与商业化进程 百济神州两次与制药巨头诺华进行深度合作,有望在加速推动公司重点管线产品走向全球同时在合作的过程中快速积累全球商业化能力。2021 年初公司就替雷利珠单抗与诺华达成最高可达 22 亿美元的交易,双方将在北美、日本等多地共同开发和商业化替雷利珠单抗。近日双方就替雷利珠单抗重要联用药物 ociperlimab (TIGIT)的研发和商业化再次达成多项协议,百济神州授权许可部分国家地区的商业化权利,并保留承担美国市场 50%的共同商业化活动和医学推广事务等。与诺华共同开展医学推广和商业化活动将助力百济神州自建具有北美商业化能力的医学和销售团队。 盈利预测与投资评级 我们预计公司 2021 至 2023 年营业收入为 75.88 亿、96.64 亿、127.83 亿元,实现归母净利润-97.48 亿、-78.99 亿、-66.70 亿元人民币。对应合理市值 2607 亿元人民币,目标价 196 元,首次覆盖,给予“买入”评级。 风险提示:经营风险,药物上市及上市后风险,全球业务相关风险,在纳斯达克市场摘牌的风险,报告测算存在一定的主观假设 -40%-34%-28%-22%-16%-10%-4%2%2021-032021-072021-11百济神州沪深300 公司报告 | 首次覆盖报告 请务必阅读正文之后的信息披露和免责申明 2 财务数据和估值 2019 2020 2021E 2022E 2023E 营业收入(百万元) 2,954.00 2,120.20 7,588.36 9,664.30 12,783.17 增长率(%) 125.49 (28.23) 257.91 27.36 32.27 EBITDA(百万元) (25.80) (2,066.37) (9,323.60) (7,506.17) (5,870.27) 净利润(百万元) (6,914.63) (11,383.80) (9,748.30) (7,899.15) (6,670.45) 增长率(%) 45.67 64.63 (14.37) (18.97) (15.55) EPS(元/股) (5.19) (8.54) (7.31) (5.92) (5.00) 市盈率(P/E) (19.88) (12.08) (14.10) (17.40) (20.61) 市净率(P/B) 20.30 5.43 6.81 11.18 24.45 市销率(P/S) 46.54 64.84 18.12 14.23 10.75 EV/EBITDA 0.00 0.00 (13.79) (17.74) (25.21) 资料来源:wind,天风证券研究所 公司报告 | 首次覆盖报告 请务必阅读正文之后的信息披露和免责申明 3 内容目录 1. 百济神州:持续开拓创新的全球化、商业化阶段的创新药公司 ....................................... 10 1.1. 百济神州:以创新为根基,面向全球发展的创新药公司 ............................................... 10 1.2. 核心管理团队产业经验丰富,覆盖药品开发各阶段 ........................................................ 13 1.3. 自主研发与合作开发拓宽产品矩阵,自建基地提供充足产能 ...................................... 14 2. 血液瘤:me-better 泽布替尼放量在即,BCL-2 和 PI3Kδ 抑制剂有望成为血液瘤治疗新增长点 ............................................................................................................................................ 24 2.1. 第二代 BTK 抑制剂泽布替尼全球多地获批上市,放量在即 .......................................... 24 2.1.1. BTK 抑制剂为淋巴瘤治疗带来创新靶向治疗选择 ................................................. 24 2.1.2. BTK 抑制剂市场快速增长,全球仅四款药品上市 ................................................. 26 2.1.3. BTK 抑制剂全球多款药物在研,中国区竞争格局较好 ........................................ 29 2.1.4. 泽布替尼销售即将进入高速增长期 ............................................................................. 31 2.1.5. 相较伊布替尼,泽布替尼更加安全有效 ................................................................... 34 2.1.6. 泽布替尼继续探索联用方案,进一步提升药品市场空间 ................................... 38 2.1.7. PROTAC 平台技术有望解决 BTKi 耐药问题.............................................................. 38 2.2. BCL-2 和 PI3Kδ 抑制剂药物有望成为血液瘤领域的重磅产品 ...................................... 39 2.2.1. BCL-2 抑制剂可用于治疗多种血液瘤,市场规模快速增长 ............................... 39 2.2.2. 自研 BCL-2 抑制剂 BGB-11417 已开展多个适应症的临床试验 ....................... 44 2.2.3. PI3Kδ 抑制剂市场快速增长,自研 BGB-10188 肝毒性更小具有差异化优势 .............................................................................................................................................................. 45 2.3. 通过授权引入的方式,快速搭建 FIC 潜力药物的研究矩阵 ........................................... 47 3. 实体瘤:替雷利珠单抗奠定免疫治疗基础,自研 TIGIT 抑制剂有望成为下一个免疫治疗重磅产品 ........................................................................................................................................ 50 3.1. PD-1 品种已成为肿瘤免疫治疗基石,适用人群随临床拓展持续增长 ..................... 50 3.1.1. PD-1 奠定肿瘤免疫治疗的基础,市场规模持续增长 .......................................... 50 3.1.2. 中国多家药企 PD-1 品种已在多个大适应症一线治疗进入商业化阶段,有望持续放量 ........................................................................................................................................... 55 3.1.3. PD-1 发展方向 1:联用/双抗拓展适用人群,术后辅助/新辅助延长用药周期 ..................................................................................................




发表评论取消回复