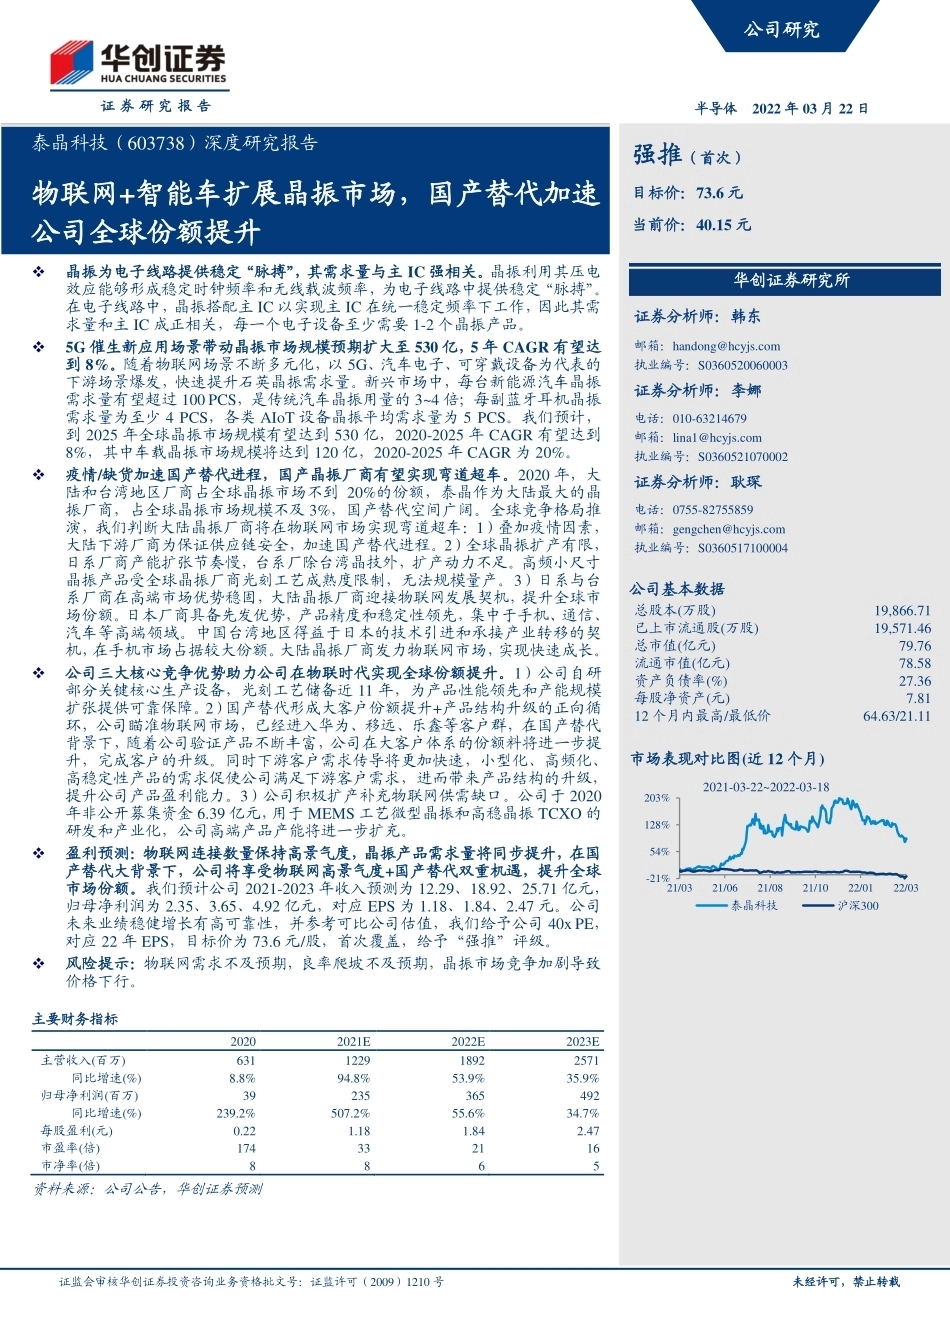
证 券 研 究 报 告 证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 未经许可,禁止转载 公司研究 半导体 2022 年 03 月 22 日 泰晶科技(603738)深度研究报告 强推 (首次) 物联网+智能车扩展晶振市场,国产替代加速公司全球份额提升 目标价:73.6 元 当前价:40.15 元 晶振为电子线路提供稳定“脉搏”,其需求量与主 IC 强相关。晶振利用其压电效应能够形成稳定时钟频率和无线载波频率,为电子线路中提供稳定“脉搏”。在电子线路中,晶振搭配主 IC 以实现主 IC 在统一稳定频率下工作,因此其需求量和主 IC 成正相关,每一个电子设备至少需要 1-2 个晶振产品。 5G 催生新应用场景带动晶振市场规模预期扩大至 530 亿,5 年 CAGR 有望达到 8%。随着物联网场景不断多元化,以 5G、汽车电子、可穿戴设备为代表的下游场景爆发,快速提升石英晶振需求量。新兴市场中,每台新能源汽车晶振需求量有望超过 100 PCS,是传统汽车晶振用量的 3~4 倍;每副蓝牙耳机晶振需求量为至少 4 PCS,各类 AIoT 设备晶振平均需求量为 5 PCS。我们预计,到 2025 年全球晶振市场规模有望达到 530 亿,2020-2025 年 CAGR 有望达到8%,其中车载晶振市场规模将达到 120 亿,2020-2025 年 CAGR 为 20%。 疫情/缺货加速国产替代进程,国产晶振厂商有望实现弯道超车。2020 年,大陆和台湾地区厂商占全球晶振市场不到 20%的份额,泰晶作为大陆最大的晶振厂商,占全球晶振市场规模不及 3%,国产替代空间广阔。全球竞争格局推演,我们判断大陆晶振厂商将在物联网市场实现弯道超车:1)叠加疫情因素,大陆下游厂商为保证供应链安全,加速国产替代进程。2)全球晶振扩产有限,日系厂商产能扩张节奏慢,台系厂除台湾晶技外,扩产动力不足。高频小尺寸晶振产品受全球晶振厂商光刻工艺成熟度限制,无法规模量产。3)日系与台系厂商在高端市场优势稳固,大陆晶振厂商迎接物联网发展契机,提升全球市场份额。日本厂商具备先发优势,产品精度和稳定性领先,集中于手机、通信、汽车等高端领域。中国台湾地区得益于日本的技术引进和承接产业转移的契机,在手机市场占据较大份额。大陆晶振厂商发力物联网市场,实现快速成长。 公司三大核心竞争优势助力公司在物联时代实现全球份额提升。1)公司自研部分关键核心生产设备,光刻工艺储备近 11 年,为产品性能领先和产能规模扩张提供可靠保障。2)国产替代形成大客户份额提升+产品结构升级的正向循环,公司瞄准物联网市场,已经进入华为、移远、乐鑫等客户群,在国产替代背景下,随着公司验证产品不断丰富,公司在大客户体系的份额料将进一步提升,完成客户的升级。同时下游客户需求传导将更加快速,小型化、高频化、高稳定性产品的需求促使公司满足下游客户需求,进而带来产品结构的升级,提升公司产品盈利能力。3)公司积极扩产补充物联网供需缺口。公司于 2020年非公开募集资金 6.39 亿元,用于 MEMS 工艺微型晶振和高稳晶振 TCXO 的研发和产业化,公司高端产品产能将进一步扩充。 盈利预测:物联网连接数量保持高景气度,晶振产品需求量将同步提升,在国产替代大背景下,公司将享受物联网高景气度+国产替代双重机遇,提升全球市场份额。我们预计公司 2021-2023 年收入预测为 12.29、18.92、25.71 亿元,归母净利润为 2.35、3.65、4.92 亿元,对应 EPS 为 1.18、1.84、2.47 元。公司未来业绩稳健增长有高可靠性,并参考可比公司估值,我们给予公司 40x PE,对应 22 年 EPS,目标价为 73.6 元/股,首次覆盖,给予“强推”评级。 风险提示:物联网需求不及预期,良率爬坡不及预期,晶振市场竞争加剧导致价格下行。 ] 主要财务指标 2020 2021E 2022E 2023E 主营收入(百万) 631 1229 1892 2571 同比增速(%) 8.8% 94.8% 53.9% 35.9% 归母净利润(百万) 39 235 365 492 同比增速(%) 239.2% 507.2% 55.6% 34.7% 每股盈利(元) 0.22 1.18 1.84 2.47 市盈率(倍) 174 33 21 16 市净率(倍) 8 8 6 5 资料来源:公司公告,华创证券预测 证券分析师:韩东 邮箱:handong@hcyjs.com 执业编号:S0360520060003 证券分析师:李娜 电话:010-63214679 邮箱:lina1@hcyjs.com 执业编号:S0360521070002 证券分析师:耿琛 电话:0755-82755859 邮箱:gengchen@hcyjs.com 执业编号:S0360517100004 公司基本数据 总股本(万股) 19,866.71 已上市流通股(万股) 19,571.46 总市值(亿元) 79.76 流通市值(亿元) 78.58 资产负债率(%) 27.36 每股净资产(元) 7.81 12 个月内最高/最低价 64.63/21.11 市场表现对比图(近 12 个月) -21%54%128%203%21/0321/0621/0821/1022/0122/032021-03-22~2022-03-18泰晶科技沪深300华创证券研究所 泰晶科技(603738)深度研究报告 证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 未经许可,禁止转载 投资主题 报告亮点 本篇有四大亮点:1)简述晶振产品的功能和未来技术演进趋势,论证了在下游对晶振产品小型化、高频化需求下,光刻工艺成为晶振产品高端化的重要工艺;2)推演晶振在各类物联网市场的需求,说明物联网将极大扩容晶振市场需求;3)分析竞争格局发现除台湾晶技以外,日系和台系厂商无积极扩产战略,同时日系和台系厂商主要关注手机、通信和汽车等高端市场,大陆晶振厂商有望在物联网时代实现弯道超车;4)通过分析公司三大核心竞争力,我们认为公司是最有可能在国产替代背景下实现全球市场份额提升的大陆晶振厂商。 投资逻辑 物联网市场高景气背景下,晶振产品与主 IC 数量成正比,整体市场规模将扩容。从竞争格局而言,日系厂商于 2018 年经历整合后专攻高端晶振产品,台系厂商除台晶技以外无积极扩产计划,大陆晶振厂商借物联网发展契机,积极扩产,有望提升全球市场份额。公司是大陆地区出货量最多的晶振供应商,核心三大竞争优势:1)光刻工艺成熟保障产品具备高端化能力;2)产品+客户结构升级提升全球竞争力;3)积极扩产补充物联网供需缺口,有望在物联网时代实现全球份额提升。 关键假设、估值与盈利预测 物联网行业保持高景气度,连接数量保持复合 25%的增长,晶振产品需求量将同步提升,在国产替代大背景下,公司将享受物联网高景气度+国产替代双重机遇,提升全球市场份额。我们预计公司 2021-2023 年收入预测为 12.29、18.92、25.71 亿元,归母净利润为 2.35、3.65、4.92 亿元,对应 EPS 为 1.18、1.84、2.47 元。公司未来业绩稳健增长有高可靠性,并参考可比公司估值,我们给予公司 40x PE,对应 22 年 EPS,目标价为 73.6 元/股,首次覆盖,给予“强推”评级。 泰晶科技(603738)深度研究报告 证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 3 目 录 一、 晶振提供电子线路“脉搏” ............................................................................................... 6 (一) 晶振为电路提供稳定的基准频率 ....................................................................... 6 (二) 晶振产品不断向高精度、小型化发展 ............................................................... 6 (三) 晶振生产设备非标程度高,自研设备是行业重要门槛 ................................... 9 二、 5G 和汽车电子扩容晶振市场,规模有望达到 530 亿 ............................................... 10 (一) 2020 年全球晶振市场迎来复苏 ........................................................................ 10 (二) IoT 和汽车电子极大提振晶振需求,2025 年晶振市场规模有望达到 530 亿 ........................................................................................................................................... 11 三、 国产替代加速,大陆晶振厂商迎接物联网发展契机 ................................................. 13 (一) 大陆下游厂商主动选择国产替代,疫情加快国产替代节奏.......................... 13 (二) 日系台系厂商聚焦高端市场,大陆晶振厂商替代空间大 ............................. 14 (三) 日系厂商扩产节奏慢,大陆厂商积极扩厂有望承接物联网需求 .................. 16 四、 公司核心三大竞争优势,有望在物联时代实现全球份额提升 ................................. 17 (一) 光刻工艺为产品性能领先和产能规模扩产提供可靠保障 ............................. 17 1、 光刻工艺储备成熟,提升产品竞争力 ............................................................... 17 2、 设备自研能力强,生产规模扩张灵活,具备成本优势 ................................... 18 (二) 国产替代形成大客户份额提升及产品结构升级的正向循环.......................... 18 1、 凭借光刻工艺优势及多年产品生产经验积累,公司认证平台不断壮大 ........ 18 2、 伴随大客户的导入,公司产品结构将加速升级 ............................................... 19 (三) 公司积极扩产补充物联网供需缺口 ................................................................. 20 五、 公司概况:泰晶科技是大陆晶振龙头 ......................................................................... 21 (一) 晶振频控龙头企业,自主研发创新优势突出 ................................................. 21 (二) 产品线丰富,产品结构持续优化 ..................................................................... 22 (三) 晶振市场需求复苏,公司业绩爆发性增长 .............................




发表评论取消回复