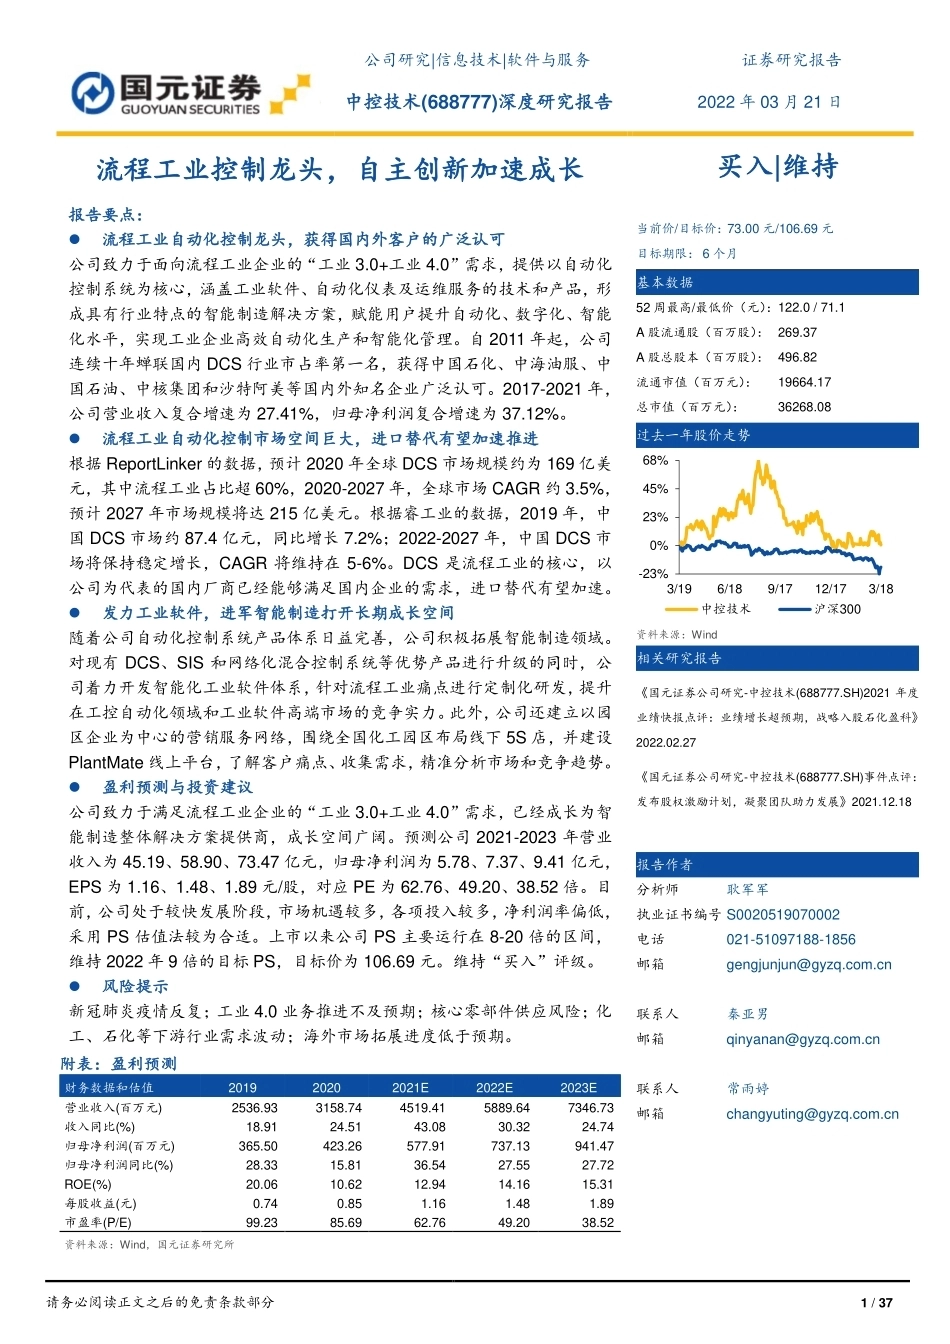
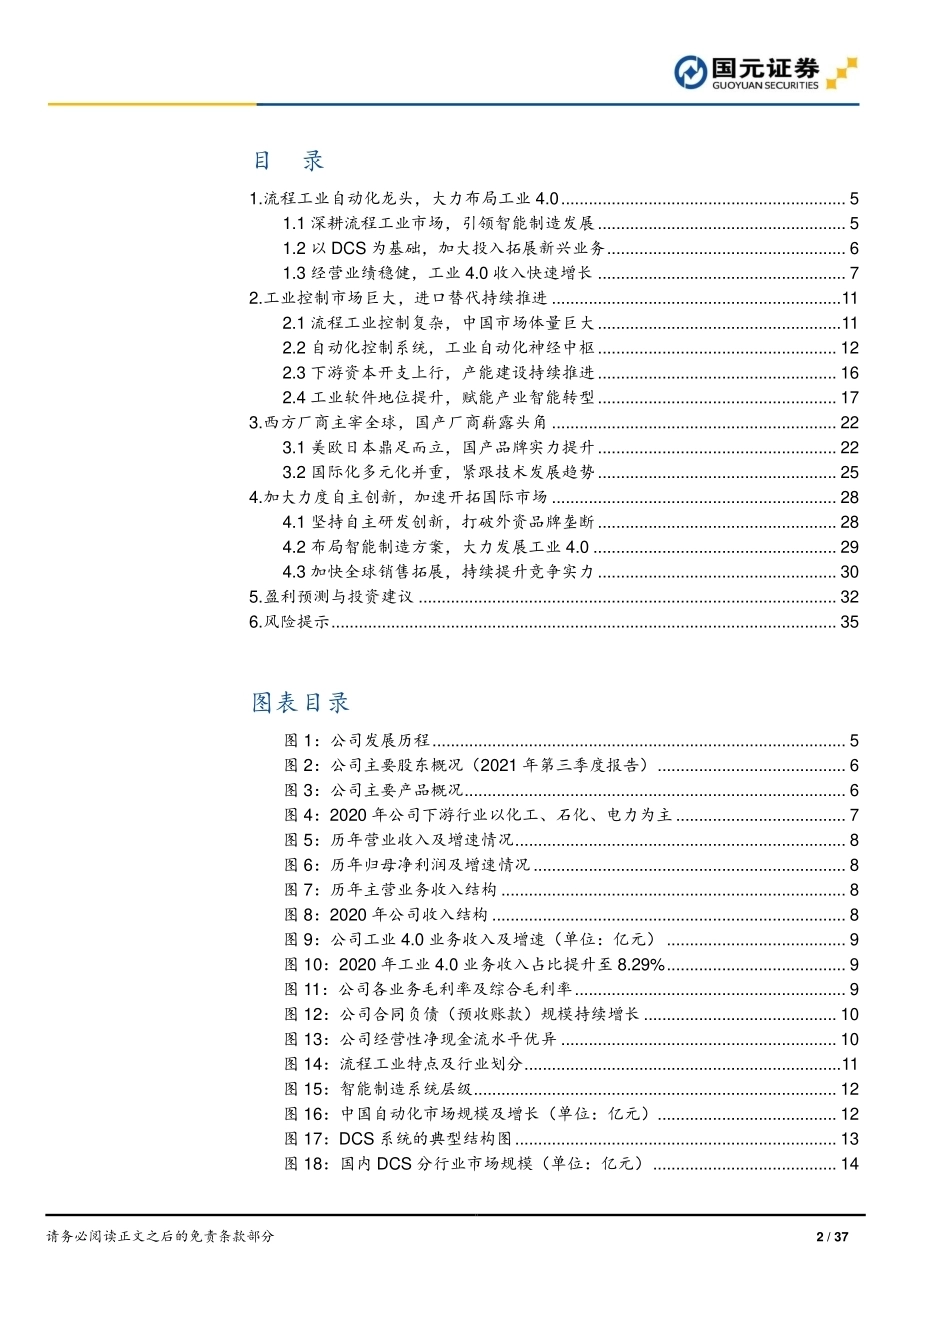
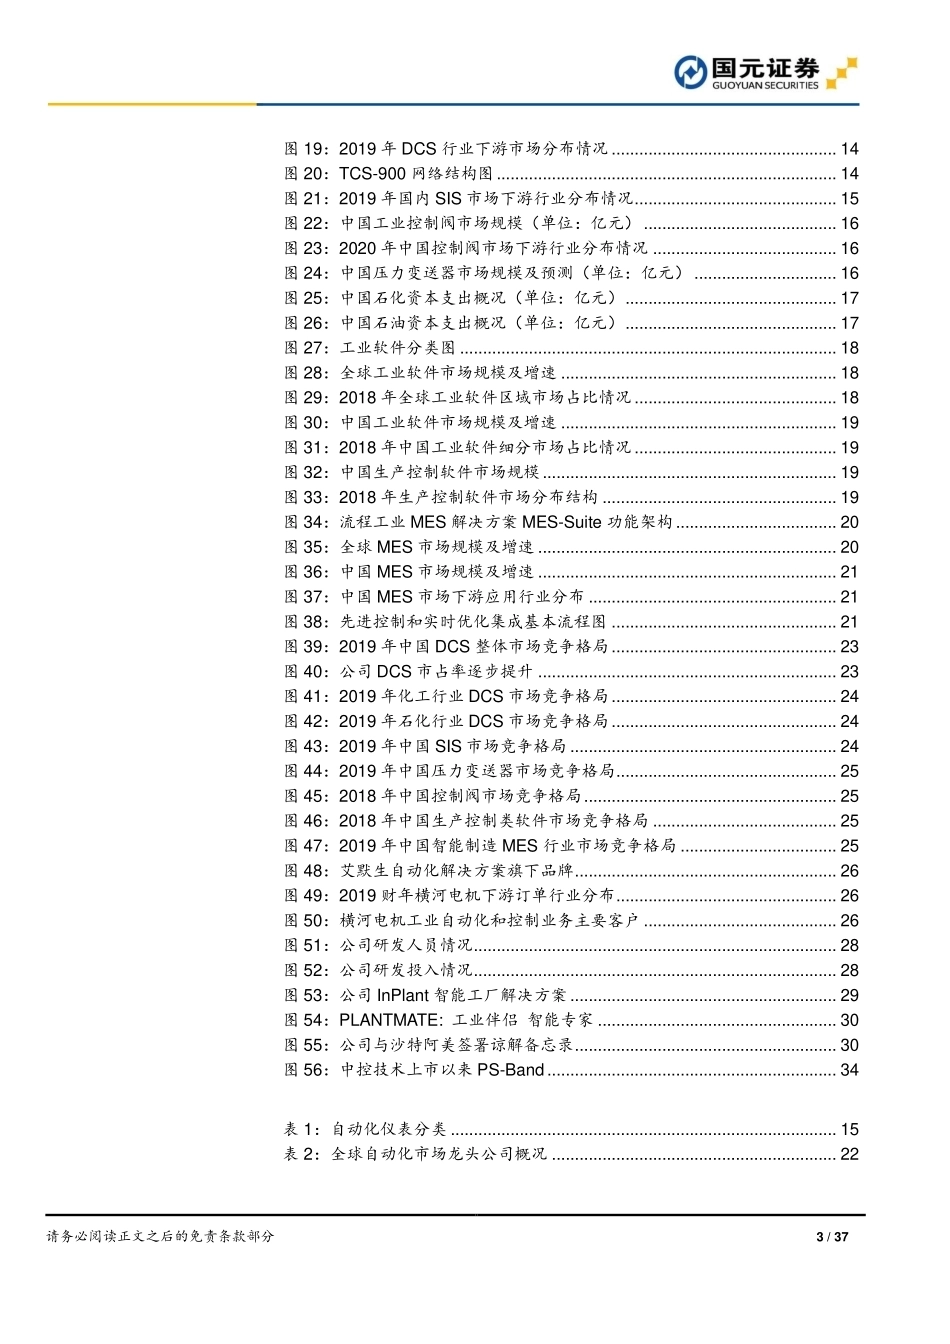
请务必阅读正文之后的免责条款部分 1 / 37 [Table_Main] 公司研究|信息技术|软件与服务 证券研究报告 中控技术(688777)深度研究报告 2022 年 03 月 21 日 [Table_Title] 流程工业控制龙头,自主创新加速成长 报告要点: 流程工业自动化控制龙头,获得国内外客户的广泛认可 公司致力于面向流程工业企业的“工业 3.0+工业 4.0”需求,提供以自动化控制系统为核心,涵盖工业软件、自动化仪表及运维服务的技术和产品,形成具有行业特点的智能制造解决方案,赋能用户提升自动化、数字化、智能化水平,实现工业企业高效自动化生产和智能化管理。自 2011 年起,公司连续十年蝉联国内 DCS 行业市占率第一名,获得中国石化、中海油服、中国石油、中核集团和沙特阿美等国内外知名企业广泛认可。2017-2021 年,公司营业收入复合增速为 27.41%,归母净利润复合增速为 37.12%。 流程工业自动化控制市场空间巨大,进口替代有望加速推进 根据 ReportLinker 的数据,预计 2020 年全球 DCS 市场规模约为 169 亿美元,其中流程工业占比超 60%,2020-2027 年,全球市场 CAGR 约 3.5%,预计 2027 年市场规模将达 215 亿美元。根据睿工业的数据,2019 年,中国 DCS 市场约 87.4 亿元,同比增长 7.2%;2022-2027 年,中国 DCS 市场将保持稳定增长,CAGR 将维持在 5-6%。DCS 是流程工业的核心,以公司为代表的国内厂商已经能够满足国内企业的需求,进口替代有望加速。 发力工业软件,进军智能制造打开长期成长空间 随着公司自动化控制系统产品体系日益完善,公司积极拓展智能制造领域。对现有 DCS、SIS 和网络化混合控制系统等优势产品进行升级的同时,公司着力开发智能化工业软件体系,针对流程工业痛点进行定制化研发,提升在工控自动化领域和工业软件高端市场的竞争实力。此外,公司还建立以园区企业为中心的营销服务网络,围绕全国化工园区布局线下 5S 店,并建设PlantMate 线上平台,了解客户痛点、收集需求,精准分析市场和竞争趋势。 盈利预测与投资建议 公司致力于满足流程工业企业的“工业 3.0+工业 4.0”需求,已经成长为智能制造整体解决方案提供商,成长空间广阔。预测公司 2021-2023 年营业收入为 45.19、58.90、73.47 亿元,归母净利润为 5.78、7.37、9.41 亿元,EPS 为 1.16、1.48、1.89 元/股,对应 PE 为 62.76、49.20、38.52 倍。目前,公司处于较快发展阶段,市场机遇较多,各项投入较多,净利润率偏低,采用 PS 估值法较为合适。上市以来公司 PS 主要运行在 8-20 倍的区间,维持 2022 年 9 倍的目标 PS,目标价为 106.69 元。维持“买入”评级。 风险提示 新冠肺炎疫情反复;工业 4.0 业务推进不及预期;核心零部件供应风险;化工、石化等下游行业需求波动;海外市场拓展进度低于预期。 [Table_Finance] 附表:盈利预测 财务数据和估值 2019 2020 2021E 2022E 2023E 营业收入(百万元) 2536.93 3158.74 4519.41 5889.64 7346.73 收入同比(%) 18.91 24.51 43.08 30.32 24.74 归母净利润(百万元) 365.50 423.26 577.91 737.13 941.47 归母净利润同比(%) 28.33 15.81 36.54 27.55 27.72 ROE(%) 20.06 10.62 12.94 14.16 15.31 每股收益(元) 0.74 0.85 1.16 1.48 1.89 市盈率(P/E) 99.23 85.69 62.76 49.20 38.52 资料来源:Wind,国元证券研究所 [Table_Invest] 买入|维持 [Table_TargetPrice] 当前价/目标价: 73.00 元/106.69 元 目标期限: 6 个月 [Table_Base] 基本数据 52 周最高/最低价(元): 122.0 / 71.1 A 股流通股(百万股): 269.37 A 股总股本(百万股): 496.82 流通市值(百万元): 19664.17 总市值(百万元): 36268.08 [Table_PicQuote] 过去一年股价走势 资料来源:Wind [Table_DocReport] 相关研究报告 《国元证券公司研究-中控技术(688777.SH)2021 年度业绩快报点评:业绩增长超预期,战略入股石化盈科》2022.02.27 《国元证券公司研究-中控技术(688777.SH)事件点评:发布股权激励计划,凝聚团队助力发展》2021.12.18 [Table_Author] 报告作者 分析师 耿军军 执业证书编号 S0020519070002 电话 021-51097188-1856 邮箱 gengjunjun@gyzq.com.cn 联系人 秦亚男 邮箱 qinyanan@gyzq.com.cn 联系人 常雨婷 邮箱 changyuting@gyzq.com.cn -23%0%23%45%68%3/196/189/1712/173/18中控技术沪深300 请务必阅读正文之后的免责条款部分 2 / 37 目 录 1.流程工业自动化龙头,大力布局工业 4.0 .............................................................. 5 1.1 深耕流程工业市场,引领智能制造发展 ...................................................... 5 1.2 以 DCS 为基础,加大投入拓展新兴业务 .................................................... 6 1.3 经营业绩稳健,工业 4.0 收入快速增长 ...................................................... 7 2.工业控制市场巨大,进口替代持续推进 ............................................................... 11 2.1 流程工业控制复杂,中国市场体量巨大 ..................................................... 11 2.2 自动化控制系统,工业自动化神经中枢 .................................................... 12 2.3 下游资本开支上行,产能建设持续推进 .................................................... 16 2.4 工业软件地位提升,赋能产业智能转型 .................................................... 17 3.西方厂商主宰全球,国产厂商崭露头角 .............................................................. 22 3.1 美欧日本鼎足而立,国产品牌实力提升 .................................................... 22 3.2 国际化多元化并重,紧跟技术发展趋势 .................................................... 25 4.加大力度自主创新,加速开拓国际市场 .............................................................. 28 4.1 坚持自主研发创新,打破外资品牌垄断 .................................................... 28 4.2 布局智能制造方案,大力发展工业 4.0 ..................................................... 29 4.3 加快全球销售拓展,持续提升竞争实力 .................................................... 30 5.盈利预测与投资建议 ........................................................................................... 32 6.风险提示 .............................................................................................................. 35 图表目录 图 1:公司发展历程 .......................................................................................... 5 图 2:公司主要股东概况(2021 年第三季度报告) ......................................... 6 图 3:公司主要产品概况 ................................................................................... 6 图 4:2020 年公司下游行业以化工、石化、电力为主 ..................................... 7 图 5:历年营业收入及增速情况 ........................................................................ 8 图 6:历年归母净利润及增速情况 .................................................................... 8 图 7:历年主营业务收入结构 ........................................................................... 8 图 8:2020 年公司收入结构 ............................................................................. 8 图 9:公司工业 4.0 业务收入及增速(单位:亿元) ....................................... 9 图 10:2020 年工业 4.0 业务收入占比提升至 8.29% ....................................... 9 图 11:公司各业务毛利率及综合毛利率 ........................................................... 9 图 12:公司合同负债(预收账款)规模持续增长 .......................................... 10 图 13:公司经营性净现金流水平优异 ............................................................ 10 图 14:流程工业特点及行业划分 ..................................................................




发表评论取消回复